

À propos de l’auteur et du cabinet
Maître Emirhan Keskin
Rédige des publications sur les procédures juridiques en Turquie et fournit des services juridiques depuis Mersin. Chaque contenu est vérifié à partir des sources officielles turques en vigueur.
Informations juridiques
Cette publication fournit des informations générales sur le droit turc à la date de vérification indiquée. Elle ne crée pas de relation avocat–client ; les documents, délais, compétence, juridiction et textes en vigueur exigent un examen du dossier.
Nous contacter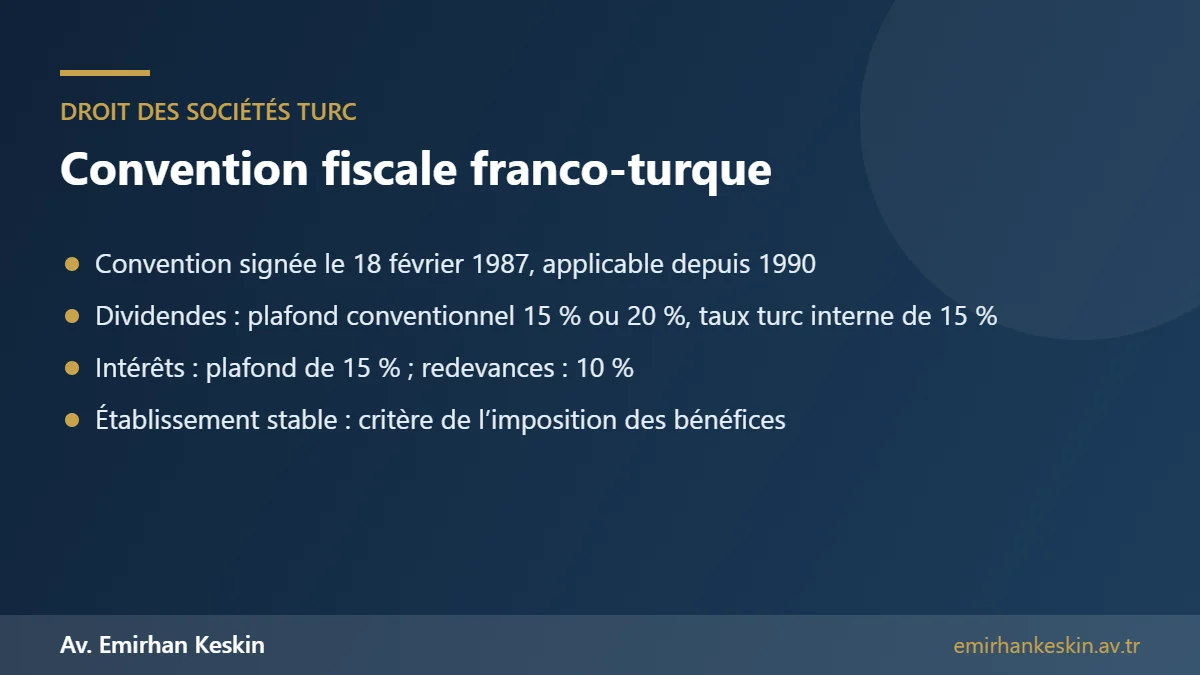
La convention fiscale franco-turque, signée à Paris le 18 février 1987 et applicable en France depuis le 1er janvier 1990, répartit le droit d’imposer entre la France et la Turquie et évite la double imposition des associés résidant en France. Pour les dividendes d’une société turque, elle plafonne la retenue à la source à 15 % ou 20 % selon la participation ; comme le taux interne turc est de 15 %, c’est en pratique ce taux qui s’applique.
Les dividendes sont ensuite déclarés en France, où l’impôt turc ouvre droit à un crédit d’impôt dans les limites prévues.
Les entrepreneurs français et franco-turcs qui détiennent une SARL ou une SA en Turquie se posent souvent les mêmes questions : où payer l’impôt sur les bénéfices, comment rapatrier les dividendes, que se passe-t-il si la société est gérée depuis la France, et comment éviter d’être imposé deux fois. Ce guide présente les règles essentielles de la convention fiscale franco-turque pour les associés et dirigeants d’une société turque.
Le champ de la convention fiscale franco-turque
La convention s’applique aux personnes résidentes de France, de Turquie ou des deux États. Elle couvre en France l’impôt sur le revenu et l’impôt sur les sociétés, et en Turquie l’impôt sur le revenu et l’impôt sur les sociétés. Elle ne s’applique pas aux droits de succession et de donation, pour lesquels il n’existe pas de convention entre la France et la Turquie.
La résidence fiscale est déterminée par le droit interne de chaque État. Lorsqu’une personne est considérée comme résidente des deux États, la convention fiscale franco-turque prévoit des critères successifs pour trancher : foyer d’habitation permanent, centre des intérêts vitaux, séjour habituel puis nationalité. Pour une société, le critère principal est le siège de direction effective.
L’imposition des bénéfices de la société turque
Une SARL ou une SA turque est résidente fiscale de Turquie et y paie l’impôt sur les sociétés, au taux général de 25 % selon l’article 32 de la loi n° 5520. Les bénéfices de la société ne sont pas imposés en France tant que la société n’y a pas de siège de direction effective ni d’établissement stable.
Ce point est important pour les sociétés gérées depuis la France. Si toutes les décisions stratégiques sont prises en France par un gérant qui y réside, l’administration française pourrait soutenir que le siège de direction effective est situé en France. Il est donc recommandé d’organiser et de documenter la gestion réelle en Turquie, par exemple par un gérant local, des réunions tenues en Turquie et une comptabilité tenue sur place.
Les dividendes : retenue à la source et imposition en France
Selon l’article 10 de la convention fiscale franco-turque, les dividendes versés par une société turque à un résident de France peuvent être imposés en Turquie, mais la retenue est plafonnée à 15 % lorsque le bénéficiaire détient au moins 10 % du capital et à 20 % dans les autres cas. Le droit interne turc prévoit une retenue de 15 % sur les dividendes versés aux non-résidents ; ce taux interne étant inférieur ou égal au plafond, il s’applique.
En France, le résident fiscal déclare les dividendes de source turque. Il est imposé selon le régime de droit commun des revenus de capitaux mobiliers, en principe au prélèvement forfaitaire unique, sauf option pour le barème progressif. L’impôt payé en Turquie ouvre droit à un crédit d’impôt imputable sur l’impôt français, dans la limite prévue par la convention.
Les intérêts et les redevances selon la convention fiscale franco-turque
Lorsqu’un associé résidant en France prête de l’argent à sa société turque, les intérêts perçus peuvent être soumis à une retenue en Turquie, plafonnée à 15 % par la convention fiscale franco-turque ; si le taux interne turc est plus faible, il s’applique. Les intérêts sont ensuite déclarés en France avec crédit d’impôt.
Les redevances, par exemple pour l’utilisation d’une marque, d’un brevet ou d’un savoir-faire concédé par une société française à sa filiale turque, sont soumises à une retenue plafonnée à 10 %. Les prix pratiqués entre entreprises liées doivent respecter le principe de pleine concurrence, sous peine de redressement en Turquie comme en France.
L’établissement stable
La convention fiscale franco-turque définit l’établissement stable comme une installation fixe d’affaires par laquelle une entreprise exerce tout ou partie de son activité : siège de direction, succursale, bureau, usine, atelier, ou chantier de construction dépassant une certaine durée. Un agent dépendant habilité à conclure des contrats peut aussi constituer un établissement stable.
Pour une entreprise française qui travaille en Turquie sans créer de société, la question est essentielle : si elle dispose d’un établissement stable en Turquie, les bénéfices qui lui sont attribuables y sont imposables. À l’inverse, un simple bureau de liaison limité à des activités préparatoires ou auxiliaires ne constitue en principe pas un établissement stable.
Les salaires et rémunérations des dirigeants
Les salaires sont en principe imposables dans l’État où l’activité est exercée. Un salarié résidant en France qui travaille physiquement en Turquie pour une société turque est donc en principe imposable en Turquie sur ces salaires, sauf exceptions pour les séjours de courte durée lorsque certaines conditions sont réunies.
Les rémunérations des dirigeants et des membres du conseil d’administration peuvent suivre des règles particulières. Pour un gérant résidant en France, il convient de vérifier la qualification de sa rémunération et l’État d’imposition, ainsi que ses obligations sociales.
Revenus immobiliers et pensions
Les revenus de biens immobiliers situés en Turquie, comme les loyers d’un appartement à Antalya ou à Mersin, sont imposables en Turquie, État de situation du bien. Un résident français doit également les déclarer en France, où la double imposition est éliminée selon les modalités prévues par la convention.
Les pensions de retraite privées sont en principe imposables dans l’État de résidence du bénéficiaire, tandis que les pensions publiques suivent des règles particulières. Les retraités franco-turcs qui partagent leur temps entre les deux pays doivent donc déterminer avec soin leur résidence fiscale.
L’élimination de la double imposition en France
La France élimine la double imposition selon les mécanismes prévus par l’article 23 de la convention fiscale franco-turque. Pour les dividendes, les intérêts et les redevances, elle accorde un crédit d’impôt correspondant à l’impôt payé en Turquie, dans certaines limites. Pour d’autres revenus, les règles prévues par la convention s’appliquent, notamment la prise en compte des revenus pour le calcul du taux effectif.
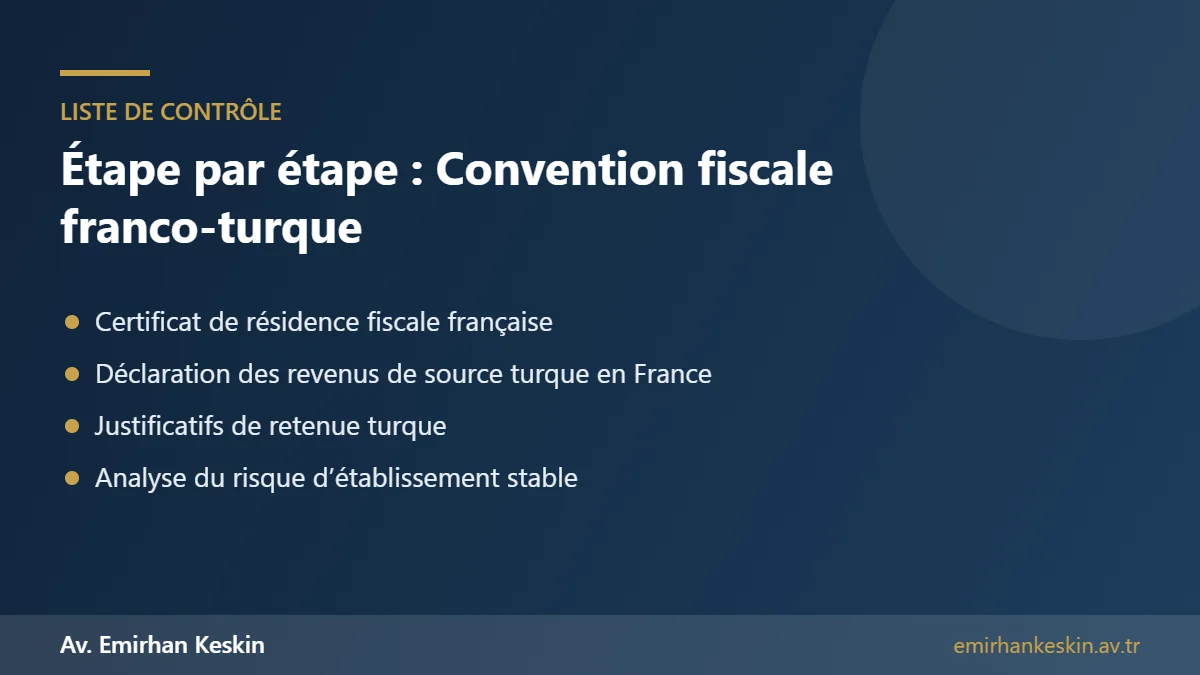
Pour bénéficier de ces mécanismes, il faut conserver les justificatifs de la retenue turque, déclarer correctement les revenus de source étrangère et, le cas échéant, remplir les formulaires spécifiques de la déclaration de revenus française.
Le certificat de résidence fiscale exigé par la convention fiscale franco-turque
Pour que la société turque applique les taux conventionnels, le bénéficiaire doit en principe lui remettre un certificat de résidence fiscale française, délivré par son service des impôts. La société conserve ce document pour justifier le taux appliqué en cas de contrôle.
Sans certificat, la société applique le taux interne turc, ce qui, pour les dividendes, aboutit actuellement au même taux de 15 %. Pour les intérêts ou d’autres revenus, l’absence de certificat peut conduire à une retenue plus élevée que nécessaire.
Convention fiscale franco-turque et cotisations sociales
La convention fiscale franco-turque ne règle que l’impôt et ne s’applique pas aux cotisations de sécurité sociale. Celles-ci relèvent de la convention de sécurité sociale conclue séparément entre la France et la Turquie, qui détermine notamment le régime applicable aux salariés détachés et aux travailleurs indépendants. Un gérant ou un associé actif doit donc vérifier les deux conventions : la convention fiscale franco-turque pour l’impôt, et la convention de sécurité sociale pour les cotisations et les droits à la retraite.
Exemple pratique
Un entrepreneur résidant à Nice détient 100 % d’une SARL à Mersin, gérée sur place par un gérant salarié. La société réalise un bénéfice, paie l’impôt sur les sociétés turc et décide une distribution. Une retenue de 15 % est prélevée en Turquie sur le dividende brut, et le net est viré en France.
En France, l’entrepreneur déclare le dividende brut et bénéficie d’un crédit d’impôt pour la retenue turque dans la limite prévue. Comme la gestion réelle est assurée en Turquie, le risque de requalification de la société en résidente française est limité.
Plus-values de cession des parts
Lorsqu’un associé résidant en France cède les parts de sa société turque, la question se pose de savoir quel État peut imposer la plus-value. La réponse dépend des stipulations de la convention fiscale franco-turque relatives aux gains en capital, de la nature des actifs de la société, notamment lorsqu’elle détient principalement des biens immobiliers en Turquie, et du droit interne turc, qui prévoit dans certains cas une exonération pour les actions de société anonyme détenues depuis plus de deux ans par une personne physique, exonération qui ne s’applique pas aux parts de SARL.
En pratique, la cession de parts d’une SARL turque doit être préparée avec un conseil fiscal des deux côtés. Le prix, la date et la forme de la cession, ainsi que l’éventuelle distribution préalable de réserves, ont des conséquences fiscales différentes selon les cas.
Échange de renseignements et transparence
La convention fiscale franco-turque prévoit un échange de renseignements entre les administrations fiscales. La Turquie participe par ailleurs à l’échange automatique de renseignements sur les comptes financiers selon la norme de l’OCDE. Les comptes bancaires détenus en Turquie par des résidents français peuvent donc être portés à la connaissance de l’administration française.
Les résidents français doivent déclarer leurs comptes ouverts à l’étranger, y compris en Turquie, en plus des revenus qui en proviennent. Le défaut de déclaration est sanctionné par des amendes spécifiques. Cette obligation concerne aussi les comptes de la société lorsque l’associé dispose d’une procuration sur ceux-ci.
Les erreurs fréquentes dans l’application de la convention fiscale franco-turque
La première erreur est de ne pas déclarer en France les revenus de source turque, en pensant que l’impôt payé en Turquie suffit. La deuxième est de gérer la société entièrement depuis la France, sans structure de direction en Turquie. La troisième est d’oublier le certificat de résidence fiscale et les justificatifs de retenue.
Enfin, la convention fiscale franco-turque ne règle pas les droits de succession. En cas de décès d’un associé, les parts d’une société turque peuvent être soumises aux droits de succession dans les deux pays, ce qui doit être anticipé.
Notre accompagnement depuis Mersin
Notre cabinet d’avocats à Mersin conseille les associés résidant en France sur l’application de la convention fiscale franco-turque à leur société turque, partout en Turquie, en coordination avec des experts-comptables turcs et des conseils fiscaux français : structuration, distribution de dividendes, prêts d’associés et organisation de la gestion.
Chaque situation est examinée individuellement ; cet article constitue une information générale à jour en 2026 et ne remplace pas un conseil fiscal personnalisé.
Questions fréquentes
Qu’est-ce que la convention fiscale franco-turque ?
C’est la convention signée à Paris le 18 février 1987 entre la France et la Turquie pour éviter la double imposition en matière d’impôts sur le revenu ; elle s’applique en France depuis le 1er janvier 1990.
Quelle retenue à la source sur les dividendes d’une société turque ?
La convention plafonne la retenue à 15 % pour un bénéficiaire détenant au moins 10 % du capital et à 20 % dans les autres cas ; le taux interne turc étant de 15 %, c’est en pratique 15 % qui s’applique.
Les dividendes turcs sont-ils imposés en France ?
Oui, un résident fiscal français déclare ses dividendes de source turque en France ; l’impôt turc retenu ouvre droit, dans les limites prévues, à un crédit d’impôt.
Quels taux pour les intérêts et redevances ?
La convention fiscale franco-turque plafonne la retenue sur les intérêts à 15 % et sur les redevances à 10 % ; le taux interne turc plus faible s’applique s’il est inférieur.
Une SARL turque gérée depuis la France peut-elle être imposée en France ?
Il existe un risque si le siège de direction effective est situé en France ; la gestion réelle doit donc être organisée et documentée en Turquie.
Faut-il un certificat de résidence ?
Oui, pour bénéficier des taux conventionnels, le bénéficiaire doit en principe fournir à la société turque un certificat de résidence fiscale française.
Le salaire du gérant est-il imposé en Turquie ou en France ?
En principe là où l’activité est exercée ; les rémunérations des dirigeants de société peuvent suivre des règles particulières, à vérifier au cas par cas.
Articles liés et sources officielles
Articles liés: Entreprise individuelle ou SARL en Turquie · Créer une SARL en Turquie sans se déplacer · Succursale ou filiale en Turquie · Recouvrer un prêt d’actionnaire étranger · Augmentation de capital d’une société turque
Sources officielles: BOFiP – Convention fiscale France–Turquie (BOI-INT-CVB-TUR) · PwC Worldwide Tax Summaries – Turquie, retenues à la source · Loi turque relative à l’impôt sur les sociétés n° 5520 (art. 30, 32) · Administration fiscale turque (GİB) · impots.gouv.fr – Revenus de source étrangère
Cet article est une information juridique générale et ne remplace pas un conseil adapté à votre dossier. Les délais et les preuves doivent être vérifiés au vu de vos documents.
Pour faire examiner votre dossier, contactez-nous via notre page de contact. Notre cabinet est situé à Mersin et représente des clients de France dans toute la Turquie par procuration.