

À propos de l’auteur et du cabinet
Maître Emirhan Keskin
Rédige des publications sur les procédures juridiques en Turquie et fournit des services juridiques depuis Mersin. Chaque contenu est vérifié à partir des sources officielles turques en vigueur.
Informations juridiques
Cette publication fournit des informations générales sur le droit turc à la date de vérification indiquée. Elle ne crée pas de relation avocat–client ; les documents, délais, compétence, juridiction et textes en vigueur exigent un examen du dossier.
Nous contacter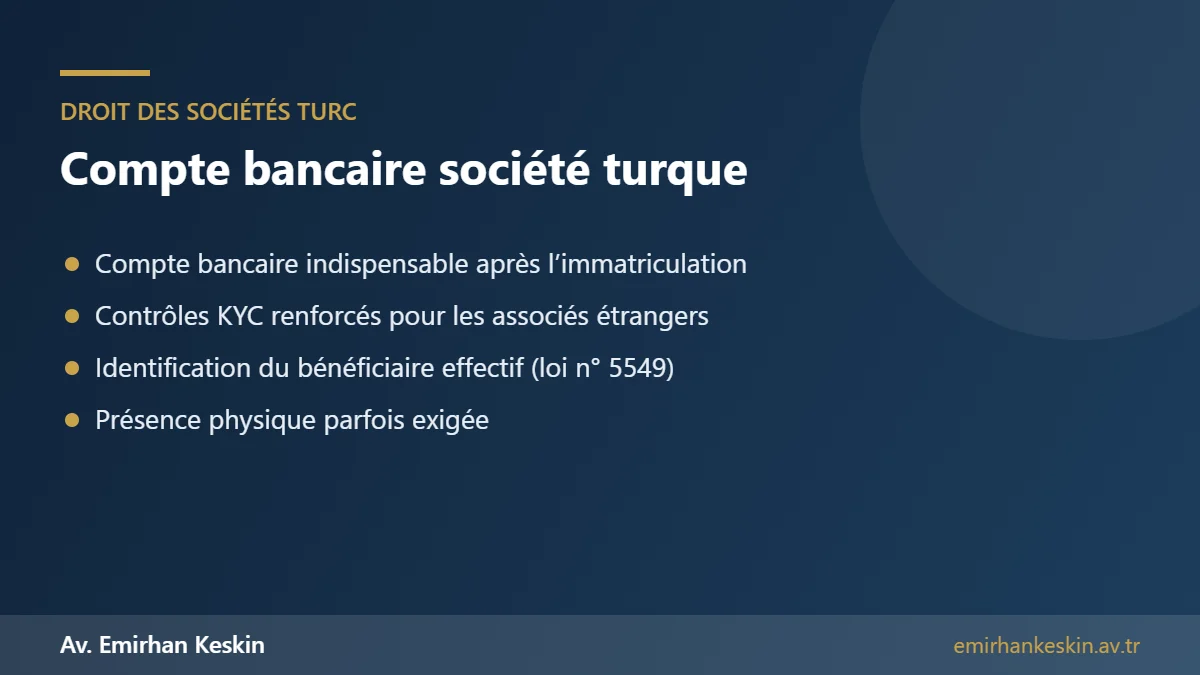
Après son immatriculation, une société turque détenue par un associé résidant en France doit ouvrir un compte bancaire en Turquie, mais les banques turques appliquent des contrôles de connaissance du client (KYC) renforcés : identification de la société, des gérants et du bénéficiaire effectif selon la loi n° 5549, justification de l’activité et de l’origine des fonds. Selon la banque, la présence physique du gérant ou d’un signataire peut être exigée.
Un dossier complet et une activité clairement expliquée sont les meilleures garanties d’une ouverture rapide.
Dans notre pratique, l’ouverture du compte bancaire est souvent l’étape la plus longue de la création d’une société turque par un entrepreneur français. Certaines banques refusent sans motivation détaillée, d’autres demandent des documents supplémentaires à plusieurs reprises. Ce guide explique les exigences des banques turques, les documents à préparer et les solutions en cas de refus.
Pourquoi les banques turques sont-elles si exigeantes ?
Les banques turques sont soumises à la loi n° 5549 sur la prévention du blanchiment des produits du crime et à sa réglementation d’application, sous la supervision de la MASAK. Elles doivent identifier leurs clients, vérifier le bénéficiaire effectif, comprendre la nature de la relation d’affaires et surveiller les opérations. Les manquements exposent la banque à des sanctions importantes.
Depuis plusieurs années, ces exigences ont été renforcées, notamment dans le contexte de l’évaluation de la Turquie par le Groupe d’action financière (GAFI). Les sociétés à associés étrangers, les structures récentes sans historique et les activités de commerce international font l’objet d’une vigilance particulière lors de l’ouverture d’un compte bancaire.
Les documents de la société pour le compte bancaire
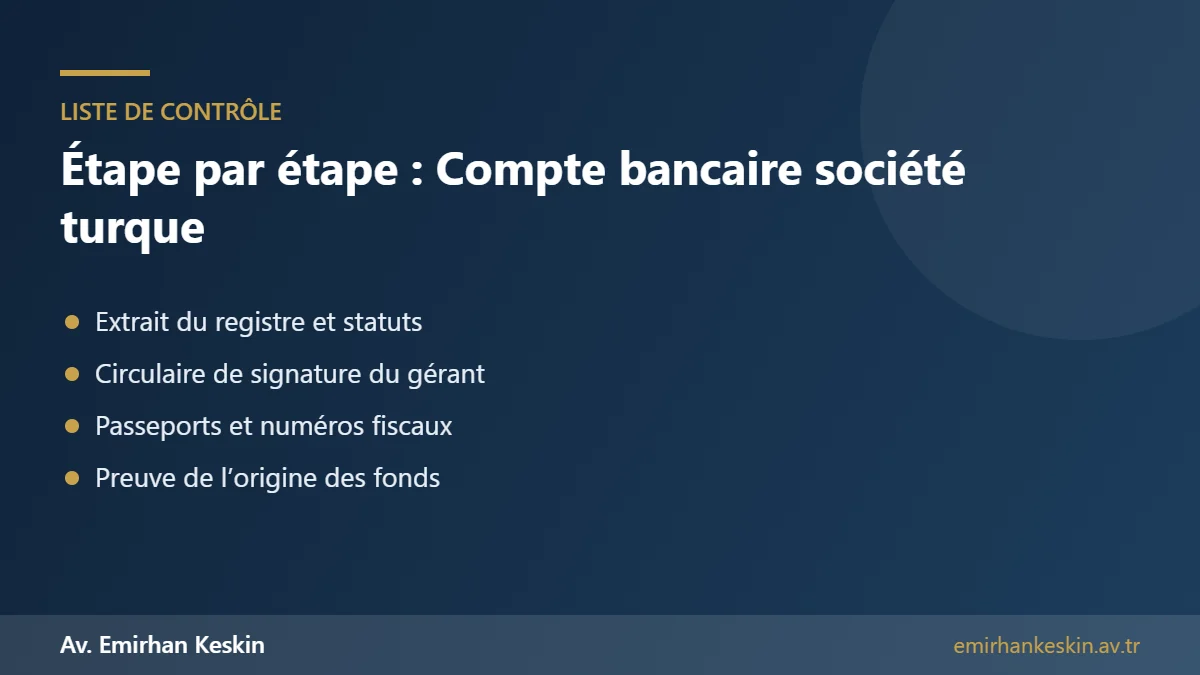
La banque demande en général l’extrait du registre du commerce, les statuts publiés au Journal officiel du commerce, le certificat d’enregistrement fiscal, la circulaire de signature (imza sirküleri) du gérant établie par un notaire turc et l’adresse du siège avec un justificatif. Pour une société nouvellement créée, la banque peut aussi demander le procès-verbal de constitution et la liste des associés.
Ces documents sont en turc et sont délivrés en Turquie. Il est utile d’en obtenir plusieurs copies certifiées dès la création, car chaque banque conserve les originaux ou des copies légalisées.
Les documents des associés et des gérants
Pour chaque associé personne physique et chaque gérant étranger, la banque demande le passeport, le numéro fiscal turc, une adresse de résidence et parfois un justificatif de domicile récent. Pour un associé personne morale française, elle demande l’extrait Kbis, les statuts, la liste des dirigeants et la structure de détention, le tout apostillé et traduit.
La banque doit identifier le bénéficiaire effectif, c’est-à-dire la personne physique qui détient ou contrôle en dernier ressort la société. Lorsque l’associé est une société française appartenant elle-même à un groupe, il faut remonter la chaîne de détention jusqu’aux personnes physiques. Ce travail doit être préparé en amont pour éviter des allers-retours.
L’activité et l’origine des fonds
La banque veut comprendre ce que fera la société : nature de l’activité, clients et fournisseurs principaux, pays concernés, volume prévisible des opérations et origine des fonds apportés au capital. Un court mémorandum décrivant le projet, accompagné de contrats, de bons de commande ou d’un plan d’affaires, facilite considérablement l’ouverture du compte bancaire.
Pour l’apport en capital, la banque demande souvent la preuve de l’origine des fonds de l’associé : relevés bancaires français, bilans de la société mère ou justificatifs de revenus. Les fonds doivent être transférés par virement depuis un compte au nom de l’associé, et non par des tiers.
La présence physique du gérant
Certaines banques exigent que le gérant ou au moins un signataire se présente en personne à l’agence pour l’ouverture du compte bancaire et la signature des documents. D’autres acceptent un mandataire muni d’une procuration notariée détaillée, éventuellement complétée par une vérification à distance.
Pour un associé résidant en France, il peut être judicieux de désigner un gérant résidant en Turquie, ou de prévoir un court déplacement coordonné avec d’autres formalités. Le choix de la banque en fonction de sa politique vis-à-vis des clients étrangers fait gagner un temps considérable.
Comptes en livres turques et en devises
Une société turque peut détenir un compte en livres turques et des comptes en devises, par exemple en euros ou en dollars. Les apports en capital en devises sont convertis ou conservés selon les instructions de la société et la réglementation applicable.
Il faut toutefois tenir compte de la réglementation turque sur la protection de la valeur de la monnaie turque, qui impose dans certains cas de conclure en livres turques les contrats entre résidents, par exemple certains baux et ventes, sauf exceptions. Les sociétés exportatrices sont par ailleurs soumises à des obligations de rapatriement des recettes d’exportation, dont les modalités évoluent régulièrement.
Transferts vers la France
La loi n° 4875 garantit aux investisseurs étrangers le libre transfert à l’étranger des bénéfices nets, des dividendes, du produit de cession ou de liquidation et des remboursements de prêts. Ces transferts passent par la banque, qui vérifie les justificatifs : décision de distribution, preuve du paiement de la retenue à la source, contrat de prêt ou acte de cession.
Un transfert important sans justification peut être retardé ou signalé. Il est donc recommandé de préparer chaque transfert avec l’expert-comptable et de conserver un dossier complet.
Que faire en cas de refus du compte bancaire ?
Les banques ne sont pas tenues d’accepter un client et motivent rarement leurs refus en détail. Un refus n’empêche pas de s’adresser à une autre banque. Il est utile d’identifier la cause probable : document manquant, activité mal décrite, pays à risque dans la chaîne de détention ou absence de présence en Turquie.
Une nouvelle demande mieux préparée, auprès d’une banque habituée aux clients étrangers, aboutit souvent. Les banques de participation et les filiales de banques internationales ont parfois des politiques différentes, qu’il convient de comparer.
Obligations déclaratives en France
Un résident fiscal français qui dispose d’un pouvoir de signature ou d’une procuration sur un compte bancaire ouvert à l’étranger, y compris le compte de sa société turque, doit en principe le déclarer à l’administration fiscale française avec sa déclaration de revenus. L’absence de déclaration est sanctionnée par des amendes.
Par ailleurs, l’échange automatique de renseignements financiers entre la France et la Turquie permet à l’administration française d’être informée de certains comptes. Une gestion transparente évite tout risque.
Le déroulement type de l’ouverture d’un compte bancaire
En pratique, l’ouverture d’un compte bancaire pour une société à associé français se déroule en plusieurs temps. Le conseiller de la banque reçoit d’abord une présentation du projet et une liste des documents. Le dossier est ensuite transmis au service conformité, qui peut poser des questions complémentaires sur l’activité, les partenaires ou la structure de détention. Après validation, un rendez-vous de signature est fixé, au cours duquel les signataires remplissent les formulaires d’ouverture, les contrats de services et les déclarations relatives au bénéficiaire effectif.
Le délai varie de quelques jours à plusieurs semaines selon la banque et la complexité du dossier. Il est raisonnable de prévoir un mois entre l’immatriculation de la société et l’ouverture effective du compte bancaire, et d’informer en conséquence les fournisseurs et les clients.
Les services associés au compte bancaire
Une fois le compte bancaire ouvert, la société peut demander l’accès à la banque en ligne, des cartes professionnelles, des terminaux de paiement, des lignes de crédit, des garanties bancaires ou des services de commerce extérieur comme le crédit documentaire. Chaque service fait l’objet d’une analyse séparée et peut nécessiter des documents supplémentaires, notamment des états financiers.
Pour une société nouvelle sans historique, l’accès au crédit est limité. Une garantie de la société mère française ou un dépôt en garantie peut faciliter l’obtention de financements. Il faut aussi prévoir les pouvoirs bancaires : signature individuelle ou conjointe, plafonds et délégations, conformément aux statuts et à la circulaire de signature.
La mise à jour des informations
La banque doit tenir à jour les informations sur son client. Toute modification de la gérance, de la répartition du capital, du siège ou de l’activité doit être communiquée rapidement, avec les documents du registre du commerce. Une banque qui constate des informations obsolètes peut restreindre le compte bancaire jusqu’à leur mise à jour.
Lors d’une cession de parts à un nouvel associé étranger, la banque réalise une nouvelle vérification du bénéficiaire effectif. Cette étape doit être anticipée dans le calendrier de la cession, afin que la société ne se retrouve pas temporairement privée de l’usage de son compte bancaire.
Exemple pratique
Une SARL d’import-export créée à Mersin par une entrepreneuse résidant à Bordeaux voit sa première demande de compte bancaire refusée : le dossier ne contenait qu’une description sommaire de l’activité et l’apport avait été viré depuis le compte d’un cousin. Après une nouvelle préparation, comprenant un mémorandum détaillé, des contrats de fourniture, la preuve de l’origine des fonds et un nouveau virement depuis son propre compte, le compte est ouvert dans une autre banque en trois semaines.
Les erreurs fréquentes
La première erreur est de présenter un dossier incomplet ou une description vague de l’activité. La deuxième est de faire transférer l’apport en capital par un tiers ou depuis un compte qui n’est pas au nom de l’associé. La troisième est de choisir une banque sans vérifier sa politique envers les clients étrangers.
Enfin, beaucoup d’entrepreneurs oublient que la banque continue de surveiller le compte après l’ouverture. Des opérations inhabituelles non justifiées peuvent entraîner des demandes d’explications, des restrictions, voire une clôture du compte.
Paiements par carte et plateformes en ligne
Les sociétés qui vendent en ligne doivent souvent ouvrir, en plus du compte bancaire classique, un contrat d’acceptation de paiements par carte avec une banque ou un établissement de paiement agréé. Ces prestataires procèdent à leurs propres vérifications, examinent le site internet, les conditions générales de vente et la politique de remboursement. Les ventes à des consommateurs étrangers peuvent également impliquer des obligations douanières et fiscales particulières, qu’il est préférable de clarifier avant le lancement de l’activité. Un échange préalable avec le prestataire de paiement sur les secteurs acceptés évite aussi un refus tardif.
Notre accompagnement depuis Mersin
Notre cabinet d’avocats à Mersin accompagne des sociétés turques détenues par des résidents français dans l’ouverture de leur compte bancaire, partout en Turquie : préparation du dossier KYC, mémorandum d’activité, traductions, coordination avec la banque et accompagnement lors du rendez-vous à l’agence. Nous intervenons aussi en cas de blocage ou de clôture d’un compte.
Chaque dossier est examiné individuellement ; cet article constitue une information générale à jour en 2026 et ne remplace pas un conseil juridique personnalisé.
Questions fréquentes
Pourquoi la banque demande-t-elle autant de documents ?
Les banques turques sont tenues, par la loi n° 5549 et sa réglementation, d’identifier leurs clients et le bénéficiaire effectif, de comprendre l’activité et l’origine des fonds ; ces contrôles sont renforcés en présence d’associés étrangers.
Le gérant doit-il venir en Turquie pour ouvrir le compte bancaire ?
Cela dépend de la banque : certaines exigent la présence physique du gérant ou d’un signataire, d’autres acceptent un mandataire muni d’une procuration détaillée.
Qu’est-ce que le bénéficiaire effectif ?
C’est la ou les personnes physiques qui détiennent ou contrôlent en dernier ressort la société ; la banque doit les identifier même lorsque l’associé est une société française.
Peut-on ouvrir un compte en euros ?
Oui, une société turque peut détenir des comptes en devises en plus de son compte en livres turques ; certaines opérations entre résidents doivent toutefois être conclues en livres turques.
Pourquoi une banque refuse-t-elle d’ouvrir le compte bancaire ?
Pour des documents incomplets, une activité mal expliquée, une origine des fonds non justifiée, un lien avec des pays à risque ou l’absence de présence effective en Turquie.
Peut-on transférer librement l’argent en France ?
Les transferts de capitaux et de dividendes vers l’étranger sont en principe libres pour les investisseurs étrangers, sous réserve des obligations fiscales et de justification.
Faut-il déclarer le compte en France ?
Le résident fiscal français qui dispose d’une procuration ou d’un pouvoir de signature sur un compte à l’étranger doit en principe le déclarer à l’administration fiscale française.
Articles liés et sources officielles
Articles liés: Compte de société turque gelé ou clôturé · Créer une SARL en Turquie sans se déplacer · Blanchiment d’argent en Turquie · Recouvrer un prêt d’actionnaire étranger · Convention fiscale franco-turque
Sources officielles: Loi n° 5549 sur la prévention du blanchiment des produits du crime · Loi bancaire turque n° 5411 · MASAK – Autorité turque de renseignement financier · BDDK – Autorité turque de régulation bancaire · impots.gouv.fr – Déclaration des comptes à l’étranger
Cet article est une information juridique générale et ne remplace pas un conseil adapté à votre dossier. Les délais et les preuves doivent être vérifiés au vu de vos documents.
Pour faire examiner votre dossier, contactez-nous via notre page de contact. Notre cabinet est situé à Mersin et représente des clients de France dans toute la Turquie par procuration.