

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin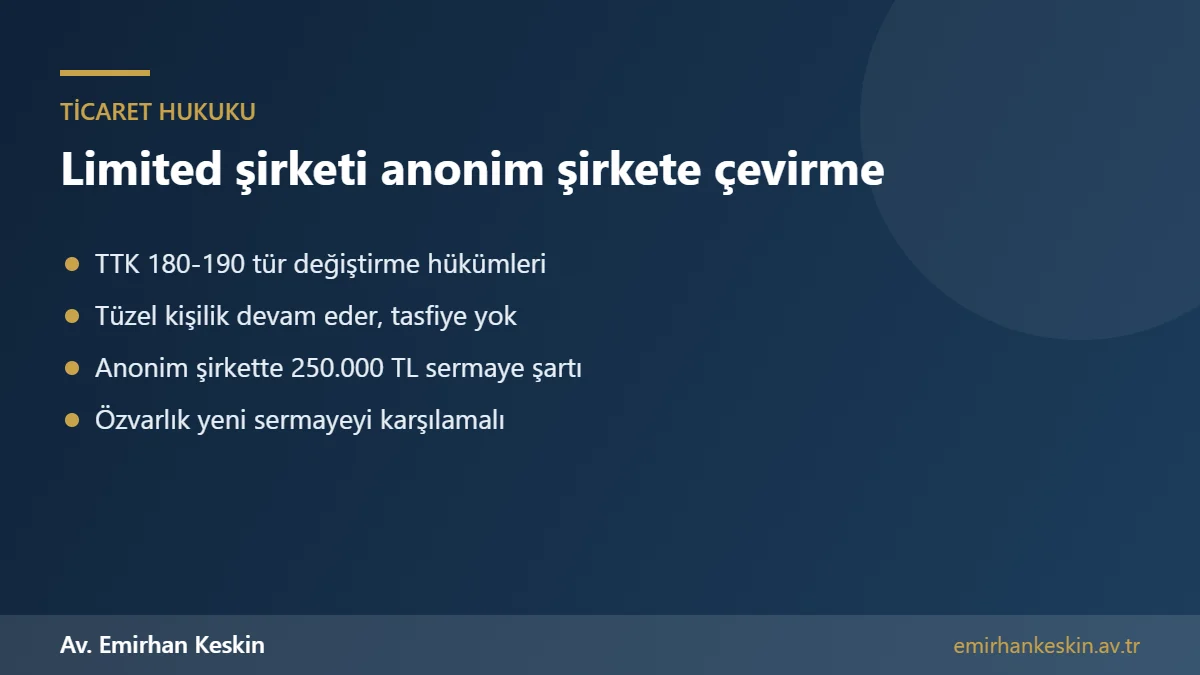
Limited şirketi anonim şirkete çevirmek, Türk Ticaret Kanunu’nun 180 ile 190. maddeleri arasında düzenlenen tür değiştirme yoluyla yapılır; bu işlemde şirket tasfiye edilmez, tüzel kişiliği, malvarlığı, sözleşmeleri ve vergi kimliği kesintisiz olarak devam eder. Tür değiştirme için yönetim organı tarafından bir tür değiştirme planı ve kural olarak bir tür değiştirme raporu hazırlanır, ortakların inceleme hakkı tanınır, ortaklar kurulu kanunda öngörülen nitelikli çoğunlukla karar alır ve işlem ticaret siciline tescil edilir.
Anonim şirkete dönüşümde 2026 yılında asgari esas sermaye 250.000 TL’dir ve şirketin özvarlığının yeni türün sermayesini karşılaması gerekir. Küçük ve orta büyüklükteki işletmeler, tüm ortakların onayıyla tür değiştirme raporu düzenlenmesinden ve inceleme hakkından vazgeçebilir. Şartlarına uygun tür değiştirme işlemi, kurumlar vergisi mevzuatı bakımından vergisiz olarak yapılabilir.
Bu rehberde limited şirketin anonim şirkete neden çevrildiğini, tür değiştirmenin aşamalarını, karar çoğunluklarını, sermaye ve özvarlık şartını, ortakların haklarını, alacaklıların korunmasını, vergisel sonuçları ve uygulamada sık yapılan hataları açık ve net biçimde anlatıyoruz.
Limited şirketi anonim şirkete çevirme nedenleri
Limited şirketi anonim şirkete çevirme kararının en yaygın nedeni, pay devrinin kolaylaştırılması ve yatırımcı alınmasıdır. Limited şirkette pay devri noterde yapılan yazılı sözleşmeyle ve ortaklar kurulunun onayıyla gerçekleşirken, anonim şirkette nama yazılı paylar kural olarak ciro ve pay defterine kayıt yoluyla devredilir. Girişim sermayesi fonları, melek yatırımcılar ve kurumsal yatırımcılar çoğu zaman anonim şirket yapısını tercih eder. Halka arz veya borçlanma aracı ihracı hedefleyen şirketlerin de anonim şirket olması gerekir.
İkinci önemli neden, ortak sayısının artması ve yönetimin kurumsallaşmasıdır. Anonim şirkette yönetim kurulu, genel kurul ve imtiyazlı pay yapıları daha esnek şekilde düzenlenebilir. Ayrıca bazı ihale ve lisans süreçlerinde, bankacılık ilişkilerinde veya yabancı ortaklıklarda anonim şirket yapısı daha güvenilir görülebilir. Limited şirket ortaklarının şirketin kamu borçlarından sermaye payları oranında sorumlu olması da bazı ortakların anonim şirkete geçişi tercih etmesinde etkili olmaktadır.
Anonim şirkete çevirme şirketi tasfiye eder mi?
Hayır. Tür değiştirme, şirketin hukuki kişiliğini sona erdirmeden yalnızca hukuki türünü değiştiren bir işlemdir. Türk Ticaret Kanunu’nun 180. maddesi uyarınca bir şirket, hukuki ilişkileri değişmeksizin hukuki türünü değiştirebilir. Bu nedenle şirketin tüm alacakları, borçları, sözleşmeleri, taşınmazları, ruhsatları, çalışanlarının iş sözleşmeleri ve vergi numarası tür değiştirmeden sonra da aynen devam eder. Yeni bir şirket kurulup eski şirketin tasfiye edilmesine gerek yoktur.
Bu özellik, anonim şirkete çevirme işlemini şirket kapatıp yeniden kurmaya göre çok daha avantajlı kılar. Ancak şirket unvanındaki “limited şirketi” ibaresinin “anonim şirketi” olarak değiştirilmesi nedeniyle bankalar, tedarikçiler, müşteriler ve resmî kurumlar nezdinde unvan güncellemesi yapılması gerekir. Tapu kayıtları, araç ruhsatları ve marka tescilleri gibi sicillerde de unvan değişikliğinin işlenmesi gerekir.
Anonim şirkete çevirme aşamaları
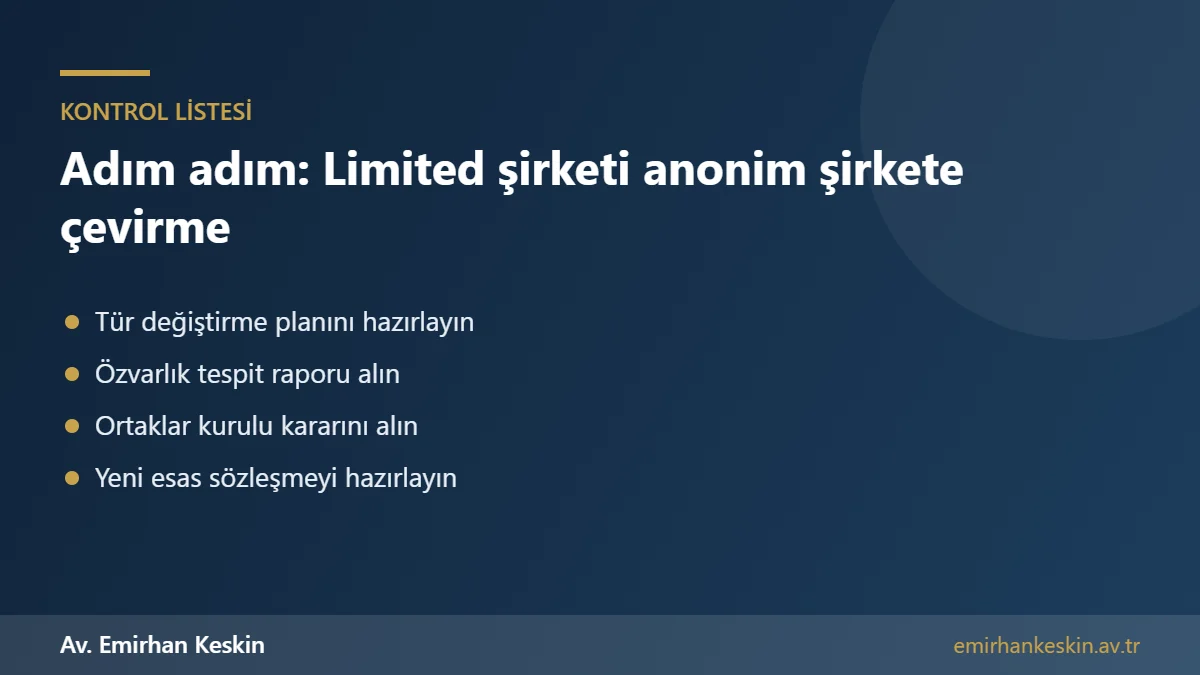
Birinci aşama, şirketin yönetim organı olan müdür veya müdürler kurulu tarafından tür değiştirme planının hazırlanmasıdır. Planda şirketin mevcut ve yeni unvanı, merkezi, yeni türü, ortakların anonim şirkette sahip olacakları paylar ve yeni esas sözleşme yer alır. İkinci aşama, tür değiştirme raporunun hazırlanmasıdır. Raporda tür değiştirmenin amacı ve sonuçları, yeni türün kuruluş şartlarının yerine getirildiği, yeni esas sözleşme ve ortakların hukuki durumundaki değişiklikler açıklanır.
Üçüncü aşama, ortakların inceleme hakkıdır. Ortaklar, karar alınmadan önce kanunda öngörülen süre boyunca tür değiştirme planını, raporu ve son üç yılın finansal tablolarını şirket merkezinde inceleyebilir. Türk Ticaret Kanunu, küçük ve orta büyüklükteki işletmelerin tüm ortakların onayıyla tür değiştirme raporu düzenlenmesinden ve inceleme hakkından vazgeçebilmesine imkân tanır; bu durum işlemi önemli ölçüde hızlandırır.
Dördüncü aşama, ortaklar kurulunun tür değiştirme kararını almasıdır. Limited şirketlerde bu karar, Türk Ticaret Kanunu’nun 621. maddesinde düzenlenen önemli kararlar arasında yer alır ve kanunda öngörülen nitelikli çoğunlukla alınır. Beşinci aşama ise kararın ve yeni esas sözleşmenin ticaret siciline tescil ettirilmesi ve Türkiye Ticaret Sicili Gazetesi’nde ilan edilmesidir. Tür değiştirme, tescil ile hüküm doğurur.
Anonim şirkete çevirmede sermaye ve özvarlık şartı
Limited şirketin anonim şirkete dönüşebilmesi için yeni türün kuruluş şartlarının sağlanması gerekir. Bu şartların başında asgari sermaye gelir: 2026 yılında anonim şirketlerde asgari esas sermaye 250.000 TL’dir. Sermayesi bu tutarın altında olan bir limited şirket, tür değiştirmeyle birlikte veya öncesinde sermayesini artırmalıdır. Sermayesini yeni asgari tutarlara uyumlu hâle getirmemiş limited şirketlerin, 50.000 TL’lik limited şirket asgari sermayesine uyum yükümlülüğünü de ayrıca takip etmesi gerekir.
Tür değiştirmede, şirketin özvarlığının, yani varlıklarından borçlarının düşülmesiyle bulunan net değerinin, anonim şirketin esas sermayesini karşılaması aranır. Uygulamada bu durum, mahkemece atanan bilirkişi veya yeminli mali müşavir tarafından hazırlanan özvarlık tespit raporuyla belgelenir. Özvarlık yeni sermayeyi karşılamıyorsa, eksik kısım nakit sermaye artırımıyla tamamlanmalıdır. Zarar eden ve özvarlığı eriyen bir şirketin tür değiştirmeden önce mali durumunun düzeltilmesi gerekir.
Ortakların hakları ve payların korunması
Tür değiştirmede ortakların şirketteki payları ve hakları korunur. Türk Ticaret Kanunu, tür değiştiren şirketin ortaklarının yeni türde de paylarına ve haklarına uygun pay ve haklara sahip olmasını güvence altına alır. Limited şirketteki esas sermaye payları, anonim şirkette aynı oranda paylara dönüştürülür. İmtiyazlı paylar varsa, bu imtiyazların yeni türde nasıl karşılanacağı tür değiştirme planında açıkça düzenlenmelidir.
Tür değiştirme kararına katılmayan veya ortaklık haklarının korunmadığını düşünen ortaklar, kanunda öngörülen süre içinde dava açabilir. Ortaklar kurulu kararının iptali veya ortaklık haklarının değerine uygun bir denkleştirme ödenmesi bu davaların konusunu oluşturabilir. Bu nedenle tür değiştirme planında payların dağılımının ve ortakların haklarının şeffaf şekilde düzenlenmesi, uyuşmazlık riskini azaltır.
Alacaklıların ve çalışanların korunması
Tür değiştirme şirketin tüzel kişiliğini sona erdirmediği için şirket alacaklılarının alacakları aynen devam eder. Şirket borçları, tür değiştirmeden sonra anonim şirket tarafından ödenmeye devam edilir. Limited şirket ortaklarının, tür değiştirmeden önce doğmuş kamu borçlarına ilişkin kişisel sorumluluklarının tür değiştirmeyle kendiliğinden ortadan kalkmayacağı da göz önünde bulundurulmalıdır; bu konuda 6183 sayılı Kanun ve vergi mevzuatındaki hükümler ayrıca değerlendirilir.
Çalışanların iş sözleşmeleri de tür değiştirmeden etkilenmez; işveren aynı tüzel kişilik olarak devam ettiğinden kıdem süreleri ve haklar korunur. SGK işyeri kaydı ve çalışanların bildirimleri bakımından ise yalnızca unvan güncellemesi yapılır.
Anonim şirkete çevirmenin vergisel sonuçları
Kurumlar Vergisi Kanunu, sermaye şirketlerinin başka bir sermaye şirketine dönüşmesini vergisiz bir işlem olarak kabul eder. Bu kapsamda limited şirketin anonim şirkete dönüşmesi, kurumlar vergisi bakımından bir tasfiye gibi değerlendirilmez ve tür değiştirme nedeniyle ayrıca kurumlar vergisi doğmaz. Şirketin vergi numarası, beyanname dönemleri ve geçmiş vergi yükümlülükleri aynen devam eder.
Ancak tür değiştirme sırasında yapılan sermaye artırımı, değerleme veya ayni sermaye konulması gibi işlemlerin ayrıca vergi ve harç sonuçları olabilir. Tür değiştirmenin hangi hesap döneminde yapılacağı, kâr dağıtımı ve geçmiş yıl zararlarının durumu gibi konuların mali müşavirle birlikte planlanması tavsiye edilir.
Anonim şirkete geçişten sonra yeni yükümlülükler
Tür değiştirmeyle birlikte şirketin organ yapısı değişir. Limited şirketteki müdür veya müdürler kurulunun yerini yönetim kurulu, ortaklar kurulunun yerini genel kurul alır. Anonim şirkette pay defteri, yönetim kurulu karar defteri ve genel kurul toplantı ve müzakere defteri tutulmalıdır. Esas sermayesi 1.250.000 TL veya daha fazla olan anonim şirketler için Avukatlık Kanunu’nun 35. maddesi uyarınca sözleşmeli avukat bulundurma zorunluluğu da doğar.
Ayrıca anonim şirket yönetim kurulu üyelerinin sorumluluğu, Türk Ticaret Kanunu’nun 553. maddesi kapsamında değerlendirilir. Yönetim kurulu üyelerinin görev ve sorumluluklarının, iç yönerge ile yetki devri ve temsil yetkisinin sınırlarının yeni yapıya uygun şekilde düzenlenmesi gerekir.
Anonim şirkete çevirme için gerekli belgeler
Ticaret sicil müdürlüğüne yapılacak başvuruda genellikle şu belgeler istenir: anonim şirkete çevirme kararını içeren ortaklar kurulu kararı, yönetim organınca hazırlanan tür değiştirme planı, varsa tür değiştirme raporu veya KOBİ kapsamında rapordan vazgeçildiğine ilişkin tüm ortakların onayı, şirketin özvarlığını gösteren tespit raporu, yeni esas sözleşme, yeni yönetim kurulu üyelerinin görevi kabul beyanları ve imza beyannameleri ile son finansal tablolar. Sermaye artırımı da yapılıyorsa, artırılan sermayenin ödendiğine ilişkin belgeler ve Rekabet Kurumu payının ödendiğini gösteren dekont eklenir.
Belgelerin hazırlanmasında, anonim şirkete çevirme kararının ve yeni esas sözleşmenin MERSİS üzerinden düzenlenmesi gerekir. Eksik veya çelişkili belgeler başvurunun iadesine yol açar; bu nedenle başvuru öncesinde ticaret sicil müdürlüğünün güncel belge listesinin kontrol edilmesi önerilir.
Anonim şirkete çevirme ne kadar sürer?
Anonim şirkete çevirme süreci, şirketin büyüklüğüne, ortak sayısına ve özvarlık tespitinin ne kadar sürede yapıldığına göre değişir. Tüm ortakların uzlaştığı ve KOBİ kolaylığından yararlanılan bir şirkette süreç birkaç hafta içinde tamamlanabilir. İnceleme hakkının kullanılması, bilirkişi raporunun mahkeme aracılığıyla alınması veya ortaklar arasında anlaşmazlık bulunması hâlinde süre uzar. Sürecin hesap dönemi sonuna denk getirilmesi, finansal tabloların hazırlanması ve vergisel işlemler bakımından kolaylık sağlayabilir.
Anonim şirkete çevirme mi, yeni şirket kurmak mı?
Bazı girişimciler limited şirketi anonim şirkete çevirme yerine yeni bir anonim şirket kurup faaliyetleri bu şirkete aktarmayı düşünür. Ancak bu yöntem, sözleşmelerin, ruhsatların, taşınmazların ve çalışanların yeni şirkete devri gibi pek çok ayrı işlem gerektirir; devirlerin vergi ve harç sonuçları doğabilir ve eski şirketin tasfiyesi ayrıca zaman ve maliyet yaratır. Tür değiştirmede ise tüm bu hukuki ilişkiler kendiliğinden devam ettiği için, mevcut faaliyeti olan bir şirket bakımından anonim şirkete çevirme çoğu zaman daha hızlı ve daha az maliyetli bir yoldur.
Yeni şirket kurmak ise ancak mevcut limited şirketin geçmişinden kaynaklanan önemli borç veya uyuşmazlık riskleri bulunduğunda ve faaliyetin temiz bir yapıyla yeniden başlatılması istendiğinde değerlendirilebilir. Bu durumda dahi mevcut şirketin alacaklılarına karşı mal kaçırma iddialarıyla karşılaşılmaması için işlemlerin hukuka uygun şekilde planlanması gerekir.
Yatırımcı alımı öncesinde anonim şirkete çevirme
Yatırım turu öncesinde limited şirketi anonim şirkete çevirme, uygulamada sık karşılaşılan bir durumdur. Yatırımcılar, yatırım yapacakları şirketin anonim şirket olmasını, pay sahipleri sözleşmesinde öngörülen imtiyazlı paylar, sulandırmaya karşı koruma ve çıkış hakları gibi düzenlemelerin esas sözleşmeye yansıtılmasını ister. Bu nedenle anonim şirkete çevirme işlemi, yatırım sözleşmesinin müzakeresiyle birlikte planlanmalı ve yeni esas sözleşme yatırımcının talepleri dikkate alınarak hazırlanmalıdır.
Ortaklar arasında anlaşmazlık varsa
Ortaklardan bazılarının anonim şirkete çevirme kararına karşı çıkması hâlinde, kararın kanunda öngörülen nitelikli çoğunluğa ulaşıp ulaşmadığı belirleyici olur. Çoğunluk sağlanırsa karar alınabilir; ancak karşı oy veren ortaklar, kararın kanuna veya esas sözleşmeye aykırı olduğu veya ortaklık haklarının korunmadığı iddiasıyla dava açabilir. Ayrıca limited şirketlerde ortağın haklı sebeple şirketten çıkma hakkı da bulunduğundan, tür değiştirmeye karşı çıkan ortak bu yola başvurmayı değerlendirebilir. Bu nedenle tartışmalı ortaklık yapılarında anonim şirkete çevirme öncesinde ortaklar arasında bir anlaşma sağlanması, işlemin ilerleyen aşamada iptal riskini azaltır.
Uygulamada ortaklardan birinin payının, tür değiştirme öncesinde diğer ortaklar veya şirket tarafından satın alınması ya da ayrılan ortağa ayrılma akçesi ödenmesi, uyuşmazlığı çözmenin sık başvurulan yollarıdır. Bu tür anlaşmaların yazılı ve ayrıntılı şekilde yapılması gerekir.
Anonim şirkete çevirmede sık yapılan hatalar
En sık hata, özvarlık tespitinin yapılmadan veya güncel olmayan finansal tablolarla işlem başlatılmasıdır. İkinci hata, imtiyazlı payların ve ortaklar arasındaki özel düzenlemelerin yeni esas sözleşmeye aktarılmamasıdır. Üçüncü hata, unvan değişikliğinin tapu, araç, marka, banka ve sözleşme kayıtlarına işlenmesinin ihmal edilmesidir. Dördüncü hata ise anonim şirkete geçişle birlikte doğan avukat bulundurma ve defter tutma yükümlülüklerinin gözden kaçırılmasıdır.
Doğru planlanmış bir dönüşüm, şirketin büyüme hedeflerine uygun bir hukuki yapıya kesintisiz geçmesini sağlar ve yatırımcılar, bankalar ve iş ortakları nezdinde şirketin güvenilirliğini artırır.
Mersin’de ve Türkiye genelinde tür değiştirme işlemleri
Ofisimiz Mersin’dedir; Mersin ve Türkiye genelindeki limited şirketlerin anonim şirkete tür değiştirmesi, tür değiştirme planı ve raporunun hazırlanması, ortaklar kurulu kararlarının düzenlenmesi, yeni esas sözleşme ve pay sahipleri sözleşmesi hazırlanması ile ticaret sicil işlemleri konusunda hukuki destek veriyoruz.
Sık sorulan sorular
Limited şirket anonim şirkete çevrilebilir mi?
Evet. TTK 180-190 uyarınca tür değiştirme yoluyla, tasfiye olmadan anonim şirkete dönüştürülebilir.
Tür değiştirmede şirketin vergi numarası değişir mi?
Hayır. Tüzel kişilik devam ettiği için vergi numarası, sözleşmeler ve borçlar aynen devam eder.
Anonim şirkete geçişte sermaye ne olmalı?
2026 yılında en az 250.000 TL olmalı ve şirketin özvarlığı bu sermayeyi karşılamalıdır.
Tür değiştirme raporu zorunlu mu?
Kural olarak evet; ancak küçük ve orta büyüklükteki işletmeler tüm ortakların onayıyla rapordan ve inceleme hakkından vazgeçebilir.
Tür değiştirme vergi doğurur mu?
Şartlarına uygun tür değiştirme kurumlar vergisi bakımından vergisizdir; sermaye artırımı gibi ek işlemlerin ayrıca sonuçları olabilir.
Ortaklar kurulu hangi çoğunlukla karar alır?
Tür değiştirme TTK 621’deki önemli kararlar arasındadır ve kanunda öngörülen nitelikli çoğunlukla alınır.
Tür değiştirme ne zaman hüküm doğurur?
Ticaret siciline tescil ile hüküm doğurur ve Türkiye Ticaret Sicili Gazetesi’nde ilan edilir.
Çalışanların hakları etkilenir mi?
Hayır. İşveren aynı tüzel kişilik olarak devam ettiğinden iş sözleşmeleri ve kıdem süreleri korunur.
Anonim şirkete çevirme ne kadar sürer?
Tüm ortakların uzlaştığı ve KOBİ kolaylığından yararlanılan şirketlerde birkaç hafta sürebilir; bilirkişi raporu ve anlaşmazlık süreyi uzatır.
Tür değiştirmeye karşı çıkan ortak ne yapabilir?
Kararın iptali için dava açabilir veya haklı sebeple çıkma yolunu değerlendirebilir.
Anonim şirkete çevirmek yerine yeni şirket kurmak daha mı iyi?
Mevcut faaliyeti olan bir şirkette tür değiştirme genellikle daha hızlı ve ucuzdur; çünkü sözleşmeler, ruhsatlar ve çalışanlar kendiliğinden devam eder.
Unvan değişikliğini nerelere bildirmeliyim?
Bankalar, tapu ve araç sicilleri, marka tescilleri, tedarikçiler, müşteriler ve resmî kurumlar nezdinde unvan güncellenmelidir.
Yatırımcı almadan önce anonim şirkete çevirmeli miyim?
Yatırımcıların çoğu anonim şirket yapısını tercih eder; dönüşümün yatırım sözleşmesiyle birlikte planlanması önerilir.
İlgili konular ve resmî kaynaklar
İlgili yayınlar: Anonim şirket nasıl kurulur? · Şirket sermayesi asgari tutar uyum süresi · Limited şirket ortağı ve müdürün sorumluluğu · Limited şirket hisse devri · Yönetim kurulu üyesinin TTK 553 sorumluluğu
Resmî kaynaklar: 6102 sayılı Türk Ticaret Kanunu (m.180-190, 621) · 5520 sayılı Kurumlar Vergisi Kanunu · 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun · Ticaret Bakanlığı İç Ticaret Genel Müdürlüğü
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Dosyanızı değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz. Ofisimiz Mersin’dedir; Türkiye’nin her yerindeki dosyalara vekâletname ile hizmet veriyoruz.