

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin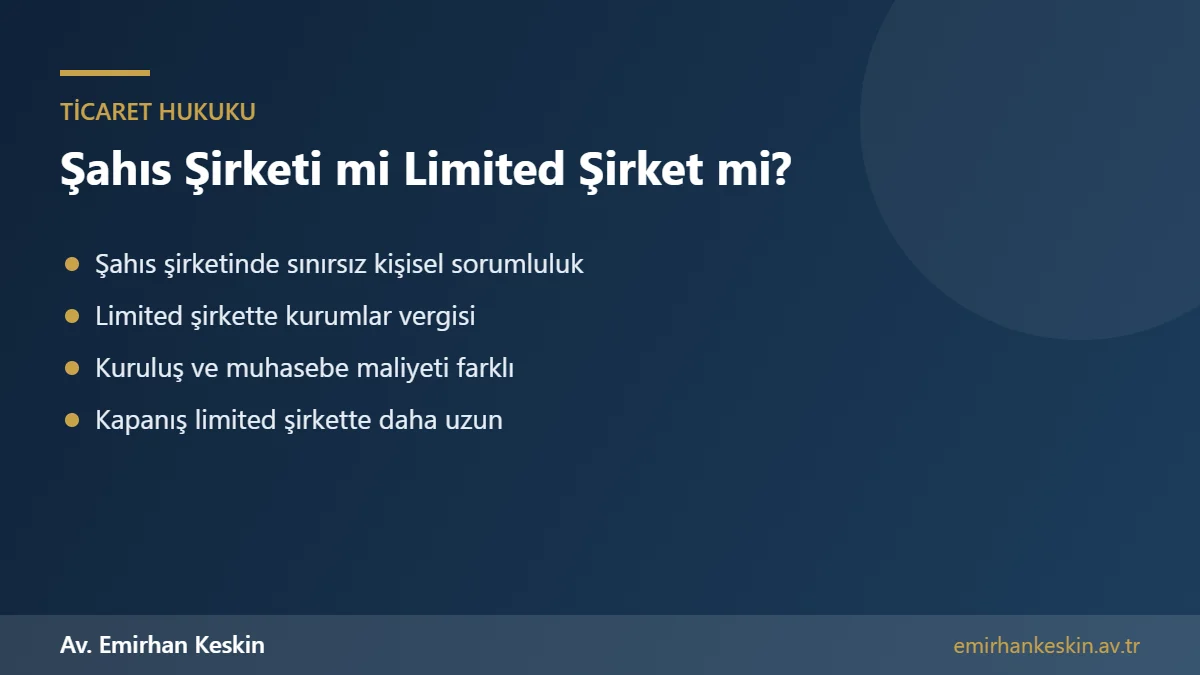
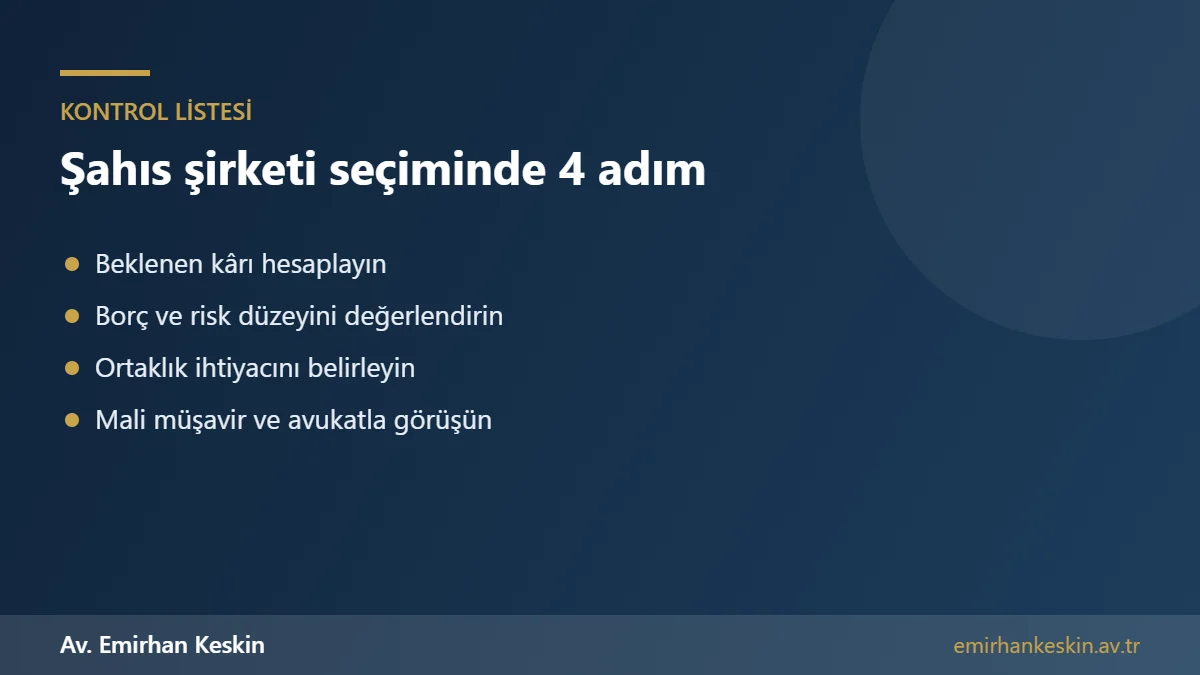
Şahıs şirketi, işletme sahibinin tek başına ve tüm kişisel malvarlığıyla sorumlu olduğu, kazancın gelir vergisi tarifesine göre artan oranlı vergilendirildiği bir işletme türüdür. Limited şirket ise ayrı bir tüzel kişiliğe sahiptir; kazancı kurumlar vergisine tabidir ve ortaklar kural olarak şirket borçlarından taahhüt ettikleri sermaye ile sınırlı sorumludur. Düşük ve orta ölçekli kazançlarda şahıs şirketi daha basit ve ucuz bir yapı sunarken, kazanç arttıkça ve ticari risk büyüdükçe limited şirket daha avantajlı hâle gelir. Seçim yapılırken beklenen kâr, borç riski, ortaklık ihtiyacı ve muhasebe maliyetleri birlikte değerlendirilmelidir.
Yeni bir işe başlayan girişimcilerin karşılaştığı ilk ve en önemli sorulardan biri, hangi işletme türünü seçecekleridir. Bu karar yalnızca vergi yükünü değil, işletme sahibinin kişisel malvarlığının korunmasını, bankalarla ve iş ortaklarıyla ilişkileri, ileride yatırımcı bulma imkânını ve işin kapatılması gerektiğinde izlenecek süreci de doğrudan etkiler. Bu rehberde iki yapıyı vergi, sorumluluk, maliyet ve yönetim açısından karşılaştırarak hangi durumda hangisinin daha uygun olabileceğini açıklıyoruz.
Şahıs şirketi nedir?
Hukuki açıdan şahıs şirketi, ayrı bir tüzel kişiliği bulunmayan ve gerçek kişi tarafından işletilen bir ticari işletmedir. Günlük dilde şirket olarak anılsa da, işletme ile sahibi arasında hukuken bir ayrım yoktur. Ticari işletmeyi işleten kişi, Türk Ticaret Kanunu anlamında tacir sıfatını kazanır veya faaliyetin niteliğine göre esnaf olarak kabul edilir. İşletmenin tüm hak ve borçları doğrudan işletme sahibine aittir.
Bu yapının kuruluşu oldukça basittir. Vergi dairesine işe başlama bildirimi yapılır, faaliyete göre ticaret sicili veya esnaf sicili kaydı yaptırılır ve ilgili meslek odasına üye olunur. Kuruluş için asgari bir sermaye şartı bulunmaz. Bu nedenle küçük ölçekli işletmeler, serbest çalışanlar ve yeni başlayan girişimciler için ilk tercih çoğunlukla bu yapı olmaktadır.
Limited şirket nedir?
Limited şirket, 6102 sayılı Türk Ticaret Kanunu'nun 573 ve devamı maddelerinde düzenlenen, bir veya daha fazla gerçek ya da tüzel kişi tarafından bir ticaret unvanı altında kurulan sermaye şirketidir. Ortak sayısı elliyi geçemez. Şirketin kendine ait bir tüzel kişiliği, malvarlığı ve vergi kimliği vardır. Şirket borçlarından kural olarak yalnızca şirket malvarlığı sorumludur ve ortaklar yalnızca taahhüt ettikleri sermaye payını ödemekle yükümlüdür.
Limited şirketin kurulabilmesi için esas sözleşme hazırlanması, ticaret siciline tescil ve asgari sermaye şartının sağlanması gerekir. Cumhurbaşkanı kararıyla belirlenen güncel asgari sermaye tutarı 50.000 TL'dir. Şirketin yönetimi, ortaklardan veya üçüncü kişilerden seçilebilen müdürler tarafından yürütülür. Kuruluş sürecinin ayrıntıları için limited şirket nasıl kurulur yazımızı inceleyebilirsiniz.
Vergi açısından karşılaştırma
Şahıs şirketi sahibi, işletmesinden elde ettiği kazanç üzerinden Gelir Vergisi Kanunu'ndaki artan oranlı tarifeye göre vergilendirilir. Bu tarifede oranlar yüzde on beşten başlar ve en üst dilimde yüzde kırka kadar çıkar. Kazanç düşükken vergi yükü görece hafifken, kazanç arttıkça uygulanan marjinal oran da yükselir. Bu nedenle yüksek kâr elde eden işletmelerde vergi yükü belirgin şekilde ağırlaşabilir.
Limited şirket ise elde ettiği kazanç üzerinden yüzde yirmi beş oranında kurumlar vergisi öder. Vergi sonrası kâr ortaklara dağıtıldığında, dağıtılan kâr payı üzerinden ayrıca stopaj kesilir ve kâr payının yarısı ortakların beyanında gelir vergisine konu olabilir. Kâr şirkette bırakılarak yeniden yatırıma yönlendirildiğinde ise yalnızca kurumlar vergisi ödenmiş olur. Bu nedenle kazancın önemli bir kısmını işletmede tutmayı planlayan girişimciler için limited şirket vergi açısından daha avantajlı olabilir.
Genç girişimcilere yönelik kazanç istisnası ve esnaf muaflığı gibi bazı vergisel avantajlardan ise yalnızca gerçek kişi işletmeleri yararlanabilir. Belirli yaş ve şartları taşıyan girişimciler, faaliyetin ilk yıllarında kazançlarının belirli bir tutarı için gelir vergisinden istisna edilir. Bu imkân, işe yeni başlayan genç girişimciler için şahıs şirketini cazip kılan önemli bir unsurdur.
Borçlardan sorumluluk
İki yapı arasındaki en önemli fark, borçlardan sorumluluk konusundadır. Şahıs şirketinde işletme sahibi, işletme borçlarından tüm kişisel malvarlığıyla sınırsız olarak sorumludur. İşletmenin ödeyemediği borçlar için alacaklılar, sahibin evine, aracına, banka hesaplarına ve diğer kişisel varlıklarına icra takibi yoluyla başvurabilir. Ticari riski yüksek faaliyetlerde bu durum, girişimcinin tüm birikimini kaybetmesine yol açabilir.
Limited şirkette ise kural olarak şirket alacaklıları yalnızca şirket malvarlığına başvurabilir. Ancak bu korumanın önemli bir istisnası vardır. 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun uyarınca, şirketten tahsil edilemeyen vergi ve sigorta prim borçları için ortaklar sermaye payları oranında, müdürler ise kanuni temsilci sıfatıyla şahsen sorumlu tutulabilir. Ayrıca ortakların banka kredilerinde kişisel kefil olması da uygulamada sıkça karşılaşılan bir durumdur. Bu nedenle sınırlı sorumluluk, tüm riskleri ortadan kaldıran mutlak bir koruma değildir.
Kuruluş ve işletme maliyetleri
Bu işletme türünün kuruluş maliyeti oldukça düşüktür. Noter ve tescil masrafları sınırlıdır ve sermaye yatırma zorunluluğu yoktur. Muhasebe tarafında da işletmenin büyüklüğüne göre işletme hesabı esasına göre defter tutulabilir, bu da aylık mali müşavirlik ücretlerinin daha düşük olmasını sağlar. Bu yönüyle küçük işletmeler için sade ve ekonomik bir yapı sunar.
Limited şirket kurmak ise daha maliyetlidir. Esas sözleşmenin hazırlanması, ticaret sicili ve oda kayıt ücretleri, asgari sermayenin taahhüdü ve bir kısmının ödenmesi gibi kalemler kuruluş maliyetini artırır. Şirketler bilanço esasına göre çift taraflı kayıt usulüyle defter tutmak zorundadır. Yıllık genel kurul toplantıları, karar defterleri ve ticaret sicili tescilleri gibi kurumsal yükümlülükler de bulunduğundan, mali müşavirlik ücretleri genellikle daha yüksektir.
Ortaklık, devir ve büyüme imkânı
Şahıs işletmesi tek kişiye aittir ve bu yapıda ortaklık kurulması mümkün değildir. İşi bir ortakla birlikte yürütmek isteyen girişimciler, adi ortaklık veya ticaret şirketi kurmak zorundadır. İşletmenin başka birine devri ise ticari işletme devri hükümlerine göre yapılır ve devralan, belirli şartlarla işletme borçlarından da sorumlu hâle gelebilir.
Limited şirkette ise yeni ortak alınması veya mevcut payların devri mümkündür. Esas sermaye payının devri, Türk Ticaret Kanunu'nun 595. maddesi uyarınca yazılı şekilde yapılmalı, imzalar noterce onaylanmalı ve esas sözleşmede aksi öngörülmedikçe genel kurul onayı alınmalıdır. Yatırımcı bulmak, sermaye artırımı yapmak ve işletmeyi kurumsallaştırmak isteyen girişimciler için limited şirket, büyümeye daha elverişli bir yapı sunar. Bankalar ve büyük kurumsal müşteriler de çoğu zaman şirket yapısını daha güvenilir bulur.
Kapanış süreci
Bu yapıda faaliyete son vermek görece kolaydır. İşletme sahibi, vergi dairesine işi bırakma bildiriminde bulunur, ticaret veya esnaf sicilinden kaydını sildirir ve oda kaydını kapatır. Bu işlemler çoğu zaman birkaç hafta içinde tamamlanabilir. Kapanışta dikkat edilmesi gereken adımlar için şahıs şirketi nasıl kapatılır yazımıza göz atabilirsiniz.
Limited şirketin kapatılması ise tasfiye sürecini gerektirir. Ortaklar genel kurulda fesih ve tasfiye kararı alır, tasfiye memuru atanır ve karar ticaret siciline tescil edilir. Alacaklılara Türkiye Ticaret Sicili Gazetesi'nde üç kez ilan yoluyla çağrı yapılır ve son ilandan itibaren en az altı ay beklenir. Bu sürecin sonunda tasfiye sonu genel kurulu yapılarak şirketin sicilden kaydı silinir. Bu nedenle kapanış hem daha uzun hem de daha maliyetlidir.
Sosyal güvenlik ve çalışan istihdamı
Şahıs şirketi sahibi, Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu uyarınca kendi adına ve hesabına çalışan sigortalı olarak Bağ-Kur kapsamında prim öder. Prim tutarı, asgari ücret esas alınarak belirlenen kazanç alt sınırı üzerinden hesaplanır ve işletmenin kâr edip etmemesinden bağımsız olarak her ay ödenmelidir. Prim borcunun birikmesi, sağlık hizmetlerinden yararlanmayı da etkileyebileceğinden düzenli takip gerektirir. İşçi çalıştırılması hâlinde ise her iki yapıda da işveren sıfatıyla işçi primlerinin ödenmesi zorunludur.
Limited şirkette ortak olan kişilerin sigortalılık durumu, şirkette müdür olup olmamalarına ve şirket dışında başka bir sigortalı çalışmalarının bulunup bulunmamasına göre değişir. Şirket müdürü olan ortaklar kural olarak kendi adına çalışan sigortalı sayılır. Şirkette işçi olarak çalışan ortak ise, işçi statüsünde bildirilebilir. Bu ayrımın doğru yapılmaması, ileride emeklilik hesaplamalarında ve prim borçlarında sorun yaratabilir.
Şahıs şirketinden limited şirkete geçiş
Kazancı artan bir şahıs şirketi sahibi, işletmesini limited şirkete dönüştürmeyi düşünebilir. Türk Ticaret Kanunu, ticari işletmenin bir sermaye şirketine devri yoluyla bu geçişe imkân tanır. Bu yöntemde işletmenin aktif ve pasifleri, yeni kurulan şirkete ayni sermaye olarak konulabilir veya devredilebilir. Kurumlar Vergisi Kanunu'ndaki devir ve bölünme hükümlerine uygun şartlarla yapılan işlemler, belirli vergi avantajları da sağlayabilir.
Geçiş sürecinde mevcut sözleşmelerin, kira ilişkilerinin, ruhsatların ve çalışanların iş sözleşmelerinin yeni yapıya aktarılması gerekir. Tedarikçi ve müşterilerle yapılan sözleşmelerde tarafın değişmesi, bazı durumlarda karşı tarafın onayına bağlıdır. Bu nedenle dönüşümün mali müşavir ve avukat desteğiyle planlanması, işletmenin faaliyetlerinin kesintisiz sürmesi açısından büyük önem taşır.
Hangi durumda hangisi tercih edilmeli?
Faaliyet hacmi küçük olan, kazancı belirli bir seviyenin altında kalan ve ticari riski sınırlı olan işletmeler için şahıs şirketi genellikle daha uygun bir başlangıçtır. Serbest meslek erbabı, küçük esnaf ve yeni başlayan girişimciler bu yapıyla daha düşük maliyetle faaliyete başlayabilir. Genç girişimci istisnası gibi avantajlar da bu tercihi destekler.
Kazancı yüksek olan, kârın bir kısmını işletmede tutmayı planlayan, birden fazla ortakla çalışacak veya yüksek ticari risk taşıyan işletmeler için ise limited şirket daha uygundur. Uygulamada birçok girişimci işe tek kişilik işletme olarak başlar ve kazanç belirli bir seviyeye ulaştığında şirkete geçer. Bu geçişin zamanlaması ve yöntemi, vergi planlaması açısından önceden değerlendirilmelidir.
Fatura, banka ve ticari itibar
Uygulamada bazı büyük şirketler ve kamu kurumları, tedarikçi seçerken şirket yapısını tercih edebilmektedir. Bankalar da kredi değerlendirmesinde bilanço esasına göre defter tutan ve kurumsal yapıya sahip işletmeleri daha şeffaf bulabilir. Bununla birlikte şahıs şirketi de fatura düzenleyebilir, banka hesabı açabilir ve kredi kullanabilir. Ticari itibarın asıl belirleyicisi, işletmenin düzenli ödeme geçmişi ve faaliyet kalitesidir.
Hukuki destek
İşletme türünün seçimi, girişimcinin yıllarca etkisini hissedeceği bir karardır. Ticaret ve şirketler hukuku alanında deneyimli bir avukat, mali müşavirle birlikte çalışarak beklenen kazanç, risk düzeyi ve büyüme planları doğrultusunda en uygun yapının belirlenmesine, esas sözleşmenin ihtiyaca göre hazırlanmasına ve ortaklar arası ilişkilerin baştan düzenlenmesine yardımcı olur.
Sık sorulan sorular
Şahıs şirketi mi limited şirket mi daha avantajlı?
Düşük kazanç ve risk için şahıs şirketi, yüksek kazanç ve risk için limited şirket genellikle daha avantajlıdır.
Şahıs şirketi sahibi borçlardan nasıl sorumludur?
Tüm kişisel malvarlığıyla sınırsız sorumludur.
Limited şirket ortağı vergi borcundan sorumlu mu?
Şirketten tahsil edilemeyen amme alacaklarından sermaye payı oranında sorumlu tutulabilir.
Limited şirket asgari sermayesi ne kadar?
Güncel asgari sermaye tutarı 50.000 TL’dir.
Şahıs şirketine ortak alınabilir mi?
Hayır. Ortaklık için şirket kurulması veya adi ortaklık yapılması gerekir.
Limited şirket kapatmak ne kadar sürer?
Tasfiye sürecinde son ilandan itibaren en az altı ay beklenmesi gerektiğinden genellikle birkaç ay sürer.
Şahıs şirketi limited şirkete dönüştürülebilir mi?
Evet. Ticari işletmenin yeni kurulan limited şirkete devri yoluyla geçiş yapılabilir.
İlgili konular ve resmî kaynak
İlgili yayınlar: Limited şirket nasıl kurulur · Şahıs şirketi nasıl kapatılır · İşyeri açma ve çalışma ruhsatı
Resmî kaynaklar: Türk Ticaret Kanunu (6102) · Gelir Vergisi Kanunu (193) · Kurumlar Vergisi Kanunu (5520) · Amme Alacaklarının Tahsil Usulü Hakkında Kanun (6183)
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.