

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin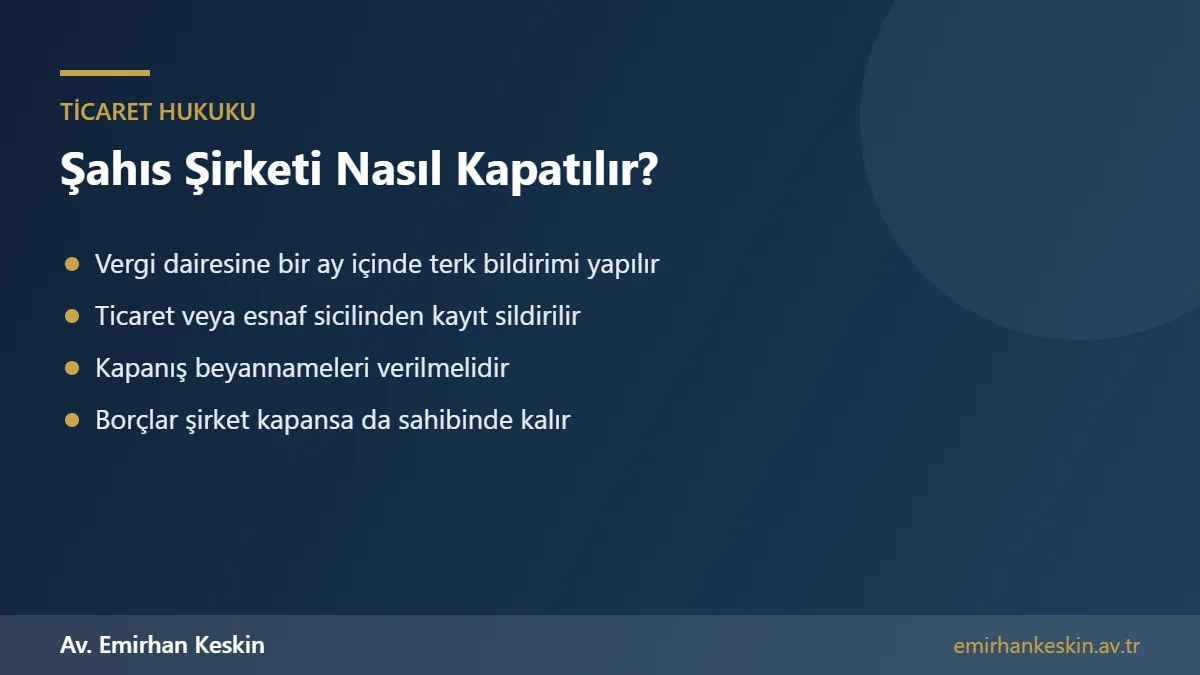
Şahıs şirketi kapatma işlemi, işletme sahibinin faaliyeti bıraktığı tarihten itibaren bir ay içinde bağlı olduğu vergi dairesine işi bırakma bildirimi vermesiyle başlar. Ardından işletme ticaret siciline kayıtlıysa ticaret sicili müdürlüğünden, esnaf ve sanatkâr ise esnaf sicilinden kaydın silinmesi, meslek odası kaydının kapatılması, kapanış dönemine ait KDV, muhtasar ve gelir vergisi beyannamelerinin verilmesi gerekir. Şahıs şirketi kapandığında Bağ-Kur sigortalılığı da sona erer; ancak işletmenin vergi, SGK ve ticari borçları kapanıştan sonra da işletme sahibinin kişisel borcu olarak devam eder.
Şahıs şirketi, kuruluşu kolay ve maliyeti düşük olduğu için küçük işletmelerin en sık tercih ettiği işletme türüdür. Ancak işlerin beklendiği gibi gitmemesi, emeklilik, başka bir işe geçiş veya limited şirkete dönüşüm gibi nedenlerle işletmenin kapatılması gündeme gelebilir. Kapanış işlemlerinin doğru ve zamanında yapılmaması, işletme kapanmış olsa bile vergi, prim ve ceza borçlarının birikmeye devam etmesine neden olabilir. Bu rehberde bir şahıs şirketinin nasıl kapatılacağını adım adım açıklıyoruz.
Şahıs şirketi kapatma işlemine nereden başlanır?
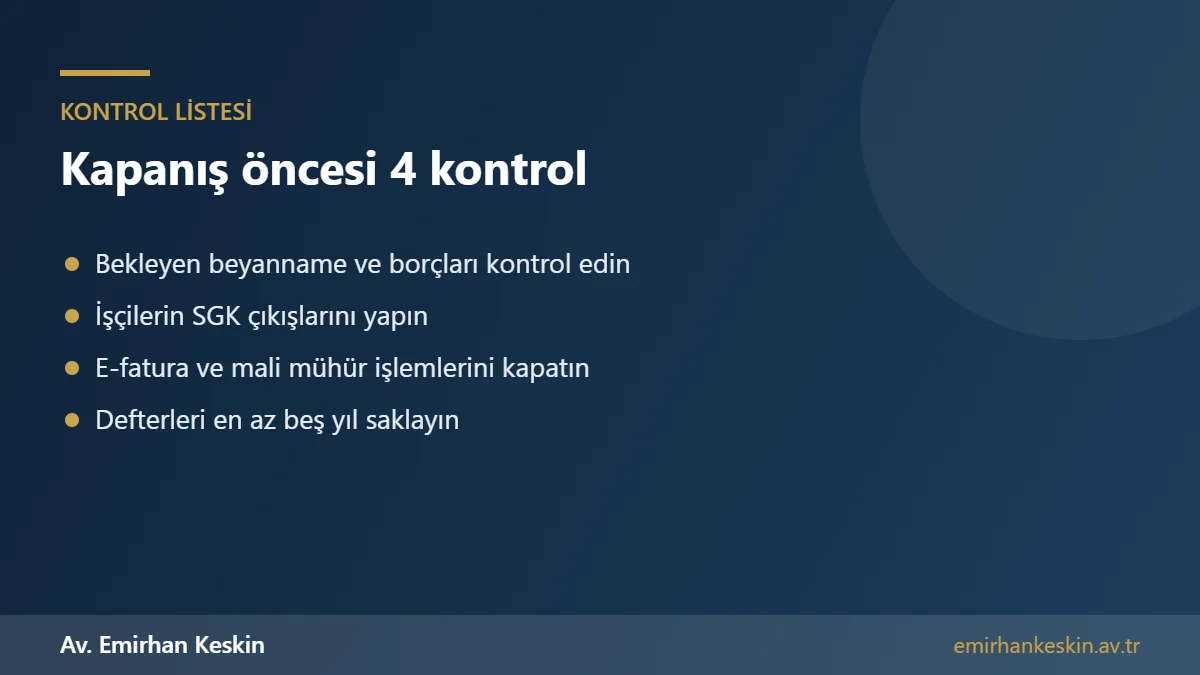
Kapanış sürecinin ilk adımı, işletmenin tüm mali durumunun gözden geçirilmesidir. Ödenmemiş vergi borçları, SGK prim borçları, verilmemiş beyannameler, tahsil edilmemiş alacaklar ve ödenmemiş tedarikçi borçları listelenmelidir. Bu tespit, kapanışın hangi sırayla yapılacağının ve hangi borçların öncelikle ödeneceğinin belirlenmesini sağlar. Ayrıca stoklarda kalan malların ve işletmeye kayıtlı demirbaşların durumu da değerlendirilmelidir.
Kapanış tarihinden önce stoktaki malların satılması veya işletme sahibinin kendi kullanımına alınması gerekir. İşletmeye ait malların şahsi kullanıma alınması da vergi mevzuatı bakımından teslim sayılır ve KDV doğurur. Demirbaşların satılması veya özel kullanıma alınması hâlinde de benzer kurallar uygulanır. Bu işlemlerin kapanış dönemi beyannamelerine doğru şekilde yansıtılması, ileride vergi incelemesiyle karşılaşılmasını önler.
Vergi dairesine işi bırakma bildirimi
213 sayılı Vergi Usul Kanunu'na göre işi bırakma, bir ay içinde vergi dairesine bildirilmelidir. Bildirim, İnteraktif Vergi Dairesi üzerinden elektronik olarak veya bağlı olunan vergi dairesine dilekçeyle yapılabilir. Bildirimde işi bırakma tarihi açıkça belirtilir ve bu tarih, kapanış beyannamelerinin hesaplanmasında esas alınır. Süresinde bildirim yapılmaması, usulsüzlük cezası doğurabilir ve vergi dairesi işletmeyi faal kabul ederek beyanname verilmediği gerekçesiyle ceza kesmeye devam edebilir.
İşi bırakma bildiriminin ardından vergi dairesi, işletmenin adresinde yoklama yaparak faaliyetin gerçekten sona erip ermediğini tespit edebilir. Yoklama sonucunda faaliyetin devam ettiği belirlenirse, terk işlemi gerçekleştirilmez. Bu nedenle bildirim tarihinden itibaren işletme adına fatura düzenlenmemeli ve ticari faaliyet tamamen durdurulmalıdır. Kira sözleşmesi bulunan işyerinin de tahliye edilmesi veya sözleşmenin sona erdirilmesi gerekir.
Kapanış beyannameleri
İşi bırakma tarihine kadar olan dönem için KDV beyannamesi ve muhtasar ve prim hizmet beyannamesi, normal beyan sürelerinde verilmelidir. Yıllık gelir vergisi beyannamesi ise işi bırakma yılını izleyen yılın mart ayında, işi bırakma tarihine kadar elde edilen kazanç üzerinden verilir. Bazı durumlarda işi bırakan mükelleflerin beyanname verme süresi farklılık gösterebilir. Geçici vergi dönemleri bakımından da işi bırakma tarihine kadar olan dönemlerin beyanı yapılmalıdır.
Beyannamelerin eksik veya hatalı verilmesi, vergi ziyaı cezası ve gecikme faizi gibi yaptırımlar doğurur. Kapanış sürecinde bir mali müşavirle çalışmak, bu beyannamelerin doğru hazırlanması bakımından önemlidir. Özellikle yıl içinde kapanan bir şahıs şirketi için kazancın doğru hesaplanması, envanter ve amortisman işlemlerinin tamamlanması teknik bilgi gerektirir.
Ticaret sicili veya esnaf sicilinden terkin
Şahıs şirketi ticaret siciline kayıtlı bir tacir işletmesiyse, işletmenin kapanması ticaret sicili müdürlüğüne bildirilmeli ve sicil kaydının terkini talep edilmelidir. Terkin başvurusu için dilekçe, vergi dairesinden alınan terk belgesi ve gerekli formlar sunulur. Ticaret sicili müdürlüğü, terkin işlemini Türkiye Ticaret Sicili Gazetesi'nde ilan eder. Ticaret odası kaydı da bu işlemle birlikte kapatılır; ancak birikmiş oda aidat borçlarının ödenmesi gerekebilir.
İşletme esnaf ve sanatkâr niteliğindeyse, kayıt esnaf ve sanatkârlar siciline ve ilgili meslek odasına yapılmıştır. Bu durumda kapanış için esnaf sicil müdürlüğüne ve meslek odasına başvurularak kaydın silinmesi istenir. Sicil kaydı silinmediği sürece işletme, resmî kayıtlarda faal görünmeye devam edebilir ve oda aidatları işlemeye devam eder. Bu nedenle vergi dairesindeki terk işlemi ile sicil terkininin birlikte yapılması önemlidir.
Şahıs şirketi kapanırken SGK ve Bağ-Kur işlemleri
Şahıs şirketi sahibi, vergi mükellefiyeti nedeniyle 5510 sayılı Kanun'un 4/b maddesi kapsamında Bağ-Kur sigortalısıdır. Vergi kaydının terkin edilmesiyle birlikte bu sigortalılık da kural olarak sona erer. Ancak sistemde kaydın otomatik kapanmaması veya tarihlerin hatalı işlenmesi gibi sorunlar yaşanabildiğinden, kapanıştan sonra e-Devlet üzerinden 4/b kaydının kontrol edilmesi gerekir. Sigortalılığın kapanmaması, işletme kapanmış olsa bile prim borcu tahakkuk etmesine neden olur.
İşletmede işçi çalıştırılıyorsa, işçilerin iş sözleşmelerinin İş Kanunu'na uygun şekilde sona erdirilmesi ve SGK'ya işten ayrılış bildirgesinin süresinde verilmesi gerekir. İşyerinin kapanması nedeniyle işten çıkarılan işçilere, şartları varsa kıdem ve ihbar tazminatı ile birikmiş ücret ve yıllık izin ücretleri ödenmelidir. Son olarak SGK'ya işyeri kapanış bildirimi yapılarak işyeri sicil dosyası kapatılır. Bu adımların eksik yapılması, şahıs şirketi sahibinin işçilik alacakları ve idari para cezalarıyla karşılaşmasına yol açabilir.
E-fatura, e-defter ve mali mühür işlemleri
E-fatura veya e-defter sistemine dahil olan bir şahıs şirketi, kapanış sürecinde bu sistemlerden de çıkış yapmalıdır. Gelir İdaresi Başkanlığı'nın e-belge uygulamalarından çıkış için işi bırakma bildiriminin ardından gerekli başvuru yapılır. E-defter kullanan mükelleflerin, kapanış tarihine kadar olan dönem için defter beratlarını da süresinde oluşturması gerekir. Mali mühür ve elektronik imza sertifikalarının iptali de kapanış işlemlerinin bir parçasıdır.
Yazar kasa veya yeni nesil ödeme kaydedici cihaz kullanan işletmelerin, bu cihazların hafıza birimlerinin okutulması ve cihazın kullanımdan kaldırılması için yetkili servise başvurması gerekir. Bu işlemler tamamlanmadan vergi dairesi terk işlemini sonuçlandırmayabilir. Ayrıca işletme adına kayıtlı banka POS cihazlarının iadesi ve ticari banka hesaplarının kapatılması da unutulmamalıdır.
Şahıs şirketi borçları kapanıştan sonra ne olur?
Şahıs şirketi, hukuken işletme sahibinden ayrı bir tüzel kişiliğe sahip değildir. Bu nedenle işletmenin tüm borçları, doğrudan işletme sahibinin kişisel borcudur. İşletmenin kapatılması, vergi borçlarını, SGK prim borçlarını, tedarikçi borçlarını veya banka kredilerini ortadan kaldırmaz. Alacaklılar, kapanıştan sonra da işletme sahibinin kişisel malvarlığına yönelik icra takibi başlatabilir. Vergi ve SGK borçları ise 6183 sayılı Kanun'a göre takip edilir.
Bu nedenle kapanış öncesinde borçların ödenmesi veya yapılandırılması planlanmalıdır. Vergi borçları için tecil ve taksitlendirme imkânı, SGK prim borçları için ise taksitlendirme başvurusu yapılabilir. Zaman zaman çıkarılan yapılandırma kanunları da bu borçların daha uygun koşullarla ödenmesine imkân tanır. Borcunu ödeyemeyen şahıs şirketi sahibinin, konkordato veya iflas gibi yollarını da değerlendirmesi gerekebilir; ancak bu yollar tacir sıfatına sahip olanlar için geçerlidir.
Defter ve belgelerin saklanması
Vergi Usul Kanunu, defter ve belgelerin ilgili oldukları yılı izleyen takvim yılından başlayarak beş yıl süreyle saklanmasını zorunlu kılar. Bu yükümlülük, şahıs şirketi kapandıktan sonra da devam eder. Vergi dairesi, zamanaşımı süresi içinde kapanmış işletmeler hakkında da vergi incelemesi yapabilir. İnceleme sırasında defter ve belgelerin ibraz edilememesi, ağır vergi cezalarına ve re'sen vergi tarhiyatına neden olabilir.
Ticaret hukuku açısından ise Türk Ticaret Kanunu, ticari defterlerin ve belgelerin on yıl süreyle saklanmasını öngörür. Bu nedenle kapanış sonrasında defterler, faturalar, sözleşmeler ve banka kayıtları güvenli bir ortamda en az on yıl muhafaza edilmelidir. Elektronik kayıtların yedeklenmesi de veri kaybı riskine karşı önemlidir.
Kapatmak yerine limited şirkete dönüşüm
İşletmenin büyümesi nedeniyle faaliyete limited şirket olarak devam edilmek isteniyorsa, şahıs işletmesini kapatıp yeni şirket kurmak yerine Türk Ticaret Kanunu'ndaki işletmenin sermaye şirketine devri yolu da kullanılabilir. Bu yolda şahıs işletmesinin aktif ve pasifleri, yeni kurulan veya mevcut bir limited şirkete ayni sermaye olarak devredilir. Devir işlemi, belirli şartlarla vergi avantajları da sağlayabilir. Ancak işletmenin değerinin bilirkişi raporu ile tespit edilmesi ve ticaret siciline tescil gibi ek işlemler gerekir.
Dönüşüm yerine kapanış ve yeni kuruluş tercih edilirse, eski işletmenin müşteri sözleşmeleri, kira sözleşmeleri ve ruhsatları yeni şirkete kendiliğinden geçmez. Bu nedenle hangi yolun daha avantajlı olduğu, işletmenin büyüklüğü, borç yapısı ve devam eden sözleşmeleri dikkate alınarak değerlendirilmelidir. Mali müşavir ve avukatla birlikte yapılacak bir planlama, gereksiz vergi ve işlem maliyetlerinin önüne geçer.
İşletme sahibinin ölümü hâlinde kapanış
İşletme sahibinin ölmesi hâlinde, mirasçıların ölüm tarihinden itibaren belirli bir süre içinde vergi dairesine ölüm bildiriminde bulunması gerekir. Vergi Usul Kanunu'na göre ölüm, işi bırakma hâli olarak kabul edilir ve kapanış beyannameleri mirasçılar tarafından verilir. Mirasçılar işletmeyi devam ettirmek isterse, kendi adlarına yeni bir mükellefiyet açtırmaları gerekir. Aksi hâlde işletme, ölüm tarihi itibarıyla kapatılır.
Mirasçılar, mirası reddetmedikleri sürece işletmenin borçlarından miras payları oranında sorumlu olur. Borçların malvarlığından fazla olduğu durumlarda, mirasçıların ölüm tarihinden itibaren üç ay içinde mirası reddetme hakkı bulunmaktadır. Mirasın reddi, işletme borçlarına karşı mirasçıların kişisel malvarlığını korur. Bu nedenle işletme sahibinin ölümünden sonra mali durumun hızla incelenmesi önemlidir.
Şahıs şirketi kapatma sürecinde destek
Şahıs şirketi kapatma süreci, vergi, sosyal güvenlik, ticaret ve iş hukuku kurallarının birlikte uygulanmasını gerektirir. Mali müşavir, beyannamelerin ve defter işlemlerinin doğru yapılmasını sağlarken; işçi çıkarma, borç yapılandırma, alacak takibi ve mirasçılık gibi hukuki konularda bir avukattan destek almak, hak kayıplarının ve beklenmedik borçların önüne geçer.
Sık sorulan sorular
Şahıs şirketi kapatmak için ne kadar süre var?
İşi bırakma tarihinden itibaren bir ay içinde vergi dairesine bildirim yapılmalıdır.
Şahıs şirketi kapanınca borçlar silinir mi?
Hayır. Vergi, SGK ve ticari borçlar işletme sahibinin kişisel borcu olarak devam eder.
Şahıs şirketi kapatma ücretli mi?
Vergi dairesi bildirimi ücretsizdir; ticaret sicili ve oda işlemlerinde harç ve ücretler doğabilir.
Kapanıştan sonra defterler saklanmalı mı?
Evet. Defter ve belgeler en az beş yıl saklanmalıdır.
Bağ-Kur kaydı otomatik kapanır mı?
Vergi kaydının terkiniyle 4/b sigortalılık kural olarak sona erer; kayıtlar kontrol edilmelidir.
İşçisi olan şahıs şirketi nasıl kapatılır?
İşçilerin sözleşmeleri usulüne uygun sona erdirilmeli, hakları ödenmeli ve SGK çıkış ile işyeri kapanış bildirimleri yapılmalıdır.
Şahıs şirketi limited şirkete dönüştürülebilir mi?
Evet. İşletmenin aktif ve pasifleri ayni sermaye olarak bir limited şirkete devredilebilir; bilirkişi değerlemesi ve sicil tescili gerekir.
İşletme sahibi ölürse ne yapılır?
Mirasçılar vergi dairesine ölüm bildirimi yapar ve kapanış beyannamelerini verir; borçlar için mirasın reddi süresi üç aydır.
Kapanıştan sonra vergi incelemesi yapılabilir mi?
Evet. Zamanaşımı süresi içinde kapanmış işletmeler de incelenebilir.
Kira sözleşmesi şahıs şirketiyle birlikte sona erer mi?
Hayır. Kira sözleşmesi ayrıca feshedilmeli veya süresi sonunda tahliye bildirimi yapılmalıdır.
İlgili konular ve resmî kaynak
İlgili yayınlar: Şahıs şirketi mi limited şirket mi · Limited şirket nasıl kurulur · İşyeri açma ve çalışma ruhsatı · Hizmet birleştirme nasıl yapılır
Resmî kaynaklar: Vergi Usul Kanunu (213) · Türk Ticaret Kanunu (6102)
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.