

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin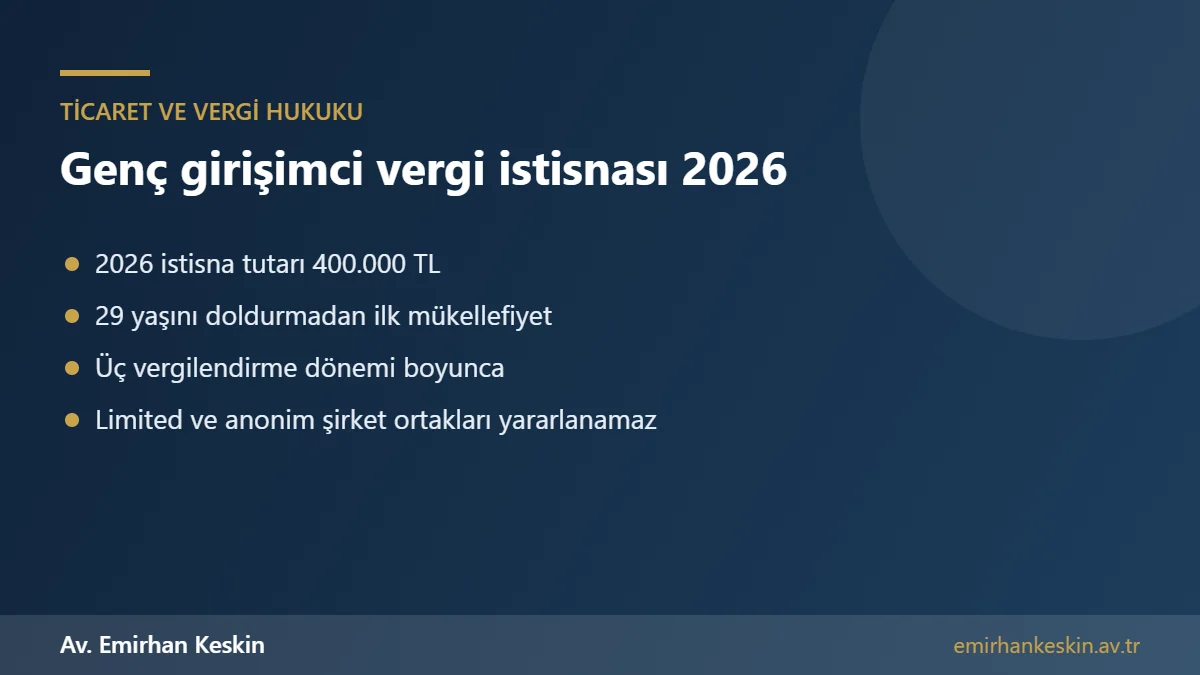
Genç girişimci kazanç istisnası, Gelir Vergisi Kanunu’nun 20/A maddesi uyarınca, 29 yaşını doldurmadan ilk kez ticari, zirai veya serbest meslek faaliyeti nedeniyle gelir vergisi mükellefi olan kişilere üç vergilendirme dönemi boyunca belirli bir tutara kadar kazançlarını vergiden istisna eden bir teşviktir; 2026 yılında elde edilen kazançlar için bu tutar 400.000 TL’dir. İstisna yalnızca gelir vergisi mükelleflerine, yani şahıs işletmelerine ve şartları taşıyan adi veya kollektif ortaklıklara uygulanır; limited veya anonim şirket kuran gençler bu istisnadan yararlanamaz. Ayrıca 19 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 7566 sayılı Kanunla, genç girişimcilere sağlanan on iki aylık Bağ-Kur prim desteği 1 Ocak 2026’dan itibaren kaldırılmıştır; gelir vergisi istisnası ise devam etmektedir.
Bu rehberde genç girişimci istisnasının şartlarını, 2026 yılı tutarını, hangi faaliyetlerin kapsama girdiğini, ortaklık ve devir durumlarındaki özel kuralları, Bağ-Kur desteğinin kaldırılmasının etkisini, şahıs şirketi ile sermaye şirketi arasında yapılacak tercihi ve istisnayı kaybettiren hataları açık ve net biçimde anlatıyoruz.
Genç girişimci istisnasının şartları
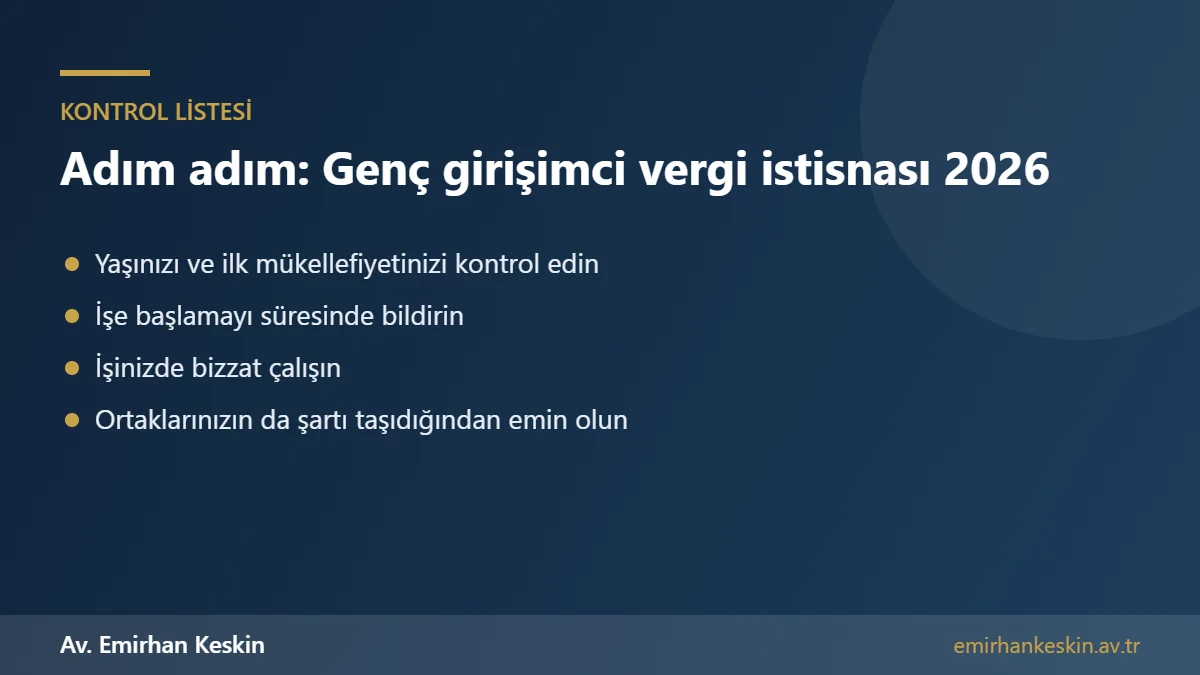
Gelir Vergisi Kanunu’nun 20/A maddesi, istisnadan yararlanmak için birden fazla şartın birlikte gerçekleşmesini arar. Birincisi, kişinin ticari, zirai veya serbest meslek faaliyeti nedeniyle ilk defa gelir vergisi mükellefiyeti tesis ettirmiş olmasıdır. Daha önce bu faaliyetlerden biri nedeniyle mükellef olmuş bir kişi, sonradan yeni bir işletme açsa bile istisnadan yararlanamaz. İkincisi, mükellefiyetin başladığı tarih itibarıyla kişinin 29 yaşını doldurmamış olmasıdır; ayrıca kişinin reşit olması gerekir.
Üçüncüsü, işe başlamanın kanuni süresi içinde vergi dairesine bildirilmiş olmasıdır. Geç yapılan işe başlama bildirimi, istisna hakkını ortadan kaldırabilir. Dördüncüsü, genç girişimcinin faaliyetin yürütüldüğü işyerinde bizzat çalışması veya işin sevk ve idaresini bizzat yürütmesidir. Faaliyeti tamamen başkasına yaptırıp yalnızca adını kullandırmak, istisnanın amacına aykırıdır ve inceleme sonucunda istisnanın reddine yol açabilir.
Beşincisi, faaliyetin eşe veya üçüncü dereceye kadar kan ve kayın hısımlarına ait mevcut bir işletmenin devralınması ya da bunlarla ortak olunması şeklinde gerçekleşmemesidir. Örneğin babasının yıllardır işlettiği dükkânı devralan genç, genç girişimci istisnasından yararlanamaz. Ancak işletmenin eşin veya babanın ölümü nedeniyle mirasla intikal etmesi bu yasağın dışında tutulmuştur.
2026 yılında genç girişimci istisna tutarı
İstisna tutarı, 2023 yılından itibaren her yıl gelir vergisi tarifesinin ikinci gelir diliminde yer alan tutara bağlanmıştır. Buna göre 2025 yılında elde edilen kazançlar için istisna tutarı 330.000 TL, 2026 yılında elde edilen kazançlar için 400.000 TL’dir. Genç girişimcinin yıllık kazancının 400.000 TL’ye kadar olan kısmı gelir vergisinden istisnadır; bu tutarı aşan kısım ise genel hükümlere göre vergilendirilir. Kamuoyuna yansıyan hesaplamalara göre bu istisna, 2026 kazançları için yaklaşık 70.500 TL vergi avantajı sağlamaktadır.
İstisna, faaliyete başlanılan takvim yılı ve izleyen iki takvim yılı olmak üzere toplam üç vergilendirme dönemi boyunca uygulanır. Bu süre içinde kişinin 29 yaşını doldurması, istisnadan yararlanmaya devam etmesine engel değildir. Genç girişimcinin birden fazla işletmesi veya kazanç türü varsa, istisna toplam kazanç üzerinden bir kez uygulanır; her işletme için ayrı ayrı istisna tutarı kullanılamaz.
Bağ-Kur prim desteği kaldırıldı
Genç girişimcilere 5510 sayılı Kanun kapsamında sağlanan ve ilk on iki ay boyunca 4/b sigortalılık primlerinin Hazine tarafından karşılanmasını öngören destek, 7566 sayılı Kanunla 1 Ocak 2026’dan itibaren kaldırılmıştır. Kamuoyuna yansıyan değerlendirmelere göre düzenlemede bir geçiş hükmü bulunmadığından, on iki aylık desteği tamamlamadan 2026 yılına giren genç girişimciler de Ocak 2026’dan itibaren primlerini kendileri ödemektedir. 2026 yılında asgari kazanç üzerinden ödenen aylık 4/b primi yaklaşık 11.791,71 TL’dir.
Bu değişiklik, şahıs işletmesi kuracak gençlerin ilk yıl maliyet hesabını önemli ölçüde etkiler. Gelir vergisi istisnası devam etse de, aylık prim yükü bütçeye eklenmelidir. Uygulamada bazı Sosyal Güvenlik Kurumu birimleri arasında farklı yorumlar bulunabileceğinden, prim borcu doğup doğmadığının kişinin kendi kaydı üzerinden kontrol edilmesi önerilir.
Genç girişimci istisnası ve ortaklıklar
Genç girişimci istisnası, adi ortaklık veya kollektif şirket şeklinde yürütülen faaliyetlerde de uygulanabilir. Ancak bu durumda istisnadan yararlanılabilmesi için ortakların tamamının istisna şartlarını taşıması gerekir. Ortaklardan birinin 29 yaşını doldurmuş olması, daha önce mükellefiyetinin bulunması veya işletmenin ortaklardan birinin yakınından devralınmış olması, diğer ortakların da istisnadan yararlanamaması sonucunu doğurur. Mevcut bir işletmeye sonradan ortak olarak katılan genç de istisnadan yararlanamaz.
Limited şirket ve anonim şirket ise kurumlar vergisi mükellefidir; bu şirketlerin kazancı şirket tüzel kişiliği adına vergilendirilir. Bu nedenle sermaye şirketi kuran veya bir sermaye şirketine ortak olan gençler, şirketten elde ettikleri kazanç bakımından genç girişimci istisnasından yararlanamaz. İstisnanın sağladığı avantajdan yararlanmak isteyen gençler için ilk yıllarda şahıs işletmesi kurmak, işletme büyüdükçe sermaye şirketine geçmek sık tercih edilen bir yoldur.
Şahıs işletmesi mi, şirket mi?
Genç girişimci için şirket türü seçimi yalnızca vergi istisnasına göre yapılmamalıdır. Şahıs işletmesinde işletme sahibi işletmenin borçlarından tüm kişisel malvarlığıyla sınırsız sorumludur. Sermaye şirketinde ise ortakların sorumluluğu kural olarak taahhüt ettikleri sermaye ile sınırlıdır; ancak vergi ve SGK borçları bakımından kanuni temsilcilerin sorumluluğu gündeme gelebilir. Kazanç düzeyi düşükken genç girişimci istisnası şahıs işletmesini avantajlı kılar; kazanç arttıkça artan oranlı gelir vergisi yerine sabit oranlı kurumlar vergisi daha avantajlı hâle gelebilir.
Ayrıca yatırımcı almayı, ortaklık yapısını değiştirmeyi veya büyük ölçekli sözleşmeler yapmayı planlayan girişimler için sermaye şirketi, kurumsal güven ve pay devri kolaylığı bakımından daha uygun olabilir. Bu tercih, iş planı, beklenen kazanç ve risk düzeyi birlikte değerlendirilerek yapılmalıdır.
Serbest meslek erbabı ve e-ticaret yapan gençler
Genç girişimci istisnası yalnızca dükkân veya ofis açan esnafa değil, serbest meslek faaliyetinde bulunan avukat, mimar, mühendis, yazılımcı, grafik tasarımcı ve danışman gibi meslek mensuplarına da uygulanır. İnternet üzerinden e-ticaret, sosyal içerik üretimi veya yazılım hizmeti sunan gençler de ticari veya serbest meslek kazancı elde ettikleri ölçüde istisnadan yararlanabilir. Sosyal içerik üreticiliği ve mobil uygulama geliştiriciliği kazançları için ayrıca öngörülen özel istisna ile genç girişimci istisnasının birlikte nasıl uygulanacağı, somut duruma göre değerlendirilmelidir.
Örnek hesaplama
2026 yılı Mart ayında, 26 yaşındayken ilk kez işe başlama bildiriminde bulunan ve kafeterya işleten bir kişiyi düşünelim. Bu kişinin 2026 yılı kazancı 520.000 TL olsun. Kazancın 400.000 TL’lik kısmı istisna kapsamında vergiden muaf tutulur; kalan 120.000 TL ise gelir vergisi tarifesine göre vergilendirilir. Aynı kişi 2027 ve 2028 yıllarında da, o yıllar için belirlenecek istisna tutarı kadar kazancını vergiden istisna edebilir. 2028 yılı içinde 29 yaşını doldursa bile üçüncü yılın sonuna kadar istisnadan yararlanmaya devam eder.
Aynı kişinin bu kafeteryayı ağabeyiyle birlikte adi ortaklık olarak işletmesi hâlinde ise durum değişir. Ağabeyin 29 yaşını doldurmuş olması veya daha önce mükellefiyet açmış olması, iki ortağın da istisnadan yararlanamaması sonucunu doğurur. Bu nedenle ortaklık kurmadan önce tüm ortakların şartları taşıyıp taşımadığı kontrol edilmelidir.
İşe başlama adımları
Şahıs işletmesi açacak bir kişi, öncelikle faaliyetinin niteliğine göre ticaret siciline, esnaf ve sanatkârlar siciline veya meslek odasına kayıt olur. Vergi dairesine işe başlama bildirimi, işe başlama tarihinden itibaren kanuni süre içinde yapılmalıdır; bu bildirim günümüzde büyük ölçüde e-Devlet ve İnternet Vergi Dairesi üzerinden veya mali müşavir aracılığıyla yapılabilmektedir. Vergi dairesi, işyerinin gerçekten var olup olmadığını yoklama yoluyla kontrol eder. Yoklama sırasında işyerinde bulunulması ve kira sözleşmesi gibi belgelerin hazır tutulması, mükellefiyetin sorunsuz başlaması için önemlidir.
İşe başlama bildiriminde mükellefiyetin başlangıç tarihi, istisnanın başlangıç yılını da belirler. Yılın son aylarında işe başlayan bir kişi için o yıl, kısa süreli olsa bile üç yıllık sürenin ilk yılı sayılır. Bu nedenle faaliyete yılın son çeyreğinde başlamayı planlayanların, istisnadan tam yararlanmak için başlangıç tarihini dikkatle planlaması faydalı olabilir.
Öğrenciler, çalışanlar ve emekliler
Bir işyerinde ücretli olarak çalışan kişi de şartları taşıması hâlinde, ayrıca şahıs işletmesi açarak istisnadan yararlanabilir; ücret geliri istisnanın kapsamında değildir, yalnızca ticari, zirai veya serbest meslek kazancı istisnaya tabidir. Üniversite öğrencileri için de yaş ve ilk mükellefiyet şartları sağlandığı sürece engel bulunmaz. Ancak ücretli çalışan bir kişinin aynı zamanda şahıs işletmesi açması hâlinde sosyal güvenlik bakımından hangi statüde sigortalı sayılacağı ve primlerin nasıl ödeneceği ayrıca değerlendirilmelidir.
İstisna sona erdikten sonra ne olur?
Üç yıllık sürenin sonunda işletmenin kazancı genel hükümlere göre artan oranlı gelir vergisi tarifesiyle vergilendirilir. Bu aşamada kazanç düzeyi yüksekse, işletmenin bir limited veya anonim şirkete dönüştürülmesi veya faaliyetin yeni kurulacak bir şirkete devredilmesi değerlendirilebilir. Şahıs işletmesinin sermaye şirketine devri, vergi mevzuatındaki devir ve nevi değişikliği hükümleri çerçevesinde, belirli şartlarla vergisiz olarak yapılabilir. Bu geçişin zamanlaması, istisna süresinin bitişi ve işletmenin büyüme planı dikkate alınarak yapılmalıdır.
Şirkete geçiş sırasında işletmenin markası, müşteri sözleşmeleri, kira sözleşmesi ve çalışanların iş sözleşmeleri gibi unsurların yeni şirkete devri ayrıca planlanmalıdır. Marka tescilinin işletme sahibinin şahsı adına yapılmış olması, devir sırasında ek işlemleri gerektirir; bu nedenle markanın baştan doğru kişi adına tescil edilmesi önemlidir.
Vergi incelemesinde istisna reddedilirse
Vergi dairesi, genç girişimci istisnasının şartlarının sağlanmadığını tespit ederse tarhiyat yapar ve vergi ziyaı cezası keser. Bu tarhiyata karşı tebliğden itibaren otuz gün içinde vergi mahkemesinde dava açılabilir veya uzlaşma yoluna gidilebilir. İstisnanın reddinde en sık tartışılan konular, kişinin işyerinde bizzat çalışıp çalışmadığı ve işletmenin bir yakından devralınıp devralınmadığıdır. Bu konularda işyeri kayıtları, tanık beyanları ve kira sözleşmesi gibi belgeler savunmanın temelini oluşturur.
Diğer destekler
Gelir vergisi istisnası dışında, yeni iş kuran gençler için Küçük ve Orta Ölçekli İşletmeleri Geliştirme ve Destekleme İdaresi Başkanlığı’nın girişimcilik destek programları, kalkınma ajanslarının mali destekleri ve bazı belediyelerin girişimcilik merkezleri bulunmaktadır. Bu desteklerin şartları ve tutarları her yıl değişebildiğinden, başvuru öncesinde ilgili kurumların güncel duyurularının kontrol edilmesi gerekir. Destek başvurularında iş planı ve işletmenin hukuki yapısının doğru kurulmuş olması da başvurunun kabulünü etkiler.
Beyanname ve belge düzeni
Genç girişimci istisnasından yararlanan kişi de yıllık gelir vergisi beyannamesi vermekle yükümlüdür. İstisna tutarı beyannamede kazançtan düşülür. Kazancın tespiti için defter tutulması, fatura ve serbest meslek makbuzu düzenlenmesi ve diğer vergi yükümlülükleri devam eder. KDV, muhtasar ve damga vergisi gibi yükümlülükler bu istisnanın kapsamında değildir; bu vergiler genel hükümlere göre ödenir.
Vergi idaresinin yapacağı incelemelerde istisna şartlarının sağlanıp sağlanmadığı geriye dönük olarak kontrol edilebilir. Şartları taşımadığı hâlde istisnadan yararlandığı tespit edilen kişiden, yararlanılan istisna tutarına ilişkin vergi, gecikme faizi ve vergi ziyaı cezasıyla birlikte istenebilir. Bu nedenle başvuru aşamasında yaş, ilk mükellefiyet ve devralma yasağı şartlarının belgelerle doğrulanması önemlidir.
Genç girişimci istisnasını kaybettiren hatalar
En sık yapılan hata, işe başlama bildirimini geç yapmaktır. İkinci hata, ailedeki bir işletmeyi devralmak veya mevcut işletmeye ortak olmaktır. Üçüncü hata, daha önce kısa süreli de olsa mükellefiyet açıp kapatmış olmayı unutmaktır; bu durumda ilk mükellefiyet şartı sağlanamaz. Dördüncü hata, işletmeyi fiilen başka birine yönettirerek yalnızca kendi adını kullandırmaktır. Beşinci hata ise ortaklardan birinin şartları taşımadığı bir ortaklık kurmaktır. Bu hataların her biri, üç yıllık istisna hakkının tamamen kaybedilmesine yol açabilir.
Özetle, bu teşvikten yararlanmak isteyen her gencin faaliyete başlamadan önce yaş, ilk mükellefiyet, devir yasağı, ortaklık yapısı ve sosyal güvenlik maliyetini birlikte değerlendirmesi, üç yıllık avantajın kaybedilmemesi için en güvenli yoldur. Doğru kurulan bir işletme, istisna süresinin sonunda da sağlam bir şirkete dönüşmeye hazır olur.
Mersin’de ve Türkiye genelinde genç girişimcilere hukuki destek
Ofisimiz Mersin’dedir; genç girişimci istisnası kapsamında şahıs işletmesi kurulması, ortaklık sözleşmelerinin hazırlanması, şirket türü tercihi, marka tescili ve ileride sermaye şirketine geçiş süreçlerinde Mersin ve Türkiye genelindeki girişimcilere hukuki destek veriyoruz. Vergi incelemesi veya istisnanın reddi gibi durumlarda da itiraz ve dava süreçlerini yürütebiliriz.
Sık sorulan sorular
2026’da genç girişimci istisna tutarı ne kadar?
2026 yılında elde edilen kazançlar için 400.000 TL’dir; bu tutarı aşan kazanç genel hükümlere göre vergilendirilir.
Genç girişimci istisnasından kimler yararlanabilir?
29 yaşını doldurmadan ilk kez ticari, zirai veya serbest meslek faaliyeti nedeniyle gelir vergisi mükellefi olan, işe başlamayı süresinde bildiren ve işinde bizzat çalışan kişiler.
Limited şirket kuranlar genç girişimci istisnasından yararlanabilir mi?
Hayır. Limited ve anonim şirketler kurumlar vergisi mükellefi olduğundan istisna yalnızca gelir vergisi mükelleflerine uygulanır.
Genç girişimci Bağ-Kur desteği devam ediyor mu?
Hayır. 7566 sayılı Kanunla 1 Ocak 2026’dan itibaren kaldırılmıştır; gelir vergisi istisnası ise devam etmektedir.
İstisna kaç yıl sürer?
Faaliyete başlanılan yıl ve izleyen iki yıl olmak üzere toplam üç vergilendirme dönemi uygulanır.
Babamın işletmesini devralırsam yararlanabilir miyim?
Hayır. Eşe veya üçüncü dereceye kadar hısımlara ait işletmenin devralınması istisnayı engeller; ölüm nedeniyle mirasla intikal ise istisnadır.
Ortaklıkta istisna nasıl uygulanır?
Adi veya kollektif ortaklıkta tüm ortakların şartları taşıması gerekir; bir ortağın şartı taşımaması diğerlerini de etkiler.
İstisnadan yararlansam da beyanname vermem gerekir mi?
Evet. Yıllık gelir vergisi beyannamesi verilir ve istisna tutarı kazançtan düşülür; KDV ve diğer yükümlülükler devam eder.
Ücretli çalışırken şahıs işletmesi açıp istisnadan yararlanabilir miyim?
Evet, şartları taşıyorsanız ticari veya serbest meslek kazancınız için yararlanabilirsiniz; ücret geliriniz istisna kapsamında değildir.
İstisna süresi bitince şirkete geçebilir miyim?
Evet. Şahıs işletmesi, vergi mevzuatındaki devir hükümleri çerçevesinde belirli şartlarla sermaye şirketine devredilebilir.
İstisna reddedilirse ne yapabilirim?
Tarhiyatın tebliğinden itibaren otuz gün içinde vergi mahkemesinde dava açabilir veya uzlaşma yoluna başvurabilirsiniz.
Daha önce kısa süre mükellef olduysam istisnadan yararlanabilir miyim?
Hayır. İstisna yalnızca ilk kez mükellefiyet tesis ettirenlere uygulanır; önceki kısa süreli mükellefiyet de bu şartı ortadan kaldırır.
İlgili konular ve resmî kaynaklar
İlgili yayınlar: Şahıs şirketi mi limited şirket mi? · Şahıs şirketi nasıl kapatılır? · Şirket kuruluş maliyeti 2026 · Marka tescili nasıl yapılır?
Resmî kaynaklar: 193 sayılı Gelir Vergisi Kanunu (m.20/A) · 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu · Gelir İdaresi Başkanlığı · Habertürk: 2026 genç girişimci teşviki
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Dosyanızı değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz. Ofisimiz Mersin’dedir; Türkiye’nin her yerindeki dosyalara vekâletname ile hizmet veriyoruz.