

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin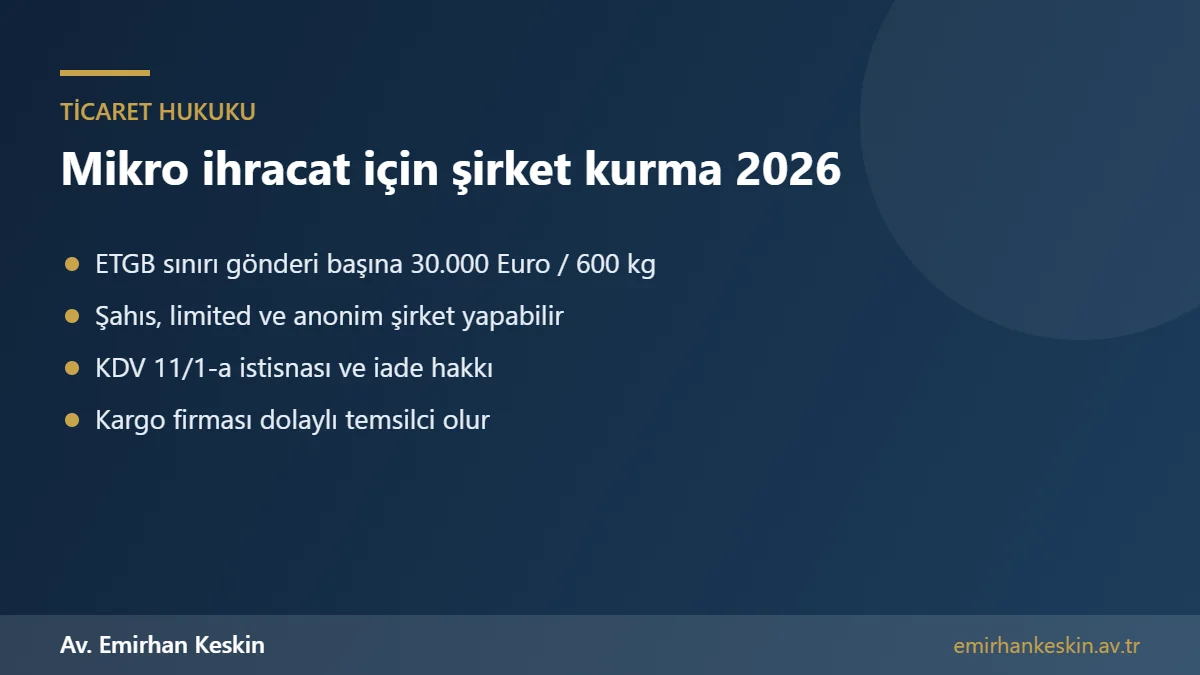
Mikro ihracat, yurt dışındaki alıcılara internet üzerinden satılan ürünlerin, kargo ve ekspres taşıma firmaları aracılığıyla Elektronik Ticaret Gümrük Beyannamesi (ETGB) ile ihraç edilmesidir; Ticaret Bakanlığı’nın 4 Aralık 2025’te yürürlüğe giren düzenlemesiyle ETGB sınırı gönderi başına 15.000 Euro ve 300 kilogramdan 30.000 Euro ve 600 kilograma yükseltilmiştir. Mikro ihracat yapmak için vergi mükellefi olmak gerekir; şahıs şirketi, limited şirket ve anonim şirket bu yolla ihracat yapabilir.
Mikro ihracatta düzenlenen fatura, Katma Değer Vergisi Kanunu’nun 11/1-a maddesi uyarınca KDV’den istisnadır ve ihraç edilen ürünler için yurt içinde ödenen KDV iade olarak talep edilebilir. Doğru şirket türünün seçilmesi, faturalama ve ETGB eşleştirmesinin düzenli yapılması, hem vergi avantajlarından yararlanmak hem de yurt dışı alıcılarla yaşanabilecek uyuşmazlıklarda haklarınızı korumak için önemlidir.
Bu rehberde e-ihracat ve mikro ihracatın farkını, hangi şirket türünün uygun olduğunu, ETGB sürecini, ihracat faturası ve KDV iadesini, yasaklı ürünleri, pazar yeri sözleşmelerini, yurt dışı alıcılarla yaşanan iade ve ödeme uyuşmazlıklarını ve fikri mülkiyet risklerini açık ve net biçimde anlatıyoruz.
E-ihracat ile mikro ihracat arasındaki fark
E-ihracat, ürünlerin yurt dışındaki alıcılara internet üzerinden satılmasını ifade eden genel bir kavramdır. E-ihracat, satış yöntemine ve gönderinin büyüklüğüne göre farklı gümrük rejimleriyle yapılabilir. Mikro ihracat ise e-ihracatın, düşük hacimli gönderilerde ETGB ile yapılan basitleştirilmiş türüdür. Gönderi sınırları aşıldığında veya ürünün niteliği gerektirdiğinde, ihracat klasik gümrük beyannamesiyle yapılır ve bu durumda gümrük müşavirliği hizmeti gerekir.
Mikro ihracatın en önemli avantajı, gümrük müşaviri, depo ve klasik ihracat beyannamesi masraflarına katlanmadan, kargo firması aracılığıyla ürünlerin aynı gün içinde yurt dışına gönderilebilmesidir. Kargo veya ekspres taşıma firması, ihracatçı adına dolaylı temsilci olarak ETGB’yi düzenler. Bu nedenle mikro ihracat, özellikle küçük ve orta ölçekli işletmeler ile yeni başlayan girişimciler için yurt dışı pazarlara açılmanın en hızlı yoludur.
Mikro ihracat için hangi şirket kurulmalı?
Mikro ihracat yapabilmek için vergi mükellefi olmak ve fatura düzenleyebilmek gerekir. Şahıs şirketi, düşük kuruluş ve işletme maliyeti nedeniyle yeni başlayanlar için uygun bir seçenektir; şartları taşıyan gençler genç girişimci kazanç istisnasından da yararlanabilir. Ancak şahıs şirketinde işletme sahibi işletmenin borçlarından sınırsız sorumludur ve kazanç arttıkça artan oranlı gelir vergisi uygulanır.
Limited veya anonim şirket ise yurt dışı alıcılar, pazar yerleri, ödeme kuruluşları ve bankalar nezdinde daha kurumsal bir görünüm sağlar; ortakların sorumluluğu kural olarak sermaye ile sınırlıdır ve kazanç kurumlar vergisiyle vergilendirilir. Satış hacmi büyüyen, birden fazla ortağı bulunan veya yatırımcı almayı planlayan işletmeler için sermaye şirketi daha uygundur. Esnaf muafiyet belgesiyle evde üretilen ürünleri satanların mikro ihracat yapıp yapamayacağı ise belirli şartlara bağlıdır ve bu kişilerin faaliyetleri büyüdükçe mükellefiyete geçmeleri gerekir.
ETGB süreci adım adım
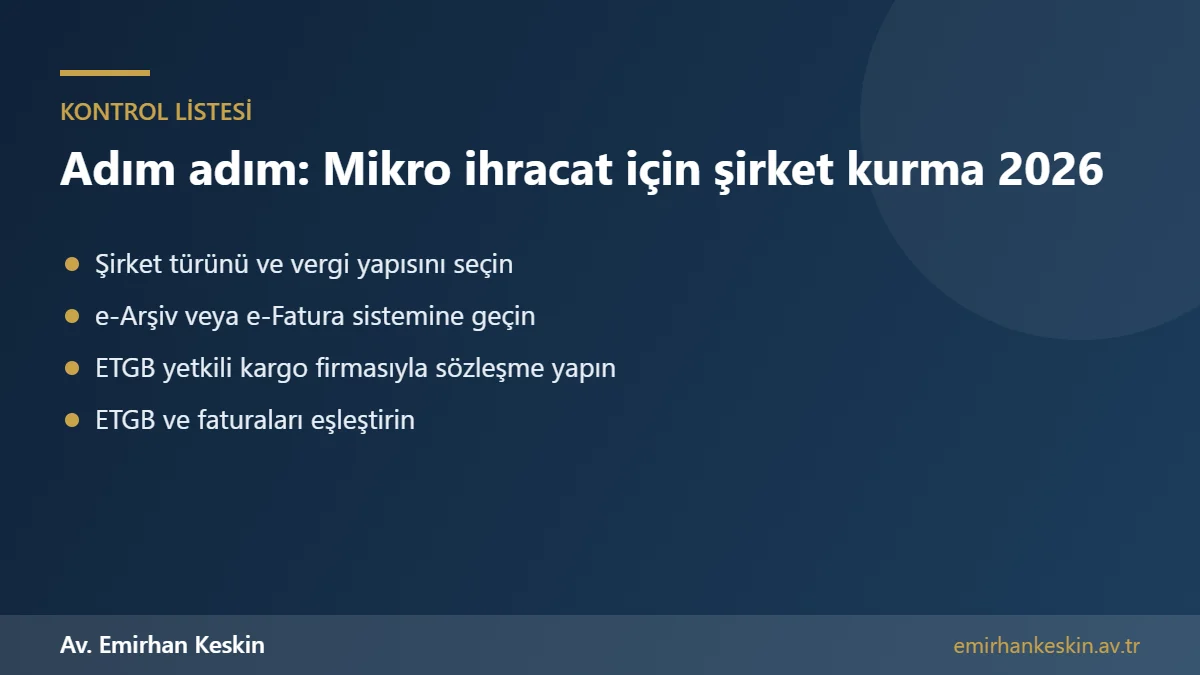
Birinci adım, satışın internet sitesi veya pazar yeri üzerinden gerçekleşmesidir. İkinci adım, yurt dışındaki alıcı adına e-Arşiv veya e-Fatura sistemi üzerinden KDV’siz ihracat faturası düzenlenmesidir. Faturada alıcının ad, adres ve ülke bilgileri yer almalı ve KDV Kanunu’nun 11/1-a maddesi uyarınca istisna olduğu belirtilmelidir. Üçüncü adım, ETGB düzenleme yetkisine sahip bir kargo veya ekspres taşıma firmasıyla sözleşme yapılması ve bu firmaya dolaylı temsil yetkisi verilmesidir.
Dördüncü adım, gönderinin kargo firmasına teslim edilmesi ve firmanın ETGB’yi düzenleyerek gümrük işlemlerini tamamlamasıdır. Beşinci adım ise ihracatın gerçekleşmesinin ardından kargo firmasından ETGB çıktısının alınması ve ilgili faturayla eşleştirilerek saklanmasıdır. ETGB’de gönderici olarak ihracatçının, beyan sahibi olarak kargo firmasının bilgilerinin doğru yer aldığı kontrol edilmelidir. Bu eşleştirme, hem muhasebe kayıtları hem de KDV iadesi için zorunludur.
KDV istisnası ve iadesi
Mikro ihracat kapsamında yapılan teslimler, ihracat teslimi olarak Katma Değer Vergisi Kanunu’nun 11/1-a maddesi uyarınca KDV’den istisnadır. Bu nedenle yurt dışındaki alıcıya düzenlenen faturada KDV hesaplanmaz. İhracatçı, ihraç ettiği ürünlerin üretimi veya satın alınması için yurt içinde ödediği ve indirim yoluyla telafi edemediği KDV’yi iade olarak talep edebilir. İade, vergi borçlarına mahsup edilerek veya nakden alınabilir.
KDV iadesi talebi, İnternet Vergi Dairesi üzerinden yapılır. Başvuruda iade talep dilekçesi, indirilecek KDV listesi, yüklenilen KDV listesi, satış faturaları listesi ve ETGB bilgileri sunulur. ETGB numaralarının faturalarla doğru eşleştirilmesi, iadenin otomatik kontrollerden geçmesi için önemlidir. Nakden iade taleplerinde belirli tutarları aşan iadeler için vergi inceleme raporu veya yeminli mali müşavir raporu istenebilir; teminat karşılığında iade imkânı da bulunmaktadır. KDV iade süreçlerinin mali müşavirle birlikte düzenli olarak takip edilmesi, nakit akışı açısından büyük önem taşır.
Mikro ihracatta yasaklı ve izne tabi ürünler
Her ürün mikro ihracatla gönderilemez. İhracı yasak olan ürünler, ihracatı lisans, izin veya kontrol belgesine bağlı ürünler, tarihî ve kültürel eserler, bazı kimyasallar, ilaçlar, silah ve mühimmat, tehlikeli maddeler ve canlı hayvan gibi ürünler için ETGB kullanılamaz veya ek izinler gerekir. Gıda, kozmetik ve takviye edici gıda gibi ürünlerde ise alıcı ülkenin mevzuatı ayrıca dikkate alınmalıdır; ürün Türkiye’den ihraç edilebilse bile varış ülkesinde gümrükte durdurulabilir.
Gümrük mevzuatına aykırı beyan veya yasaklı ürün gönderimi, idari para cezalarına ve bazı durumlarda kaçakçılık suçlamalarına yol açabilir. Bu nedenle ürün yelpazesine yeni bir ürün eklemeden önce, ürünün gümrük tarife pozisyonunun ve ihracat rejiminin kontrol edilmesi gerekir.
Pazar yeri sözleşmeleri ve hesap kapatma riski
Mikro ihracat yapan işletmelerin önemli bir kısmı, uluslararası pazar yerleri üzerinden satış yapar. Bu pazar yerlerinin satıcı sözleşmeleri genellikle yabancı hukuka tabidir ve pazar yerine geniş yetkiler tanır: satıcı hesabının askıya alınması, ödemelerin bloke edilmesi, iade politikalarının satıcı aleyhine uygulanması ve fikri mülkiyet şikâyetleri üzerine ürünlerin kaldırılması bunlar arasındadır. Sözleşmenin uygulanacak hukuk ve yetkili mahkeme hükümlerinin önceden bilinmesi, uyuşmazlık çıktığında hangi yolların kullanılabileceğini belirler.
Satıcı hesabının askıya alınması hâlinde, pazar yerinin iç itiraz süreçlerinin süresi içinde ve belgeli şekilde kullanılması gerekir. Ödemelerin uzun süre bloke kalması durumunda, sözleşmenin tabi olduğu hukuka göre hukuki yollar değerlendirilebilir. Türk hukukuna tabi pazar yerleriyle yaşanan uyuşmazlıklarda ise Türk mahkemelerinde dava açılması ve ihtiyati tedbir talebi mümkündür.
Yurt dışı alıcılarla iade ve ödeme uyuşmazlıkları
Mikro ihracatta en sık yaşanan uyuşmazlıklar, ürünün teslim edilmediği iddiaları, hasarlı teslim, iade talepleri ve kredi kartı itirazlarıdır. Yurt dışındaki tüketici, kendi ülkesinin tüketici mevzuatına dayanarak iade ve cayma hakkı ileri sürebilir; ödeme kuruluşları ve kart kuruluşları da itiraz süreçlerinde çoğu zaman alıcı lehine karar verebilir. Bu nedenle kargo takip kayıtlarının, teslim imzalarının, ürün fotoğraflarının ve alıcıyla yapılan yazışmaların saklanması, itirazlara karşı en etkili savunma aracıdır.
Yüksek tutarlı veya kurumsal alıcılara yapılan satışlarda ise ödeme güvencesinin sağlanması önemlidir. Peşin ödeme, akreditif veya güvenilir ödeme kuruluşları üzerinden tahsilat, alacak riskini azaltır. Yurt dışındaki bir alıcıdan alacak tahsil edilememesi hâlinde, sözleşmenin tabi olduğu hukuk, alıcının bulunduğu ülkedeki takip imkânları ve uluslararası tahkim ya da mahkeme kararlarının tanınması gibi konular ayrıca değerlendirilir.
Kargo hasarı ve kaybı: kim sorumlu?
Yurt dışına gönderilen ürünlerin taşıma sırasında kaybolması veya hasar görmesi hâlinde, taşıyıcının sorumluluğu taşıma sözleşmesi ve uygulanan uluslararası sözleşmelerle belirlenir. Hava yoluyla yapılan taşımalarda Montreal Sözleşmesi, kara yoluyla yapılan uluslararası taşımalarda ise CMR Sözleşmesi sorumluluk sınırlarını düzenler. Bu sınırlar çoğu zaman ürünün gerçek değerinin altında kalır. Bu nedenle yüksek değerli gönderilerde ek değer beyanı yapılması veya nakliyat sigortası yaptırılması önemlidir.
Kargo firmasıyla yapılan çerçeve sözleşmenin sorumluluk, tazmin süreleri ve hasar bildirim süreleri bakımından incelenmesi, uyuşmazlık çıktığında hak kaybını önler. Hasar veya kayıp bildirimlerinin sözleşmede ve uluslararası sözleşmelerde öngörülen kısa süreler içinde yazılı olarak yapılması gerekir.
Yurt dışı depo ve pazar yeri lojistiği
Bazı uluslararası pazar yerleri, ürünlerin hedef ülkedeki depolara toplu olarak gönderilmesini ve siparişlerin oradan karşılanmasını sağlar. Bu yöntemde ürünler tek tek mikro ihracatla değil, toplu bir ihracatla depoya gönderilir ve gönderinin büyüklüğüne göre klasik ihracat beyannamesi gerekebilir. Ürünlerin yurt dışı depoda satılması, hedef ülkede katma değer vergisi kaydı ve beyanı gibi yükümlülükler doğurabilir. Bu modelde hem Türkiye’deki ihracat işlemleri hem de hedef ülkenin vergi mevzuatı birlikte planlanmalıdır.
Yurt dışında temsilci veya distribütör ile çalışmak
Satışlar büyüdükçe, hedef ülkede bir temsilci, acente veya distribütör ile çalışmak gündeme gelir. Bu ilişkilerde yapılacak sözleşmelerde münhasırlık, satış hedefleri, fiyat politikası, marka kullanımı, sözleşmenin sona ermesi ve sona ermede ödenecek tazminat gibi konuların açıkça düzenlenmesi gerekir. Bazı ülkelerin hukuku, acente ve distribütörlere sözleşmenin sona ermesi hâlinde portföy tazminatı gibi haklar tanır; bu hakların sözleşmeyle tamamen ortadan kaldırılması her zaman mümkün değildir. Sözleşmenin tabi olacağı hukuk ve uyuşmazlık çözüm yolu, örneğin tahkim, baştan belirlenmelidir.
Döviz ile tahsilat ve muhasebe
Yurt dışından yapılan tahsilatlar genellikle döviz olarak gerçekleşir ve uluslararası ödeme kuruluşları ya da bankalar aracılığıyla şirket hesabına aktarılır. İhracat faturaları döviz cinsinden düzenlenebilir; muhasebe kayıtlarında ise faturanın düzenlendiği tarihteki kur esas alınır ve tahsilat tarihindeki kur farkları ayrıca kayıt altına alınır. Ödeme kuruluşlarının komisyonları ve döviz dönüşüm maliyetleri de kârlılık hesabında dikkate alınmalıdır. Tahsilatın şirketin kendi adına açılmış hesaplara yapılması, vergi ve kara para aklamayla mücadele mevzuatı bakımından da önem taşır.
Marka ve fikri mülkiyet
Mikro ihracata başlamadan önce, kullanılacak markanın Türkiye’de ve satış yapılacak ülkelerde tescil durumu araştırılmalıdır. Türkiye’de tescilli bir marka, yurt dışında kendiliğinden korunmaz. Satış yapılan ülkede başkası tarafından tescil edilmiş bir markanın kullanılması, pazar yeri şikâyetlerine, ürünlerin kaldırılmasına ve tazminat taleplerine yol açabilir. Uluslararası marka başvurusu, Madrid Protokolü sistemi üzerinden Türk Patent ve Marka Kurumu aracılığıyla birden fazla ülke için tek başvuruyla yapılabilir.
Devlet destekleri
Ticaret Bakanlığı ve ihracatçı birlikleri, e-ihracat yapan işletmelere pazar yeri üyelik giderleri, yurt dışı reklam ve tanıtım harcamaları, yurt dışı depo ve marka tescili giderleri gibi kalemlerde çeşitli destekler sunmaktadır. Bu desteklerden yararlanmak için genellikle bir ihracatçı birliğine üye olmak, desteğin ilgili mevzuattaki şartlarını taşımak ve başvuruyu öngörülen sürelerde belgeleriyle birlikte yapmak gerekir. Destek kalemleri, oranları ve üst sınırları dönemsel olarak değiştiğinden, başvuru öncesinde Ticaret Bakanlığı’nın ve ilgili ihracatçı birliğinin güncel duyurularının kontrol edilmesi gerekir. Desteklerin şirket adına alınabilmesi için harcamaların da şirket adına faturalandırılmış olması önemlidir.
Mikro ihracatta sık yapılan hatalar
En sık yapılan hata, ETGB çıktılarını faturalarla eşleştirmeden saklamak ve KDV iadesini aylarca ertelemektir. İkinci hata, ürünün hedef ülkede satılabilir olup olmadığını araştırmadan gönderim yapmaktır; özellikle gıda, kozmetik ve elektronik ürünlerde varış ülkesinin standartları ve etiketleme kuralları sorun yaratabilir. Üçüncü hata, pazar yeri sözleşmelerini okumadan kabul etmek ve hesap kapatma riskine karşı hiçbir yedek satış kanalı oluşturmamaktır. Dördüncü hata ise yurt dışında markayı tescil ettirmeden yoğun satış yapmak ve başkası tarafından tescil edilen bir marka nedeniyle ürünlerin kaldırılmasıyla karşılaşmaktır.
Beşinci hata, kargo ve iade süreçlerinin maliyetini satış fiyatına doğru yansıtmamaktır. Yurt dışından yapılan iadeler, çoğu zaman ürünün bedelinden daha yüksek kargo maliyetine yol açar. İade politikasının açıkça belirlenmesi, hedef ülkenin tüketici mevzuatıyla uyumlu olması ve ürün sayfalarında anlaşılır şekilde yer alması, hem uyuşmazlıkları hem de gereksiz maliyetleri azaltır.
Mersin’de ve Türkiye genelinde e-ihracat hukuku desteği
Ofisimiz Mersin’dedir; Mersin Limanı ve serbest bölgesiyle güçlü bir dış ticaret merkezinde, e-ihracat ve mikro ihracat yapacak işletmeler için şirket kuruluşu, pazar yeri ve dağıtım sözleşmelerinin incelenmesi, yurt dışı alıcılarla yaşanan alacak ve iade uyuşmazlıkları, gümrük cezalarına itiraz ve marka tescili konularında Türkiye genelinde hukuki destek veriyoruz.
Sık sorulan sorular
Mikro ihracat sınırı 2026’da ne kadar?
Ticaret Bakanlığı’nın 4 Aralık 2025’te yürürlüğe giren düzenlemesiyle ETGB sınırı gönderi başına 30.000 Euro ve 600 kilogramdır.
Mikro ihracat için şirket kurmak zorunlu mu?
Vergi mükellefi olmak gerekir; şahıs şirketi, limited veya anonim şirketle mikro ihracat yapılabilir.
Mikro ihracatta KDV ödenir mi?
Hayır. İhracat faturası KDV Kanunu 11/1-a uyarınca KDV’den istisnadır ve yurt içinde ödenen KDV iade olarak talep edilebilir.
ETGB’yi kim düzenler?
Yetkili kargo veya ekspres taşıma firması, ihracatçı adına dolaylı temsilci olarak düzenler.
Mikro ihracatta gümrük müşaviri gerekir mi?
ETGB kapsamındaki gönderilerde genellikle gerekmez; sınır aşıldığında klasik ihracat beyannamesi ve müşavir gerekir.
Her ürün mikro ihracatla gönderilebilir mi?
Hayır. Yasaklı, lisansa veya izne tabi ürünler için ETGB kullanılamaz ya da ek izin gerekir.
Yurt dışı alıcı ödeme yapmazsa ne yapılabilir?
Sözleşmenin tabi olduğu hukuk ve alıcının ülkesindeki takip imkânları değerlendirilir; delillerin saklanması önemlidir.
Pazar yeri hesabım kapatılırsa ne yapmalıyım?
Pazar yerinin itiraz süreçlerini süresinde ve belgeli kullanın; sözleşmenin tabi olduğu hukuka göre hukuki yolları değerlendirin.
Kargoda kaybolan ürün için ne kadar tazminat alınır?
Taşıyıcının sorumluluğu sözleşme ve Montreal veya CMR gibi uluslararası sözleşmelerle sınırlıdır; yüksek değerli gönderilerde ek değer beyanı veya nakliyat sigortası önerilir.
Yurt dışı depoya toplu gönderim mikro ihracat sayılır mı?
Toplu gönderiler sınırları aşarsa klasik ihracat beyannamesi gerekir; hedef ülkede ayrıca vergi kaydı yükümlülüğü doğabilir.
Yurt dışında marka tescili gerekli mi?
Türkiye’deki tescil yurt dışında koruma sağlamaz; Madrid sistemiyle birden fazla ülkede tek başvuruyla tescil yapılabilir.
E-ihracat için devlet desteği var mı?
Ticaret Bakanlığı ve ihracatçı birlikleri pazar yeri, tanıtım, depo ve marka giderleri için destekler sunar; şartlar ve oranlar dönemsel olarak değişir.
Mikro ihracat faturası döviz cinsinden kesilebilir mi?
Evet. Muhasebe kaydında fatura tarihindeki kur esas alınır, tahsilattaki kur farkları ayrıca kaydedilir.
Yurt dışı distribütör sözleşmesinde nelere dikkat edilmeli?
Münhasırlık, hedefler, marka kullanımı, fesih ve tazminat hükümleri ile uygulanacak hukuk ve uyuşmazlık çözüm yolu açıkça düzenlenmelidir.
İlgili konular ve resmî kaynaklar
İlgili yayınlar: Esnaf muaflığıyla internetten satış · Genç girişimci vergi istisnası · Gümrük ek tahakkuk itirazı ve para cezası · Taklit ürünü gümrükte durdurma · Mersin Limanı lojistik ve gümrük uyuşmazlıkları
Resmî kaynaklar: 3065 sayılı Katma Değer Vergisi Kanunu (m.11) · 4458 sayılı Gümrük Kanunu · Ticaret Bakanlığı · Türk Patent ve Marka Kurumu · Birasyo: 2026 ETGB limitleri (Mayıs 2026)
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Dosyanızı değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz. Ofisimiz Mersin’dedir; Türkiye’nin her yerindeki dosyalara vekâletname ile hizmet veriyoruz.