
Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin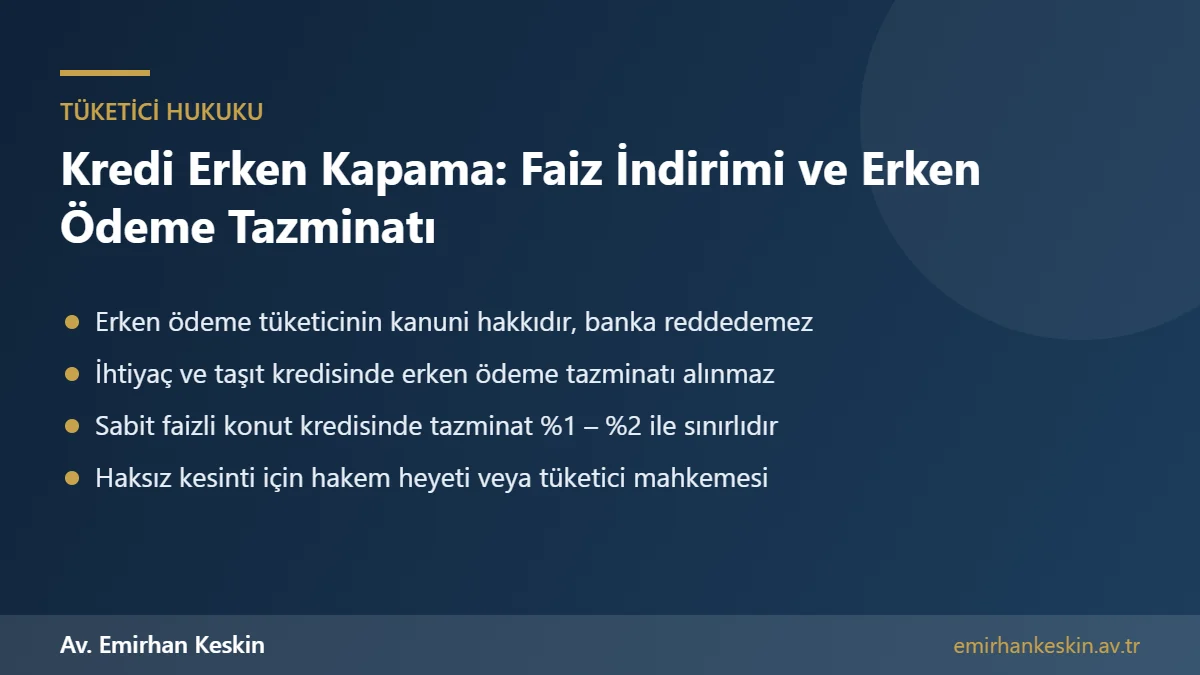
Kredi erken kapama, tüketicinin kullandığı kredinin kalan borcunu vadesi gelmeden tek seferde veya parça parça ödemesidir ve 6502 sayılı Tüketicinin Korunması Hakkında Kanun ile güvence altına alınmış bir haktır. Banka bu talebi reddedemez; erken ödenen tutar oranında faizden ve faize bağlı maliyetlerden indirim yapmak zorundadır. İhtiyaç ve taşıt gibi genel tüketici kredilerinde erken ödeme tazminatı alınamaz. Konut kredisinde ise yalnızca faiz sabitse ve sözleşmede açıkça yazılıysa, kalan vadeye göre yüzde 1 veya yüzde 2 ile sınırlı bir tazminat istenebilir.
Bu rehberde kredi erken kapama sürecinin hukuki temelini, bankanın yapması gereken hesaplamayı, konut kredisine özgü kuralları, kısmi ödemenin nasıl işlediğini ve haksız kesinti yapıldığında hangi yollara başvurulacağını adım adım açıklıyoruz. Amacımız, banka şubesine gitmeden önce hangi rakamları kontrol etmeniz gerektiğini ve ödeme dekontunda neye bakacağınızı netleştirmektir. Böylece hem gereksiz masraf ödemekten kaçınabilir hem de fazla kesilen tutarı belgeyle geri isteyebilirsiniz.
Kredi erken kapama hakkının yasal dayanağı
Tüketici kredisi sözleşmelerinde erken ödeme hakkı, 6502 sayılı Kanun'un tüketici kredilerine ilişkin hükümlerinde düzenlenmiştir. Kanun, tüketicinin kredi borcunun tamamını veya bir kısmını vadesinden önce ödeyebileceğini açıkça kabul eder. Bu hak sözleşmeyle kaldırılamaz veya tüketici aleyhine sınırlandırılamaz; sözleşmeye konulan "erken ödeme yapılamaz" gibi bir hüküm geçersizdir. Kanunun bu konuda emredici nitelikte olması, bankanın tek taraflı uygulamalarına karşı tüketiciyi güçlü bir konuma getirir.
Konut kredileri ise aynı Kanun'un konut finansmanı sözleşmelerine ilişkin ayrı hükümlerine tabidir. Bu hükümler erken ödeme hakkını yine tanır, ancak sabit faizli konut kredilerinde bankanın faiz riskini karşılamak amacıyla sınırlı bir erken ödeme tazminatı alabilmesine izin verir. Dolayısıyla kredi erken kapama işleminde ilk yapılması gereken şey, kullandığınız kredinin türünü ve faizin sabit mi değişken mi olduğunu sözleşmeden ve ödeme planından tespit etmektir.
İhtiyaç ve taşıt kredisinde kredi erken kapama
Genel tüketici kredileri olarak adlandırılan ihtiyaç kredisi, taşıt kredisi ve benzeri kredilerde tüketici bir veya birden fazla taksiti öne çekebilir ya da borcun tamamını kapatabilir. Bu durumda banka, erken ödenen tutara ilişkin faizi ve faize bağlı vergileri (KKDF ve BSMV gibi) hesaptan düşmek zorundadır. Başka bir deyişle tüketici, kapama tarihindeki kalan anaparayı ve o güne kadar işlemiş faizi öder; ileriye ait faiz kalemlerini ödemez.
Genel tüketici kredilerinde banka erken ödeme nedeniyle ayrıca ceza, komisyon veya tazminat adı altında bir tutar talep edemez. Uygulamada bazı bankaların "erken kapama ücreti" ya da "yeniden yapılandırma masrafı" gibi adlarla kesinti yaptığı görülmektedir. Bu tür kesintiler, kanunda dayanağı bulunmadığı sürece iadesi istenebilecek haksız ödemelerdir. Kapamadan önce bankadan yazılı kapama tutarı istemek, bu tür kalemleri baştan görmenizi sağlar.
Baştan alınan dosya masrafı geri alınır mı?
Kredi kullandırılırken bir kez alınan kredi tahsis ücreti, kural olarak kredinin tamamı için hizmet bedeli niteliğindedir ve erken kapamada kendiliğinden iade edilmez. Ancak kredi süresine bağlı olarak dönemsel şekilde tahsil edilen ücretler varsa, erken kapama sonrasında kalan döneme isabet eden kısmın iadesi istenebilir. Bu ayrım için sözleşmedeki ücret tablosuna ve sözleşme öncesi bilgi formuna bakmak gerekir. Mevzuata aykırı şekilde alınmış ücretler ise kredinin kapanmasından bağımsız olarak geri talep edilebilir.
Konut kredisinde kredi erken kapama ve tazminat sınırı
Konut kredisinde durum biraz farklıdır, çünkü kanun koyucu sabit faizli uzun vadeli kredilerde bankanın uğrayabileceği faiz kaybını kısmen telafi etmek istemiştir. Değişken faizli konut kredilerinde banka hiçbir şekilde erken ödeme tazminatı alamaz. Sabit faizli konut kredilerinde ise tazminat ancak sözleşmede açıkça yazılı olması şartıyla istenebilir ve kanundaki üst sınırları aşamaz.
- Kalan vadesi 36 ay veya daha kısa olan sabit faizli kredilerde: erken ödenen tutarın en fazla yüzde 1'i.
- Kalan vadesi 36 aydan uzun olan sabit faizli kredilerde: erken ödenen tutarın en fazla yüzde 2'si.
- Değişken faizli konut kredilerinde: erken ödeme tazminatı alınamaz.
Bu oranlar üst sınırdır; banka daha düşük bir oran uygulayabilir ama daha yüksek bir tutar isteyemez. Sözleşmede tazminat hükmü yoksa, sabit faizli olsa bile tazminat talep edilemez. Konut kredisinde kredi erken kapama yapacak kişinin, tazminat oranının hangi tutar üzerinden hesaplandığını da kontrol etmesi gerekir; oran, toplam kredi tutarı üzerinden değil, erken ödenen tutar üzerinden uygulanır.
Örnek hesap
Sabit faizli bir konut kredisinde kalan vade 60 ay ve kalan anapara 800.000 TL ise, borcun tamamını kapatmak isteyen tüketiciden en fazla 16.000 TL erken ödeme tazminatı istenebilir. Aynı kredide kalan vade 30 aya düşmüşse tazminat sınırı yüzde 1'e iner ve 8.000 TL'yi geçemez. Bu örneklerde faiz indirimi ayrıca uygulanır; yani tüketici ileriye ait faiz tutarlarını ödemez, yalnızca anapara, işlemiş faiz ve sınırlı tazminatı öder. Rakamlar yalnızca hesaplama mantığını göstermek içindir; kendi kredinizde bankanın verdiği kapama dökümünü bu mantıkla kontrol etmelisiniz.
Kısmi erken ödeme nasıl işler?
Tüketici borcun tamamını değil yalnızca bir bölümünü erken ödemek isteyebilir. Bu durumda banka, ödenen tutarı anaparadan düşer ve kalan borç için yeni bir ödeme planı hazırlar. Yeni plan iki şekilde kurulabilir: taksit tutarı aynı kalıp vade kısaltılır ya da vade aynı kalıp taksit tutarı düşürülür. Uygulamada tercih genellikle tüketiciye sorulur; ancak sorulmasa bile yazılı talepte bulunarak hangi yöntemin uygulanmasını istediğinizi belirtmeniz yararlıdır.
Kısmi ödemede de faiz indirimi yapılması zorunludur ve genel tüketici kredilerinde ayrı bir ücret alınamaz. Konut kredisinde ise sabit faiz ve sözleşme hükmü varsa, yalnızca erken ödenen kısım üzerinden yüzde 1 veya yüzde 2 sınırında tazminat istenebilir. Ara ödeme yaptıktan sonra yeni ödeme planını mutlaka yazılı veya elektronik ortamda alın ve eski planla karşılaştırın; toplam geri ödeme tutarının belirgin şekilde düşmüş olması gerekir.
Kredi erken kapama öncesi kontrol listesi
Kredi erken kapama işlemini sorunsuz yapmak için şubeye veya mobil uygulamaya gitmeden önce birkaç belgeyi hazırlamak ve birkaç soruyu netleştirmek gerekir. Bu hazırlık, hem bankanın hesabını denetlemenizi hem de ileride bir uyuşmazlık çıkarsa delil sunmanızı kolaylaştırır. Aşağıdaki adımlar, uygulamada en çok sorun çıkan noktalardan derlenmiştir.
- Kredi sözleşmesini, sözleşme öncesi bilgi formunu ve güncel ödeme planını temin edin.
- Faizin sabit mi değişken mi olduğunu ve sözleşmede erken ödeme tazminatı hükmü bulunup bulunmadığını kontrol edin.
- Bankadan kapama tarihine göre hazırlanmış yazılı kapama tutarı ve kalem kalem döküm isteyin.
- Dökümde anapara, işlemiş faiz, vergiler ve varsa tazminat kalemlerini ayrı ayrı görün.
- Ödemeyi yaptıktan sonra kredinin kapandığını gösteren yazıyı ve dekontu saklayın.
- Kredi teminatı olarak konulan ipotek veya rehin varsa kaldırılması için bankadan yazı talep edin.
İpotek ve sigortaların durumu
Konut kredisi kapandığında taşınmaz üzerindeki ipoteğin kaldırılması için banka tapu müdürlüğüne fek yazısı gönderir; bu işlemin takibi tüketicinin yararınadır. Kredi ile birlikte yaptırılan hayat sigortası veya konut sigortası poliçeleri ise krediden bağımsız sözleşmelerdir. Kredi kapandıktan sonra bu poliçelerin iptali ve kalan süreye ait prim iadesi için sigorta şirketine ayrıca başvurmak gerekebilir. Bazı tüketiciler bu adımı atlayarak kapanmış bir kredi için sigorta primi ödemeye devam etmektedir.
Banka fazla kesinti yaptıysa ne yapılmalı?
Kredi erken kapama sırasında kanuna aykırı bir ücret alındığını veya tazminatın üst sınırı aştığını fark ettiyseniz, ilk adım bankaya yazılı başvuru yapmaktır. Başvuruda kredi numarasını, kapama tarihini, kesilen tutarı ve neden haksız olduğunu kısaca açıklayın; dekontu ekleyin. Bankanın yazılı cevabı veya belirli süre içinde cevap vermemesi, sonraki aşamada delil olarak kullanılır.
Banka iade yapmazsa, uyuşmazlığın tutarına göre tüketici hakem heyetine veya tüketici mahkemesine başvurulabilir. Hakem heyetine başvuru için belirlenen parasal sınır her yıl yeniden ilan edilir; sınırın altındaki uyuşmazlıklarda hakem heyetine başvurmak zorunludur. Sınırın üzerindeki taleplerde tüketici mahkemesinde dava açılmadan önce kanunda öngörülen hâllerde arabuluculuğa başvurulması gerekir. Haksız kesintinin, ödendiği tarihten itibaren faiziyle birlikte iadesi istenebilir.
Hangi belgeler delil olur?
Uyuşmazlıkta en güçlü deliller; kredi sözleşmesi, ödeme planları, bankanın verdiği yazılı kapama dökümü, ödeme dekontu ve bankayla yapılan yazışmalardır. Mobil uygulamadan alınmış ekran görüntüleri de destekleyici delil olabilir; ancak tarih ve tutarların açıkça görülmesi önemlidir. Telefonla verilen bilgilerin tutanağa bağlanmaması ispatı zorlaştırır, bu nedenle önemli bilgileri yazılı kanaldan teyit etmeniz önerilir.
Kredi erken kapama ile yapılandırma arasındaki fark
Kredi erken kapama, borcun vadeden önce ödenerek sona erdirilmesidir. Yapılandırma ise ödeme güçlüğü çeken borçlunun bankayla yeni bir vade ve faiz düzeni üzerinde anlaşmasıdır. Yapılandırmada çoğu zaman yeni bir sözleşme imzalanır ve yeni masraflar gündeme gelebilir; bu nedenle yapılandırma teklifinin toplam maliyetini mevcut planla karşılaştırmadan imza atmamak gerekir. Borcu kapatmaya gücünüz yetiyorsa erken kapama, genellikle yapılandırmadan daha düşük maliyetlidir.
Daha düşük faizli bir krediyle eski krediyi kapatmak (borç transferi) da bir tür kredi erken kapama işlemidir. Bu yöntemde eski bankanın kanuna uygun faiz indirimi yapması, yeni bankanın ise şeffaf bir maliyet tablosu sunması gerekir. Yeni kredinin dosya masrafı ve sigorta giderleri hesaba katılmadan yapılan transferler, beklenen tasarrufu sağlamayabilir.
Kapama tutarı nasıl hesaplanır?
Bankanın size bildirdiği kapama tutarı temel olarak üç kalemden oluşur: kapama tarihindeki kalan anapara, son taksit tarihinden kapama tarihine kadar işlemiş faiz ve bu faize ilişkin vergiler. Konut kredisinde bunlara, şartları varsa sınırlı erken ödeme tazminatı eklenir. İleriye ait taksitlerin içindeki faiz payları ise kapama tutarına dahil edilmez. Bu nedenle kalan taksitlerin toplamı ile kapama tutarı arasında belirgin bir fark oluşması normaldir ve bu fark, tüketicinin elde ettiği faiz indirimidir.
Kendi hesabınızı kontrol etmek için ödeme planındaki "kalan anapara" sütununa bakabilirsiniz. Kapama tarihi iki taksit arasına denk geliyorsa, son ödenen taksitten sonraki günler için günlük faiz hesaplanır. Bankanın verdiği tutar bu mantıkla açıklanamayacak kadar yüksekse, kalem kalem döküm isteyerek farkın neden kaynaklandığını sormanız gerekir. Kredi erken kapama dökümünde "diğer" veya "çeşitli masraf" gibi belirsiz kalemler görürseniz açıklama talep edin.
Kefilli kredide erken kapama
Kredi bir kefil güvencesiyle kullanıldıysa, borcun erken ödenmesiyle birlikte kefilin sorumluluğu da sona erer. Kefil açısından bu durumun belgelenmesi önemlidir; çünkü kefil, kredinin kapandığını gösteren yazı olmadan ileride bankanın talepleriyle karşılaşma ihtimaline karşı korunmasız kalabilir. Bu nedenle kapamadan sonra bankadan "borcu yoktur" yazısı almak ve bir örneğini kefile vermek iyi bir uygulamadır.
Kefil de borcu kendisi ödeyerek krediyi erken kapatabilir. Bu durumda kefil, ödediği tutarı asıl borçludan geri isteme hakkına sahiptir. Kefilin ödeme yaparken dekont açıklamasına kredi numarasını ve "kefil olarak ödeme" ifadesini yazması, sonraki rücu talebinde ispatı kolaylaştırır.
Sık yapılan hatalar
Uygulamada kredi erken kapama işlemlerinde en sık rastlanan hata, kapama tutarını sözlü olarak öğrenip ödeme yapmaktır. Sözlü bilgiye dayanılarak yapılan ödemeden sonra küçük bir bakiye kalabilir ve bu bakiye gecikme faiziyle büyüyebilir. İkinci sık hata, kapamadan sonra kredi hesabının ve bağlı ürünlerin kapatıldığını kontrol etmemektir. Üçüncüsü ise konut kredisinde tazminat oranını sorgulamadan kabul etmektir.
Bu hataların önüne geçmek için ödeme gününe ait yazılı kapama tutarıyla hareket edin, ödemeden birkaç gün sonra hesap dökümünüzü kontrol edin ve kredi kapanış yazısını arşivleyin. Bu basit adımlar, ileride doğabilecek uyuşmazlıklarda elinizdeki en güçlü belgeler olacaktır.
Kredi kartı borcunda erken ödeme farklıdır
Kredi kartı borçları tüketici kredisi sözleşmelerinden farklı bir sisteme tabidir. Dönem borcunun tamamı son ödeme tarihine kadar ödendiğinde faiz doğmaz. Taksitli alışverişlerde ise kalan taksitlerin erken kapatılması, kart sözleşmesine ve bankanın uygulamasına göre değişir; bazı bankalar kalan taksitleri tek seferde ödemeye izin verir. Kredi kartı borcu nedeniyle icra takibi başlatılmışsa, takip dosyasındaki faiz ve masrafların ayrıca kontrol edilmesi gerekir.
Kredi erken kapama kararını verirken
Kredi erken kapama her zaman ekonomik açıdan en doğru tercih olmayabilir. Kredinin faiz oranı, elinizdeki birikimin getirisi, acil durum fonu ihtiyacınız ve konut kredisindeki olası tazminat birlikte değerlendirilmelidir. Özellikle kalan vadesi kısa olan kredilerde ileriye ait faiz tutarı zaten düşük olduğundan, erken kapamanın sağlayacağı tasarruf sınırlı kalabilir. Buna karşılık yüksek faizli ihtiyaç kredilerinde erken ödeme, toplam maliyeti belirgin şekilde azaltır.
Hukuki açıdan ise kural basittir: erken ödeme hakkınızı kullanmak için bankanın onayına ihtiyacınız yoktur, yalnızca doğru hesaplanmış kapama tutarını ödemeniz yeterlidir. Hesapta hata veya kanuna aykırı bir kesinti olduğunu düşünüyorsanız, belgelerinizi saklayarak yazılı başvuru, hakem heyeti ve mahkeme aşamalarını sırasıyla kullanabilirsiniz. Tutarlı bir belge dosyası, kredi erken kapama uyuşmazlıklarında sonucu belirleyen en önemli unsurdur.
Sık sorulan sorular
Kredi erken kapama için bankanın onayı gerekir mi?
Hayır. Kredi erken kapama tüketicinin kanuni hakkıdır; banka talebi reddedemez ve yalnızca doğru hesaplanmış kapama tutarını tahsil edebilir.
İhtiyaç kredisinde kredi erken kapama cezası var mı?
Hayır. Genel tüketici kredilerinde erken ödeme tazminatı veya cezası alınamaz; banka faiz ve faize bağlı vergilerde indirim yapmak zorundadır.
Konut kredisinde erken kapama tazminatı ne kadar olabilir?
Yalnızca sabit faizli ve sözleşmede yazılıysa; kalan vade 36 ay veya altındaysa erken ödenen tutarın yüzde 1’ini, üzerindeyse yüzde 2’sini aşamaz.
Kısmi erken ödemede taksitler mi düşer, vade mi kısalır?
Banka ya taksit tutarını düşürür ya da vadeyi kısaltır; hangisini istediğinizi yazılı olarak belirtmeniz yararlıdır.
Fazla kesilen tutarı nasıl geri alırım?
Önce bankaya yazılı başvurun; sonuç alamazsanız tutara göre tüketici hakem heyetine veya tüketici mahkemesine başvurabilirsiniz.
Kredi kapanınca ipotek kendiliğinden kalkar mı?
Hayır. Banka tapu müdürlüğüne fek yazısı göndermelidir; bu işlemi takip etmeniz gerekir.
İlgili konular ve resmî kaynak
İlgili yayınlar: Kredi kartı borcu yüzünden icra · Varlık yönetim şirketinden icra takibi · Tüketici hakem heyeti 2026 · Yasal faiz hesaplama
Resmî kaynaklar: Tüketicinin Korunması Hakkında Kanun (6502)
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.