

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin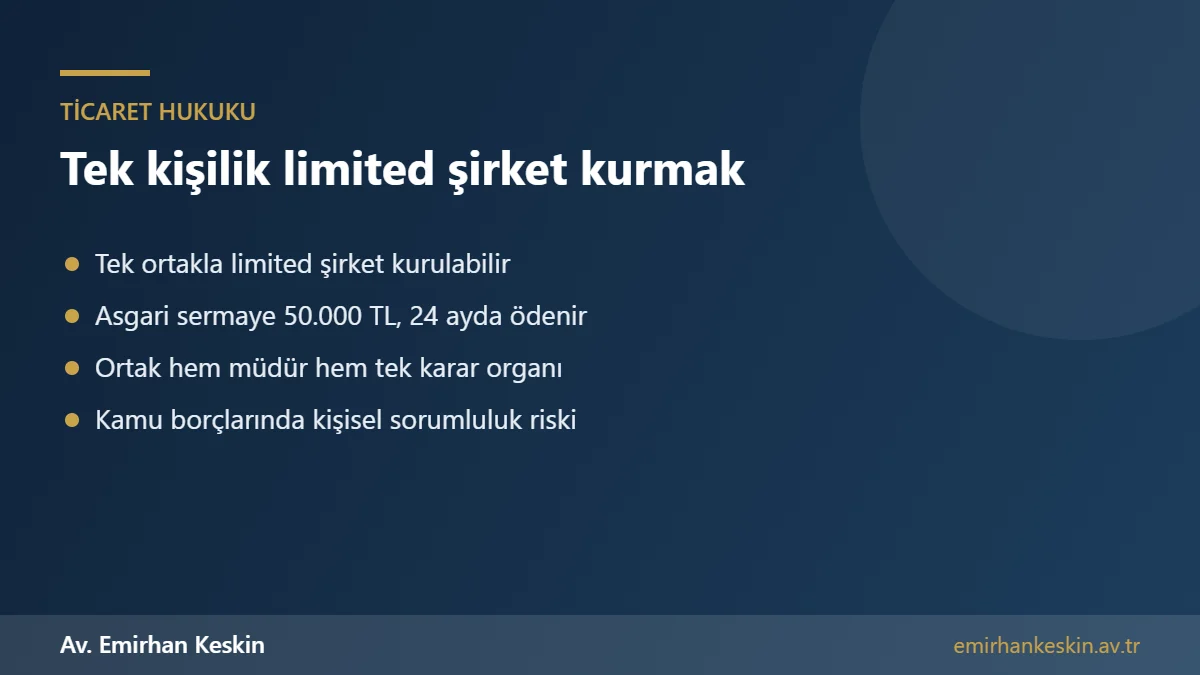
Tek kişilik limited şirket, Türk Ticaret Kanunu’nun 573. maddesi uyarınca tek bir ortakla kurulabilen ve ortağın şirket borçlarından kural olarak yalnızca taahhüt ettiği sermaye ile sorumlu olduğu bir sermaye şirketidir; 2026 yılında asgari esas sermaye 50.000 TL’dir ve bu tutar tescilden sonraki yirmi dört ay içinde ödenebilir. Tek ortak aynı zamanda şirketin müdürü olur ve ortaklar kurulunun tüm yetkilerini tek başına kullanır.
Ancak bu yapı sınırsız bir koruma sağlamaz: Şirketin ödenmeyen vergi ve diğer kamu borçlarından, 6183 sayılı Kanun’un 35. maddesi uyarınca ortak olarak sermaye payı oranında, mükerrer 35. maddesi uyarınca kanuni temsilci olarak ise kişisel malvarlığıyla sorumluluk doğabilir. Tek kişilik limited şirket kurmayı düşünen kişinin vergi, sosyal güvenlik, sorumluluk ve ortağın ölümü gibi konuları baştan planlaması gerekir.
Bu rehberde tek kişilik limited şirketin nasıl kurulduğunu, şahıs şirketi ve tek kişilik anonim şirketle farklarını, ortak-müdürün sorumluluğunu, şirket ile ortak arasındaki işlemlerin şeklini, vergi ve Bağ-Kur yükümlülüklerini, ortağın ölümü veya ehliyetini kaybetmesi hâlinde şirketin durumunu ve sık yapılan hataları açık ve net biçimde anlatıyoruz.
Tek kişilik limited şirket nasıl kurulur?
Tek kişilik limited şirket, çok ortaklı limited şirketle aynı usulle kurulur. Şirket sözleşmesi MERSİS üzerinden hazırlanır, ortak tarafından ticaret sicil müdürlüğünde veya noterde imzalanır ve şirket ticaret siciline tescil edilir. Şirket sözleşmesinde unvan, merkez, faaliyet konusu, esas sermaye ve esas sermaye payları, müdür ve temsil yetkisi ile ilan şekli yer alır. Ortak, aynı zamanda müdür olarak atanır ve imza beyannamesini verir.
2018 yılında yapılan değişiklikle limited şirketlerde nakdi sermayenin tescilden önce bankaya bloke edilmesi zorunluluğu kaldırılmıştır; sermaye, tescilden itibaren yirmi dört ay içinde ödenebilir. Ancak sermaye taahhüdü, ortağın şirkete karşı borcudur. Ödenmeyen sermaye taahhüdü, şirket alacaklılarının ve kamu alacaklarının takibinde ortağın kişisel sorumluluğuna yol açabilir. Bu nedenle sermayenin süresi içinde ödenmesi ve ödemenin belgelenmesi önemlidir.
Tek kişilik limited şirket ile şahıs şirketi arasındaki fark
Şahıs şirketinde işletme sahibi ile işletme arasında hukuki bir ayrım yoktur; işletme sahibi işletmenin tüm borçlarından kişisel malvarlığıyla sınırsız sorumludur. Tek kişilik limited şirkette ise şirket ayrı bir tüzel kişiliğe sahiptir; ortak, şirketin özel hukuktan doğan borçlarından, örneğin tedarikçi borçlarından, kira borçlarından veya ticari alacaklardan kural olarak kişisel olarak sorumlu değildir. Bu fark, özellikle yüksek ticari risk taşıyan faaliyetlerde tek kişilik limited şirketi cazip kılar.
Vergi bakımından şahıs şirketinin kazancı, işletme sahibinin gelir vergisi beyannamesinde artan oranlı tarifeyle vergilendirilir. Tek kişilik limited şirketin kazancı ise kurumlar vergisine tabidir; genel oran yüzde yirmi beştir ve 2025 hesap döneminden itibaren yurt içi asgari kurumlar vergisi uygulaması bulunmaktadır. Şirketten ortağa kâr payı dağıtıldığında ise ayrıca stopaj uygulanır. Kazanç düzeyi yükseldikçe, tek kişilik limited şirket vergi bakımından daha avantajlı hâle gelebilir; düşük kazançlarda ise şahıs şirketinin muhasebe ve işlem maliyetleri daha düşüktür.
Tek kişilik limited şirket mi, tek kişilik anonim şirket mi?
Türk Ticaret Kanunu, anonim şirketin de tek pay sahibiyle kurulmasına imkân verir. Tek kişilik anonim şirkette asgari esas sermaye 250.000 TL’dir ve nakdi sermayenin en az dörtte biri tescilden önce ödenmelidir. Pay devri ciro ve pay defterine kayıtla daha kolay yapılabilir. Anonim şirkette pay sahiplerinin kamu borçları bakımından limited şirket ortakları gibi sermaye payı oranında doğrudan sorumluluğu bulunmaz; ancak yönetim kurulu üyesi olan pay sahibi, kanuni temsilci sıfatıyla sorumlu tutulabilir.
Düşük sermaye ve basit yönetim yapısı isteyen girişimciler için tek kişilik limited şirket, ileride yatırımcı almayı veya payını kolayca devretmeyi planlayanlar için ise tek kişilik anonim şirket daha uygun olabilir. Limited şirket, ihtiyaç duyulduğunda tür değiştirme yoluyla anonim şirkete de çevrilebilir.
Tek kişilik limited şirkette ortak-müdürün sorumluluğu
Tek kişilik limited şirkette ortak, çoğu zaman şirketin tek müdürü ve kanuni temsilcisidir. Bu durum, ortağın iki farklı sıfatla sorumluluğunu gündeme getirir. 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun’un 35. maddesi uyarınca limited şirket ortakları, şirketten tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan amme alacaklarından sermaye payları oranında sorumludur. Tek kişilik limited şirkette ortağın sermaye payı yüzde yüz olduğundan, bu sorumluluk şirketin tahsil edilemeyen kamu borcunun tamamını kapsayabilir.
Aynı Kanun’un mükerrer 35. maddesi ise kanuni temsilcilerin, şirketten tahsil edilemeyen kamu alacaklarından şahsi malvarlıklarıyla sorumlu olduğunu düzenler. Vergi Usul Kanunu’nun 10. maddesi de kanuni temsilcileri, temsil ettikleri tüzel kişiliğin vergi ödevlerini yerine getirmekle yükümlü kılar. Sosyal güvenlik prim borçları bakımından da 5510 sayılı Kanun’un 88. maddesi, şirketin kanuni temsilcilerini prim borçlarından şirketle birlikte sorumlu tutar. Bu nedenle tek kişilik limited şirkette vergi ve SGK borçlarının düzenli ödenmesi, ortağın kişisel malvarlığını korumanın en önemli yoludur.
Şirket ile tek ortak arasındaki işlemler
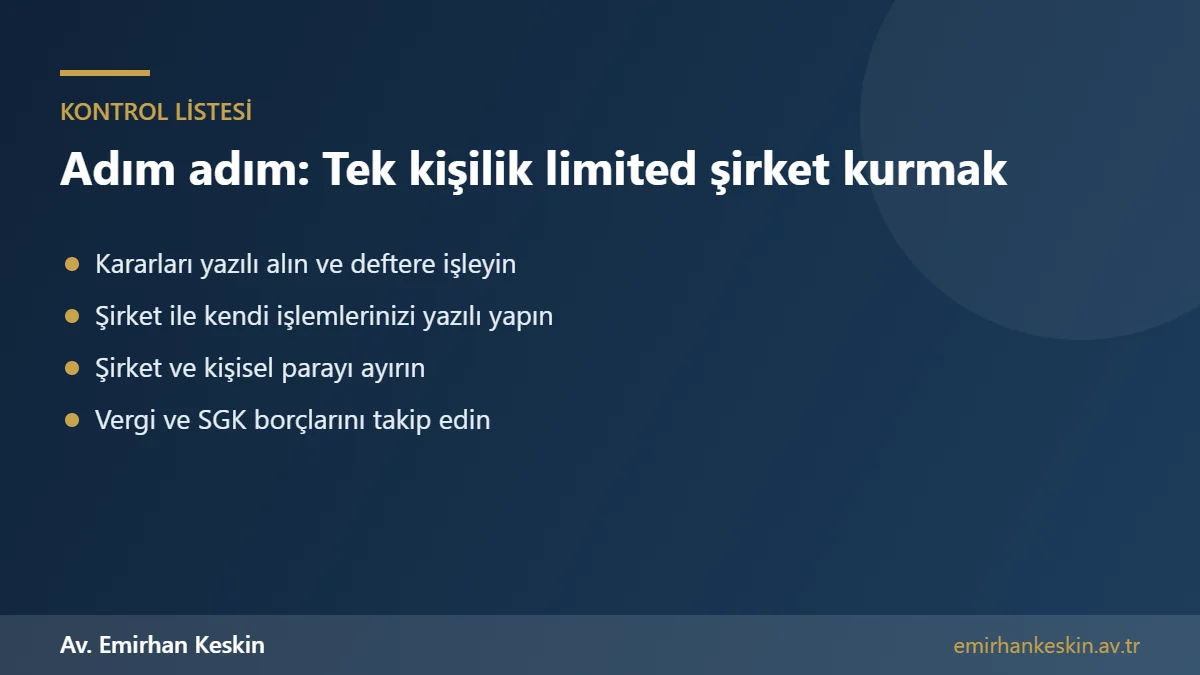
Tek kişilik limited şirketlerde en sık karşılaşılan risk, şirketin malvarlığı ile ortağın kişisel malvarlığının birbirine karıştırılmasıdır. Şirket hesabından kişisel harcamalar yapmak, şirket kasasından belgesiz para çekmek veya şirkete ait araçları ve taşınmazları kişisel amaçlarla kullanmak, hem vergi incelemesinde örtülü kazanç dağıtımı iddialarına hem de şirket alacaklılarının ortağa başvurmasına yol açabilir. Türk Ticaret Kanunu, ortakların şirkete borçlanmasını da sınırlandırır; ortak, sermaye taahhüdünü ödemedikçe ve şirketin serbest yedek akçeleri yeterli olmadıkça şirkete borçlanamaz.
Tek ortaklı şirkette şirket ile ortak arasında yapılan sözleşmelerin yazılı şekilde yapılması gerekir. Ortağın şirkete kira karşılığında taşınmaz vermesi, şirkete borç para vermesi veya şirketten hizmet alması gibi işlemler yazılı sözleşmeye bağlanmalı ve piyasa koşullarına uygun bedelle yapılmalıdır. Ortaklar kurulu kararları da tek ortak tarafından yazılı olarak alınmalı ve karar defterine işlenmelidir. Bu belge düzeni, ileride şirket alacaklıları veya vergi idaresi karşısında ortağın elini güçlendirir.
Tek ortak dışında müdür atanabilir mi?
Türk Ticaret Kanunu’nun 623. maddesi uyarınca limited şirkette şirket sözleşmesiyle yönetim ve temsil, ortak olmayan üçüncü kişilere de verilebilir; ancak en az bir ortağın şirketi yönetim hakkının ve temsil yetkisinin bulunması şarttır. Bu nedenle tek kişilik limited şirkette tek ortak, profesyonel bir müdür atasa bile kendisi de müdür olarak kalmak zorundadır. Atanacak profesyonel müdürün yetkilerinin sınırları, iç yönerge ve temsil yetkisinin tescili yoluyla açıkça belirlenmelidir.
Hangi işler için uygundur?
Tek ortaklı sermaye şirketi yapısı; yazılım geliştirme, danışmanlık, e-ticaret, ithalat ve ihracat, inşaat taşeronluğu, reklam ve medya hizmetleri gibi müşteri sözleşmelerinden veya tedarikçi ilişkilerinden önemli ticari riskler doğabilen faaliyetler için sık tercih edilir. Kurumsal müşterilerin bir kısmı, şahıs işletmeleri yerine şirketlerle çalışmayı tercih ettiğinden, şirket yapısı ticari güvenilirlik bakımından da avantaj sağlayabilir. Bazı kamu ihaleleri, yetki belgeleri veya bayilik sözleşmeleri için de sermaye şirketi olma şartı aranabilir.
Buna karşılık kazancı düşük, müşteri sayısı az ve ticari riski sınırlı olan küçük ölçekli faaliyetlerde, şirket yapısının muhasebe, defter ve beyanname maliyetleri avantajlarını aşabilir. Bu durumda şahıs işletmesiyle başlamak ve iş büyüdükçe şirkete geçmek daha mantıklı bir yol olabilir. Karar verilirken yalnızca kuruluş maliyeti değil, yıllık sabit giderler ve sorumluluk riskleri de karşılaştırılmalıdır.
Yeni ortak almak ve pay devri
Tek kişilik limited şirket, ileride yeni ortak alarak çok ortaklı bir şirkete dönüşebilir. Yeni ortak, mevcut ortağın payının bir kısmını devralarak veya sermaye artırımı yoluyla şirkete katılabilir. Limited şirkette pay devri, noterde düzenlenen veya imzaları noterce onaylanan yazılı sözleşmeyle yapılır ve şirket sözleşmesinde aksi öngörülmedikçe ortaklar kurulunun onayına tabidir. Tek ortaklı şirkette bu onay, ortağın kendisi tarafından verilir. Pay devrinin pay defterine işlenmesi ve ticaret siciline tescil edilmesi gerekir.
Yeni ortak alınmadan önce, şirketin geçmiş vergi ve SGK borçları ile devam eden sözleşmelerinin incelenmesi, yeni ortağın ileride sorumluluğuyla karşılaşmaması için önemlidir. Pay devri sözleşmesine geçmiş dönem borçlarına ilişkin güvence hükümleri eklenmesi ve ortaklar arasında ayrıntılı bir pay sahipleri sözleşmesi yapılması tavsiye edilir.
Bağ-Kur ve vergi yükümlülükleri
Limited şirket ortakları, 5510 sayılı Kanun’un 4. maddesinin birinci fıkrasının (b) bendi kapsamında sigortalı sayılır. Tek kişilik limited şirketin ortağı, başka bir statüde zorunlu sigortalı değilse, asgari kazanç üzerinden prim ödemekle yükümlüdür. Ortağın aynı zamanda başka bir işyerinde hizmet akdiyle çalışması hâlinde hangi sigortalılık statüsünün geçerli olacağı ayrıca değerlendirilir. Emekli olan ortaklar için ise sosyal güvenlik destek primi gibi farklı yükümlülükler gündeme gelebilir.
Tek kişilik limited şirket, kurumlar vergisi, katma değer vergisi, muhtasar ve prim hizmet beyannamesi, geçici vergi ve damga vergisi gibi tüm yükümlülüklere tabidir. Şirketin faaliyet göstermediği dönemlerde bile beyanname verme yükümlülüğü devam eder. Ortağın şirketten ücret alması hâlinde ücret üzerinden stopaj ve sigorta primleri, kâr payı alması hâlinde ise kâr payı stopajı uygulanır.
Şirketin kapatılması
Faaliyetine son vermek isteyen tek ortaklı şirket, Türk Ticaret Kanunu’ndaki tasfiye hükümlerine göre kapatılır. Tasfiye kararı ortak tarafından alınır ve ticaret siciline tescil ettirilir; şirketin unvanına “tasfiye hâlinde” ibaresi eklenir. Tasfiye memuru, genellikle ortağın kendisi, alacaklıları ilan yoluyla alacaklarını bildirmeye çağırır ve kanunda öngörülen bekleme süresi dolduktan sonra şirketin alacaklarını tahsil edip borçlarını öder. Kalan varlık ortağa dağıtılır ve şirketin sicil kaydı silinir. Tasfiye sürecinde vergi dairesine ve SGK’ya yapılması gereken bildirimler de tamamlanmalıdır.
Tasfiyeden önce şirketin vergi ve SGK borçlarının kapatılması, ortağın kişisel sorumluluğunun ileride gündeme gelmemesi için büyük önem taşır. Usulüne uygun yapılmayan tasfiye, şirketin silinmesinden sonra da ortak ve tasfiye memuru hakkında alacaklıların başvurusuna yol açabilir.
Tek ortak ölürse veya ehliyetini kaybederse
Tek kişilik limited şirketin ortağının ölümü hâlinde, ortağın esas sermaye payı mirasçılarına geçer. Mirasçılar, payı miras ortaklığı olarak birlikte temsil eder ve aralarında bir temsilci belirlemeleri gerekir. Şirket sözleşmesinde ölüm hâlinde payın devrine ilişkin özel hükümler bulunabilir. Ancak ortağın ölümüyle birlikte şirketin tek müdürü de ortadan kalkacağından, şirket organsız kalabilir. Bu durumda mirasçıların yeni müdür seçmesi gerekir; uzun süre organsız kalan şirket hakkında ilgililerin başvurusu üzerine mahkeme tarafından önlem alınabilir.
Ortağın ağır bir hastalık nedeniyle karar veremez hâle gelmesi de benzer sorunlar yaratır. Bu nedenle tek kişilik limited şirket ortağının, şirket sözleşmesinde ölüm ve ehliyetsizlik hâllerine ilişkin düzenlemeler yapması, güvendiği bir kişiye geniş yetkili bir vekâletname vermesi ve şirketin banka hesapları ile sözleşmelerine ilişkin bilgileri ailesiyle paylaşması tavsiye edilir. Bu önlemler, şirketin faaliyetinin ve mirasçıların haklarının korunmasını sağlar.
Tek kişilik limited şirket kurarken sık yapılan hatalar
En sık yapılan hata, şirketi ortağın kişisel cüzdanı gibi kullanmaktır. İkinci hata, ortaklar kurulu kararlarının yazılı alınmaması ve defterlere işlenmemesidir. Üçüncü hata, vergi ve SGK borçlarının birikmesine izin vermektir; tek ortaklı yapıda bu borçlar doğrudan ortağın kişisel malvarlığına yönelir. Dördüncü hata, sermaye taahhüdünün süresi içinde ödenmemesidir. Beşinci hata ise ortağın ölümü veya ehliyetsizliği hâlinde şirketin ne olacağının hiç planlanmamasıdır.
Doğru kurulmuş ve düzenli yönetilen bir tek kişilik limited şirket, girişimcinin kişisel malvarlığını ticari risklerden ayırmasını sağlayan güçlü bir araçtır; ancak bu koruma, ancak şirket ile ortak arasındaki ayrımın titizlikle korunduğu ölçüde etkilidir.
Mersin’de ve Türkiye genelinde tek kişilik limited şirket kuruluşu
Ofisimiz Mersin’dedir; tek kişilik limited ve anonim şirket kuruluşu, şirket sözleşmesinde ölüm ve ehliyetsizlik hâllerine ilişkin düzenlemeler, şirket ile ortak arasındaki sözleşmelerin hazırlanması, vergi ve SGK sorumluluğuna karşı hukuki danışmanlık ve ileride tür değiştirme işlemleri konularında Mersin ve Türkiye genelinde hizmet veriyoruz.
Sık sorulan sorular
Tek kişilik limited şirket kurulabilir mi?
Evet. TTK 573 uyarınca limited şirket tek ortakla kurulabilir; ortak aynı zamanda müdür olur.
Tek kişilik limited şirkette sermaye ne kadar?
2026 yılında asgari esas sermaye 50.000 TL’dir ve tescilden itibaren yirmi dört ay içinde ödenebilir.
Tek ortak şirketin borçlarından sorumlu mu?
Özel hukuk borçlarından kural olarak sorumlu değildir; ancak tahsil edilemeyen vergi ve kamu borçlarından ortak ve kanuni temsilci olarak sorumlu tutulabilir.
Tek kişilik limited şirket ortağı Bağ-Kur öder mi?
Başka statüde zorunlu sigortalı değilse 4/b kapsamında prim ödemekle yükümlüdür.
Ortak öldüğünde şirket ne olur?
Pay mirasçılara geçer; şirket organsız kalacağından mirasçıların yeni müdür seçmesi gerekir.
Tek ortak dışında bir müdür atanabilir mi?
Atanabilir; ancak TTK 623 uyarınca en az bir ortağın yönetim ve temsil yetkisi bulunmalıdır.
Şirket hesabından kişisel harcama yapabilir miyim?
Yapmamalısınız; örtülü kazanç dağıtımı ve kişisel sorumluluk riskleri doğar.
Tek kişilik limited şirket mi şahıs şirketi mi daha avantajlı?
Yüksek ticari riskte ve kazanç arttığında limited şirket, düşük kazanç ve basit yapıda şahıs şirketi daha avantajlı olabilir.
Tek kişilik limited şirkete sonradan ortak alınabilir mi?
Evet. Pay devri veya sermaye artırımı yoluyla yeni ortak alınabilir; pay devri noterde yapılır ve sicile tescil edilir.
Tek kişilik limited şirket hangi işler için uygundur?
Ticari riski yüksek, kurumsal müşterilerle çalışılan veya ihale ve bayilik için şirket şartı aranan işlerde sık tercih edilir.
Şirketi kapatmak istersem ne yapmalıyım?
Tasfiye kararını tescil ettirip alacaklıları ilanla çağırmanız, bekleme süresinden sonra borçları ödemeniz ve sicil kaydını sildirmeniz gerekir; vergi ve SGK borçları önceden kapatılmalıdır.
Ortak ve müdür aynı kişi olursa vergi borcundan nasıl sorumlu olur?
Hem ortak olarak sermaye payı oranında hem de kanuni temsilci olarak kişisel malvarlığıyla sorumluluk gündeme gelebilir.
Ortaklar kurulu kararlarını tek ortak nasıl alır?
Tek ortak kararlarını yazılı olarak alır ve karar defterine işler; bu belge düzeni ileride alacaklılar ve vergi idaresi karşısında önemlidir.
Şirkete ait aracı kişisel olarak kullanabilir miyim?
Kişisel kullanım örtülü kazanç dağıtımı ve vergi sorunları doğurabilir; kullanım şartları yazılı ve belgeli olmalıdır.
Tek kişilik limited şirket kaç günde kurulur?
Belgeler eksiksizse MERSİS başvurusu, imza ve tescil işlemleri genellikle birkaç iş günü içinde tamamlanır.
İlgili konular ve resmî kaynaklar
İlgili yayınlar: Limited şirket müdürünün sorumluluğu · Limited şirket ortağı ve müdürün sorumluluğu · Limited şirketi anonim şirkete çevirme · Şirket kuruluş maliyeti 2026 · Şahıs şirketi mi limited şirket mi?
Resmî kaynaklar: 6102 sayılı Türk Ticaret Kanunu (m.573, 623) · 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun · 213 sayılı Vergi Usul Kanunu (m.10) · 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu · MERSİS
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Dosyanızı değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz. Ofisimiz Mersin’dedir; Türkiye’nin her yerindeki dosyalara vekâletname ile hizmet veriyoruz.