

Über den Autor und die Kanzlei
Rechtsanwalt Emirhan Keskin
Verfasst Rechtsinformationen zu Verfahren in der Türkei und erbringt Rechtsdienstleistungen von Mersin aus. Jede Veröffentlichung wird anhand aktueller amtlicher türkischer Quellen geprüft.
Rechtliche Informationen
Diese Veröffentlichung enthält allgemeine Informationen zum türkischen Recht mit dem angegebenen Prüfstand. Sie begründet kein Mandatsverhältnis; Unterlagen, Fristen, Zuständigkeit, Gerichtsstand und geltendes Recht sind für den Einzelfall zu prüfen.
Kontakt aufnehmen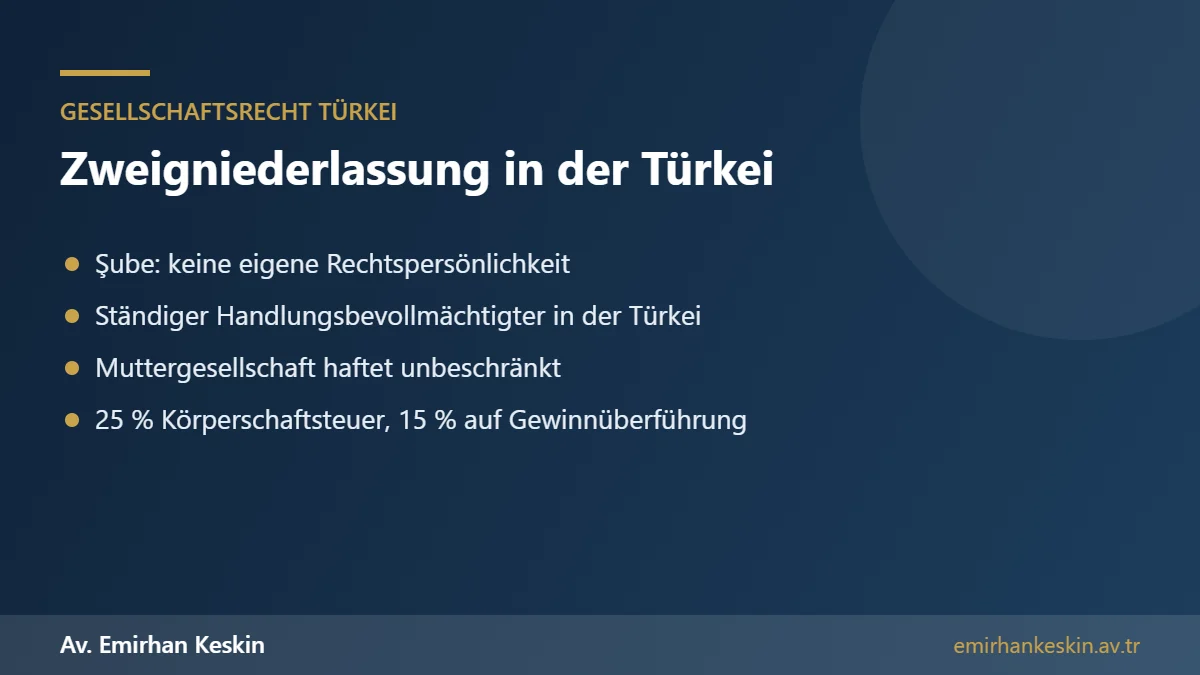
Eine deutsche GmbH kann in der Türkei eine Zweigniederlassung (şube) gründen, die keine eigene Rechtspersönlichkeit hat, aber im türkischen Handelsregister eingetragen wird; nach Art. 40 des türkischen Handelsgesetzbuchs muss dafür ein in der Türkei ansässiger, umfassend bevollmächtigter Handlungsbevollmächtigter bestellt werden, und die deutsche Muttergesellschaft haftet unbeschränkt für die Verbindlichkeiten der Zweigniederlassung in der Türkei. Steuerlich ist die Zweigniederlassung in der Türkei beschränkt körperschaftsteuerpflichtig: Ihr Gewinn wird mit 25 Prozent Körperschaftsteuer belegt, und bei der Überführung des Gewinns an die Muttergesellschaft wird eine Quellensteuer von 15 Prozent einbehalten, soweit das Doppelbesteuerungsabkommen keine niedrigere Begrenzung vorsieht. Alternativen sind eine eigene Tochtergesellschaft (Ltd. Şti. oder A.Ş.) oder ein Verbindungsbüro, das keine Umsätze erzielen darf.
Viele deutsche Mittelständler wollen in der Türkei präsent sein – als Produktionsstandort, als Einkaufsbüro, als Vertriebsstützpunkt für die Region oder als Servicezentrum für türkische Kunden. Die Wahl der richtigen Struktur entscheidet über Haftung, Steuern, Verwaltungsaufwand und Flexibilität. In diesem Leitfaden vergleichen wir die Zweigniederlassung in der Türkei mit der Tochtergesellschaft und dem Verbindungsbüro und erklären die Gründung Schritt für Schritt.
Drei Wege in den türkischen Markt
Für ein deutsches Unternehmen gibt es im Wesentlichen drei Möglichkeiten, in der Türkei dauerhaft präsent zu sein. Erstens die Tochtergesellschaft: eine eigenständige türkische Kapitalgesellschaft, an der die GmbH als Gesellschafterin beteiligt ist. Zweitens die Zweigniederlassung in der Türkei: ein unselbständiger Teil der deutschen GmbH, der im türkischen Handelsregister eingetragen ist und selbständig Geschäfte abschließt. Drittens das Verbindungsbüro: eine Repräsentanz, die nur vorbereitende und unterstützende Tätigkeiten ausführen darf.
Daneben kommen vertragliche Lösungen in Betracht, etwa der Einsatz eines Handelsvertreters oder Vertragshändlers. Diese begründen keine eigene Niederlassung, können aber steuerlich eine Betriebsstätte auslösen, wenn der Vertreter abhängig ist und Verträge im Namen des Unternehmens abschließt. Die Wahl hängt davon ab, welche Tätigkeiten in der Türkei ausgeübt werden sollen und welches Risiko das deutsche Unternehmen tragen will.
Die Zweigniederlassung in der Türkei im Überblick
Die Zweigniederlassung in der Türkei ist rechtlich Teil der deutschen GmbH. Sie hat keine eigene Rechtspersönlichkeit, kein eigenes Stammkapital im gesellschaftsrechtlichen Sinn und keine eigenen Gesellschafter. Verträge, die die Zweigniederlassung abschließt, binden unmittelbar die GmbH. Gläubiger der Zweigniederlassung können daher auch auf das Vermögen der GmbH in Deutschland zugreifen.
Gleichzeitig wird die Zweigniederlassung in der Türkei im türkischen Handelsregister eingetragen, erhält eine eigene Steuernummer, führt eigene Bücher nach türkischem Recht und kann eigene Mitarbeiter beschäftigen. Für den Geschäftsverkehr tritt sie unter der Firma der GmbH mit einem Zusatz auf, der sie als türkische Zweigniederlassung kennzeichnet.
Pflicht zur Bestellung eines Handlungsbevollmächtigten
Nach Art. 40 des Handelsgesetzbuchs muss für die Zweigniederlassung eines Unternehmens mit Sitz im Ausland ein in der Türkei ansässiger, umfassend bevollmächtigter Handlungsbevollmächtigter (tam yetkili ticari vekil) bestellt werden. Diese Person vertritt die Zweigniederlassung gegenüber Behörden, Gerichten und Geschäftspartnern. Sie kann ein Mitarbeiter, ein Geschäftsführer der Zweigniederlassung oder eine andere Vertrauensperson sein.
Da der Handlungsbevollmächtigte weitreichende Befugnisse hat, sollte er sorgfältig ausgewählt und durch interne Richtlinien, Zustimmungsvorbehalte und Berichtspflichten kontrolliert werden. Im Außenverhältnis sind Beschränkungen der Vollmacht nur begrenzt wirksam. Die Auswahl dieser Person ist daher eine der wichtigsten Entscheidungen bei der Gründung einer Zweigniederlassung in der Türkei.
Gründung Schritt für Schritt
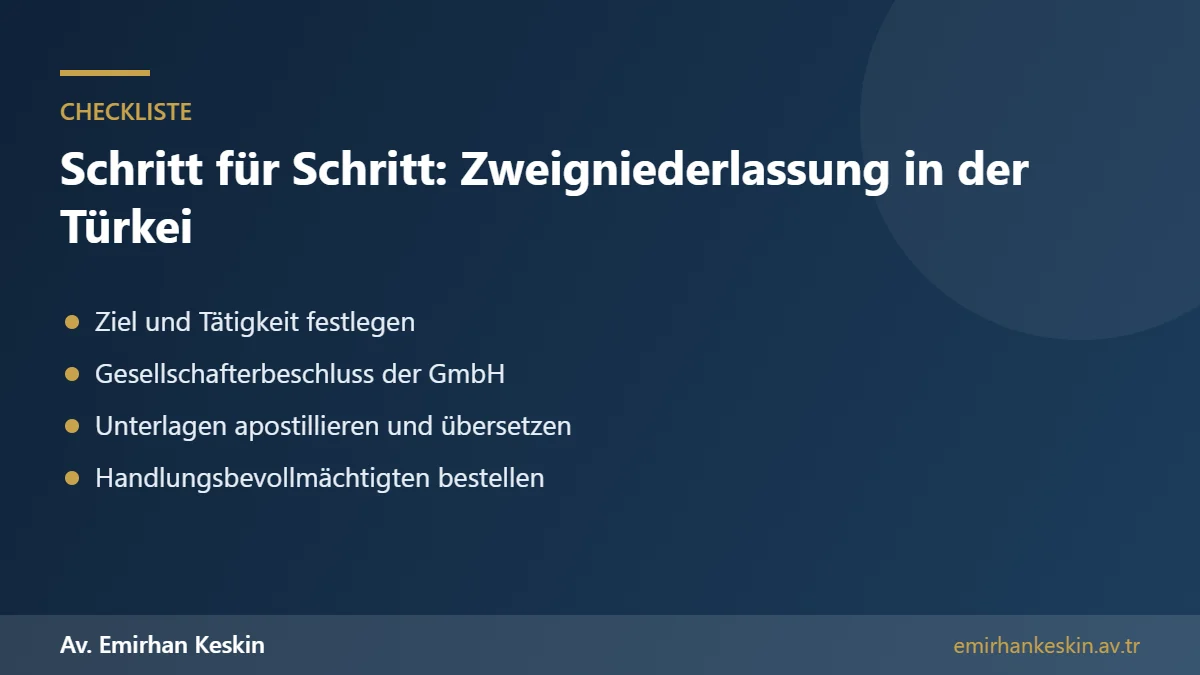
1. Beschluss der GmbH: Die Geschäftsführung oder die Gesellschafterversammlung der GmbH beschließt die Errichtung der Zweigniederlassung in der Türkei, legt Sitz, Tätigkeitsbereich, Firma, gegebenenfalls ein zugewiesenes Kapital und den Handlungsbevollmächtigten fest.
2. Unterlagen aus Deutschland: Benötigt werden ein aktueller Handelsregisterauszug, der Gesellschaftsvertrag, der Beschluss über die Errichtung, ein Vertretungsnachweis und die Vollmacht für den Handlungsbevollmächtigten. Alle Unterlagen werden notariell beglaubigt, mit Apostille versehen und von einem vereidigten Übersetzer ins Türkische übersetzt.
3. Steuernummer: Die GmbH erhält eine türkische Steuernummer, die für die Eintragung erforderlich ist.
4. Eintragung im Handelsregister: Über das Registersystem MERSİS und das zuständige Handelsregister wird die Zweigniederlassung eingetragen und im Handelsregisterblatt veröffentlicht. Der Handlungsbevollmächtigte gibt eine Unterschriftsprobe ab.
5. Steuerliche und sozialversicherungsrechtliche Anmeldung: Nach der Eintragung wird die Zweigniederlassung beim Finanzamt registriert, die Bücher werden eröffnet, und Mitarbeiter werden bei der Sozialversicherung angemeldet.
Steuern der Zweigniederlassung in der Türkei
Die Zweigniederlassung ist in der Türkei mit den dort erzielten Gewinnen beschränkt körperschaftsteuerpflichtig. Der Körperschaftsteuersatz beträgt grundsätzlich 25 Prozent. Überführt die Zweigniederlassung ihren Gewinn an die Muttergesellschaft, wird nach Art. 30 des Körperschaftsteuergesetzes eine Quellensteuer erhoben, die dem Satz für Dividenden entspricht und derzeit 15 Prozent beträgt; das Doppelbesteuerungsabkommen zwischen Deutschland und der Türkei kann diesen Satz begrenzen. Dazu kommen Mehrwertsteuer, Lohnsteuer und Stempelsteuer.
In Deutschland werden die Gewinne einer Betriebsstätte in der Türkei nach dem Doppelbesteuerungsabkommen regelmäßig freigestellt oder die türkische Steuer angerechnet, je nach Art der Einkünfte und der Aktivitätsklauseln. Wichtig ist eine saubere Verrechnungspreisdokumentation für Leistungen zwischen Stammhaus und Zweigniederlassung in der Türkei, weil beide Finanzverwaltungen die Gewinnabgrenzung prüfen.
Zweigniederlassung oder Tochtergesellschaft?
Die Tochtergesellschaft hat den großen Vorteil der Haftungsabschirmung: Grundsätzlich haftet nur das Vermögen der türkischen Gesellschaft. Außerdem wird sie von türkischen Kunden, Banken und Behörden oft als „lokales“ Unternehmen wahrgenommen, was bei Ausschreibungen und Finanzierungen hilfreich sein kann. Dafür ist ein Mindestkapital erforderlich – 50.000 TL für die Ltd. Şti. und 250.000 TL für die A.Ş. –, und es gelten alle gesellschaftsrechtlichen Formalitäten wie Gesellschafterversammlungen und Jahresabschlüsse.
Die Zweigniederlassung in der Türkei ist dagegen organisatorisch enger an das Stammhaus gebunden, was die Steuerung erleichtert. Sie eignet sich vor allem, wenn das Geschäftsrisiko überschaubar ist, das Stammhaus die volle Kontrolle behalten möchte und eine spätere Umwandlung in eine Tochtergesellschaft nicht ausgeschlossen ist. In der Praxis wählen deutsche Mittelständler häufiger die Tochtergesellschaft, weil die unbeschränkte Haftung des Stammhauses als größerer Nachteil empfunden wird.
Das Verbindungsbüro
Ein Verbindungsbüro (irtibat bürosu) darf keine gewinnorientierte Geschäftstätigkeit ausüben. Es dient der Marktbeobachtung, der Kontaktpflege, der Qualitätskontrolle bei Lieferanten oder der Unterstützung des Stammhauses. Für seine Errichtung ist eine Genehmigung des Ministeriums für Industrie und Technologie erforderlich, die befristet erteilt und verlängert werden kann. Die Kosten des Büros müssen aus dem Ausland finanziert werden.
Das Verbindungsbüro ist steuerlich interessant, weil es mangels Einnahmen grundsätzlich keine Körperschaftsteuer zahlt. Überschreitet es aber den erlaubten Tätigkeitsbereich, etwa durch Vertragsverhandlungen und Abschlüsse, droht der Entzug der Genehmigung und die steuerliche Behandlung als Betriebsstätte. Wer in der Türkei Umsätze erzielen will, braucht daher eine Zweigniederlassung in der Türkei oder eine Tochtergesellschaft.
Mitarbeiter und Arbeitserlaubnis
Die Zweigniederlassung kann türkische Mitarbeiter einstellen, für die das türkische Arbeitsrecht gilt. Werden Mitarbeiter aus Deutschland entsandt, benötigen sie grundsätzlich eine türkische Arbeitserlaubnis, sofern sie nicht die türkische Staatsangehörigkeit oder die Blaue Karte besitzen. Für die sozialversicherungsrechtliche Behandlung von Entsandten ist das deutsch-türkische Sozialversicherungsabkommen zu beachten, das unter bestimmten Voraussetzungen eine Weitergeltung der deutschen Sozialversicherung ermöglicht.
Standortwahl: Großstadt, Industriegebiet oder Freihandelszone
Für die Zweigniederlassung in der Türkei ist auch der Standort strategisch wichtig. Istanbul bietet Nähe zu Kunden, Banken und Behörden, ist aber teuer. Industriezonen in Anatolien bieten günstige Flächen und Förderprogramme. Für exportorientierte Unternehmen kommt zudem eine Tätigkeit in einer Freihandelszone in Betracht, etwa in der Freihandelszone Mersin mit direkter Anbindung an den Hafen. In Freihandelszonen gelten besondere Regeln für Zoll, Mehrwertsteuer und unter bestimmten Voraussetzungen auch für Ertragsteuern; für die Tätigkeit ist eine Betriebslizenz der Zonenverwaltung erforderlich.
Ob eine Zweigniederlassung oder eine Tochtergesellschaft in einer Freihandelszone sinnvoll ist, hängt von der Art der Tätigkeit ab, etwa Produktion, Lagerung oder Handel. Die steuerlichen Vorteile sind an Voraussetzungen geknüpft, die sich in der Vergangenheit mehrfach geändert haben. Eine individuelle Prüfung mit Steuerberatern ist daher unerlässlich.
Bankkonto und Zahlungsverkehr
Die Zweigniederlassung in der Türkei benötigt ein eigenes Bankkonto in der Türkei für Löhne, Steuern, Mieten und den Geschäftsverkehr. Türkische Banken verlangen für die Kontoeröffnung umfangreiche Unterlagen über die deutsche Muttergesellschaft, ihre Gesellschafter und wirtschaftlich Berechtigten sowie die Identifizierung des Handlungsbevollmächtigten. Kapitalzuführungen aus Deutschland und Gewinnüberführungen sollten über die Bank sauber dokumentiert werden, damit sie steuerlich und devisenrechtlich nachvollziehbar sind.
Verträge und Risikomanagement
Weil das Stammhaus für die Zweigniederlassung haftet, sollten Verträge der Zweigniederlassung in der Türkei mit Haftungsbegrenzungen, klaren Gerichtsstands- oder Schiedsvereinbarungen und angemessenen Versicherungen abgesichert werden. Interne Richtlinien sollten festlegen, welche Geschäfte der Handlungsbevollmächtigte allein abschließen darf und welche der Zustimmung des Stammhauses bedürfen. Regelmäßige Berichte und eine Prüfung der Bücher durch einen unabhängigen Steuerberater erhöhen die Transparenz.
Kosten und Dauer
Die Gründungskosten einer Zweigniederlassung in der Türkei liegen in einer ähnlichen Größenordnung wie die einer Tochtergesellschaft, wobei Übersetzungen und Apostillen der deutschen Unterlagen einen größeren Anteil ausmachen. Die Dauer hängt vor allem davon ab, wie schnell die Unterlagen in Deutschland beschafft werden; nach Eingang in der Türkei ist die Eintragung meist in wenigen Wochen abgeschlossen. Laufende Kosten entstehen für Buchhaltung, Steuerberatung, Büro und den Handlungsbevollmächtigten.
Schließung der Zweigniederlassung
Will das Stammhaus die Zweigniederlassung in der Türkei wieder schließen, muss die Löschung im Handelsregister beantragt werden. Vorher sind steuerliche Abschlussprüfungen, die Abmeldung der Mitarbeiter und die Begleichung aller Verbindlichkeiten erforderlich. Da die GmbH für die Schulden der Zweigniederlassung haftet, sollte die Schließung sorgfältig vorbereitet werden. Die Schließung ist in der Regel einfacher als die Liquidation einer Tochtergesellschaft, die ein förmliches Liquidationsverfahren erfordert.
Häufige Fehler
Die häufigsten Fehler sind: ein Verbindungsbüro für Vertriebstätigkeiten zu nutzen, die Haftung des Stammhauses bei der Zweigniederlassung in der Türkei zu unterschätzen, den Handlungsbevollmächtigten ohne interne Kontrollen zu bestellen, Verrechnungspreise nicht zu dokumentieren, entsandte Mitarbeiter ohne Arbeitserlaubnis einzusetzen und die deutschen Unterlagen ohne Apostille oder ohne beglaubigte Übersetzung einzureichen.
Unsere Unterstützung aus Mersin
Unsere Kanzlei in Mersin begleitet deutsche Unternehmen bei der Gründung einer Zweigniederlassung in der Türkei, einer Tochtergesellschaft oder eines Verbindungsbüros. Wir beraten zur Struktur, bereiten Beschlüsse und Vollmachten vor, führen die Eintragung durch und unterstützen bei Arbeitsverträgen, Verträgen mit Vertriebspartnern und der Zusammenarbeit mit Steuerberatern – in Mersin, in der Freihandelszone Mersin und in der ganzen Türkei. Jeder Fall wird individuell geprüft; dieser Beitrag dient der allgemeinen Information.
Häufige Fragen
Hat eine Zweigniederlassung in der Türkei eine eigene Rechtspersönlichkeit?
Nein. Sie ist Teil der deutschen GmbH, wird aber im türkischen Handelsregister eingetragen.
Wer haftet für die Schulden der Zweigniederlassung?
Die deutsche Muttergesellschaft haftet unbeschränkt mit ihrem gesamten Vermögen.
Braucht die Zweigniederlassung einen Vertreter in der Türkei?
Ja. Nach Art. 40 des Handelsgesetzbuchs muss ein in der Türkei ansässiger, umfassend bevollmächtigter Handlungsbevollmächtigter bestellt werden.
Wie wird die Zweigniederlassung in der Türkei besteuert?
Mit 25 Prozent Körperschaftsteuer; bei Gewinnüberführung an das Stammhaus fällt zusätzlich Quellensteuer an, derzeit 15 Prozent, vorbehaltlich des Doppelbesteuerungsabkommens.
Braucht eine Zweigniederlassung ein Mindestkapital?
Ein gesellschaftsrechtliches Mindestkapital wie bei der Ltd. Şti. oder A.Ş. besteht nicht; häufig wird der Zweigniederlassung aber ein Kapital zugewiesen.
Was darf ein Verbindungsbüro?
Nur nicht gewinnorientierte Tätigkeiten wie Marktbeobachtung, Kontaktpflege und Qualitätskontrolle; Umsätze darf es nicht erzielen.
Was ist besser: Zweigniederlassung oder Tochtergesellschaft?
Die Tochtergesellschaft schirmt die Haftung ab und wird lokal besser wahrgenommen; die Zweigniederlassung ist enger steuerbar. Die Wahl hängt von Risiko und Zielen ab.
Welche Unterlagen benötigt die GmbH?
Handelsregisterauszug, Gesellschaftsvertrag, Errichtungsbeschluss, Vertretungsnachweis und Vollmacht, jeweils mit Apostille und türkischer Übersetzung.
Brauchen entsandte Mitarbeiter eine Arbeitserlaubnis?
Grundsätzlich ja, es sei denn, sie besitzen die türkische Staatsangehörigkeit oder die Blaue Karte.
Kann die Zweigniederlassung später in eine Tochter umgewandelt werden?
Ja, das ist gestaltbar, erfordert aber eine Übertragung von Vermögen, Verträgen und Mitarbeitern und sollte steuerlich geplant werden.
Wie lange dauert die Gründung?
Nach Eingang der apostillierten und übersetzten Unterlagen meist wenige Wochen.
Kann ich eine Zweigniederlassung in der Freihandelszone Mersin gründen?
Grundsätzlich ja. Für die Tätigkeit in einer Freihandelszone ist eine Betriebslizenz der Zonenverwaltung erforderlich; steuerliche Vorteile hängen von der Art der Tätigkeit ab.
Wie schütze ich die Muttergesellschaft vor Risiken der Zweigniederlassung?
Durch Haftungsbegrenzungen in Verträgen, Versicherungen, interne Zustimmungsvorbehalte und regelmäßige Berichte; vollständige Abschirmung bietet nur eine Tochtergesellschaft.
Muss die Zweigniederlassung eigene Bücher führen?
Ja. Sie führt Bücher nach türkischem Recht, erstellt eigene Steuererklärungen und muss die Leistungsbeziehungen zum Stammhaus mit Verrechnungspreisen dokumentieren.
Kann die Zweigniederlassung an öffentlichen Ausschreibungen teilnehmen?
Das hängt von den Ausschreibungsbedingungen ab. Häufig werden lokale Gesellschaften bevorzugt oder zusätzliche Nachweise verlangt; eine Tochtergesellschaft kann hier Vorteile bieten.
Wie schließe ich eine Zweigniederlassung in der Türkei?
Nach Begleichung aller Verbindlichkeiten, steuerlicher Abschlussprüfung und Abmeldung der Mitarbeiter wird die Löschung im Handelsregister beantragt.
Muss der Handlungsbevollmächtigte türkischer Staatsangehöriger sein?
Nein. Entscheidend ist, dass er in der Türkei ansässig ist und umfassend bevollmächtigt wird. Ein Ausländer benötigt für eine Tätigkeit in der Türkei aber eine Aufenthalts- und Arbeitserlaubnis.
Welche Steuernummer erhält die Zweigniederlassung?
Die deutsche GmbH erhält eine türkische Steuernummer, unter der die Zweigniederlassung beim Finanzamt geführt wird.
Weiterführende Beiträge und amtliche Quellen
Verwandte Beiträge: Firma in der Türkei gründen · Firmengründung in der Türkei ohne Anreise · Handelsvertreterprovision in der Türkei · Alleinvertrieb in der Türkei · Firma in der Türkei liquidieren
Amtliche Quellen: Türkisches Handelsgesetzbuch Nr. 6102 (Art. 40) · Körperschaftsteuergesetz Nr. 5520 (Art. 30) · Gesetz über ausländische Direktinvestitionen Nr. 4875 · Doppelbesteuerungsabkommen Deutschland–Türkei (BMF) · Invest in Türkiye
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Fristen und Beweise müssen anhand Ihrer Unterlagen geprüft werden.
Für eine Prüfung Ihres Falls erreichen Sie uns über unsere Kontaktseite. Unsere Kanzlei befindet sich in Mersin; wir vertreten Mandanten aus Deutschland in der ganzen Türkei per Vollmacht.