

Über den Autor und die Kanzlei
Rechtsanwalt Emirhan Keskin
Verfasst Rechtsinformationen zu Verfahren in der Türkei und erbringt Rechtsdienstleistungen von Mersin aus. Jede Veröffentlichung wird anhand aktueller amtlicher türkischer Quellen geprüft.
Rechtliche Informationen
Diese Veröffentlichung enthält allgemeine Informationen zum türkischen Recht mit dem angegebenen Prüfstand. Sie begründet kein Mandatsverhältnis; Unterlagen, Fristen, Zuständigkeit, Gerichtsstand und geltendes Recht sind für den Einzelfall zu prüfen.
Kontakt aufnehmen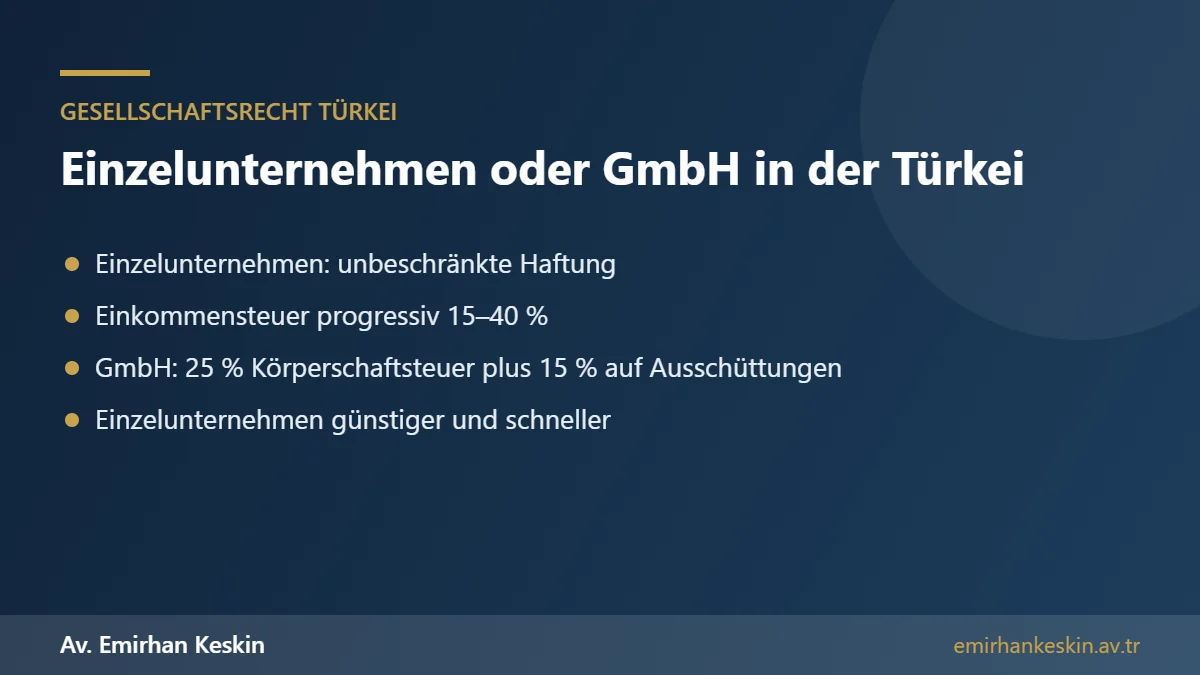
Für Rückkehrer ist ein Einzelunternehmen in der Türkei (şahıs şirketi) die schnellste und günstigste Form der Selbständigkeit, bedeutet aber unbeschränkte persönliche Haftung und eine progressive Einkommensteuer von 15 bis 40 Prozent auf den Gewinn; die Limited Şirket (Ltd. Şti.) begrenzt die Haftung grundsätzlich auf das Gesellschaftsvermögen und zahlt 25 Prozent Körperschaftsteuer, wobei auf Gewinnausschüttungen zusätzlich eine Quellensteuer von 15 Prozent anfällt. Als Faustregel gilt: Bei geringem Risiko, kleinem Umsatz und ohne Partner ist das Einzelunternehmen oft sinnvoll; bei Haftungsrisiken, Mitarbeitern, mehreren Gesellschaftern oder höheren Gewinnen spricht vieles für die Ltd. Şti.
Viele Deutschtürken, die nach Jahren in Deutschland in die Türkei zurückkehren, möchten sich selbständig machen – mit einem Laden, einer Werkstatt, einem Café, einer Pension, einem Online-Handel oder als Dienstleister. Die erste Frage lautet dann fast immer: Einzelunternehmen in der Türkei oder GmbH? In diesem Leitfaden vergleichen wir beide Formen nach Haftung, Steuern, Sozialversicherung, Kosten, Verwaltungsaufwand und Ausstieg.
Was ist ein Einzelunternehmen in der Türkei?
Ein Einzelunternehmen in der Türkei ist keine eigene juristische Person. Der Unternehmer betreibt das Geschäft in seinem eigenen Namen und auf eigene Rechnung. Je nach Tätigkeit wird er als Kaufmann im Handelsregister oder als Handwerker im Handwerkerregister eingetragen und bei der Industrie- und Handelskammer oder der Handwerkskammer Mitglied. Steuerlich wird er beim Finanzamt als einkommensteuerpflichtiger Unternehmer geführt.
Die Gründung eines Einzelunternehmens in der Türkei ist einfach: Mit Identitätsnummer, Mietvertrag für die Geschäftsräume und den Angaben zur Tätigkeit meldet der Steuerberater das Unternehmen beim Finanzamt an. Ein Mindestkapital gibt es nicht. Die Kosten sind gering und die Anmeldung ist oft innerhalb weniger Tage erledigt.
Was ist eine Ltd. Şti.?
Die Limited Şirket ist eine Kapitalgesellschaft mit eigener Rechtspersönlichkeit, vergleichbar der deutschen GmbH. Sie kann von einer oder mehreren Personen gegründet werden und benötigt ein Mindeststammkapital von 50.000 TL, das innerhalb von 24 Monaten nach der Eintragung eingezahlt werden kann. Die Gründung erfolgt über das Registersystem MERSİS und das Handelsregister. Die Gesellschaft wird durch einen oder mehrere Geschäftsführer vertreten.
Haftung: Der wichtigste Unterschied
Beim Einzelunternehmen in der Türkei haftet der Inhaber mit seinem gesamten Privatvermögen für alle Schulden des Unternehmens – mit der Wohnung, dem Auto, Bankguthaben und gegebenenfalls auch mit Vermögen, das er in Deutschland hat, soweit Gläubiger darauf zugreifen können. Geht das Geschäft schlecht, kann ein Rückkehrer seine Ersparnisse aus Jahrzehnten Arbeit in Deutschland verlieren.
Bei der Ltd. Şti. haften Gesellschafter grundsätzlich nur mit ihrer Einlage. Eine Ausnahme bilden bestimmte öffentliche Forderungen: Für Steuer- und Sozialversicherungsschulden der Gesellschaft, die nicht beigetrieben werden können, können Gesellschafter anteilig und Geschäftsführer unter bestimmten Voraussetzungen persönlich in Anspruch genommen werden. Für Lieferanten-, Miet- oder Schadensersatzforderungen bleibt die Haftungsbeschränkung aber ein erheblicher Vorteil gegenüber dem Einzelunternehmen in der Türkei.
Steuern im Vergleich
Der Gewinn eines Einzelunternehmens in der Türkei unterliegt der Einkommensteuer nach dem progressiven Tarif mit Sätzen von 15 bis 40 Prozent. Bei kleinen Gewinnen ist die Belastung daher niedrig, bei hohen Gewinnen steigt sie deutlich. Steuerpflichtig ist der gesamte Gewinn, unabhängig davon, ob der Unternehmer ihn entnimmt oder im Betrieb lässt.
Die Ltd. Şti. zahlt auf ihren Gewinn 25 Prozent Körperschaftsteuer. Bleibt der Gewinn in der Gesellschaft, fällt keine weitere Steuer an. Wird er an die Gesellschafter ausgeschüttet, wird eine Quellensteuer von 15 Prozent einbehalten. Für Gesellschafter mit Wohnsitz in Deutschland richtet sich die Besteuerung zusätzlich nach dem Doppelbesteuerungsabkommen. Bei hohen Gewinnen, die teilweise reinvestiert werden, ist die Ltd. Şti. steuerlich oft günstiger; bei niedrigen Gewinnen kann das Einzelunternehmen in der Türkei vorteilhaft sein.
Sonderregeln: Junge Gründer und Kleinstunternehmer
Für junge Gründer unter 29 Jahren, die erstmals ein Einzelunternehmen eröffnen, sieht das Einkommensteuergesetz eine befristete Steuerbefreiung für einen bestimmten jährlichen Gewinnbetrag vor; 2026 beträgt dieser Betrag 400.000 TL. Daneben gibt es für bestimmte Kleingewerbetreibende eine Steuerbefreiung (esnaf muaflığı), etwa für kleine Online-Verkäufe aus der eigenen Wohnung innerhalb jährlicher Umsatzgrenzen. Diese Sonderregeln gelten nur für Einzelunternehmer, nicht für die Ltd. Şti.
Für die meisten Rückkehrer, die älter als 29 Jahre sind, ist die Befreiung für junge Gründer nicht relevant. Die Steuerbefreiung für Kleingewerbetreibende kann aber für kleine Nebentätigkeiten interessant sein. Sie ist an enge Voraussetzungen geknüpft, die vorab mit einem Steuerberater geprüft werden sollten.
Sozialversicherung: Bağ-Kur
Wer ein Einzelunternehmen in der Türkei betreibt, ist als Selbständiger in der Sozialversicherung (Bağ-Kur, Status 4/b) pflichtversichert und zahlt monatliche Beiträge. Auch Gesellschafter einer Ltd. Şti. sind in der Regel als Selbständige versicherungspflichtig. Die frühere Beitragsunterstützung für junge Unternehmer wurde mit Wirkung ab 2026 abgeschafft. Rückkehrer sollten prüfen, wie sich türkische Versicherungszeiten mit deutschen Rentenansprüchen nach dem deutsch-türkischen Sozialversicherungsabkommen verbinden.
Buchführung und Verwaltung
Ein Einzelunternehmen in der Türkei kann bei geringen Umsätzen eine vereinfachte Buchführung (işletme hesabı) führen. Die Ltd. Şti. muss immer eine doppelte Buchführung mit Bilanz führen, hat eine jährliche Gesellschafterversammlung abzuhalten und bestimmte Unterlagen beim Handelsregister einzureichen. Die laufenden Kosten für den Steuerberater sind bei der Ltd. Şti. daher höher.
Gründungskosten und Dauer
Die Gründung eines Einzelunternehmens kostet im Wesentlichen das Honorar des Steuerberaters, Kammergebühren und einige Formalitäten. Für eine Ltd. Şti. fallen 2026 nach Marktübersichten grob 30.000 bis 40.000 TL Gründungskosten an, zuzüglich des Stammkapitals von mindestens 50.000 TL. Beide Formen können in wenigen Tagen bis zwei Wochen gegründet werden.
Partner, Investoren und Familie
Ein Einzelunternehmen hat nur einen Inhaber. Sollen Geschwister, Ehepartner oder Investoren beteiligt werden, ist die Ltd. Şti. die passende Form. Auch wenn eine spätere Beteiligung absehbar ist, sollte von Anfang an eine Gesellschaft gegründet werden, weil die Übertragung eines Einzelunternehmens auf eine Gesellschaft mit zusätzlichem Aufwand verbunden ist.
Ausstieg, Verkauf und Nachfolge
Ein Einzelunternehmen in der Türkei lässt sich vergleichsweise einfach abmelden. Ein Verkauf ist aber schwierig, weil Verträge, Genehmigungen und Steuernummer an die Person des Inhabers gebunden sind. Im Erbfall endet das Einzelunternehmen grundsätzlich mit dem Tod des Inhabers. Die Anteile an einer Ltd. Şti. können dagegen notariell übertragen oder vererbt werden, und die Gesellschaft besteht fort. Die Auflösung einer Ltd. Şti. erfordert allerdings ein förmliches Liquidationsverfahren.
Praxisbeispiel: Café an der Küste
Ein Ehepaar aus Frankfurt kehrt nach 30 Jahren in Deutschland zurück und möchte in Mersin ein Café eröffnen. Es plant Investitionen in die Einrichtung, zwei Angestellte und einen langfristigen Mietvertrag. Ein Einzelunternehmen in der Türkei wäre schnell gegründet. Kommt es aber zu Problemen mit dem Vermieter, zu Forderungen von Lieferanten oder zu einem Arbeitsunfall eines Mitarbeiters, haftet der Inhaber mit seinem gesamten Vermögen, einschließlich der aus Deutschland mitgebrachten Ersparnisse.
In diesem Fall empfehlen wir in der Regel eine Ltd. Şti. mit beiden Ehepartnern als Gesellschafter. Das Privatvermögen ist grundsätzlich geschützt, die Beteiligung beider Partner kann klar geregelt werden, und das Café kann später verkauft oder an die Kinder übergeben werden. Die höheren Gründungs- und Verwaltungskosten sind im Verhältnis zum Risiko meist gerechtfertigt.
Praxisbeispiel: Kleine Dienstleistung
Ein Rückkehrer möchte als Übersetzer und Berater für deutsche Kunden arbeiten, ohne Mitarbeiter und ohne größere Investitionen. Hier ist ein Einzelunternehmen in der Türkei oft die einfachere Lösung. Die Haftungsrisiken sind überschaubar, die Gründung ist günstig und die Buchführung einfach. Wächst das Geschäft später, kann immer noch eine Gesellschaft gegründet werden.
Mehrwertsteuer, E-Rechnung und Kasse
Unabhängig von der Rechtsform unterliegen Unternehmen in der Türkei grundsätzlich der Mehrwertsteuer. Bei Lieferungen und Leistungen an Kunden im Ausland können Steuerbefreiungen für Exporte gelten. Je nach Umsatz und Branche besteht die Pflicht zur elektronischen Rechnungsstellung. Einzelhändler und Gastronomen benötigen zudem eine zugelassene elektronische Registrierkasse. Diese Pflichten treffen das Einzelunternehmen in der Türkei ebenso wie die Ltd. Şti. und sollten von Anfang an mit dem Steuerberater eingerichtet werden.
Mietvertrag, Genehmigungen und Bankkonto
Für beide Rechtsformen werden Geschäftsräume mit einem schriftlichen Mietvertrag benötigt. Bei der Ltd. Şti. sollte der Mietvertrag auf die Gesellschaft lauten, damit die Haftungsbeschränkung auch hier greift. Gewerbe- und Betriebsgenehmigungen der Gemeinde werden je nach Branche zusätzlich benötigt. Banken eröffnen Geschäftskonten für Einzelunternehmer und Gesellschaften; bei Gesellschaften prüfen sie zusätzlich die Gesellschafterstruktur und den wirtschaftlich Berechtigten.
Deutsche Rente und Selbständigkeit in der Türkei
Viele Rückkehrer beziehen bereits eine deutsche Rente. Eine selbständige Tätigkeit in der Türkei wirkt sich auf eine deutsche Altersrente nach Erreichen der Regelaltersgrenze in der Regel nicht aus. Bei Erwerbsminderungsrenten oder vorgezogenen Renten können dagegen Hinzuverdienstregeln eine Rolle spielen. Zudem sollte geprüft werden, welche Sozialversicherungspflichten in der Türkei entstehen und wie sich Krankenversicherung und Rentenbezug nach dem deutsch-türkischen Abkommen koordinieren lassen.
Entscheidungshilfe für Rückkehrer
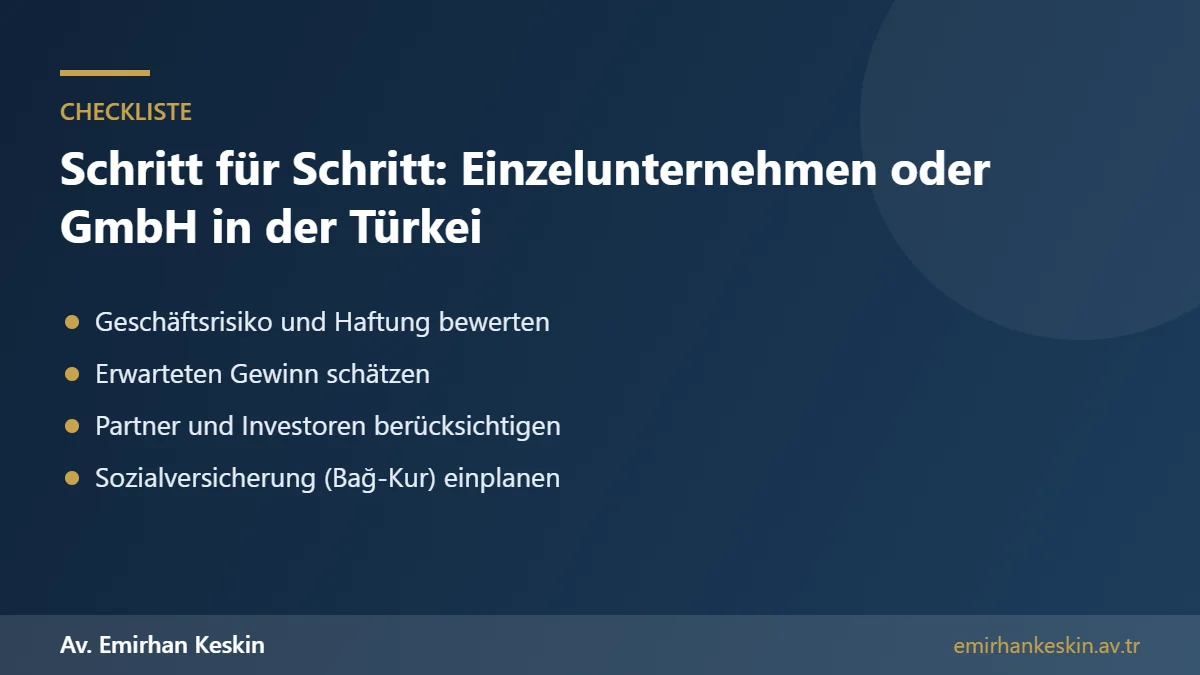
Ein Einzelunternehmen in der Türkei eignet sich vor allem für kleine Läden, Handwerksbetriebe, Dienstleistungen mit geringem Haftungsrisiko, Testphasen und Nebentätigkeiten. Die Ltd. Şti. ist die bessere Wahl bei höheren Investitionen, Mitarbeitern, Haftungsrisiken etwa in Gastronomie, Bau oder Tourismus, bei mehreren Gesellschaftern, bei Geschäften mit Unternehmen in Deutschland und wenn ein späterer Verkauf geplant ist. Ein Wechsel vom Einzelunternehmen zur Gesellschaft ist später möglich, verursacht aber zusätzlichen Aufwand.
Vorgehen bei der Entscheidung
Wir empfehlen Rückkehrern, die Entscheidung in drei Schritten zu treffen. Zuerst wird das Geschäftsmodell mit seinen Risiken beschrieben: Gibt es Mitarbeiter, Kundenverkehr, Produkthaftung, hohe Mieten oder Kredite? Danach werden mit dem Steuerberater realistische Umsatz- und Gewinnszenarien für die ersten drei Jahre durchgerechnet, jeweils für das Einzelunternehmen in der Türkei und für die Ltd. Şti. Schließlich werden persönliche Ziele berücksichtigt, etwa die Beteiligung der Familie, ein späterer Verkauf oder die Nachfolge.
Diese strukturierte Prüfung dauert meist nur ein oder zwei Beratungstermine, verhindert aber teure Fehlentscheidungen. Denn ein späterer Wechsel der Rechtsform kostet Zeit und Geld, und eine einmal eingetretene persönliche Haftung lässt sich nachträglich nicht mehr beseitigen.
Häufige Fehler
Die häufigsten Fehler sind: das Einzelunternehmen in der Türkei ohne Blick auf die Haftung zu wählen, Steuerunterschiede nur nach dem Tarif ohne Ausschüttungsplanung zu vergleichen, Familienmitglieder ohne schriftliche Vereinbarung zu beteiligen, die Sozialversicherung zu vergessen und die deutsche Steuerpflicht beim Umzug nicht rechtzeitig zu klären.
Unsere Unterstützung aus Mersin
Unsere Kanzlei in Mersin berät Rückkehrer bei der Wahl der richtigen Rechtsform, gründet Einzelunternehmen und Gesellschaften, entwirft Gesellschaftervereinbarungen und begleitet in Zusammenarbeit mit Steuerberatern den Start in Mersin und in der ganzen Türkei. Für eine Einschätzung benötigen wir Angaben zum geplanten Geschäft, zum erwarteten Umsatz und zu möglichen Partnern. Jeder Fall wird individuell geprüft; dieser Beitrag dient der allgemeinen Information.
Häufige Fragen
Was ist günstiger: Einzelunternehmen in der Türkei oder GmbH?
Die Gründung des Einzelunternehmens ist deutlich günstiger. Steuerlich hängt es vom Gewinn ab: Bei hohen, teilweise reinvestierten Gewinnen ist oft die Ltd. Şti. günstiger.
Wie haftet der Inhaber eines Einzelunternehmens in der Türkei?
Unbeschränkt mit seinem gesamten Privatvermögen.
Welche Steuern zahlt ein Einzelunternehmen in der Türkei?
Einkommensteuer nach progressivem Tarif von 15 bis 40 Prozent, dazu Mehrwertsteuer und gegebenenfalls weitere Steuern.
Welche Steuern zahlt eine Ltd. Şti.?
25 Prozent Körperschaftsteuer; bei Ausschüttungen zusätzlich 15 Prozent Quellensteuer.
Brauche ich für ein Einzelunternehmen in der Türkei Kapital?
Nein, ein Mindestkapital gibt es nicht. Die Ltd. Şti. benötigt mindestens 50.000 TL.
Bin ich als Einzelunternehmer sozialversichert?
Ja, als Selbständiger in der Bağ-Kur mit monatlichen Beiträgen.
Gibt es Steuervergünstigungen für junge Gründer?
Für Gründer unter 29 Jahren gibt es eine befristete Befreiung bis zu einem jährlichen Gewinnbetrag, 2026 bis 400.000 TL.
Kann ich später vom Einzelunternehmen zur GmbH wechseln?
Ja, das ist möglich, verursacht aber zusätzlichen Aufwand bei Verträgen, Genehmigungen und Vermögensübertragung.
Was passiert mit dem Einzelunternehmen im Erbfall?
Es endet grundsätzlich mit dem Tod des Inhabers; Anteile an einer Ltd. Şti. werden dagegen vererbt und die Gesellschaft besteht fort.
Was ist für ein Café oder Restaurant besser?
Wegen Mitarbeitern, Mietverträgen und Haftungsrisiken ist meist die Ltd. Şti. empfehlenswert.
Kann ich als Ausländer ein Einzelunternehmen in der Türkei gründen?
Grundsätzlich ja, mit Aufenthaltserlaubnis und gegebenenfalls Arbeitserlaubnis. Für Deutschtürken mit türkischer Staatsangehörigkeit gelten keine Einschränkungen.
Haftet bei der Ltd. Şti. mein Privatvermögen für Mietschulden?
Grundsätzlich nicht, wenn der Mietvertrag auf die Gesellschaft lautet und keine persönliche Bürgschaft übernommen wurde. Für bestimmte Steuer- und SGK-Schulden kann aber eine persönliche Haftung bestehen.
Wirkt sich eine Selbständigkeit in der Türkei auf meine deutsche Rente aus?
Eine Altersrente nach Erreichen der Regelaltersgrenze in der Regel nicht. Bei Erwerbsminderungs- oder vorgezogenen Renten sollten Hinzuverdienstregeln geprüft werden.
Wie finde ich die richtige Rechtsform?
Beschreiben Sie die Risiken des Geschäfts, rechnen Sie Gewinnszenarien für beide Formen durch und berücksichtigen Sie Familie, Partner und Nachfolge. Ein Steuerberater und ein Anwalt helfen bei der Entscheidung.
Muss ich als Einzelunternehmer eine elektronische Rechnung ausstellen?
Das hängt von Umsatz und Branche ab. Ab bestimmten Umsatzgrenzen oder in bestimmten Branchen ist die elektronische Rechnungsstellung Pflicht; Ihr Steuerberater prüft dies bei der Anmeldung.
Weiterführende Beiträge und amtliche Quellen
Verwandte Beiträge: Firma in der Türkei gründen: Ltd. Şti. · Firmengründung in der Türkei ohne Anreise · Firma in der Türkei liquidieren · Wehrpflicht in der Türkei für Rückkehrer · Arbeitserlaubnis für ausländische Gesellschafter
Amtliche Quellen: Einkommensteuergesetz Nr. 193 · Körperschaftsteuergesetz Nr. 5520 · Türkisches Handelsgesetzbuch Nr. 6102 · Sozialversicherungsgesetz Nr. 5510 · Türkische Steuerverwaltung GİB
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Fristen und Beweise müssen anhand Ihrer Unterlagen geprüft werden.
Für eine Prüfung Ihres Falls erreichen Sie uns über unsere Kontaktseite. Unsere Kanzlei befindet sich in Mersin; wir vertreten Mandanten aus Deutschland in der ganzen Türkei per Vollmacht.