

Über den Autor und die Kanzlei
Rechtsanwalt Emirhan Keskin
Verfasst Rechtsinformationen zu Verfahren in der Türkei und erbringt Rechtsdienstleistungen von Mersin aus. Jede Veröffentlichung wird anhand aktueller amtlicher türkischer Quellen geprüft.
Rechtliche Informationen
Diese Veröffentlichung enthält allgemeine Informationen zum türkischen Recht mit dem angegebenen Prüfstand. Sie begründet kein Mandatsverhältnis; Unterlagen, Fristen, Zuständigkeit, Gerichtsstand und geltendes Recht sind für den Einzelfall zu prüfen.
Kontakt aufnehmen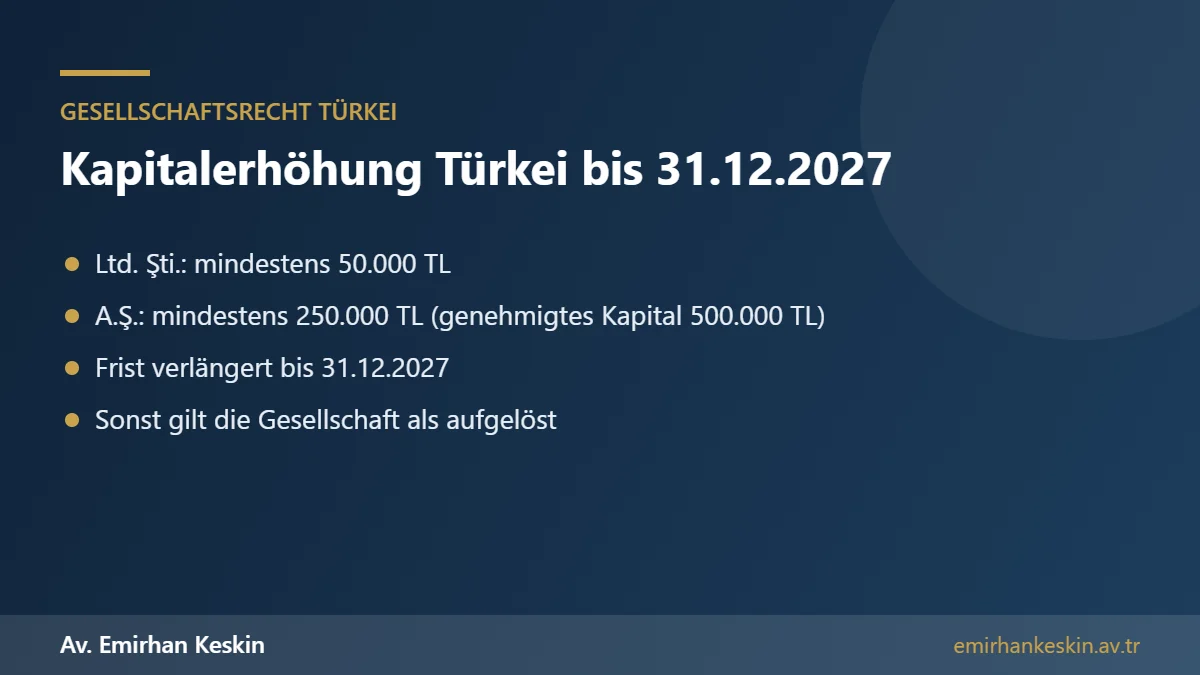
Türkische Gesellschaften mit zu niedrigem Kapital müssen eine Kapitalerhöhung durchführen: Seit dem 1. Januar 2024 beträgt das Mindestkapital für die Limited Şirket (Ltd. Şti.) 50.000 TL und für die Anonim Şirket (A.Ş.) 250.000 TL, bei nicht börsennotierten A.Ş. im genehmigten Kapitalsystem 500.000 TL; Altgesellschaften müssen ihr Kapital nach dem vorläufigen Art. 15 des Handelsgesetzbuchs anpassen, sonst gelten sie als aufgelöst. Die ursprünglich bis zum 31. Dezember 2026 laufende Frist wurde mit einer im Amtsblatt vom 17. Oktober 2026 veröffentlichten Mitteilung bis zum 31. Dezember 2027 verlängert. Für die Kapitalerhöhung gelten Erleichterungen: Die Gesellschafterversammlung entscheidet ohne Mindestquorum mit der Mehrheit der abgegebenen Stimmen, und Stimmrechtsprivilegien können gegen den Beschluss nicht eingesetzt werden.
Betroffen sind zahlreiche Gesellschaften, die vor 2024 mit dem damaligen Mindestkapital von 10.000 TL (Ltd. Şti.) oder 50.000 TL (A.Ş.) gegründet wurden – darunter viele Firmen von Deutschtürken und deutschen Unternehmern. Wer in Deutschland lebt und an einer solchen Gesellschaft beteiligt ist, sollte die Kapitalerhöhung rechtzeitig planen. In diesem Leitfaden erklären wir die Rechtsgrundlagen, den Ablauf, die Finanzierungswege, die Kosten und die Folgen eines Versäumnisses.
Rechtsgrundlagen der Kapitalerhöhung
Die Art. 332 und 580 des türkischen Handelsgesetzbuchs Nr. 6102 legen das Mindestkapital für die A.Ş. und die Ltd. Şti. fest und ermächtigen den Staatspräsidenten, die Beträge anzupassen. Mit dem Präsidialbeschluss Nr. 7887 wurden die Beträge mit Wirkung zum 1. Januar 2024 deutlich angehoben: für die A.Ş. von 50.000 TL auf 250.000 TL, für die Ltd. Şti. von 10.000 TL auf 50.000 TL und für nicht börsennotierte A.Ş. im genehmigten Kapitalsystem von 100.000 TL auf 500.000 TL.
Für bestehende Gesellschaften wurde mit dem Gesetz Nr. 7511 im Jahr 2024 der vorläufige Art. 15 in das Handelsgesetzbuch eingefügt. Er verpflichtet Gesellschaften, deren Kapital unter dem neuen Mindestbetrag liegt, zur Kapitalerhöhung innerhalb einer Übergangsfrist und ermächtigt das Handelsministerium, diese Frist um jeweils ein Jahr zu verlängern. Von dieser Möglichkeit wurde Gebrauch gemacht: Die Frist endet nun am 31. Dezember 2027.
Welche Gesellschaften müssen ihr Kapital erhöhen?
Zur Kapitalerhöhung verpflichtet ist jede Ltd. Şti. mit einem eingetragenen Stammkapital unter 50.000 TL und jede A.Ş. mit einem Grundkapital unter 250.000 TL. Nicht börsennotierte A.Ş. im genehmigten Kapitalsystem müssen ihr Anfangs- und ausgegebenes Kapital auf mindestens 500.000 TL anheben; andernfalls gelten sie als aus dem genehmigten Kapitalsystem ausgeschieden. Maßgeblich ist das im Handelsregister eingetragene Kapital, nicht der tatsächliche Wert der Gesellschaft.
Viele Gesellschafter wissen nicht genau, wie hoch das eingetragene Kapital ihrer türkischen Firma ist. Das lässt sich über einen Handelsregisterauszug, das Registersystem MERSİS oder den Steuerberater klären. Gerade Gesellschafter in Deutschland, deren Firma von Verwandten oder einem Geschäftsführer in der Türkei geführt wird, sollten dies jetzt prüfen und nicht darauf vertrauen, dass die Kapitalerhöhung automatisch erledigt wird.
Folge eines Versäumnisses: Die Gesellschaft gilt als aufgelöst
Wird die Kapitalerhöhung bis zum Fristablauf nicht durchgeführt, gilt die Gesellschaft nach dem vorläufigen Art. 15 des Handelsgesetzbuchs als aufgelöst. Die Auflösung tritt kraft Gesetzes ein. Die Gesellschaft tritt dann in die Liquidation ein: Ihr Geschäftsbetrieb ist auf die Abwicklung beschränkt, Vermögen ist zu verwerten, Gläubiger sind zu befriedigen, und am Ende wird die Gesellschaft gelöscht.
Für die Gesellschafter kann dies erhebliche Folgen haben: laufende Verträge, Genehmigungen, Mietverhältnisse und Kundenbeziehungen sind gefährdet, und die Fortführung des Geschäfts erfordert unter Umständen eine Neugründung. Ob und unter welchen Voraussetzungen eine aufgelöste Gesellschaft wieder fortgesetzt werden kann, ist im Einzelfall zu prüfen und mit Aufwand verbunden. Die Kapitalerhöhung ist im Vergleich dazu deutlich einfacher und günstiger.
Erleichterte Beschlussfassung
Um die Anpassung zu erleichtern, sieht das Gesetz für diese Kapitalerhöhung besondere Beschlussregeln vor. Die Gesellschafter- oder Hauptversammlung ist ohne Mindestquorum beschlussfähig, der Beschluss wird mit der Mehrheit der abgegebenen Stimmen gefasst, und Stimmrechtsprivilegien können gegen den Beschluss nicht ausgeübt werden. Damit kann auch ein Gesellschafter, der sich nicht beteiligt oder blockiert, die Kapitalerhöhung nicht verhindern.
Für Gesellschafter in Deutschland ist das ein wichtiger Punkt: Wer nicht an der Versammlung teilnimmt, kann überstimmt werden, und seine Beteiligungsquote kann sich verringern, wenn andere Gesellschafter neue Anteile übernehmen. Deshalb sollte jeder Gesellschafter die Einladung zur Versammlung ernst nehmen und gegebenenfalls einen Vertreter mit Vollmacht entsenden.
Wie wird die Kapitalerhöhung finanziert?
Für die Kapitalerhöhung kommen zwei Wege in Betracht. Erstens die Erhöhung gegen Bareinlagen: Die Gesellschafter verpflichten sich, zusätzliches Kapital einzuzahlen. Zweitens die Kapitalerhöhung aus Gesellschaftsmitteln: Rücklagen, Gewinnvorträge oder bestimmte bilanzielle Positionen werden in Stammkapital umgewandelt. Viele türkische Gesellschaften verfügen nach der Inflationsbereinigung der Bilanzen über Positionen, die hierfür in Betracht kommen können. Ob dies möglich ist, prüft der Steuerberater anhand der Bilanz.
Häufig werden beide Wege kombiniert. Bei der Kapitalerhöhung aus Gesellschaftsmitteln wird in der Regel ein Bericht eines Steuerberaters oder Wirtschaftsprüfers über das Vorhandensein der umgewandelten Mittel verlangt. Bei Bareinlagen sind die gesetzlichen Vorschriften über Einzahlung und Nachweis zu beachten. Welche Variante sinnvoll ist, hängt von der Liquidität der Gesellschaft, der Bilanzstruktur und den steuerlichen Folgen ab.
Ablauf der Kapitalerhöhung Schritt für Schritt
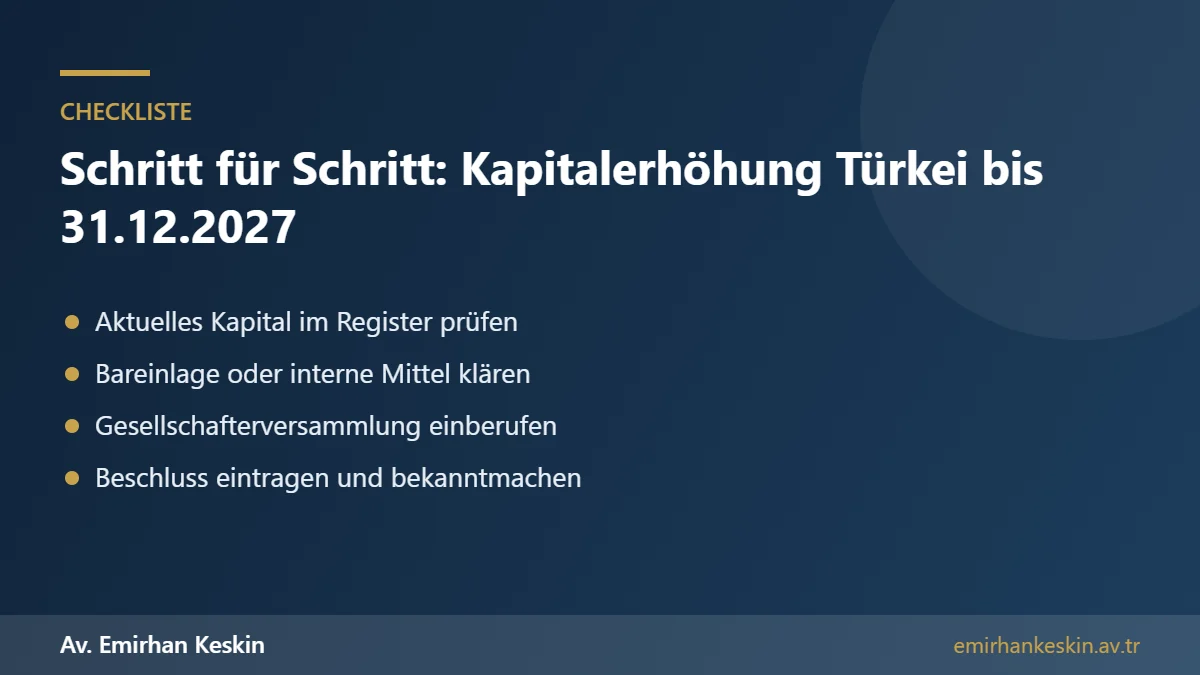
1. Prüfung: Das eingetragene Kapital und die Bilanz werden geprüft, der Erhöhungsbetrag und die Finanzierung festgelegt.
2. Vorbereitung: Der Steuerberater erstellt gegebenenfalls den Bericht über Gesellschaftsmittel, der Geschäftsführer bereitet die Satzungsänderung vor.
3. Einberufung: Die Gesellschafter- oder Hauptversammlung wird ordnungsgemäß einberufen, bei der A.Ş. unter Beachtung des elektronischen Hauptversammlungssystems, sofern anwendbar.
4. Beschluss: Die Versammlung beschließt die Kapitalerhöhung und die Änderung der Kapitalklausel des Gesellschaftsvertrags.
5. Einzahlung und Nachweise: Bareinlagen werden eingezahlt, und der Anteil für die Wettbewerbsbehörde auf den Erhöhungsbetrag wird entrichtet.
6. Eintragung: Der Beschluss wird beim Handelsregister eingereicht, eingetragen und im Handelsregisterblatt bekannt gemacht.
Die gesamte Kapitalerhöhung kann bei guter Vorbereitung innerhalb weniger Wochen abgeschlossen werden. Da gegen Ende der Frist mit einem Ansturm auf Steuerberater und Handelsregister zu rechnen ist, sollte die Kapitalerhöhung nicht auf die letzten Monate verschoben werden.
Kosten der Kapitalerhöhung
Die Kosten setzen sich aus Register- und Bekanntmachungsgebühren, Notarkosten für Beglaubigungen, dem Anteil für die Wettbewerbsbehörde auf den Erhöhungsbetrag, den Honoraren für Steuerberater und gegebenenfalls Anwalt sowie bei Gesellschaftern im Ausland aus Kosten für Vollmachten, Apostillen und Übersetzungen zusammen. Im Verhältnis zu den Folgen einer Auflösung sind diese Kosten gering.
Gesellschafter in Deutschland: Teilnahme per Vollmacht
Gesellschafter, die in Deutschland leben, müssen für die Kapitalerhöhung nicht in die Türkei reisen. Sie können einen Vertreter mit einer Vollmacht bevollmächtigen, die beim türkischen Konsulat oder bei einem deutschen Notar mit Apostille und Übersetzung erteilt wird. Die Vollmacht sollte ausdrücklich die Teilnahme an der Versammlung, die Abstimmung über die Kapitalerhöhung und die Übernahme neuer Anteile umfassen.
Wer sicherstellen möchte, dass seine Beteiligungsquote erhalten bleibt, sollte darauf achten, dass er sein Bezugsrecht ausübt und die auf ihn entfallende Einlage leistet. Andernfalls können andere Gesellschafter die neuen Anteile übernehmen. Bei Familiengesellschaften kommt es in dieser Situation nicht selten zu Konflikten über die Verteilung der Anteile.
Praxisbeispiel
Zwei Brüder gründeten 2016 in Mersin eine Ltd. Şti. mit einem Stammkapital von 10.000 TL. Einer lebt in Stuttgart, der andere führt das Geschäft vor Ort. Im Herbst 2026 erfährt der Bruder in Deutschland von seinem Steuerberater, dass das Kapital auf mindestens 50.000 TL angehoben werden muss. Die Bilanz weist nach der Inflationsbereinigung ausreichende Mittel aus, sodass keine neue Einzahlung erforderlich ist.
Der Bruder in Deutschland erteilt beim Generalkonsulat eine Vollmacht für die Gesellschafterversammlung. Der Steuerberater erstellt den erforderlichen Bericht, die Versammlung beschließt die Anpassung, und die Eintragung erfolgt wenige Wochen später. Beide Brüder nutzen die Gelegenheit, den Gesellschaftsvertrag um Regeln für den Erbfall und den Ausstieg eines Gesellschafters zu ergänzen.
Streit unter Gesellschaftern
Nicht immer verläuft die Anpassung so harmonisch. In zerstrittenen Familiengesellschaften kommt es vor, dass der Geschäftsführer in der Türkei die Versammlung nicht einberuft oder die Gesellschafter im Ausland nicht ordnungsgemäß lädt. In solchen Fällen können Gesellschafter mit einer bestimmten Beteiligung die Einberufung verlangen und notfalls gerichtlich durchsetzen. Wird ein Gesellschafter bewusst übergangen, können Beschlüsse anfechtbar oder nichtig sein.
Wer befürchtet, dass Mitgesellschafter die Anpassung nutzen, um die eigene Beteiligung zu verwässern, sollte frühzeitig einen Anwalt einschalten. Es kann sinnvoll sein, Einsicht in die Bilanz und die Gesellschaftsunterlagen zu verlangen, bevor über die Finanzierung entschieden wird.
Steuerliche Aspekte
Die Umwandlung von Rücklagen oder Bilanzpositionen in Stammkapital kann in der Türkei und in Deutschland steuerliche Folgen haben, etwa im Hinblick auf eine spätere Auszahlung oder die Anschaffungskosten der Beteiligung. Gesellschafter mit Wohnsitz in Deutschland sollten die geplante Maßnahme deshalb auch mit ihrem deutschen Steuerberater besprechen. Die Kosten einer solchen Abstimmung sind gering im Vergleich zu möglichen Nachteilen.
Gelegenheit zur Bereinigung
Die Kapitalerhöhung ist eine gute Gelegenheit, den Gesellschaftsvertrag insgesamt zu überprüfen: Sind Unternehmensgegenstand, Geschäftsführung, Vertretungsregeln, Vinkulierung der Anteile und Regelungen für den Erbfall noch aktuell? Gesellschafter in Deutschland sollten außerdem prüfen, ob ihre Kontaktdaten und Zustelladressen bei der Gesellschaft aktuell sind und ob sie Zugriff auf die für sie relevanten elektronischen Systeme haben.
Alternative: Gesellschaft bewusst auflösen
Für Gesellschaften, die kein Geschäft mehr betreiben, kann es sinnvoller sein, statt einer Kapitalerhöhung eine geordnete Liquidation einzuleiten. Eine geplante Liquidation gibt den Gesellschaftern die Kontrolle über die Abwicklung, die Begleichung von Steuerschulden und die Verteilung des Restvermögens. Eine bloße Untätigkeit bis zum Fristablauf führt dagegen zu einer Auflösung kraft Gesetzes, deren Abwicklung trotzdem erledigt werden muss.
Häufige Fehler
Die häufigsten Fehler sind: das eingetragene Kapital nicht zu kennen, die Kapitalerhöhung bis kurz vor Fristende aufzuschieben, Einladungen zur Gesellschafterversammlung zu ignorieren, keinen Vertreter zu bevollmächtigen, das Bezugsrecht nicht auszuüben und ruhende Gesellschaften weder zu erhöhen noch geordnet zu liquidieren.
Unsere Unterstützung aus Mersin
Unsere Kanzlei in Mersin unterstützt Gesellschafter in Deutschland bei der Kapitalerhöhung ihrer türkischen Ltd. Şti. oder A.Ş.: Wir prüfen den Registerstand, bereiten Beschlüsse und Satzungsänderungen vor, vertreten Sie per Vollmacht in der Gesellschafterversammlung, koordinieren die Eintragung mit dem Steuerberater und beraten bei Konflikten unter Gesellschaftern oder bei einer geplanten Liquidation. Sprechen Sie uns rechtzeitig an, damit genug Zeit für Vollmacht und Eintragung bleibt. Jeder Fall wird individuell geprüft; dieser Beitrag dient der allgemeinen Information.
Häufige Fragen
Bis wann muss die Kapitalerhöhung erfolgen?
Bis zum 31. Dezember 2027. Die ursprüngliche Frist bis Ende 2026 wurde mit einer Mitteilung im Amtsblatt vom 17. Oktober 2026 verlängert.
Wie hoch ist das Mindestkapital?
Ltd. Şti.: 50.000 TL; A.Ş.: 250.000 TL; nicht börsennotierte A.Ş. im genehmigten Kapitalsystem: 500.000 TL.
Was passiert ohne Kapitalerhöhung?
Die Gesellschaft gilt nach dem vorläufigen Art. 15 des Handelsgesetzbuchs als aufgelöst und tritt in die Liquidation ein.
Kann ein Mitgesellschafter die Kapitalerhöhung blockieren?
Kaum. Für diese Kapitalerhöhung gilt kein Mindestquorum, es entscheidet die Mehrheit der abgegebenen Stimmen, und Stimmrechtsprivilegien können nicht dagegen eingesetzt werden.
Muss ich neues Geld einzahlen?
Nicht unbedingt. Die Kapitalerhöhung kann auch aus Gesellschaftsmitteln wie Rücklagen oder bestimmten Bilanzpositionen erfolgen, sofern diese vorhanden sind.
Muss ich für die Kapitalerhöhung in die Türkei reisen?
Nein. Sie können einen Vertreter mit einer Vollmacht vom Konsulat oder deutschen Notar mit Apostille bevollmächtigen.
Kann sich meine Beteiligungsquote verringern?
Ja, wenn Sie Ihr Bezugsrecht nicht ausüben und andere Gesellschafter die neuen Anteile übernehmen.
Wie lange dauert eine Kapitalerhöhung?
Bei guter Vorbereitung wenige Wochen. Gegen Ende der Frist ist mit Verzögerungen bei Beratern und Registern zu rechnen.
Was kostet die Kapitalerhöhung?
Register- und Bekanntmachungsgebühren, Notarkosten, den Anteil für die Wettbewerbsbehörde und Beraterhonorare; bei Gesellschaftern im Ausland zusätzlich Vollmacht und Übersetzungen.
Was tun mit einer ruhenden Firma?
Statt einer Kapitalerhöhung kann eine geordnete Liquidation sinnvoller sein, um die Abwicklung selbst zu steuern.
Wo sehe ich das eingetragene Kapital meiner Firma?
Im Handelsregisterauszug, im Registersystem MERSİS oder über den Steuerberater der Gesellschaft.
Was kann ich tun, wenn der Geschäftsführer die Versammlung nicht einberuft?
Gesellschafter mit einer bestimmten Beteiligung können die Einberufung verlangen und notfalls gerichtlich durchsetzen. Wer bewusst nicht geladen wird, kann gefasste Beschlüsse unter Umständen anfechten.
Hat die Umwandlung von Rücklagen steuerliche Folgen in Deutschland?
Das ist möglich, etwa bei späteren Auszahlungen oder bei der Berechnung der Anschaffungskosten der Beteiligung. Gesellschafter mit Wohnsitz in Deutschland sollten ihren deutschen Steuerberater einbeziehen.
Kann die Frist erneut verlängert werden?
Das Gesetz erlaubt dem Handelsministerium Verlängerungen um jeweils ein Jahr in begrenztem Umfang. Auf eine weitere Verlängerung sollte man sich nicht verlassen.
Gilt die Pflicht auch für Gesellschaften ohne Geschäftstätigkeit?
Ja. Maßgeblich ist das eingetragene Kapital, nicht die Aktivität. Auch ruhende Gesellschaften müssen ihr Kapital anpassen oder werden nach Fristablauf als aufgelöst behandelt; eine geordnete Liquidation kann die bessere Alternative sein.
Muss die Satzung geändert werden?
Ja. Die Kapitalklausel des Gesellschaftsvertrags wird durch Beschluss geändert und die Änderung im Handelsregister eingetragen und bekannt gemacht.
Weiterführende Beiträge und amtliche Quellen
Verwandte Beiträge: Firma in der Türkei gründen · Firma in der Türkei liquidieren · Kapitalverlust und Insolvenzpflichten · Ausschluss aus dem elektronischen Hauptversammlungssystem · Firmengründung in der Türkei ohne Anreise
Amtliche Quellen: Türkisches Handelsgesetzbuch Nr. 6102 (Art. 332, 580, vorläufiger Art. 15) · Präsidialbeschluss Nr. 7887 (RG 32380) · Mitteilung zur Fristverlängerung (RG 17.10.2026, Nr. 33403) · KPMG Türkei – Mindestkapital · Erdem & Erdem – Fristverlängerung bis 31.12.2027
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Fristen und Beweise müssen anhand Ihrer Unterlagen geprüft werden.
Für eine Prüfung Ihres Falls erreichen Sie uns über unsere Kontaktseite. Unsere Kanzlei befindet sich in Mersin; wir vertreten Mandanten aus Deutschland in der ganzen Türkei per Vollmacht.