

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin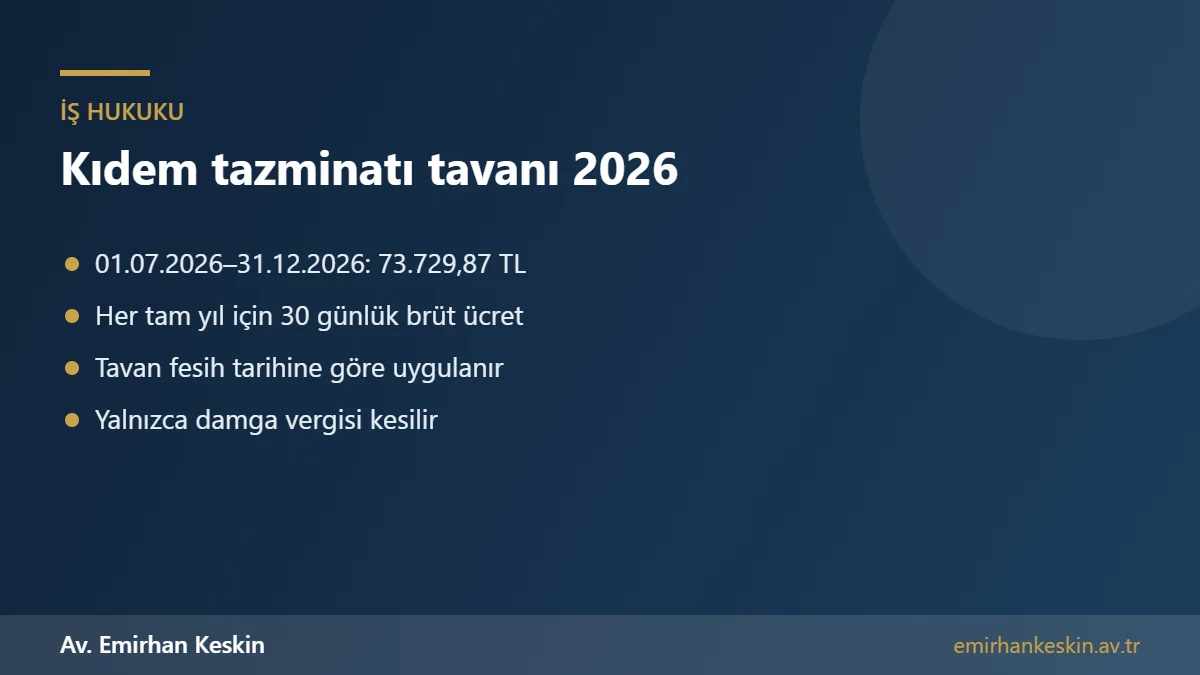
Kıdem tazminatı tavanı, 1 Temmuz 2026 – 31 Aralık 2026 döneminde 73.729,87 TL’dir. Bu tutar Çalışma ve Sosyal Güvenlik Bakanlığı’nın resmî tavan tablosunda yer alır ve bu dönemde iş sözleşmesi sona eren işçinin her tam hizmet yılı için alabileceği en yüksek kıdem tazminatını gösterir. 2026’nın ilk yarısında uygulanan tavan 64.948,77 TL idi. Bir sonraki güncelleme 1 Ocak 2027’de yapılacak.
Bu rehberde kıdem tazminatı tavanının hukuki dayanağını, hangi işçilere uygulandığını, giydirilmiş ücretle nasıl karşılaştırıldığını ve damga vergisi kesintisini adım adım anlatıyoruz. Üç farklı hesaplama örneğiyle kendi tazminatınızı yaklaşık olarak hesaplayabilir, işverenin ödediği tutarın doğru olup olmadığını kontrol edebilirsiniz.
Kıdem tazminatı tavanı nedir ve dayanağı ne?
Kıdem tazminatı tavanı, işçiye bir hizmet yılı için ödenebilecek kıdem tazminatının yasal üst sınırıdır. Dayanağı, 1475 sayılı eski İş Kanunu’nun hâlâ yürürlükte olan 14. maddesidir. Bu maddeye göre toplu sözleşme veya iş sözleşmesiyle belirlenen kıdem tazminatının yıllık miktarı, en yüksek devlet memuruna 5434 sayılı Emekli Sandığı Kanunu uyarınca bir hizmet yılı için ödenecek azami emeklilik ikramiyesini geçemez.
Memur maaş katsayıları her yıl ocak ve temmuz aylarında değiştiği için kıdem tazminatı tavanı da yılda iki kez güncellenir. Tutar, Hazine ve Maliye Bakanlığı’nın mali haklar genelgesiyle belirlenen katsayılara göre hesaplanır. Çalışma ve Sosyal Güvenlik Bakanlığı da tutarı resmî tablosunda yayımlar.
2025–2026 kıdem tazminatı tavanı tablosu
Aşağıdaki tutarlar Çalışma ve Sosyal Güvenlik Bakanlığı’nın 1980’den bugüne kıdem tazminatı tavanı tablosundan alınmıştır. Uygulanacak tavan, iş sözleşmesinin sona erdiği tarihe göre belirlenir.
| Dönem | Kıdem tazminatı tavanı |
|---|---|
| 01.01.2025 – 30.06.2025 | 46.655,43 TL |
| 01.07.2025 – 31.12.2025 | 53.919,68 TL |
| 01.01.2026 – 30.06.2026 | 64.948,77 TL |
| 01.07.2026 – 31.12.2026 | 73.729,87 TL |
Tablodan görüldüğü gibi kıdem tazminatı tavanı 2026’nın ikinci yarısında, ilk yarıya göre 8.781,10 TL artmıştır. Beş yıl çalışmış ve ücreti tavanın üzerinde olan bir işçi için bu fark, toplam tazminatta 43.905,50 TL’lik bir artış anlamına gelir.
Kıdem tazminatı tavanı hangi işçileri etkiler?
Kıdem tazminatı tavanı yalnızca giydirilmiş brüt ücreti tavanı aşan işçilerin tazminatını sınırlar. Giydirilmiş brüt ücreti 73.729,87 TL’nin altında kalan işçi, tazminatını kendi ücreti üzerinden alır. Bu nedenle tavan, özellikle yönetici, mühendis, satış temsilcisi ve yüksek primli çalışanlar için belirleyicidir.
Uygulamada sık yapılan hata, tavanın net ücretle karşılaştırılmasıdır. Karşılaştırma net ücretle değil, düzenli yan ödemeler eklenmiş brüt ücretle yapılır. Net ücreti tavanın altında görünen bir çalışanın giydirilmiş brüt ücreti tavanı aşabilir. Bu durumda tazminat, kıdem tazminatı tavanı üzerinden hesaplanır.
Kıdem tazminatına kimler hak kazanır?
Kıdem tazminatı tavanının önem kazanması için önce işçinin tazminata hak kazanmış olması gerekir. 1475 sayılı Kanun’un 14. maddesine göre aynı işverene bağlı olarak en az bir yıl çalışmış olmak şarttır. Ayrıca iş sözleşmesinin kanunda sayılan hâllerden biriyle sona ermesi gerekir.
- İşverenin, ahlak ve iyi niyet kurallarına aykırılık dışındaki bir nedenle sözleşmeyi feshetmesi,
- İşçinin haklı nedenle (ücretin ödenmemesi, mobbing, sağlık nedenleri gibi) sözleşmeyi feshetmesi,
- Muvazzaf askerlik nedeniyle işten ayrılma,
- Yaşlılık, emeklilik veya malullük aylığı ya da toptan ödeme almak amacıyla ayrılma,
- Sigortalılık süresi ile prim günü şartını tamamlayıp yaş dışındaki koşulları yerine getirerek ayrılma,
- Kadın işçinin evlendiği tarihten itibaren bir yıl içinde kendi isteğiyle ayrılması,
- İşçinin ölümü (bu hâlde tazminat mirasçılara ödenir).
Standart bir istifada ise işçi kural olarak kıdem tazminatı alamaz. İstifa dilekçesinde gerçek ayrılma nedeninin, örneğin ödenmeyen fazla mesai ücretlerinin yazılması, ileride haklı fesih iddiasını ispat açısından büyük önem taşır.
Kıdem tazminatı nasıl hesaplanır?
Kıdem tazminatı, işçinin her tam hizmet yılı için 30 günlük giydirilmiş brüt ücreti üzerinden hesaplanır. Bir yıldan artan aylar ve günler için de oranlama yapılarak ödeme yapılır. Hesaplamada son brüt ücret esas alınır ve bu ücret kıdem tazminatı tavanını aşıyorsa tavan tutarı kullanılır.
Giydirilmiş brüt ücrete neler eklenir?
Giydirilmiş ücret, çıplak brüt ücrete sürekli ve düzenli olarak yapılan para veya parayla ölçülebilen ödemelerin eklenmesiyle bulunur. Yol yardımı, yemek yardımı, düzenli ikramiye, yakacak yardımı ve düzenli prim bu kapsamdadır. Yıllık ödenen ikramiyeler on ikiye bölünerek aylık ücrete eklenir. Arızi nitelikteki fazla mesai ücreti ve bir defalık ödemeler ise hesaba katılmaz.
Hesaplama formülü
Formül şöyledir: (Giydirilmiş brüt ücret veya kıdem tazminatı tavanından düşük olanı) × hizmet yılı. Artan aylar için tutar on ikiye bölünüp ay sayısıyla, artan günler için 365’e bölünüp gün sayısıyla çarpılır. Bulunan brüt tutardan yalnızca damga vergisi kesilir.
2026 kıdem tazminatı tavanıyla üç hesaplama örneği
Örnek 1: Ücreti tavanın üzerinde, 5 yıl çalışmış işçi
Giydirilmiş brüt ücreti 90.000 TL olan ve iş sözleşmesi Eylül 2026’da işverence feshedilen işçi beş tam yıl çalışmıştır. Ücret 73.729,87 TL olan kıdem tazminatı tavanını aştığı için hesap tavan üzerinden yapılır. Brüt tazminat 73.729,87 × 5 = 368.649,35 TL’dir. Binde 7,59 damga vergisi olan 2.798,05 TL düşüldüğünde işçiye ödenecek net tutar 365.851,30 TL olur.
Örnek 2: Ücreti tavanın altında, 5 yıl çalışmış işçi
Giydirilmiş brüt ücreti 50.000 TL olan işçi için kıdem tazminatı tavanı devreye girmez. Brüt tazminat 50.000 × 5 = 250.000 TL’dir. Damga vergisi 1.897,50 TL olduğundan net ödeme 248.102,50 TL olur.
Örnek 3: Küsuratlı süre, ücret tavanın üzerinde
Giydirilmiş brüt ücreti 80.000 TL olan işçi 7 yıl 4 ay 15 gün çalışmıştır ve sözleşmesi Kasım 2026’da sona ermiştir. Yedi tam yıl için 516.109,09 TL, dört ay için 24.576,62 TL ve on beş gün için 3.029,99 TL hesaplanır. Toplam brüt tazminat 543.715,71 TL’dir. Damga vergisi 4.126,80 TL düşüldüğünde net tazminat 539.588,91 TL olur.
Kıdem tazminatından hangi kesintiler yapılır?
Kıdem tazminatından gelir vergisi kesilmez. Gelir Vergisi Kanunu’nun 25. maddesi, kanuna uygun olarak ödenen kıdem tazminatını gelir vergisinden istisna tutar. Tazminat ayrıca sigorta primine de tabi değildir. Tek kesinti, Damga Vergisi Kanunu’na ekli tabloda yer alan binde 7,59 oranındaki damga vergisidir.
Kıdem tazminatı tavanını aşan tutarlar sözleşmeyle ödenirse durum değişir. Örneğin işveren, iyi niyetle tavanın üzerinde ödeme yaparsa, aşan kısım gelir vergisi istisnasından yararlanamaz ve ücret gibi vergilendirilir. Bu nedenle ikale ve ayrılış sözleşmelerinde ödemenin kalemleri ayrı ayrı yazılmalıdır.
Hangi tarihteki tavan uygulanır?
Kıdem tazminatı tavanı, iş sözleşmesinin sona erdiği tarihte yürürlükte olan tutardır. Sözleşmesi 30 Haziran 2026’da sona eren işçi için 64.948,77 TL, 1 Temmuz 2026 veya sonrasında sona eren işçi için 73.729,87 TL uygulanır. Ödemenin daha sonra yapılması uygulanacak tavanı değiştirmez.
Fesih tarihi, bildirim süresinin işlediği veya peşin ödendiği durumlarda ayrıca incelenmelidir. İhbar süresi çalıştırılarak geçirilirse sözleşme bu sürenin sonunda sona erer. Bu nedenle kıdem tazminatı tavanının hangi döneme denk geldiği, fesih bildiriminin tarihi ve içeriğiyle birlikte değerlendirilmelidir.
Ocak 2027 kıdem tazminatı tavanı ne zaman belli olacak?
Ocak 2027 kıdem tazminatı tavanı, memur maaş katsayılarının 1 Ocak 2027 itibarıyla belirlenmesiyle netleşecektir. Bu katsayılar, toplu sözleşme artışı ve 2026’nın ikinci yarısındaki enflasyon farkı dikkate alınarak Hazine ve Maliye Bakanlığı genelgesiyle ilan edilir. Bu tarihten önce dolaşan tutarlar yalnızca tahmindir.
Ocak 2027’de kıdem tazminatı tavanı arttığında, 1 Ocak 2027 ve sonrasında sözleşmesi sona eren işçiler yeni tavandan yararlanır. Resmî tutar açıklandığında bu yazıyı güncelleyeceğiz. Fesih zamanlaması işveren ve işçi açısından fark yaratabileceği için, Aralık sonunda planlanan ayrılışlarda tarih dikkatle belirlenmelidir.
Kıdem tazminatı ödenmezse ne yapılır?
İşveren kıdem tazminatını ödemezse işçinin önce zorunlu arabuluculuğa başvurması gerekir. 7036 sayılı İş Mahkemeleri Kanunu, kıdem tazminatı talepleri için dava açılmadan önce arabulucuya başvurmayı dava şartı olarak düzenlemiştir. Arabuluculukta anlaşma sağlanamazsa iş mahkemesinde dava açılır.
Geciken kıdem tazminatı için mevduata uygulanan en yüksek faiz istenebilir. Bu faiz türü 1475 sayılı Kanun’un 14. maddesinde özel olarak düzenlenmiştir. Kıdem tazminatı alacağında zamanaşımı süresi, iş sözleşmesinin sona erdiği tarihten itibaren beş yıldır. Süre geçtikten sonra işverenin zamanaşımı itirazı alacağın tahsilini engeller.
Kısmi süreli ve dönemsel çalışanlarda durum
Kısmi süreli çalışan işçi de bir yıllık çalışma süresini doldurduğunda kıdem tazminatına hak kazanır. Hizmet süresi, haftalık çalışma saatine bakılmaksızın iş sözleşmesinin başlangıç ve bitiş tarihleri arasındaki takvim süresi olarak hesaplanır. Tazminat ise işçinin kısmi süreli çalışmaya göre aldığı giydirilmiş brüt ücret üzerinden belirlenir.
Aynı işverene ait farklı işyerlerinde geçen süreler birleştirilir. İşyeri devrinde de devreden işverende geçen süre yeni işverende geçmiş sayılır. Daha önce kıdem tazminatı ödenerek kapatılmış dönemler ise yeni hesaplamaya eklenmez. Bu nedenle bordrolar, giriş ve çıkış bildirgeleri ve SGK hizmet dökümü hesaplamadan önce mutlaka birlikte incelenmelidir.
İkale sözleşmesi ve ek ödeme
İşçi ile işveren karşılıklı anlaşarak iş sözleşmesini sona erdirebilir. Bu anlaşmaya ikale sözleşmesi denir. Yargıtay uygulamasında, ikale teklifi işverenden geliyorsa işçiye kıdem ve ihbar tazminatına ek olarak makul bir yarar sağlanması beklenir. Aksi hâlde anlaşmanın geçerliliği tartışma konusu olabilir.
İkale sözleşmesinde ödenen toplam tutarın hangi kısmının kıdem tazminatı, hangi kısmının ihbar tazminatı ve hangi kısmının ek ödeme olduğu açıkça yazılmalıdır. Bu ayrım hem vergilendirme hem de ileride doğabilecek alacak davaları açısından belirleyicidir. İmzadan önce hesap tablosunun bir kopyasını istemek işçinin en önemli güvencesidir.
Kıdem tazminatı tavanında sık yapılan hatalar
İlk hata, tavanın net ücretle karşılaştırılmasıdır. İkinci hata, düzenli yemek ve yol yardımlarının hesaba katılmamasıdır. Üçüncü hata ise fesih tarihine göre değil ödeme tarihine göre tavan seçilmesidir. Bu hatalar, özellikle tavanın hemen altında ücret alan işçilerde binlerce liralık fark yaratır.
Bir diğer önemli nokta, kıdem tazminatı tavanının toplu iş sözleşmesiyle aşılamayacağıdır. Sözleşmede daha yüksek bir tutar kararlaştırılsa bile, aşan kısım kıdem tazminatı değil ek ödeme niteliği taşır. Bu ayrım, vergi kesintisi ve icra takibinde alacağın niteliği bakımından önemlidir.
Sık sorulan sorular
Kıdem tazminatı tavanı 2026’da ne kadar?
1 Ocak–30 Haziran 2026 döneminde 64.948,77 TL, 1 Temmuz–31 Aralık 2026 döneminde 73.729,87 TL’dir. Tutarlar Çalışma ve Sosyal Güvenlik Bakanlığı’nın resmî tablosunda yer alır.
Kıdem tazminatı tavanı net mi brüt mü?
Kıdem tazminatı tavanı brüt tutardır. Hesaplanan brüt tazminattan yalnızca binde 7,59 damga vergisi düşülür; gelir vergisi ve sigorta primi kesilmez.
Ocak 2027 kıdem tazminatı tavanı ne kadar olacak?
Ocak 2027 tutarı, memur maaş katsayıları ocak ayında belirlendiğinde netleşecektir. Resmî tutar açıklanmadan önce verilen rakamlar yalnızca tahmindir.
Tavan hangi tarihe göre uygulanır?
İş sözleşmesinin sona erdiği tarihte yürürlükte olan kıdem tazminatı tavanı uygulanır. Ödemenin sonradan yapılması uygulanacak tavanı değiştirmez.
Bir yıldan az çalışan kıdem tazminatı alır mı?
Hayır. Kıdem tazminatına hak kazanmak için aynı işverene bağlı olarak en az bir yıl çalışmak gerekir.
Kıdem tazminatı davası ne zaman zamanaşımına uğrar?
Kıdem tazminatı alacağı, iş sözleşmesinin sona erdiği tarihten itibaren beş yıl içinde zamanaşımına uğrar. Dava açmadan önce arabulucuya başvurmak zorunludur.
İlgili konular ve resmî kaynak
İlgili yayınlar: 15 yıl 3600 gün ile kıdem tazminatı · İstifa eden işçinin hakları · İstifaya zorlanan işçinin hakları · Kıdem tazminatı taksitle ödenirse faiz · İşyeri devrinde kıdem
Resmî kaynaklar: ÇSGB kıdem tazminatı tavanı tablosu (1980–2026) · 1475 sayılı İş Kanunu · 7036 sayılı İş Mahkemeleri Kanunu · 193 sayılı Gelir Vergisi Kanunu
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.