

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin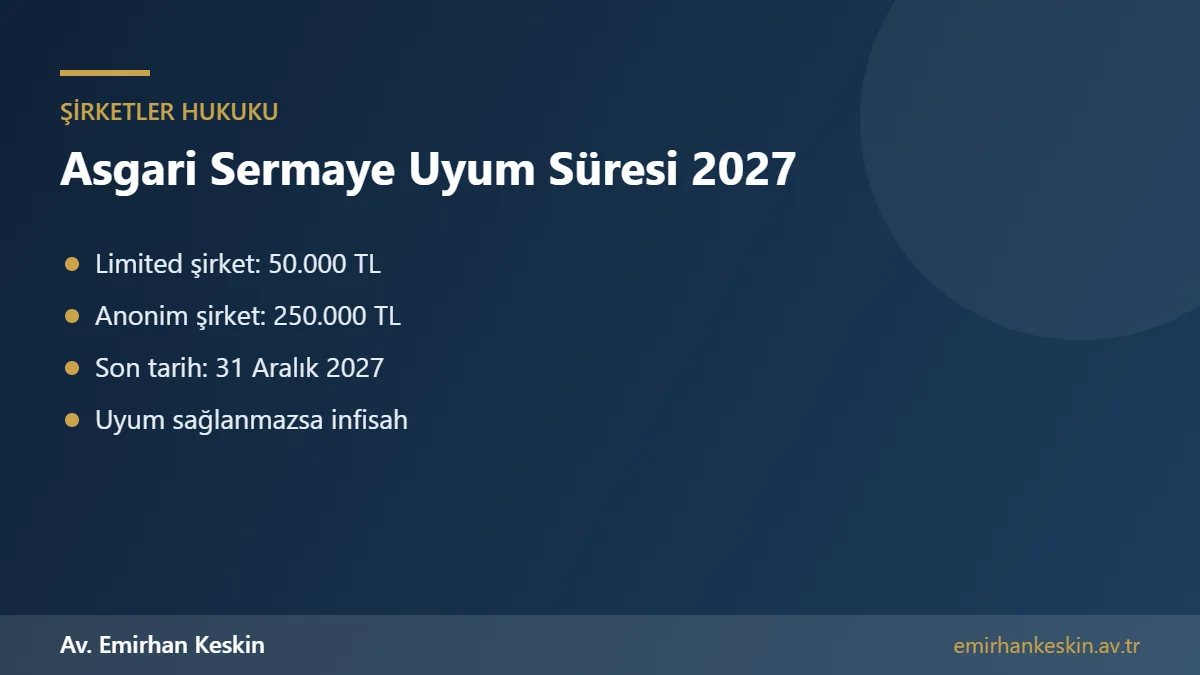
Asgari sermaye tutarları 1 Ocak 2024'ten itibaren limited şirketler için 50.000 TL, anonim şirketler için 250.000 TL ve kayıtlı sermaye sistemini kabul eden halka açık olmayan anonim şirketler için 500.000 TL başlangıç sermayesi olarak uygulanmaktadır. Sermayesi bu tutarların altında kalan mevcut şirketlerin uyum süresi, Ticaret Bakanlığı'nın 17 Ekim 2026 tarihli düzenlemesiyle 31 Aralık 2027'ye uzatılmıştır. Türk Ticaret Kanunu'nun geçici 15. maddesine göre süresi içinde sermayesini asgari sermaye tutarına yükseltmeyen şirketler infisah etmiş sayılır. Bu nedenle sermayesi eski tutarlarda kalan şirketlerin artırım sürecini son güne bırakmadan planlaması gerekir.
Türkiye'de faaliyet gösteren şirketlerin önemli bir kısmı, yıllar önce o dönemin asgari tutarları olan 10.000 TL veya 50.000 TL sermayeyle kurulmuştur. Yükseltilen asgari sermaye tutarları ile birlikte bu şirketlerin büyük çoğunluğu, sermaye artırımı yapma yükümlülüğü altına girmiştir. Uyum süresinin uzatılması şirketlere zaman kazandırsa da yükümlülüğü ortadan kaldırmamaktadır. Bu rehberde yeni tutarları, uyum sağlanmazsa ortaya çıkacak sonuçları ve sermaye artırımının nasıl yapılacağını ayrıntılı olarak açıklıyoruz.
Asgari sermaye tutarları nedir?
Asgari sermaye tutarları, 7887 sayılı Cumhurbaşkanı Kararı ile 1 Ocak 2024 tarihinden itibaren yükseltilmiştir. Buna göre limited şirketlerde esas sermaye en az 50.000 TL, anonim şirketlerde ise en az 250.000 TL olmalıdır. Kayıtlı sermaye sistemini kabul eden ve halka açık olmayan anonim şirketlerde başlangıç sermayesi en az 500.000 TL'dir. Yeni kurulacak şirketlerin bu asgari sermaye tutarlarına uygun sermayeyle kurulması zorunludur.
Daha önce kurulmuş ve sermayesi bu tutarların altında kalan şirketler için ise Türk Ticaret Kanunu'na eklenen geçici 15. madde ile bir uyum süreci öngörülmüştür. Kanun, uyum için son tarihin belirlenmesi yetkisini Ticaret Bakanlığına vermiştir. Bakanlık, ilk olarak 31 Aralık 2026 olarak belirlenen süreyi, son düzenlemeyle bir yıl daha uzatarak 31 Aralık 2027'ye ertelemiştir. Tutarlarda herhangi bir değişiklik yapılmamış, yalnızca süre uzatılmıştır.
Asgari sermaye yükseltilmezse ne olur?
Türk Ticaret Kanunu'nun geçici 15. maddesine göre, belirlenen süre içinde sermayesini asgari sermaye tutarına yükseltmeyen anonim ve limited şirketler infisah etmiş, yani kendiliğinden sona ermiş sayılır. İnfisah, şirketin tüzel kişiliğinin hemen ortadan kalkması anlamına gelmez; şirket tasfiye hâline girer. Tasfiye sürecinde şirket yeni işlere girişemez, yalnızca mevcut işlerini sonuçlandırmak amacıyla faaliyet gösterebilir. Bu durum, faaliyetini sürdürmek isteyen işletmeler için ağır bir sonuçtur.
Tasfiye hâline giren bir şirketin bankalarla, tedarikçilerle ve müşterilerle ilişkileri de olumsuz etkilenir. Kredi kullanımı, ihalelere katılım ve yeni sözleşme yapılması gibi işlemler fiilen imkânsız hâle gelebilir. Kanun, infisah etmiş sayılan şirketlerin belirli şartlarla ve belirli süre içinde gerekli sermaye artırımını yaparak devam kararı almasına imkân tanıyabilir; ancak bu yol hem maliyetli hem de belirsizlik taşıyan bir süreçtir. Bu nedenle uyumun süre bitmeden sağlanması en güvenli yoldur.
Kayıtlı sermaye sistemindeki şirketler
Kayıtlı sermaye sistemini kabul eden halka açık olmayan anonim şirketlerde durum farklıdır. Bu şirketler, başlangıç sermayesini süresi içinde 500.000 TL'ye yükseltmezlerse infisah etmez; ancak kayıtlı sermaye sisteminden çıkmış sayılır. Sistemden çıkan şirket, yönetim kuruluna tanınan sermaye artırım yetkisini kaybeder ve esas sermaye sistemine tabi olur. Bu durumda şirketin esas sermayesi yine de 250.000 TL'lik asgari tutarı karşılamalıdır.
Asgari sermaye için artırım nasıl yapılır?
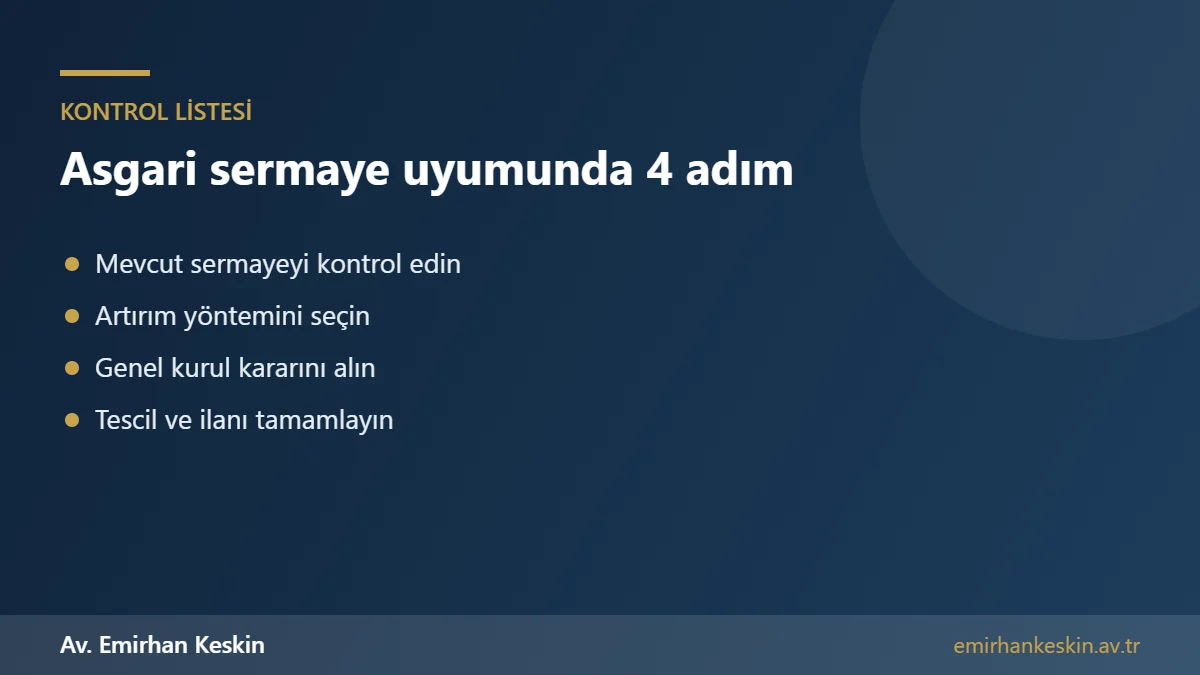
Sermaye artırımı, şirket türüne göre genel kurul kararıyla yapılır ve ticaret siciline tescil edilir. Limited şirketlerde esas sermayenin artırılması için ortaklar genel kurulunda esas sözleşme değişikliği kararı alınır. Anonim şirketlerde ise genel kurul toplantısında sermaye artırımı ve esas sözleşmenin ilgili maddesinin değiştirilmesi kararlaştırılır. Kararın alınmasından sonra gerekli belgelerle ticaret sicili müdürlüğüne başvurulur ve tescil yapılır.
Artırım, ortakların yeni nakit sermaye taahhüt etmesi yoluyla yapılabileceği gibi iç kaynaklardan da karşılanabilir. İç kaynaklardan artırımda, şirketin bilançosunda yer alan serbest yedek akçeler, geçmiş yıl kârları veya yeniden değerleme fonları gibi kalemler sermayeye eklenir. Ortakların şirketten olan alacaklarının sermayeye dönüştürülmesi de bir yöntem olarak kullanılabilir. Bu yöntemlerde, kaynağın varlığını ve tutarını gösteren yeminli mali müşavir veya serbest muhasebeci mali müşavir raporu gerekir.
Nakdî artırımda ödeme ve belgeler
Yeni nakit sermaye taahhüt edilmesi hâlinde, taahhüt edilen tutarın şirket türüne ve esas sözleşme hükümlerine göre belirli bir kısmının veya tamamının ödenmesi gerekir. Limited şirketlerde nakdî sermaye paylarının ödenmesi için Türk Ticaret Kanunu tescilden itibaren yirmi dört aylık bir süre tanır. Anonim şirketlerde ise taahhüt edilen nakdî payların en az dörtte birinin tescilden önce ödenmesi gerekir. Ayrıca artırılan sermayenin on binde dördü oranında Rekabet Kurumu payı yatırılmalıdır.
Ticaret sicili başvurusunda genel kurul kararı, esas sözleşmenin değişen maddesinin tadil metni, hazır bulunanlar listesi, sermayenin ödendiğine dair banka mektubu veya mali müşavir raporu ile Rekabet Kurumu payı dekontu gibi belgeler istenir. Belgelerin eksiksiz hazırlanması, tescil sürecinin hızlı tamamlanmasını sağlar. Son dönemde başvuruların yoğunlaşması ihtimaline karşı işlemlerin erkenden başlatılması tavsiye edilir.
Sermaye azaltımı ve tür değişikliği seçenekleri
Bazı şirketler, sermaye artırımı yerine farklı yapısal çözümleri değerlendirebilir. Örneğin sermayesi 250.000 TL'nin altında olan ve bu tutara ulaşmayı planlamayan bir anonim şirket, 50.000 TL asgari tutara sahip limited şirkete tür değiştirebilir. Tür değiştirme, Türk Ticaret Kanunu'nun ilgili hükümlerine göre yapılır ve şirketin tüzel kişiliği kesintisiz devam eder. Ancak bu işlemin vergi, sözleşme ve ortaklık ilişkileri bakımından sonuçları ayrıca değerlendirilmelidir.
Faaliyeti fiilen sona ermiş ve sürdürülmesi planlanmayan şirketler için ise sermaye artırımı yapmak yerine usulüne uygun bir tasfiye süreci başlatmak daha mantıklı olabilir. İnfisah yoluyla tasfiyeye girmek yerine ortakların kendi kararlarıyla tasfiyeye gitmesi, süreç üzerinde daha fazla kontrol imkânı sağlar. Bu tercih yapılırken şirketin vergi ve sosyal güvenlik borçlarının durumu da mutlaka dikkate alınmalıdır.
Ortaklar ve yöneticiler açısından riskler
Asgari sermaye yükümlülüğünü yerine getirmeyen şirketlerde, ortakların ve yöneticilerin de dikkat etmesi gereken riskler vardır. Şirketin infisah etmesi hâlinde tasfiye süreci, ortakların öngöremediği maliyetler doğurabilir. Tasfiye sırasında tespit edilen vergi ve sigorta prim borçları için şirket müdürleri ve yönetim kurulu üyeleri, kanuni temsilci sıfatıyla şahsen sorumlu tutulabilir. Bu nedenle yöneticilerin, uyum yükümlülüğünü takip etmesi kendi kişisel risklerini de azaltır.
Uyum sürecinde ortaklar arasında görüş ayrılıkları da ortaya çıkabilir. Sermaye artırımına katılmak istemeyen ortakların payları seyrelebilir veya ortaklar arasında yeni bir pay dağılımı oluşabilir. Rüçhan haklarının kullanımı ve artırıma katılmayan ortakların durumu, esas sözleşme ve kanun hükümleri çerçevesinde dikkatle değerlendirilmelidir. Uyuşmazlık riskinin yüksek olduğu şirketlerde sürecin hukuki danışmanlık eşliğinde yürütülmesi önerilir.
Tasfiye hâlindeki ve faaliyetsiz şirketler
Hâlihazırda tasfiye sürecinde bulunan şirketlerin durumu, faal şirketlerden farklı değerlendirilir. Tasfiye kararı alınmış bir şirketin yalnızca uyum amacıyla sermaye artırması anlamlı değildir, çünkü şirket zaten sona erme sürecindedir. Buna karşılık uzun süredir faaliyet göstermeyen ancak tasfiyeye de girmemiş şirketlerin ortaklarının, uyum süresi dolmadan şirketin geleceği hakkında bilinçli bir karar vermesi gerekir. Bu karar verilmeden süreyi geçirmek, şirketin ortakların iradesi dışında tasfiyeye girmesine yol açar.
Faaliyetsiz şirketlerin tasfiyesi sırasında vergi dairesi, sosyal güvenlik kurumu ve diğer alacaklılara karşı yükümlülüklerin eksiksiz yerine getirilmesi gerekir. Aksi hâlde şirketin sicilden terkin edilmesi gecikebilir ve yöneticiler bakımından sorumluluk riski doğabilir. Ortakların, şirketin defter ve belgelerini kanuni saklama süresi boyunca muhafaza etmesi de unutulmamalıdır.
Yeni kurulacak şirketler
Bugün yeni kurulacak şirketler için uyum süresi söz konusu değildir; kuruluşta asgari sermaye tutarlarına uyulması zorunludur. Limited şirket kurmak isteyen girişimciler en az 50.000 TL, anonim şirket kurmak isteyenler ise en az 250.000 TL esas sermaye taahhüt etmelidir. Kuruluş sürecinin ayrıntıları için limited şirket nasıl kurulur yazımızı, şirket türü seçimi için ise şahıs şirketi mi limited şirket mi yazımızı inceleyebilirsiniz.
Asgari sermaye uyumu için zaman planı
Asgari sermaye uyumunu son aya bırakan şirketler, ticaret sicili müdürlüklerindeki yoğunluk nedeniyle tescil işlemlerini zamanında tamamlayamama riskiyle karşılaşabilir. Bu nedenle sürecin en az birkaç ay önceden planlanması önerilir. İlk adım, şirketin mevcut sermayesinin ve ödenmiş sermaye tutarının ticaret sicili kayıtları üzerinden kontrol edilmesidir. Ardından mali müşavirle birlikte bilançodaki iç kaynakların sermayeye eklenip eklenemeyeceği değerlendirilmelidir.
Artırım yöntemi belirlendikten sonra genel kurul toplantısı için çağrı yapılır veya tüm ortakların katılımıyla çağrısız toplantı düzenlenir. Genel kurul kararı alındıktan sonra belgeler hazırlanarak ticaret sicili müdürlüğüne başvurulur. Tescilin ardından değişiklik Türkiye Ticaret Sicili Gazetesi'nde ilan edilir. Asgari sermaye uyumunun tamamlandığı, ilan tarihiyle birlikte resmî olarak belgelenmiş olur.
Asgari sermaye ve sermayenin korunması
Asgari sermaye kuralı, yalnızca kuruluş anına ilişkin bir şekil şartı değildir; şirket alacaklılarının korunmasına yönelik temel bir güvencedir. Türk Ticaret Kanunu, şirket sermayesinin zarar nedeniyle belirli oranlarda kaybedilmesi hâlinde yöneticilere genel kurulu toplantıya çağırma ve iyileştirici önlemler önerme yükümlülüğü yükler. Sermayenin üçte ikisinin karşılıksız kalması veya borca batıklık gibi durumlarda daha ağır yükümlülükler gündeme gelir. Bu nedenle asgari sermaye artırımı yapılırken şirketin özkaynak durumu da birlikte değerlendirilmelidir.
Uygulamada bazı şirketler, sermaye artırımını yalnızca kâğıt üzerinde yapıp nakit taahhüdünü yerine getirmemektedir. Taahhüt edilen sermayenin süresinde ödenmemesi, ortakların temerrüt sorumluluğunu doğurur ve alacaklılar karşısında ek riskler yaratır. Asgari sermaye uyumu sırasında taahhüt edilen tutarların gerçekçi belirlenmesi ve ödeme takviminin şirketin nakit durumuna göre planlanması bu nedenle büyük önem taşır.
Hukuki destek
Sermaye artırımı, ilk bakışta basit bir işlem gibi görünse de genel kurul kararı, esas sözleşme değişikliği, mali raporlar ve tescil süreçleriyle birlikte dikkatli bir planlama gerektirir. Şirketler hukuku alanında deneyimli bir avukat, mali müşavirle birlikte çalışarak şirketiniz için en uygun artırım yönteminin belirlenmesine, ortaklar arası ilişkilerin korunmasına ve sürecin son tarihten önce sorunsuz şekilde tamamlanmasına yardımcı olur.
Sık sorulan sorular
Asgari sermaye uyum süresi ne zaman bitiyor?
Ticaret Bakanlığı düzenlemesiyle son tarih 31 Aralık 2027 olarak belirlenmiştir.
Limited şirket asgari sermayesi ne kadar?
Limited şirketlerde asgari esas sermaye 50.000 TL’dir.
Anonim şirket asgari sermayesi ne kadar?
Anonim şirketlerde asgari esas sermaye 250.000 TL’dir.
Sermaye artırılmazsa şirket kapanır mı?
Süresi içinde uyum sağlamayan anonim ve limited şirketler infisah etmiş sayılır ve tasfiye hâline girer.
Sermaye iç kaynaklardan artırılabilir mi?
Evet. Serbest yedek akçeler, geçmiş yıl kârları ve ortak alacakları gibi kaynaklar mali müşavir raporuyla sermayeye eklenebilir.
Anonim şirket limited şirkete dönüşebilir mi?
Evet. Tür değiştirme yoluyla anonim şirket limited şirkete dönüştürülebilir.
Asgari sermaye artırımı ne kadar sürer?
Genel kurul kararı ve belgeler hazırsa tescil birkaç gün içinde tamamlanabilir; ancak son dönem yoğunluğu nedeniyle erken başvurulmalıdır.
İlgili konular ve resmî kaynak
İlgili yayınlar: Limited şirket nasıl kurulur · Şahıs şirketi mi limited şirket mi
Resmî kaynaklar: Türk Ticaret Kanunu (6102)
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.