

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin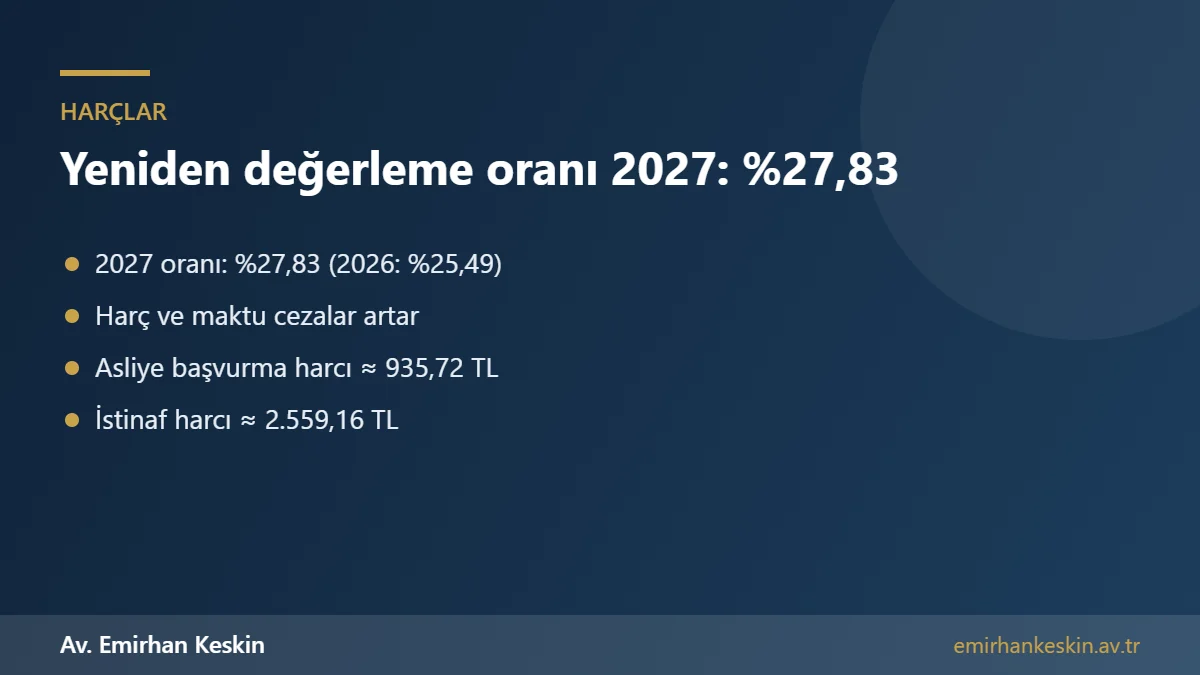
2027 yılı için yeniden değerleme oranı yüzde 27,83 olarak belirlenmiştir. Oran, Türkiye İstatistik Kurumu’nun ekim ayı Yurt İçi Üretici Fiyat Endeksi verilerinin 3 Kasım 2026’da açıklanmasıyla kesinleşmiştir. 2026 yılında uygulanan oran yüzde 25,49 idi. Yeniden değerleme oranı; dava ve icra harçlarını, pasaport harçlarını, idari para cezalarını ve vergi kanunlarındaki pek çok maktu tutarı 1 Ocak 2027’den itibaren doğrudan etkileyecektir.
Bu yazıda yeniden değerleme oranının hukuki dayanağını, hangi tutarlara uygulandığını ve 2027’de mahkemeye, icra dairesine veya pasaport işlemi için vergi dairesine gidecek kişilerin ne kadar ödeyeceğini tablolarla açıklıyoruz. Tablolardaki 2027 rakamları, 2026 tutarlarına yüzde 27,83 oranının aynen uygulanmasıyla hesaplanmış tahminlerdir. Kesin tutarlar aralık ayında yayımlanacak genel tebliğlerle ilan edilecektir.
Yeniden değerleme oranı nedir?
Yeniden değerleme oranı, Vergi Usul Kanunu’nun mükerrer 298. maddesi uyarınca her yıl ekim ayı itibarıyla Yurt İçi Üretici Fiyat Endeksi’ndeki son on iki aylık ortalama değişime göre hesaplanan orandır. Hazine ve Maliye Bakanlığı bu oranı her yıl kasım ayında yayımladığı Vergi Usul Kanunu Genel Tebliği ile Resmî Gazete’de ilan eder. Oran, enflasyon karşısında kanunlardaki sabit tutarların değerini korumak için kullanılır.
Harçlar Kanunu’na bağlı tarifelerdeki maktu harçlar, her yıl bir önceki yılın tutarlarının yeniden değerleme oranında artırılmasıyla belirlenir. Kabahatler Kanunu’nun 17. maddesi de idari para cezalarının her yıl yeniden değerleme oranında artırılacağını düzenler. Bu nedenle yeniden değerleme oranı, yalnızca vergi mükelleflerini değil, dava açan, icra takibi başlatan veya ceza alan herkesi ilgilendirir.
2027 yeniden değerleme oranı neden önemli?
2027 yeniden değerleme oranının yüzde 27,83 olması, 2026’da 10.000 TL olan maktu bir harç veya cezanın, oran aynen uygulanırsa 2027’de 12.783 TL olacağı anlamına gelir. Cumhurbaşkanı, kanunların verdiği yetki çerçevesinde bazı vergi ve harç tutarları için oranı artırabilir veya azaltabilir. Bu nedenle bazı kalemlerde nihai artış oranı farklı çıkabilir.
Özellikle dava açmayı veya icra takibi başlatmayı planlayanlar için bu fark önemlidir. Başvurma harcı ve peşin harçlar, davanın açıldığı veya takibin başlatıldığı tarihteki tarifeye göre ödenir. Aralık ayında açılan dava ile ocak ayında açılan dava arasında yüzde 27,83’e varan harç farkı oluşabilir.
Dava harçları 2027: tahmini tutarlar
Aşağıdaki tabloda 2026 yılı yargı harçları tarifesindeki başlıca tutarlar ile bu tutarlara 2027 yeniden değerleme oranının uygulanmasıyla bulunan tahmini rakamlar yer almaktadır. 2026 tutarları 492 sayılı Harçlar Kanunu’na bağlı tarifelerden alınmıştır.
| Kalem | 2026 tutarı | %27,83 ile 2027 tahmini |
|---|---|---|
| Sulh hukuk ve icra mahkemesi başvurma harcı | 335,20 TL | 428,49 TL |
| Asliye mahkemesi başvurma harcı | 732,00 TL | 935,72 TL |
| Bölge adliye / Yargıtay başvurma harcı | 1.124,50 TL | 1.437,45 TL |
| Maktu karar ve ilam harcı | 732,00 TL | 935,72 TL |
| İstinaf başvuru harcı (hukuk) | 2.002,00 TL | 2.559,16 TL |
| Yargıtay temyiz başvuru harcı | 3.608,50 TL | 4.612,75 TL |
Nispi karar ve ilam harcı oranı binde 68,31’dir ve bu oran yeniden değerleme oranıyla değişmez. Nispi harç, dava değeri üzerinden hesaplandığı için alacak tutarı arttıkça kendiliğinden yükselir. Davanın açılışında nispi harcın dörtte biri peşin olarak ödenir, kalanı karar sonrasında tahsil edilir.
İcra harçları 2027: tahmini tutarlar
İcra takiplerinde başvurma harcı ve işlem harçları da maktu olarak belirlendiği için yeniden değerleme oranı kadar artacaktır. Tahsil harcı ise yüzde olarak belirlendiğinden oran değişmez. 2026 yılında tahsil harcı haciz öncesi ödemede yüzde 4,55, haciz sonrası satış öncesi ödemede yüzde 9,10, satış yoluyla tahsilde yüzde 11,38’dir.
| Kalem | 2026 tutarı | %27,83 ile 2027 tahmini |
|---|---|---|
| İcraya başvurma harcı | 732,00 TL | 935,72 TL |
| İdare harcı | 504,80 TL | 645,29 TL |
| Haciz, teslim ve satış işlemi harcı (her işlem) | 1.718,80 TL | 2.197,14 TL |
İcra takibi yapacak alacaklının, takip masraflarını borçludan tahsil edebileceği unutulmamalıdır. Ancak masraflar takip başında alacaklı tarafından peşin olarak yatırılır. Bu nedenle ocak ayında başlatılacak toplu takiplerde masraf avansının yeniden hesaplanması gerekir.
Pasaport harçları 2027: tahmini tutarlar
Pasaport defter bedeli ayrı olmak üzere, umuma mahsus pasaport harçları da yeniden değerleme oranıyla artırılan kalemler arasındadır. Pasaport harçlarında yuvarlama yapılabileceği için kesin tutarlar tebliğle ilan edilecektir.
| Kalem | 2026 tutarı | %27,83 ile 2027 tahmini |
|---|---|---|
| 6 aya kadar pasaport harcı | 2.806,50 TL | 3.587,55 TL |
| 1 yıllık pasaport harcı | 4.103,00 TL | 5.244,86 TL |
| 2 yıllık pasaport harcı | 6.698,50 TL | 8.562,69 TL |
| 3 yıllık pasaport harcı | 9.516,00 TL | 12.164,30 TL |
| 3 yıldan uzun pasaport harcı | 13.410,40 TL | 17.142,51 TL |
Yurt dışı çıkış harcı için de basında 2027 tutarının 1.598 TL olacağı yönünde hesaplamalar yer almaktadır. Bu rakam, 2026’daki 1.250 TL’lik tutara yeniden değerleme oranının uygulanmasıyla bulunmuştur.
İdari para cezaları ve trafik cezaları
Kabahatler Kanunu’nun 17. maddesine göre idari para cezaları her takvim yılı başından geçerli olmak üzere, o yıl için yeniden değerleme oranında artırılarak uygulanır. Bu kural; trafik cezaları, çevre cezaları, belediye cezaları ve diğer kanunlardaki maktu idari para cezalarını kapsar. Artırım hesabında 5 Türk lirasını aşmayan kesirler dikkate alınmaz.
Hangi yılın tutarının uygulanacağı, kabahatin işlendiği tarihe göre belirlenir. 31 Aralık 2026’da işlenen bir kabahat için 2026 tutarı, 1 Ocak 2027’de işlenen kabahat için 2027 tutarı uygulanır. Cezanın tebliğ edildiği tarih bu sonucu değiştirmez. İdari para cezasına karşı itiraz süresi ise tebliğden itibaren on beş gündür.
Trafik cezalarında tebliğden itibaren on beş gün içinde ödeme yapılması hâlinde dörtte bir oranında indirim uygulanır. Bu indirim, yıl değişse bile cezanın kesildiği tarihteki tutar üzerinden hesaplanır. Ödeme süresi geçtiğinde ise gecikme zammı işlemeye başlar ve borç vergi dairesine devredilir. Kabahatler Kanunu’nun 17. maddesine göre peşin ödeme, idari para cezasına karşı kanun yoluna başvurma hakkını etkilemez. Bu nedenle kişi indirimli ödeme yaptıktan sonra da süresi içinde sulh ceza hâkimliğine başvurarak cezanın kaldırılmasını isteyebilir. Başvuru kabul edilirse ödenen tutarın iadesi talep edilebilir.
Vergi tutarlarına etkisi
Yeniden değerleme oranı vergi kanunlarındaki istisna ve hadleri de etkiler. Basına yansıyan hesaplamalara göre 2027’de konut kira geliri istisnası 74.141 TL, günlük yemek bedeli istisnası katma değer vergisi hariç 385,02 TL ve fatura düzenleme sınırı 15.339 TL seviyesine yükselecektir. Gelir vergisi tarifesi ve motorlu taşıtlar vergisi tutarları ise aralık ayında ayrı tebliğlerle belirlenecektir.
Vergi tutarları bu yazının konusu olan yargı harçlarından ayrı mevzuata tabidir. Bu nedenle kira geliri beyanı, işyeri giderleri veya araç vergisi gibi konularda, Hazine ve Maliye Bakanlığı’nın yayımlayacağı genel tebliğlerdeki kesin rakamların esas alınması gerekir.
Yeniden değerleme oranı avukatlık ücretlerini etkiler mi?
Hayır. Avukatlık Asgari Ücret Tarifesi yeniden değerleme oranına bağlı değildir. Tarife, Türkiye Barolar Birliği tarafından her yıl ayrıca belirlenir ve Resmî Gazete’de yayımlanır. 2026–2027 dönemi tarifesi 3 Kasım 2026 tarihinde yayımlanmıştır. Bu nedenle mahkemelerin hükmedeceği karşı taraf vekâlet ücretleri, yeniden değerleme oranıyla değil, yürürlükteki tarifeyle belirlenir.
Ancak yargılama giderleri içinde yer alan harç ve tebligat masrafları yeniden değerleme oranıyla artar. Davayı kaybeden taraf, karşı tarafın ödediği harçları da yargılama gideri olarak öder. Bu nedenle 2027’de açılacak davalarda toplam dava maliyeti, harç artışı oranında yükselecektir.
Davanızı 2026 sonunda mı açmalısınız?
Hak düşürücü veya zamanaşımı süresi dolmak üzere olan alacaklar için davanın beklemeden açılması gerekir. Böyle bir risk yoksa, davayı aralık ayında açmak başvurma ve peşin harç tutarlarında bir miktar tasarruf sağlayabilir. Ancak bu tasarruf, eksik hazırlanmış bir dava dilekçesinin doğuracağı riskler yanında küçük kalır.
İş davası açacak işçiler için önce zorunlu arabuluculuk aşaması tamamlanmalıdır. Kira, ticari alacak ve tüketici uyuşmazlıklarında da dava şartı arabuluculuk bulunabilir. Bu nedenle yıl sonu harç farkından yararlanmak isteyenlerin, arabuluculuk sürecini kasım ayı içinde başlatmaları gerekir.
Harç ödeyemeyenler için adli yardım
Dava harcını ve masraflarını ödeyecek mali gücü bulunmayan kişiler, Hukuk Muhakemeleri Kanunu’nun 334 ve devamı maddeleri uyarınca adli yardım talep edebilir. Adli yardım kabul edilirse kişi harç ve masrafları geçici olarak ödemeden davasını açabilir. Talep dilekçesine gelir durumunu gösteren belgeler ve iddiaların haklılığını gösteren deliller eklenmelidir. Mahkeme talebi davanın açıkça dayanaktan yoksun olmaması şartıyla değerlendirir.
Adli yardım yalnızca harçları değil, tebligat, bilirkişi ve tanık giderlerini de kapsayabilir. Baroların adli yardım bürolarından ücretsiz avukat talep etmek de mümkündür. Ancak davanın kaybedilmesi hâlinde adli yardımla ertelenen giderler daha sonra kişiden tahsil edilebilir. Bu nedenle adli yardım, giderlerin tamamen ortadan kalktığı anlamına gelmez.
Harç iadesi ve fazla ödeme
Davanın feragat, kabul veya sulh ile erken sona ermesi hâlinde ödenen nispi harcın bir bölümü iade edilebilir veya karar harcı daha düşük hesaplanır. Fazla ya da yanlış yatırılan harçların iadesi için ilgili mahkemeye veya vergi dairesine dilekçeyle başvurulur. İade taleplerinde harcın yatırıldığına dair makbuz ve dosya bilgileri mutlaka sunulmalıdır.
İcra takiplerinde de borcun haciz öncesinde ödenmesi, tahsil harcının daha düşük orandan alınmasını sağlar. Borçlunun ödeme emrini aldıktan sonra kısa sürede ödeme yapması bu nedenle hem faiz hem de harç açısından avantajlıdır. Tahsil harcının hangi aşamada ödendiği, icra dosyasının kapatılması sırasında ayrıca kontrol edilmelidir.
Kesin tutarlar ne zaman belli olacak?
Yeniden değerleme oranı kasım ayı içinde Vergi Usul Kanunu Genel Tebliği ile resmen ilan edilecektir. Harçlar Kanunu Genel Tebliği ise genellikle aralık ayının son günlerinde yayımlanır ve 1 Ocak 2027’den itibaren uygulanacak kesin tutarları içerir. Kesin tebliğ yayımlandığında bu sayfadaki tabloları güncelleyeceğiz. O tarihe kadar yapılacak bütçe ve masraf planlamalarında tablodaki tahmini tutarların esas alınması, olası küçük yuvarlama farkları için de makul bir pay ayrılması önerilir.
Sık sorulan sorular
2027 yeniden değerleme oranı yüzde kaç?
2027 yılı için yeniden değerleme oranı yüzde 27,83’tür. 2026 yılında bu oran yüzde 25,49 idi.
Yeniden değerleme oranı neye göre hesaplanır?
Vergi Usul Kanunu’nun mükerrer 298. maddesine göre, ekim ayı itibarıyla Yurt İçi Üretici Fiyat Endeksi’ndeki son on iki aylık ortalama değişime göre hesaplanır.
2027’de dava açma harcı ne kadar olacak?
Asliye mahkemesi başvurma harcının, 2026’daki 732 TL’ye yüzde 27,83 uygulanmasıyla yaklaşık 935,72 TL olması beklenir. Kesin tutar aralık sonunda tebliğle ilan edilir.
Trafik cezaları 2027’de ne kadar artacak?
İdari para cezaları Kabahatler Kanunu’nun 17. maddesi gereği yeniden değerleme oranında, yani yüzde 27,83 oranında artırılır. Hangi yılın tutarının uygulanacağını kabahatin işlendiği tarih belirler.
Nispi harç oranı değişir mi?
Hayır. Nispi karar ve ilam harcı binde 68,31’dir ve oran olarak belirlendiği için yeniden değerleme oranıyla değişmez.
Avukatlık ücretleri yeniden değerleme oranıyla artar mı?
Hayır. Avukatlık Asgari Ücret Tarifesi Türkiye Barolar Birliği tarafından ayrıca belirlenir ve yeniden değerleme oranına bağlı değildir.
İlgili konular ve resmî kaynak
İlgili yayınlar: 2026-2027 Avukatlık Asgari Ücret Tarifesi · İdari para cezasını indirimli ödeme ve itiraz · İdari para cezası iptali · Tapu harcını kim öder? · 12. Yargı Paketi neler getirdi?
Resmî kaynaklar: 213 sayılı Vergi Usul Kanunu · 492 sayılı Harçlar Kanunu · 5326 sayılı Kabahatler Kanunu · Gelir İdaresi Başkanlığı
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.