
Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin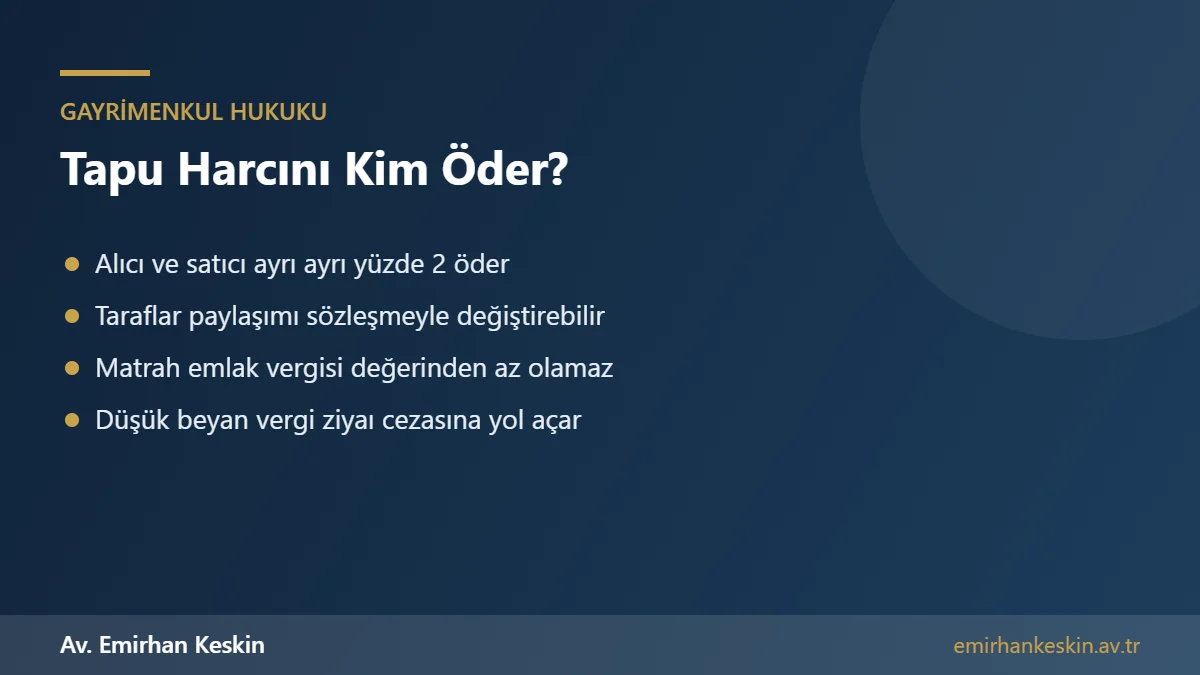
Tapu harcı, 492 sayılı Harçlar Kanunu'na bağlı (4) sayılı tarife uyarınca taşınmazın satışında hem alıcıdan hem de satıcıdan ayrı ayrı alınır ve her biri için oran, beyan edilen satış bedelinin binde yirmisi, yani yüzde ikisidir. Böylece toplam tapu harcı, satış bedelinin yüzde dördüne karşılık gelir. Kanun her iki tarafı da harçtan sorumlu tutsa da, taraflar aralarında yapacakları anlaşmayla harcın tamamının alıcı veya satıcı tarafından ödenmesini kararlaştırabilir. Harç matrahı, beyan edilen satış bedelidir; ancak bu bedel taşınmazın emlak vergisi değerinden düşük olamaz. Gerçek bedelden düşük beyan, vergi incelemesinde eksik harcın vergi ziyaı cezası ve gecikme faiziyle tahsiline yol açar.
Taşınmaz alım satımında tarafların en çok tartıştığı konulardan biri, tapu harcının kim tarafından ödeneceğidir. Uygulamada farklı yörelerde farklı teamüller bulunmakta; bazı yerlerde harcın tamamı alıcıya, bazı yerlerde ise taraflar arasında yarı yarıya paylaştırılmaktadır. Bu belirsizlik, son anda anlaşmazlığa ve satışın iptaline yol açabilir. Bu rehberde tapu harcının yasal düzenlemesini, hesaplama yöntemini, düşük beyanın sonuçlarını ve harç istisnalarını açıklıyoruz.
Tapu harcı kanunda nasıl düzenlenmiştir?
Harçlar Kanunu'na bağlı (4) sayılı Tapu ve Kadastro Harçları Tarifesi, gayrimenkullerin satış ve devirlerinde, devir ve iktisap eden kişilerden ayrı ayrı olmak üzere beyan edilen değer üzerinden binde yirmi oranında harç alınacağını öngörür. Bu düzenleme, harç yükümlülüğünü hem satıcıya hem de alıcıya yükler. Kanuni oran zaman zaman Cumhurbaşkanı kararıyla geçici olarak indirilebilmektedir; bu nedenle işlem tarihinde geçerli oranın kontrol edilmesi gerekir.
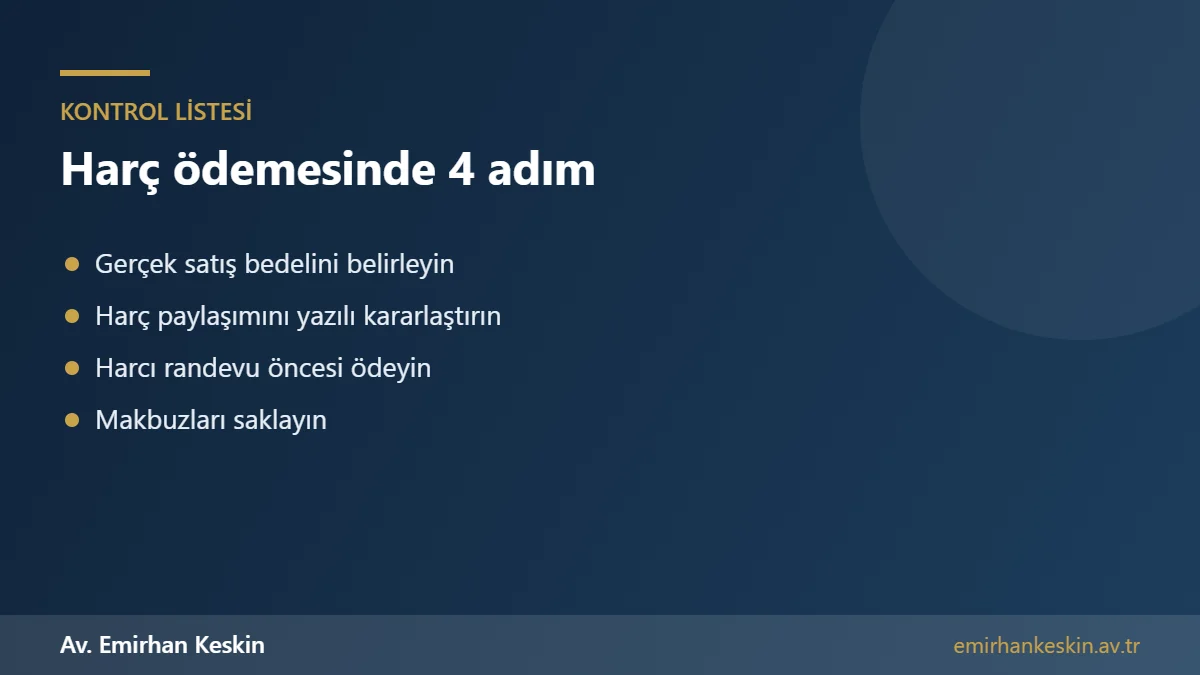
Kanunun her iki tarafı da harç mükellefi olarak belirlemesi, tarafların aralarında farklı bir paylaşım yapmasına engel değildir. Ancak bu anlaşma yalnızca taraflar arasında hüküm doğurur. Vergi idaresi karşısında her iki taraf da kendi payına düşen harçtan sorumludur. Harcın ödenmemesi veya eksik ödenmesi hâlinde, idare ilgili tarafa başvurarak harcı tahsil edebilir. Bu nedenle harç paylaşımına ilişkin anlaşmanın yazılı yapılması ve ödemenin işlem öncesinde tamamlanması önemlidir.
Tapu harcı nasıl hesaplanır?
Tapu harcı, satış bedeli üzerinden hesaplanır. Örneğin bir milyon liralık bir taşınmaz satışında, alıcı için yüzde iki oranında yirmi bin lira, satıcı için de yüzde iki oranında yirmi bin lira harç hesaplanır. Toplam harç tutarı kırk bin lira olur. Bu tutar, taraflar arasındaki anlaşmaya göre alıcı ve satıcı arasında paylaştırılabilir veya tamamı bir tarafça ödenebilir.
Harcın hesaplanmasında esas alınan satış bedeli, taşınmazın belediyeden alınacak emlak vergisi değerinden düşük olamaz. Taraflar emlak vergisi değerinin altında bir bedel beyan etse bile, harç emlak vergisi değeri üzerinden hesaplanır. Ancak gerçek satış bedeli emlak vergisi değerinin üzerindeyse, gerçek bedelin beyan edilmesi zorunludur. Harca ek olarak Tapu ve Kadastro Genel Müdürlüğü'nce belirlenen döner sermaye ücreti de ödenir.
Düşük beyanın tapu harcı bakımından sonuçları
Uygulamada tarafların tapu harcını azaltmak amacıyla satış bedelini gerçek değerinden düşük gösterdiği sıkça görülür. Ancak bu uygulama ciddi riskler taşır. Vergi idaresi, banka kayıtları, kredi ekspertiz raporları, emlak ilanları ve emsal satışlar üzerinden gerçek satış bedelini tespit edebilir. Tespit hâlinde eksik ödenen harç, Vergi Usul Kanunu uyarınca vergi ziyaı cezası ve gecikme faiziyle birlikte hem alıcıdan hem de satıcıdan ayrı ayrı tahsil edilir.
Düşük beyanın tapu harcı dışında başka sonuçları da bulunur. Satıcı bakımından değer artış kazancı vergisinin hesaplanmasında, alıcı bakımından ise ileride taşınmazı satarken alış bedelinin düşük görünmesi nedeniyle daha fazla vergi ödenmesi söz konusu olabilir. Ayrıca satışın iptali veya ayıp nedeniyle bedel iadesi talep edilmesi hâlinde, tapudaki düşük bedel ispat bakımından sorun yaratabilir. Bu nedenle gerçek bedelin beyan edilmesi, tarafların uzun vadeli menfaatine uygundur.
Tapu harcı ne zaman ödenir?
Tapu harcı, tapu işleminden önce ödenmelidir. Web Tapu üzerinden yapılan başvurularda harç tutarı sistem tarafından hesaplanır ve taraflar bu tutarı internet bankacılığı veya anlaşmalı bankalar aracılığıyla öder. Harç ödenmeden tapu müdürlüğünde işlem yapılmaz. Ödeme makbuzlarının saklanması, ileride doğabilecek vergi incelemelerinde ve taraflar arasındaki uyuşmazlıklarda ispat açısından önemlidir.
Taraflar arasındaki harç paylaşımı konusunda anlaşma varsa, ödemenin bu anlaşmaya göre yapılması gerekir. Örneğin harcın tamamının alıcı tarafından ödeneceği kararlaştırılmışsa, alıcı hem kendi payını hem de satıcının payını öder. Ancak vergi idaresi karşısında satıcının yükümlülüğü devam ettiğinden, satıcının harcın eksiksiz ödendiğini kontrol etmesi önerilir.
Tapu harcı istisnaları
Bazı işlemler, kanunda öngörülen istisnalar nedeniyle tapu harcından muaftır. Örneğin 6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun kapsamında yapılan işlemler, belirli şartlarla harçtan muaftır. Kentsel dönüşüm kapsamında riskli yapının yeniden inşası sonrasında yapılan tapu işlemleri ve hak sahiplerine yapılan devirler bu kapsamdadır. Ayrıca bazı kamu kurumlarının taraf olduğu işlemler de harç istisnasından yararlanabilir.
Mirasçılar arasında yapılan paylaşım işlemleri, intikal işlemleri ve bazı aile içi devirler bakımından ise harç tutarları ve oranları farklılık gösterebilir. Bağış yoluyla yapılan devirlerde de tapu harcı ödenir ve ayrıca veraset ve intikal vergisi gündeme gelir. Hangi işlemin hangi harca tabi olduğunun, işlem öncesinde tapu müdürlüğünden veya bir uzmandan öğrenilmesi gerekir.
Kat karşılığı inşaat ve müteahhit satışları
Kat karşılığı inşaat sözleşmelerinde arsa sahibinin müteahhide bağımsız bölüm devretmesi, harç bakımından ayrı bir değerlendirmeye tabidir. Arsa sahibi ile müteahhit arasındaki devirlerde de harç doğar ve tarafların sözleşmede bu masrafın kime ait olacağını açıkça belirlemesi gerekir. Müteahhitten konut satın alan kişiler bakımından ise satış sözleşmesinde harcın kim tarafından ödeneceği önceden kararlaştırılmalıdır. Bazı müteahhitler, satış kampanyalarında harç masraflarını kendilerinin karşılayacağını taahhüt edebilir.
Ön ödemeli konut satışlarında, sözleşme aşamasında harcın kime ait olacağının yazılı olarak belirlenmesi, tapu devri sırasında yaşanabilecek uyuşmazlıkları önler. Tüketici niteliğindeki alıcılar bakımından, sözleşmede açıkça belirtilmeyen ek masrafların sonradan alıcıya yüklenmesi haksız şart olarak değerlendirilebilir. Bu nedenle sözleşmedeki masraf hükümlerinin dikkatle okunması gerekir.
Yabancılara yapılan satışlarda harç
Yabancı uyruklu kişilere yapılan taşınmaz satışlarında da harç oranları ve paylaşım kuralları aynıdır. Ancak yabancılara konut satışlarında değerleme raporu alınması zorunlu olduğundan, harç matrahı belirlenirken değerleme raporundaki değer de dikkate alınır. Değerleme raporunda belirlenen değerin altında bir satış bedeli beyan edilmesi kabul edilmez. Yatırım yoluyla vatandaşlık kazanmak isteyen yabancılar bakımından ise satış bedelinin doğru beyanı ayrıca önem taşır.
Yabancı alıcılar, Türkiye'deki harç ve vergi yükümlülükleri hakkında tercüman ve hukuki danışman desteğiyle bilgilendirilmelidir. Harcın ödenmesi için Türkiye'de bir banka hesabı açılması gerekebilir. Ayrıca yabancı alıcıların ileride taşınmazı satması hâlinde değer artış kazancı vergisi yükümlülüğü bulunabileceğinden, alış bedelinin doğru beyan edilmesi kendi menfaatlerine de uygundur.
Harç paylaşımı konusunda uyuşmazlık
Taraflar harç paylaşımı konusunda önceden anlaşmamışsa, kanuni kural uygulanır ve her taraf kendi payına düşen yüzde iki oranındaki harcı öder. Taraflardan birinin diğerinin payını da ödediği ancak bunun karşılığını alamadığı durumlarda, ödeme yapan taraf diğerinden bu tutarı sebepsiz zenginleşme veya sözleşmeye aykırılık hükümlerine dayanarak talep edebilir. Bu talep için ödeme belgelerinin ve anlaşmayı gösteren yazışmaların saklanması gerekir.
Satış vaadi sözleşmelerinde veya emlakçı aracılığıyla yapılan satışlarda düzenlenen yer gösterme belgelerinde, harcın kime ait olacağının açıkça yazılması bu tür uyuşmazlıkları önler. Uygulamada en sık yaşanan sorun, satıcının harcı ödemekten son anda vazgeçmesi ve işlemin gecikmesidir. Bu nedenle tarafların harç konusunu işlemin başında netleştirmesi önerilir.
Değer artış kazancı vergisi ile ilişkisi
Satıcı bakımından tapu masraflarının yanında değer artış kazancı vergisi de dikkate alınmalıdır. Gelir Vergisi Kanunu'na göre ivazsız olarak edinilenler hariç, iktisap tarihinden itibaren beş yıl içinde elden çıkarılan gayrimenkullerden elde edilen kazançlar değer artış kazancı olarak vergilendirilir. Bu kazancın hesaplanmasında alış ve satış bedelleri esas alınır ve alış bedeli belirli şartlarla enflasyon oranında endekslenebilir. Beş yıllık süre dolduktan sonra yapılan satışlarda ise değer artış kazancı vergisi doğmaz.
Değer artış kazancının hesaplanmasında tapuda beyan edilen bedeller esas alındığından, alış sırasında düşük bedel beyan edilmesi, satış sırasında daha yüksek bir kazanç ortaya çıkmasına ve daha fazla vergi ödenmesine neden olabilir. Bu nedenle alıcı bakımından da gerçek bedelin beyan edilmesi, uzun vadede mali açıdan avantajlıdır. Satıcıların, satış öncesinde bu vergiyi hesaplatması ve beyan sürelerini takip etmesi önerilir.
Konut kredisi ve ipotek masrafları
Konut kredisiyle yapılan alımlarda, satış işlemine ilişkin harca ek olarak ipotek tesisi için de belirli masraflar doğar. Konut finansmanı kapsamında kullanılan kredilerde ipotek işlemleri bakımından kanunda bazı harç istisnaları bulunmaktadır. Ancak bankanın talep ettiği ekspertiz ücreti, sigorta primleri ve kredi tahsis ücreti gibi masraflar da toplam maliyet hesabına dahil edilmelidir. Kredi sözleşmesindeki masraf kalemlerinin işlem öncesinde ayrıntılı olarak incelenmesi önerilir.
Kredili satışlarda tapu işlemleri genellikle banka tarafından koordine edilir ve satış ile ipotek işlemleri aynı gün gerçekleştirilir. Alıcının, satış bedelinin kredi dışında kalan kısmını ve harç masraflarını işlem gününden önce hazır bulundurması gerekir. Bu süreçte tapu müdürlüğü, banka ve satıcı arasındaki zamanlamanın doğru planlanması, işlemin aksamadan tamamlanmasını sağlar.
Hukuki ve mali danışmanlık
Taşınmaz satışlarında harç ve vergi yükümlülükleri, işlemin toplam maliyetini doğrudan etkiler. İşlem öncesinde harç tutarının doğru hesaplanması, istisnalardan yararlanılıp yararlanılamayacağının belirlenmesi ve tarafların yükümlülüklerinin yazılı olarak düzenlenmesi önemlidir. Gayrimenkul hukukunda deneyimli bir avukat ve mali müşavir desteği, hem hukuki hem de vergisel riskleri en aza indirir.
Sık sorulan sorular
Tapu harcını kim öder?
Kanuna göre alıcı ve satıcı ayrı ayrı yüzde ikişer öder; taraflar aksini kararlaştırabilir.
Tapu harcı oranı nedir?
Her taraf için satış bedelinin binde yirmisidir; toplam yüzde dörttür.
Harç hangi bedel üzerinden hesaplanır?
Beyan edilen satış bedeli üzerinden hesaplanır; bu bedel emlak vergisi değerinden az olamaz.
Düşük bedel beyanı ne olur?
Eksik harç vergi ziyaı cezası ve gecikme faiziyle tahsil edilir.
Döner sermaye ücreti nedir?
Tapu işlemleri için harca ek olarak alınan hizmet bedelidir.
Kentsel dönüşümde tapu harcı ödenir mi?
6306 sayılı Kanun kapsamındaki işlemler belirli şartlarla harçtan muaftır.
Müteahhitten alımda harcı kim öder?
Satış sözleşmesine göre belirlenir; sözleşmede açık hüküm bulunması gerekir.
Yabancılara satışta harç farklı mı?
Oran aynıdır; ancak değerleme raporundaki değerin altında bedel beyan edilemez.
Beş yıldan önce satışta vergi var mı?
İktisaptan itibaren beş yıl içinde satışta değer artış kazancı vergisi doğabilir.
Konut kredisinde ipotek harcı ödenir mi?
Konut finansmanı kapsamındaki ipoteklerde bazı harç istisnaları bulunur; banka masrafları ayrıca doğar.
Bağışta tapu harcı ödenir mi?
Evet. Bağış yoluyla devirlerde tapu harcı ödenir ve ayrıca veraset ve intikal vergisi doğar.
Harç oranı değişebilir mi?
Kanuni oran Cumhurbaşkanı kararıyla geçici olarak değiştirilebilir; işlem günü oranı kontrol edilmelidir.
İlgili konular ve resmî kaynak
İlgili yayınlar: Ev alırken tapuda dikkat edilmesi gerekenler · Tapuda güvenli ödeme sistemi · Hisseli tapu satın almak riskli mi · Yabancıya konut satışında değerleme raporu
Resmî kaynaklar: Harçlar Kanunu (492) · Tapu Kanunu (2644)
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.