

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin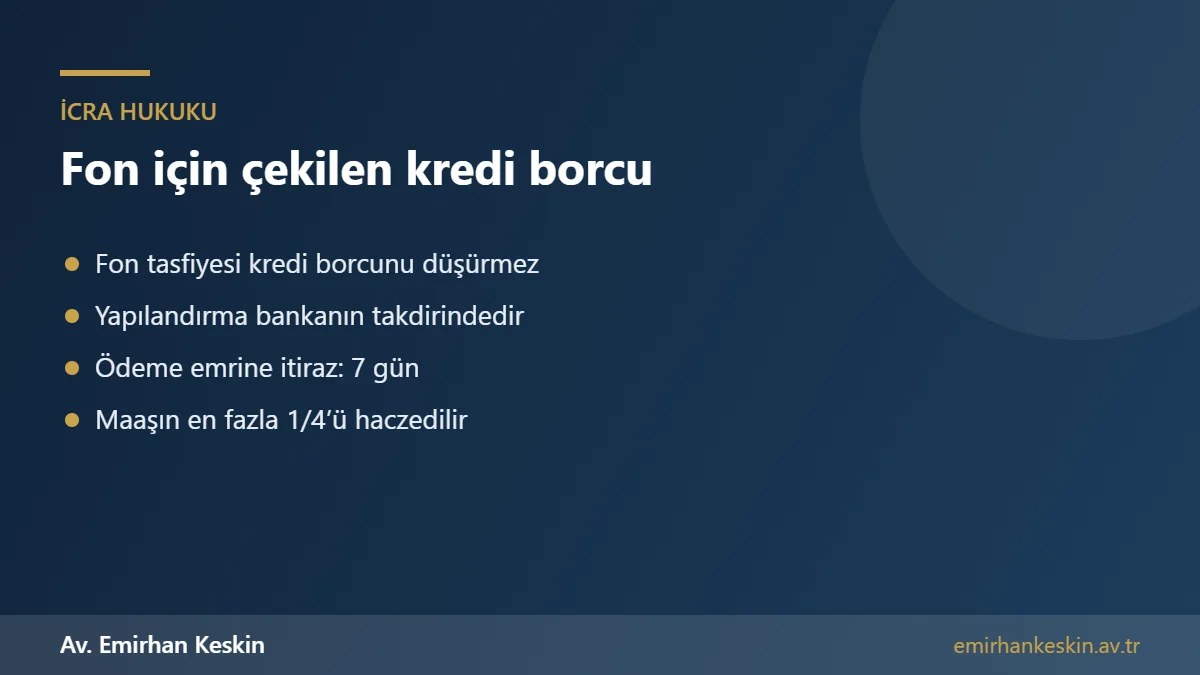
Fon paylarını almak için kullanılan banka kredisinin borcu, fon tasfiye edilse ve yatırım zarar etse bile aynen devam eder. Kredi sözleşmesi ile fon yatırımı hukuken birbirinden bağımsızdır; bu nedenle bankanın kredi alacağı, fon ödemelerinin ne zaman ve ne kadar yapılacağına bağlı değildir. Ödeme güçlüğü yaşayan kredi borçlusu, temerrüde düşmeden önce bankayla yapılandırma görüşmesi yapmalı; icra takibi başlatılmışsa ödeme emrinin tebliğinden itibaren yedi gün içinde itiraz haklarını değerlendirmelidir. Fon ödemeleri borçlunun banka hesabına geçtikten sonra ise alacaklılar tarafından haczedilebilir.
Bu yazıda tasfiye edilen fonlara kredi kullanarak yatırım yapanların kredi borcunu nasıl yönetebileceğini, bankayla yapılandırma görüşmesinde nelere dikkat edileceğini, temerrüt ve icra takibinin şartlarını, maaş ve banka hesabı haczine karşı korumaları ve kaçınılması gereken hataları açıklıyoruz.
Fon zarar etti, kredi borcu düşer mi?
Hayır. Banka ile yapılan tüketici kredisi, ihtiyaç kredisi veya kredili mevduat hesabı sözleşmesi, kredinin hangi amaçla kullanıldığına bakılmaksızın borçluyu krediyi geri ödemekle yükümlü kılar. Tüketicinin Korunması Hakkında Kanun’da düzenlenen bağlı kredi kuralları, belirli bir mal veya hizmetin finansmanı için satıcıyla bağlantılı olarak verilen krediler için öngörülmüştür; genel amaçlı bir krediyle yatırım fonu alınması bu kapsamda değerlendirilmez. Dolayısıyla fonun tasfiye edilmesi, kredi borcunu ortadan kaldırmaz veya askıya almaz.
Bu durumun tek istisnası, krediyi veren bankanın aynı zamanda fon paylarını satan kuruluş olması ve satış sürecinde yatırımcıyı yanıltması gibi ayrı bir hukuka aykırılığın bulunmasıdır. Bu hâlde dahi kredi borcu kendiliğinden düşmez; yatırımcı, bankaya karşı tazminat talebinde bulunabilir ve bu talebini kredi alacağıyla takas etmeyi ileri sürebilir. Bunun için satış sürecindeki usulsüzlüğün belgelerle ispat edilmesi gerekir.
Kredi borcu yapılandırması mümkün mü?
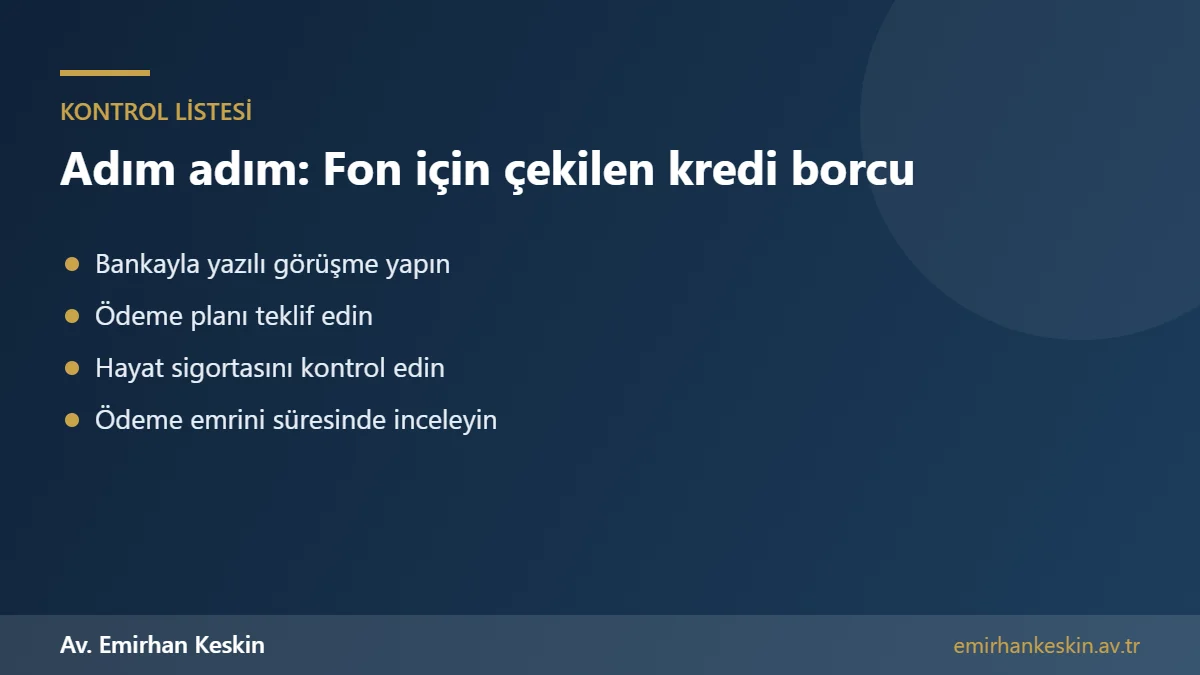
Bankaların kredi borcunu yapılandırma yükümlülüğü yoktur; yapılandırma, bankanın ticari takdirine bağlı bir anlaşmadır. Ancak bankalar, temerrüt ve icra sürecinin maliyetli olması nedeniyle düzenli ödeme gücü gösteren müşterilerle genellikle vade uzatma, taksit tutarını düşürme veya ödemesiz dönem gibi çözümler üzerinde anlaşmaya açıktır. Yapılandırma talebinin, ilk taksit gecikmeden önce yapılması pazarlık gücünü artırır.
Yapılandırma talebinde borçlunun güncel gelirini, diğer borçlarını, fon tasfiyesinden beklenen ödemeleri ve ödeyebileceği aylık tutarı gösteren yazılı bir teklif sunması önerilir. Bankanın yapılandırma teklifinde yeni faiz oranı, toplam geri ödeme tutarı, masraflar ve sigorta primleri ayrı ayrı yazılmalıdır. Yapılandırma sözleşmesi imzalanmadan önce eski sözleşmeye göre doğacak toplam maliyetle karşılaştırma yapılmalıdır.
Kredi borcunda temerrüt ne zaman oluşur?
Tüketicinin Korunması Hakkında Kanun’a göre tüketici kredilerinde banka, kredi borcunun tamamını muaccel hâle getirmek için tüketicinin birbirini izleyen en az iki taksidi ödemede temerrüde düşmesi ve bankanın tüketiciye en az otuz günlük süre vererek borcun tamamının ödeneceğini bildirmesi gerekir. Bu şartlar gerçekleşmeden kredinin tamamı için icra takibi başlatılamaz. Tek bir taksidin gecikmesi, kredinin tamamının muaccel olması için yeterli değildir.
Banka bu şartlara uyarak hesabı kat ettiğinde, borcun tamamı ve sözleşmede kararlaştırılan temerrüt faizi talep edilebilir hâle gelir. Hesap kat ihtarnamesinin tebliğ tarihi, temerrüt faizinin başlangıcını ve ileride zamanaşımı hesabını belirlediği için bu belge saklanmalıdır.
Kredi borcu için icra takibi başlatılırsa
Banka, kredi borcunu tahsil etmek için genellikle genel haciz yoluyla ilamsız icra takibi başlatır. Borçluya gönderilen ödeme emrine karşı, tebliğden itibaren yedi gün içinde icra dairesine itiraz edilebilir. İtiraz, borcun tamamına, bir kısmına, faiz oranına veya imzaya yönelik olabilir. Süresinde itiraz edilirse takip durur ve bankanın itirazın iptali davası açması veya icra mahkemesinden itirazın kaldırılmasını istemesi gerekir.
İtiraz edilmeyen takip kesinleşir ve banka borçlunun malvarlığına haciz konulmasını isteyebilir. Kredi borcunun bir kısmı tartışmasızsa, borçlunun bu kısmı kabul ederek yalnızca fazla talep edilen kısma itiraz etmesi, hem kötü niyet tazminatı riskini azaltır hem de bankayla uzlaşma ihtimalini artırır. Haksız itiraz hâlinde, itirazın iptali davasında borçlu aleyhine alacağın yüzde yirmisinden az olmamak üzere icra inkâr tazminatına hükmedilebilir.
Maaş ve banka hesabı haczi
İcra ve İflas Kanunu’na göre borçlunun maaşının en fazla dörtte biri haczedilebilir. Birden fazla alacaklı varsa, haciz sırası beklenir; aynı anda dörtte birden fazla kesinti yapılamaz. Nafaka alacakları bu sınırdan ayrık tutulur. Maaşın yatırıldığı banka hesabındaki paranın haczi konusunda da maaş niteliği taşıyan kısmın korunması için icra mahkemesine şikâyet yoluna başvurulabilir.
Tasfiye edilen fondan yapılan ara ödemeler ve nihai ödeme ise borçlunun hesabına geçtiği anda borçlunun malvarlığının bir parçası olur. 7596 sayılı Kanun, Tasarruf Mevduatı Sigorta Fonu nezdindeki geri kazanım hesabındaki tutarların haczedilemeyeceğini düzenler; ancak bu koruma, paranın yatırımcının hesabına aktarılmasından sonra devam etmez. Bu nedenle icra takibi devam eden bir borçlunun hesabına gelen fon ödemesi, alacaklının haciz talebiyle bloke edilebilir.
Kredi hayat sigortası ve kefil
Kredi kullanılırken yapılan hayat sigortası, kural olarak borçlunun ölümü veya sürekli maluliyeti hâlinde kalan borcu karşılar. Fonun tasfiye edilmesi veya yatırım zararı, bu sigortanın teminatı kapsamında değildir. İşsizlik teminatı içeren kredi sigortalarında ise borçlunun işini kaybetmesi hâlinde belirli sayıda taksidin sigorta şirketi tarafından ödenmesi mümkündür; poliçenin teminat kapsamı mutlaka okunmalıdır.
Krediye kefil olan kişi, kefalet sözleşmesinde belirtilen azami tutarla sınırlı olarak borçtan sorumludur. Kefil, borçlunun fon yatırımının zarar etmesini kendi sorumluluğunu ortadan kaldıran bir sebep olarak ileri süremez. Kefilin borcu ödemesi hâlinde ise ödediği tutarı borçludan geri isteme hakkı doğar.
Kredi kartı veya ek hesapla yatırım yapanlar
Bazı yatırımcılar fon paylarını kredi kartından nakit avans çekerek veya kredili mevduat hesabını kullanarak almıştır. Bu ürünlerde faiz oranları ihtiyaç kredilerine göre genellikle daha yüksektir ve borç kısa sürede büyüyebilir. Kredi kartı borcunda asgari ödeme tutarının ödenmemesi, kartın kullanıma kapatılmasına ve gecikme faizi uygulanmasına yol açar. Bu nedenle yüksek faizli kart ve ek hesap borçlarının, daha düşük faizli bir krediyle kapatılıp kapatılamayacağı bankayla görüşülmelidir.
Kredi kartı borçları için de bankalar yapılandırma imkânı sunabilir. Kart borcunun taksitlendirilmesi hâlinde uygulanacak faiz oranı ve toplam ödeme tutarı, imzadan önce yazılı olarak istenmelidir. Yapılandırma sonrasında kartın kullanıma kapatılıp kapatılmayacağı da sözleşmede açıkça belirtilmelidir.
Kredi kaydına etkisi
Kredi borcunun gecikmesi, Kredi Kayıt Bürosu kayıtlarına yansır ve kredi notunu düşürür. Bu kayıtlar, ileride yeni kredi veya kart başvurularında dikkate alınır. Gecikme kaydının silinmesi için borcun ödenmesi yeterli olmayabilir; ödemeden sonra kaydın belirli bir süre görünmeye devam ettiği bilinmelidir. Kayıtta hata olduğunu düşünen borçlu, bankaya ve Kredi Kayıt Bürosu’na başvurarak düzeltme isteyebilir.
Yapılandırma anlaşması yapan ve yeni ödeme planına düzenli olarak uyan borçlunun kredi notu, zaman içinde yeniden yükselir. Bu nedenle kısa vadede ödeme güçlüğü yaşayan borçlu için yapılandırma, icra takibine göre hem maliyet hem de kredi geçmişi bakımından daha avantajlı bir yoldur.
Borçlar ödenemeyecek düzeydeyse
Borçların toplamı, borçlunun gelirleriyle ödenemeyecek bir seviyeye ulaşmışsa, alacaklılarla toplu bir ödeme planı üzerinde anlaşma yapılması en gerçekçi çözümdür. İcra ve İflas Kanunu, borçlarını vadesinde ödeyemeyen veya ödeyememe tehlikesi altındaki borçlulara konkordato imkânı da tanır. Ancak konkordato, mahkeme denetiminde yürütülen, belge ve maliyet gerektiren bir süreçtir; bireysel borçlular için uygunluğu somut borç yapısına göre değerlendirilmelidir.
Kaçınılması gereken hatalar
Kredi borcunu ödeyemeyeceğini düşünen borçlunun, icra takibinden önce malvarlığını yakınlarına devretmesi ciddi sonuçlar doğurur. Alacaklıyı zarara uğratmak amacıyla yapılan devirler, İcra ve İflas Kanunu’ndaki tasarrufun iptali davasıyla geri alınabilir ve belirli şartlarda cezai sorumluluğa da yol açar. Ayrıca bir krediyi kapatmak için yüksek faizli yeni krediler kullanmak, borç sarmalını büyütür.
Bir diğer hata, bankadan gelen ihtarnamelerin ve ödeme emirlerinin dikkate alınmamasıdır. Yedi günlük itiraz süresi kaçırıldığında, faiz oranındaki hata gibi haklı itirazlar dahi ileri sürülemeyebilir. Bu nedenle her tebligatın tarihi not edilmeli ve süreli işlemler zamanında yapılmalıdır.
Fon ödemesi geldiğinde ne yapmalı?
Tasfiye sürecinde yapılan ara ödemeler, kredi borcunu azaltmak için önemli bir kaynak olabilir. Borçlunun bu ödemeyi bankayla yapacağı yapılandırma görüşmesinde peşinat olarak teklif etmesi, daha uygun koşullar elde etmesini sağlayabilir. Ödemenin önce yüksek faizli borçlara ve icra takibi bulunan borçlara yönlendirilmesi, toplam faiz yükünü azaltır. Ödemenin hangi borca mahsup edildiğinin yazılı olarak kayıt altına alınması da ileride çıkabilecek tartışmaları önler.
Bankaya yazılacak yapılandırma talebinde neler olmalı?
Yapılandırma talebi; borçlunun kimlik bilgileri, kredi numarası, kalan borç tutarı, ödeme güçlüğünün nedeni, aylık net geliri, diğer borçları ve teklif edilen aylık taksit tutarını içermelidir. Tasfiye edilen fondan beklenen ödemeler varsa, bu ödemelerin geldiğinde borca mahsup edileceği de teklif edilebilir. Talebin şube kanalıyla ve imza karşılığında ya da bankanın kayıtlı elektronik posta adresine gönderilmesi, ispat bakımından önemlidir.
Bankanın cevabı yazılı olarak istenmeli, sözlü verilen sözlere güvenilmemelidir. Banka talebi reddederse, ret gerekçesini öğrenmek ve farklı bir ödeme planı önermek mümkündür. Bu yazışmalar, ileride açılabilecek bir davada borçlunun iyi niyetle hareket ettiğini gösteren deliller olarak da kullanılabilir.
Borçlunun birden fazla bankaya kredi borcu bulunuyorsa, her bankayla ayrı ayrı görüşme yapılması gerekir. Bankaların birbirinin yapılandırma kararından bağımsız hareket ettiği unutulmamalıdır. Tüm borçları gösteren tek bir tablo hazırlanarak her bankaya aynı şeffaflıkla sunulması, borçlunun ödeme gücünü gerçekçi biçimde ortaya koyar ve kalıcı bir ödeme planına ulaşılmasını kolaylaştırır. Tabloda borç tutarları, faiz oranları, taksit tarihleri ve gecikme durumları ayrı sütunlarda gösterilmelidir.
Son olarak, kredi borcuyla ilgili tüm belgelerin; kredi sözleşmesi, ödeme planı, hesap kat ihtarnamesi, yapılandırma yazışmaları ve ödeme dekontlarının tek bir dosyada saklanması, hem bankayla yapılacak görüşmelerde hem de olası bir icra takibine itirazda hızlı hareket edilmesini sağlar.
Sık sorulan sorular
Fon tasfiye edildi, kredi borcum düşer mi?
Hayır. Kredi sözleşmesi fon yatırımından bağımsızdır; fonun tasfiyesi kredi borcunu ortadan kaldırmaz.
Banka kredi borcumu yapılandırmak zorunda mı?
Hayır. Yapılandırma bankanın takdirine bağlıdır; ancak temerrütten önce yazılı teklif yapılması anlaşma ihtimalini artırır.
Kredinin tamamı ne zaman muaccel olur?
Tüketici kredilerinde birbirini izleyen en az iki taksidin ödenmemesi ve bankanın en az otuz gün süre vererek bildirimde bulunması gerekir.
İcra takibine ne zaman itiraz edilir?
Ödeme emrinin tebliğinden itibaren yedi gün içinde icra dairesine itiraz edilmelidir.
Maaşımın ne kadarı haczedilebilir?
Nafaka alacakları dışında maaşın en fazla dörtte biri haczedilebilir.
Fon ödemesi hesabıma geçince haczedilebilir mi?
Evet. Geri kazanım hesabındaki paralar haczedilemez; ancak ödeme borçlunun hesabına geçtikten sonra haczedilebilir.
Kredi hayat sigortası fon zararını karşılar mı?
Hayır. Hayat sigortası ölüm ve sürekli maluliyet gibi riskleri karşılar; yatırım zararı teminat kapsamında değildir.
Kredi borcu gecikirse kredi notum düşer mi?
Evet. Gecikmeler Kredi Kayıt Bürosu kayıtlarına yansır; yapılandırmaya düzenli uyulması notun zamanla yükselmesini sağlar.
İlgili konular ve resmî kaynak
İlgili yayınlar: Kredi kartı borcu yüzünden icra geldi · Ödeme emrine itiraz · Maaş haczi varken iş değiştirirsem · Findeks hatalı kayıt düzeltme · Tasfiye edilen fondaki param nasıl geri alınır?
Resmî kaynaklar: 6502 sayılı Tüketicinin Korunması Hakkında Kanun · 2004 sayılı İcra ve İflas Kanunu · 7596 sayılı Kanun metni (TBMM) · Bankacılık Düzenleme ve Denetleme Kurumu
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.