

Über den Autor und die Kanzlei
Rechtsanwalt Emirhan Keskin
Verfasst Rechtsinformationen zu Verfahren in der Türkei und erbringt Rechtsdienstleistungen von Mersin aus. Jede Veröffentlichung wird anhand aktueller amtlicher türkischer Quellen geprüft.
Rechtliche Informationen
Diese Veröffentlichung enthält allgemeine Informationen zum türkischen Recht mit dem angegebenen Prüfstand. Sie begründet kein Mandatsverhältnis; Unterlagen, Fristen, Zuständigkeit, Gerichtsstand und geltendes Recht sind für den Einzelfall zu prüfen.
Kontakt aufnehmen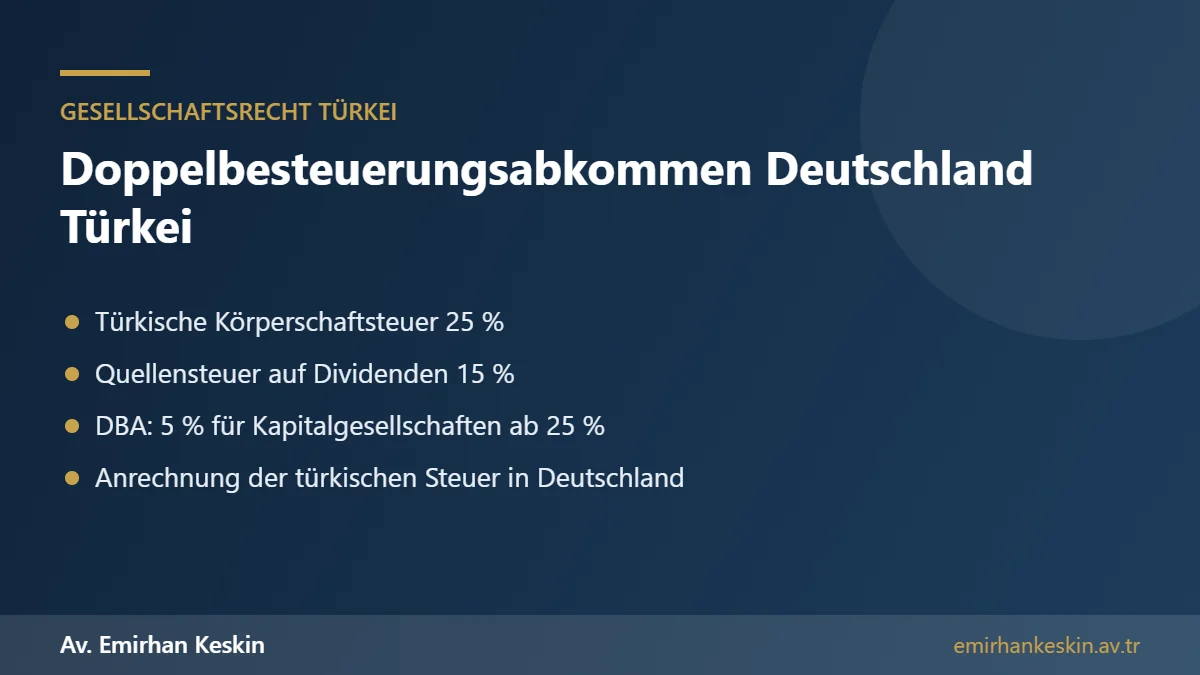
Das Doppelbesteuerungsabkommen zwischen Deutschland und der Türkei, das seit 2011 angewendet wird, regelt, welcher Staat Gewinne und Dividenden aus einer türkischen Firma besteuern darf: Die türkische Gesellschaft zahlt in der Türkei 25 Prozent Körperschaftsteuer; schüttet sie Gewinne an einen in Deutschland ansässigen Gesellschafter aus, behält sie Quellensteuer ein, derzeit 15 Prozent, und das Doppelbesteuerungsabkommen senkt diesen Satz für deutsche Kapitalgesellschaften mit einer Beteiligung von mindestens 25 Prozent auf 5 Prozent. In Deutschland wird die Dividende bei Privatpersonen grundsätzlich mit der Abgeltungsteuer erfasst, wobei die türkische Quellensteuer angerechnet wird; bei deutschen Kapitalgesellschaften sind Dividenden weitgehend steuerfrei. Entscheidend ist stets, in welchem Staat der Gesellschafter steuerlich ansässig ist.
Viele Deutschtürken und deutsche Unternehmer besitzen Anteile an einer türkischen Ltd. Şti. oder A.Ş. und fragen sich, wie Gewinne, Ausschüttungen und Geschäftsführergehälter in beiden Ländern behandelt werden. In diesem Leitfaden erklären wir die Grundzüge des Doppelbesteuerungsabkommens, typische Fallkonstellationen und häufige Fehler. Er ersetzt keine steuerliche Beratung, gibt aber einen Überblick, damit Sie die richtigen Fragen stellen können.
Zweck des Doppelbesteuerungsabkommens
Ohne Doppelbesteuerungsabkommen könnten sowohl Deutschland als auch die Türkei dieselben Einkünfte besteuern: die Türkei, weil die Einkünfte dort erzielt werden, und Deutschland, weil der Empfänger dort wohnt. Das Doppelbesteuerungsabkommen verteilt die Besteuerungsrechte und legt fest, wie eine verbleibende Doppelbelastung beseitigt wird – entweder durch Anrechnung der ausländischen Steuer oder durch Freistellung der Einkünfte.
Das aktuelle Doppelbesteuerungsabkommen wurde 2011 unterzeichnet und gilt seit dem 1. Januar 2011. Es folgt in weiten Teilen dem Musterabkommen der OECD. Für die Praxis wichtig sind vor allem die Regeln zur Ansässigkeit, zu Unternehmensgewinnen und Betriebsstätten, zu Dividenden, Zinsen und Lizenzgebühren sowie zu Arbeitseinkünften.
Ansässigkeit: Wo bin ich steuerpflichtig?
Ausgangspunkt jeder Prüfung ist die Ansässigkeit. Wer in Deutschland einen Wohnsitz oder gewöhnlichen Aufenthalt hat, ist in Deutschland unbeschränkt steuerpflichtig. Wer zugleich in der Türkei einen Wohnsitz hat oder sich dort mehr als sechs Monate im Jahr aufhält, kann auch in der Türkei unbeschränkt steuerpflichtig sein. Für diese Fälle enthält das Doppelbesteuerungsabkommen Kollisionsregeln: Maßgeblich ist zunächst die ständige Wohnstätte, dann der Mittelpunkt der Lebensinteressen, dann der gewöhnliche Aufenthalt und zuletzt die Staatsangehörigkeit.
Für Rückkehrer, Pendler und Rentner, die einen Teil des Jahres in Deutschland und einen Teil in der Türkei verbringen, ist die Ansässigkeit oft nicht eindeutig. Davon hängt aber ab, welcher Staat Dividenden, Gehälter und Veräußerungsgewinne vorrangig besteuern darf. Die Ansässigkeit sollte daher dokumentiert und gegebenenfalls durch Ansässigkeitsbescheinigungen nachgewiesen werden.
Gewinne der türkischen Gesellschaft
Die türkische Ltd. Şti. oder A.Ş. ist in der Türkei ansässig und dort mit ihrem weltweiten Gewinn körperschaftsteuerpflichtig. Der Körperschaftsteuersatz beträgt grundsätzlich 25 Prozent. Solange der Gewinn in der Gesellschaft verbleibt, fällt in Deutschland keine Steuer an – auch nicht beim deutschen Gesellschafter. Das Doppelbesteuerungsabkommen ändert daran nichts. Ausnahmen können sich aus den deutschen Regeln zur Hinzurechnungsbesteuerung ergeben, wenn die türkische Gesellschaft überwiegend passive Einkünfte erzielt und niedrig besteuert wird.
Dividenden: Quellensteuer und Anrechnung
Schüttet die türkische Gesellschaft Gewinne aus, behält sie Quellensteuer ein. Der türkische Regelsatz für Dividenden beträgt derzeit 15 Prozent. Das Doppelbesteuerungsabkommen erlaubt der Türkei bei Dividenden an in Deutschland ansässige Gesellschafter grundsätzlich eine Quellensteuer von bis zu 15 Prozent; ist der Empfänger eine Kapitalgesellschaft, die unmittelbar mindestens 25 Prozent des Kapitals hält, ist die Quellensteuer auf 5 Prozent begrenzt.
Ist der Gesellschafter eine in Deutschland ansässige Privatperson, unterliegt die Dividende in Deutschland grundsätzlich der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die türkische Quellensteuer wird nach dem Doppelbesteuerungsabkommen auf die deutsche Steuer angerechnet. Im Ergebnis zahlt der Gesellschafter also nicht zweimal voll, aber insgesamt den höheren der beiden Sätze. Die Dividende muss in der deutschen Steuererklärung angegeben werden, weil keine deutsche Bank die Abgeltungsteuer einbehält.
Ist der Gesellschafter eine deutsche GmbH, sind Dividenden von ausländischen Kapitalgesellschaften nach deutschem Körperschaftsteuerrecht unter bestimmten Voraussetzungen zu 95 Prozent steuerfrei. Die reduzierte türkische Quellensteuer von 5 Prozent wird dann in der Regel zu einer echten Kostenbelastung, die bei der Strukturplanung berücksichtigt werden sollte.
Geschäftsführergehalt und Arbeitseinkünfte
Bezieht ein Gesellschafter von der türkischen Gesellschaft ein Gehalt als Geschäftsführer oder Angestellter, richtet sich die Besteuerung nach den Regeln über unselbständige Arbeit. Grundsätzlich darf der Staat besteuern, in dem die Tätigkeit ausgeübt wird. Wer tatsächlich in der Türkei arbeitet, wird dort besteuert; Deutschland stellt diese Einkünfte bei einem in Deutschland Ansässigen in der Regel unter Progressionsvorbehalt frei. Wird die Tätigkeit dagegen überwiegend von Deutschland aus ausgeübt, kann Deutschland das Besteuerungsrecht haben.
Für Vergütungen von Mitgliedern eines Verwaltungsrats einer A.Ş. enthält das Doppelbesteuerungsabkommen eine Sonderregel, nach der der Sitzstaat der Gesellschaft besteuern darf. Die genaue Abgrenzung zwischen Geschäftsführertätigkeit, Organtätigkeit und Gewinnausschüttung sollte vertraglich und steuerlich sauber dokumentiert werden.
Zinsen und Lizenzgebühren
Gibt ein Gesellschafter in Deutschland seiner türkischen Firma ein Darlehen, unterliegen die Zinsen in der Türkei grundsätzlich einer Quellensteuer, die das Doppelbesteuerungsabkommen begrenzt; in Deutschland sind die Zinsen steuerpflichtig, die türkische Steuer wird angerechnet. Bei Lizenzgebühren, etwa für Markenrechte oder Software, ist die türkische Quellensteuer nach dem Doppelbesteuerungsabkommen auf höchstens 10 Prozent begrenzt. Gesellschafterdarlehen sollten zudem wegen der türkischen Regeln zur verdeckten Kapitalisierung und zu Verrechnungspreisen angemessen gestaltet werden.
Verkauf der Anteile
Verkauft ein in Deutschland ansässiger Gesellschafter seine Anteile an der türkischen Firma, ist der Gewinn grundsätzlich in Deutschland steuerpflichtig. Die Türkei kann nach ihrem innerstaatlichen Recht und dem Doppelbesteuerungsabkommen in bestimmten Fällen ebenfalls ein Besteuerungsrecht haben, etwa bei kurzer Haltedauer. Eine verbleibende Doppelbesteuerung wird dann durch Anrechnung vermieden. Vor einem Verkauf sollte die steuerliche Situation in beiden Ländern geprüft werden.
Wegzug in die Türkei mit deutschen Beteiligungen
Für Rückkehrer ist eine Besonderheit des deutschen Rechts wichtig: Wer in Deutschland eine Beteiligung von mindestens einem Prozent an einer Kapitalgesellschaft hält – etwa an einer deutschen GmbH – und seinen Wohnsitz in die Türkei verlegt, kann nach § 6 des Außensteuergesetzes der Wegzugsbesteuerung unterliegen. Dabei wird ein fiktiver Veräußerungsgewinn besteuert, obwohl keine Anteile verkauft werden. Für Wegzüge in Staaten außerhalb der EU und des EWR, also auch in die Türkei, sind die Folgen besonders belastend; eine Ratenzahlung ist unter Voraussetzungen möglich.
Wer eine Rückkehr in die Türkei plant und Anteile an deutschen Kapitalgesellschaften besitzt, sollte deshalb frühzeitig mit einem deutschen Steuerberater sprechen. Eine Umstrukturierung vor dem Wegzug kann erhebliche Steuern vermeiden.
Vereinfachtes Rechenbeispiel
Eine türkische Ltd. Şti. erzielt einen Gewinn vor Steuern von 1.000.000 TL. Darauf zahlt sie 25 Prozent Körperschaftsteuer, also 250.000 TL. Von den verbleibenden 750.000 TL wird der gesamte Betrag an den einzigen Gesellschafter ausgeschüttet, der in Deutschland wohnt. Die Gesellschaft behält 15 Prozent Quellensteuer ein, also 112.500 TL, und überweist 637.500 TL.
In Deutschland wird die Bruttodividende von 750.000 TL, umgerechnet in Euro, mit der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag erfasst. Auf die deutsche Steuer wird die türkische Quellensteuer von 15 Prozent angerechnet. Der Gesellschafter zahlt in Deutschland im Ergebnis nur noch die Differenz von rund 10 Prozentpunkten zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Zahlen sind vereinfacht; Wechselkurse, Freibeträge und individuelle Umstände können das Ergebnis verändern.
Rentner und Rückkehrer mit türkischer Firma
Verlegt ein Gesellschafter seinen Wohnsitz vollständig in die Türkei, ändert sich die Lage grundlegend. Er ist dann in der Türkei unbeschränkt steuerpflichtig, und Dividenden seiner türkischen Firma werden ausschließlich nach türkischem Recht besteuert. Deutsche Renten werden nach dem Abkommen je nach Art der Rente in Deutschland oder in der Türkei besteuert; für gesetzliche Renten hat Deutschland regelmäßig ein Besteuerungsrecht, sodass Rückkehrer häufig weiterhin in Deutschland beschränkt steuerpflichtig bleiben.
Wer nur teilweise zurückkehrt und weiterhin eine Wohnung in Deutschland behält, bleibt dagegen in der Regel in Deutschland unbeschränkt steuerpflichtig. Die Frage, wo der Mittelpunkt der Lebensinteressen liegt, entscheidet dann über die Ansässigkeit. Diese Situation ist bei Deutschtürken häufig und sollte vor größeren Ausschüttungen geklärt werden.
Erbschaft und Schenkung von Anteilen
Das Abkommen gilt für Steuern vom Einkommen, nicht für Erbschaft- und Schenkungsteuern. Werden Anteile an einer türkischen Firma vererbt oder verschenkt, können daher sowohl die türkische Erbschaft- und Schenkungsteuer als auch die deutsche Erbschaftsteuer anfallen. Die deutsche Erbschaftsteuer rechnet die ausländische Steuer unter bestimmten Voraussetzungen an. Für die Nachfolgeplanung in Familiengesellschaften ist dies ein wichtiger Punkt, der frühzeitig mit Beratern in beiden Ländern besprochen werden sollte.
Verfahren: Nachweise und Erklärungen
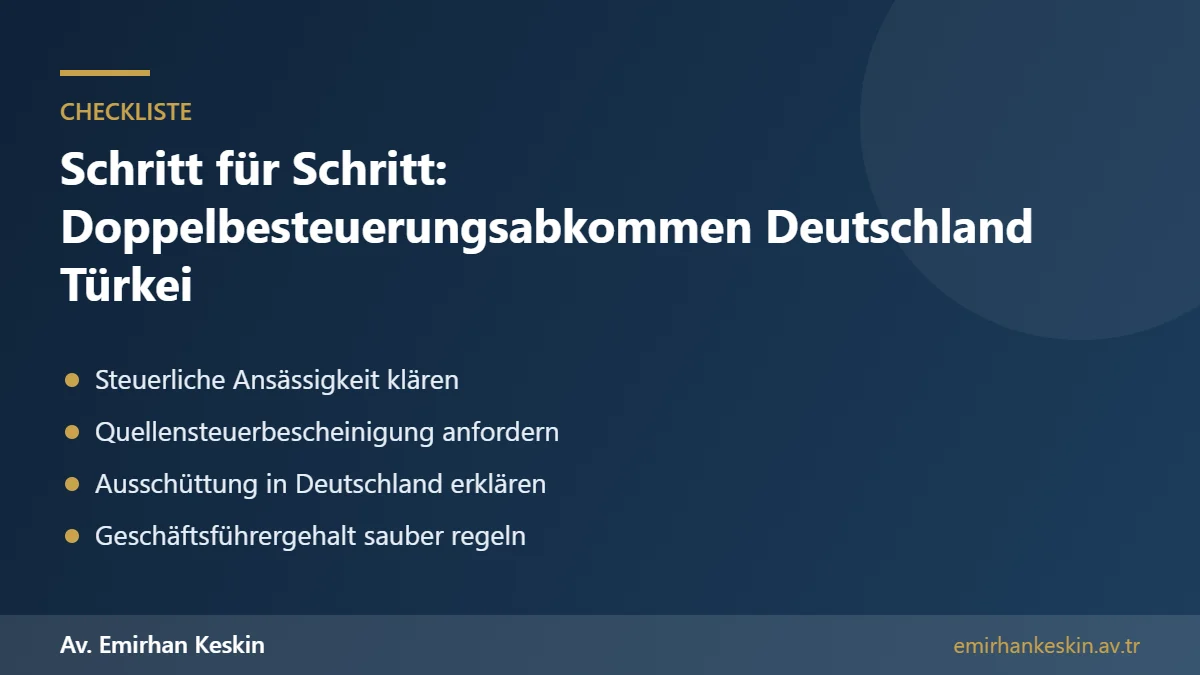
Damit die Vorteile des Doppelbesteuerungsabkommens genutzt werden können, sind Nachweise erforderlich. Die türkische Gesellschaft benötigt für die Anwendung des ermäßigten Quellensteuersatzes eine Ansässigkeitsbescheinigung des deutschen Finanzamts. Der Gesellschafter benötigt für die Anrechnung in Deutschland eine Bescheinigung über die einbehaltene türkische Quellensteuer. Diese Unterlagen sollten jedes Jahr rechtzeitig angefordert und aufbewahrt werden.
Gestaltungsüberlegungen
Bei der Gründung oder Umstrukturierung einer türkischen Firma lohnt sich ein Blick auf die Gesamtsteuerbelastung. Soll der Gewinn überwiegend reinvestiert werden, ist die laufende Belastung von 25 Prozent Körperschaftsteuer oft akzeptabel, und Ausschüttungen können zeitlich gesteuert werden. Hält eine deutsche GmbH die Anteile, kann die Quellensteuer auf Dividenden sinken, während die Dividende in Deutschland weitgehend steuerfrei ist. Für Privatpersonen kann dagegen ein angemessenes Geschäftsführergehalt in der Türkei sinnvoll sein, wenn die Tätigkeit tatsächlich dort ausgeübt wird. Jede Gestaltung muss aber wirtschaftlich begründet und dokumentiert sein; künstliche Konstruktionen werden in beiden Ländern kritisch geprüft.
Häufige Fehler
Die häufigsten Fehler sind: türkische Dividenden in der deutschen Steuererklärung nicht anzugeben, die türkische Quellensteuer ohne Bescheinigung anrechnen zu wollen, die Ansässigkeit bei längeren Aufenthalten in der Türkei nicht zu klären, Geschäftsführergehälter und Gewinnausschüttungen zu vermischen, Gesellschafterdarlehen ohne Vertrag zu gewähren und die Wegzugsbesteuerung beim Umzug in die Türkei zu übersehen.
Unsere Unterstützung aus Mersin
Unsere Kanzlei in Mersin berät Gesellschafter aus Deutschland zu den gesellschaftsrechtlichen Seiten ihrer türkischen Firma – Ausschüttungsbeschlüsse, Geschäftsführerverträge, Gesellschafterdarlehen und Anteilsübertragungen – und arbeitet dabei mit Steuerberatern in der Türkei und in Deutschland zusammen, damit das Doppelbesteuerungsabkommen richtig angewendet wird. Jeder Fall wird individuell geprüft; dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuerberatung.
Häufige Fragen
Seit wann gilt das Doppelbesteuerungsabkommen Deutschland–Türkei?
Das aktuelle Abkommen wurde 2011 unterzeichnet und wird seit dem 1. Januar 2011 angewendet.
Wie hoch ist die türkische Körperschaftsteuer?
Grundsätzlich 25 Prozent auf den Gewinn der Gesellschaft.
Wie viel Quellensteuer fällt auf Dividenden an?
Derzeit 15 Prozent nach türkischem Recht; nach dem Doppelbesteuerungsabkommen 5 Prozent für Kapitalgesellschaften mit mindestens 25 Prozent Beteiligung.
Muss ich türkische Dividenden in Deutschland versteuern?
Ja, als in Deutschland ansässige Privatperson grundsätzlich mit der Abgeltungsteuer; die türkische Quellensteuer wird angerechnet.
Wo wird mein Geschäftsführergehalt besteuert?
Grundsätzlich in dem Staat, in dem die Tätigkeit ausgeübt wird.
Was ist die Wegzugsbesteuerung?
Bei Wegzug ins Ausland mit einer Beteiligung von mindestens einem Prozent an einer Kapitalgesellschaft kann in Deutschland ein fiktiver Veräußerungsgewinn besteuert werden.
Welche Nachweise brauche ich?
Eine Ansässigkeitsbescheinigung des deutschen Finanzamts für die türkische Gesellschaft und eine Bescheinigung über die einbehaltene türkische Quellensteuer für die Anrechnung.
Fällt in Deutschland Steuer an, wenn der Gewinn in der türkischen Firma bleibt?
Grundsätzlich nicht, vorbehaltlich der Hinzurechnungsbesteuerung bei passiven, niedrig besteuerten Einkünften.
Wie werden Lizenzgebühren behandelt?
Die türkische Quellensteuer ist nach dem Doppelbesteuerungsabkommen auf höchstens 10 Prozent begrenzt; in Deutschland erfolgt eine Anrechnung.
Wer bestimmt meine Ansässigkeit bei zwei Wohnsitzen?
Das Abkommen stellt auf ständige Wohnstätte, Mittelpunkt der Lebensinteressen, gewöhnlichen Aufenthalt und Staatsangehörigkeit ab.
Ist eine deutsche GmbH als Gesellschafterin steuerlich vorteilhaft?
Dividenden sind bei ihr unter Voraussetzungen zu 95 Prozent steuerfrei und die türkische Quellensteuer kann auf 5 Prozent sinken; die Gesamtstruktur sollte steuerlich geprüft werden.
Gilt das Abkommen auch für die Erbschaftsteuer?
Nein. Es betrifft Steuern vom Einkommen. Bei Erbschaften und Schenkungen können beide Staaten Steuern erheben; Deutschland rechnet die türkische Steuer unter Voraussetzungen an.
Was ändert sich, wenn ich ganz in die Türkei ziehe?
Sie werden in der Türkei unbeschränkt steuerpflichtig; Dividenden Ihrer türkischen Firma werden dann nur dort besteuert. Deutsche Renten können weiterhin in Deutschland steuerpflichtig sein.
Lohnt sich eine Holding in Deutschland für die türkische Firma?
Das kann sinnvoll sein, weil die Quellensteuer sinkt und Dividenden bei der GmbH weitgehend steuerfrei sind. Kosten, Substanzanforderungen und spätere Ausschüttungen an die Gesellschafter müssen aber mitberücksichtigt werden.
Werden türkische Gewinne automatisch an das deutsche Finanzamt gemeldet?
Es besteht ein Informationsaustausch zwischen den Steuerverwaltungen. Unabhängig davon sind Sie verpflichtet, ausländische Einkünfte in Ihrer deutschen Steuererklärung anzugeben.
Kann ich Verluste der türkischen Firma in Deutschland geltend machen?
Grundsätzlich nicht, weil die türkische Gesellschaft ein eigenständiges Steuersubjekt ist. Verluste werden in der Türkei innerhalb der dortigen Fristen vorgetragen.
Muss ich ausländische Beteiligungen dem deutschen Finanzamt melden?
Ja. Der Erwerb und die Veräußerung bestimmter Beteiligungen an ausländischen Gesellschaften sind nach der Abgabenordnung meldepflichtig; Ihr Steuerberater prüft die Schwellenwerte.
Weiterführende Beiträge und amtliche Quellen
Verwandte Beiträge: Firma in der Türkei gründen · Einzelunternehmen oder GmbH in der Türkei · Zweigniederlassung in der Türkei · Kapitalerhöhung bei türkischen Firmen · Einziehung eines Gesellschafterdarlehens
Amtliche Quellen: DBA Deutschland–Türkei (Bundesfinanzministerium) · GTAI – Steuerrecht Türkei · Körperschaftsteuergesetz Nr. 5520 · Einkommensteuergesetz Nr. 193 · Außensteuergesetz § 6 (gesetze-im-internet.de)
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Fristen und Beweise müssen anhand Ihrer Unterlagen geprüft werden.
Für eine Prüfung Ihres Falls erreichen Sie uns über unsere Kontaktseite. Unsere Kanzlei befindet sich in Mersin; wir vertreten Mandanten aus Deutschland in der ganzen Türkei per Vollmacht.