

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin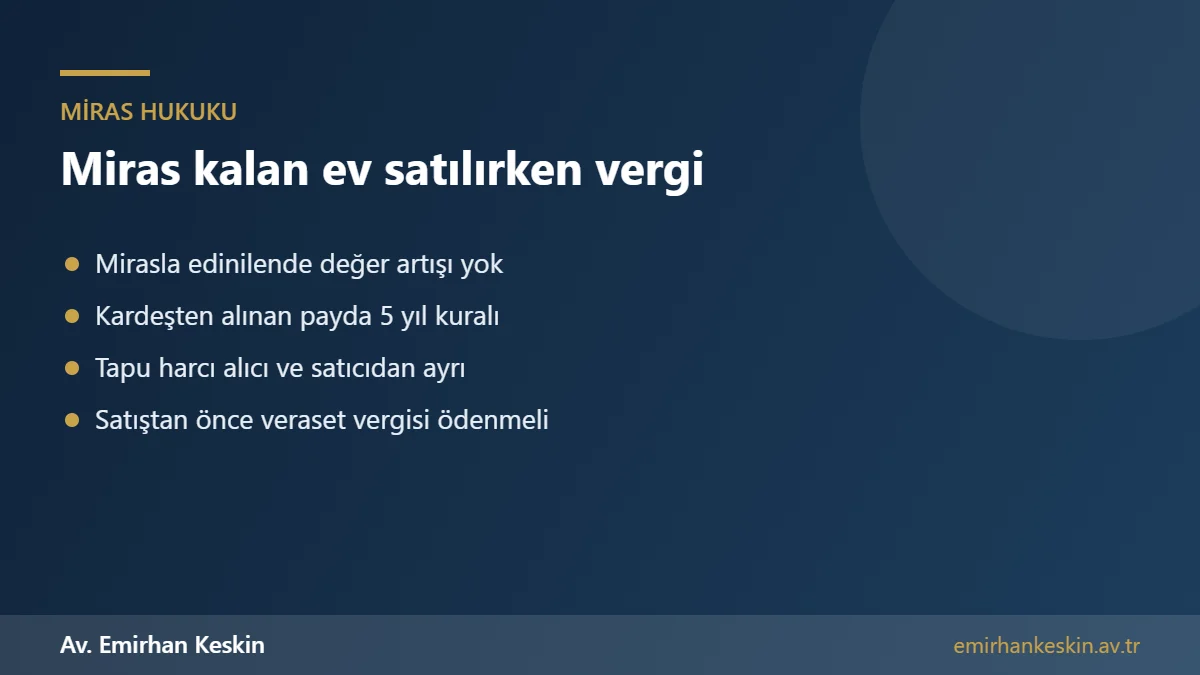
Miras kalan ev satıldığında, Gelir Vergisi Kanunu’nun mükerrer 80. maddesi uyarınca miras gibi karşılıksız (ivazsız) yollarla edinilen taşınmazlar değer artış kazancı kapsamı dışında tutulduğundan, satış ne zaman yapılırsa yapılsın kural olarak değer artış kazancı vergisi doğmaz. Ancak bu kuralın üç önemli istisnası vardır: Kardeşlerden satın alınan paylar için beş yıllık süre kuralı uygulanır, sürekli ve organize alım satımlar ticari kazanç sayılabilir ve satıştan önce taşınmaza düşen veraset ve intikal vergisinin tamamen ödenmesi gerekir. Ayrıca satışta tapu harcı, emlak vergisi ve diğer masraflar ayrıca ödenir.
Miras kalan ev, arsa veya dükkânı satmak isteyen mirasçıların en çok sorduğu sorular şunlardır: Satış bedelinden gelir vergisi öder miyiz, beş yıl beklememiz gerekir mi, tapu harcını kim öder, kardeşimin payını alıp sonra satarsam ne olur, yurt dışında yaşıyorum, Türkiye’de vergi çıkar mı? Bu rehberde 2026 yılı itibarıyla bu soruların hepsini kanuni dayanaklarıyla yanıtlıyoruz.
Değer artış kazancı nedir?
Gelir Vergisi Kanunu’nun mükerrer 80. maddesi, bazı mal ve hakların elden çıkarılmasından doğan kazançları değer artış kazancı olarak vergilendirir. Bu kapsamda iktisap şekli ne olursa olsun, satın alınan bir taşınmazın beş yıl içinde satılmasından doğan kazanç değer artış kazancı sayılır ve beyan edilmesi gerekir. Beş yıldan sonra yapılan satışlarda ise kural olarak değer artış kazancı vergisi doğmaz.
Aynı madde, ivazsız olarak iktisap edilen mal ve hakları bu kuralın dışında tutar. Miras yoluyla edinme, karşılık ödenmeden yapılan bir edinim olduğundan ivazsız iktisaptır. Bu nedenle miras kalan ev, mirasçılar tarafından ölümden bir ay sonra da satılsa, on yıl sonra da satılsa, satış kazancı değer artış kazancı olarak vergilendirilmez. Bağış yoluyla edinilen taşınmazlar da aynı şekilde ivazsız iktisap kapsamındadır.
Kardeşlerden satın alınan paylar: Beş yıl kuralı
Uygulamada en çok gözden kaçan nokta, mirasçılardan birinin diğer kardeşlerin paylarını satın alıp evin tamamını sonra satmasıdır. Bu durumda evin mirasla gelen kısmı ile kardeşlerden satın alınan kısmı vergi bakımından ayrı değerlendirilir. Mirasla edinilen pay için değer artış kazancı doğmaz. Ancak kardeşlerden bedel ödenerek satın alınan paylar ivazsız değil, ivazlı yani karşılıklı bir edinimdir.
Satın alınan paylar, tapuda devrin tescil edildiği tarihten itibaren beş yıl içinde satılırsa, bu paylara isabet eden kazanç değer artış kazancı olarak vergilendirilebilir. Örneğin miras kalan evde üçte bir payı bulunan bir kardeş, diğer iki kardeşin paylarını 2025 yılında satın almış ve evi 2027 yılında satmışsa, mirasla gelen üçte bir pay için vergi doğmaz; satın alınan üçte iki pay için ise değer artış kazancı hesaplanması gerekir. Bu nedenle tapu devir tarihlerinin ve ödenen bedellerin belgeleri saklanmalıdır.
Ticari kazanç riski
Değer artış kazancının istisnası, mirasçının miras kalan taşınmazı olağan bir şekilde satması için geçerlidir. Gelir Vergisi Kanunu’nun 37. maddesi, gayrimenkullerin alım, satım ve inşası ile devamlı olarak uğraşanların bu faaliyetlerden elde ettikleri kazancı ticari kazanç sayar. Miras kalan büyük bir araziyi parsellere bölerek çok sayıda alıcıya yıllara yayılan satışlar yapmak, üzerine bina yaptırıp daireleri satmak veya ilan, ofis ve personel gibi organizasyonla satış yapmak, ticari kazanç değerlendirmesine yol açabilir.
Ticari kazanç sayılan satışlarda gelir vergisi, katma değer vergisi ve kayıt yükümlülükleri gündeme gelir. Kanunda belirli bir sayısal sınır bulunmadığından her durum kendi koşullarına göre değerlendirilir. Büyük ölçekli bir satış planı varsa, vergi dairesinden özelge talep edilmesi veya bir mali müşavirle birlikte hareket edilmesi önerilir. Tek bir evin veya birkaç parselin olağan şekilde satılması ise genellikle bu kapsama girmez.
Satıştan önce veraset ve intikal vergisi şartı
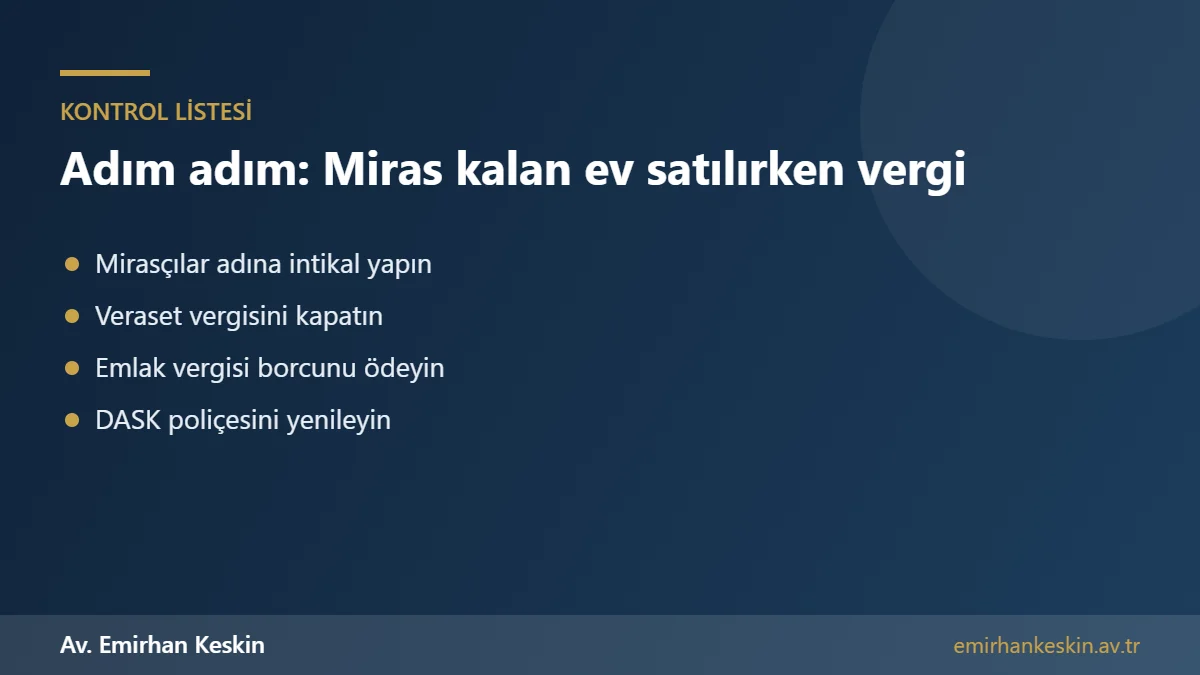
Miras kalan ev satılmadan önce taşınmazın mirasçılar adına intikalinin yapılmış olması gerekir. Tapu ve Kadastro Genel Müdürlüğü’nün açıklamasına göre intikal, veraset ve intikal vergisinin tarh edilmesi beklenmeden yapılabilir; ancak intikali yapılan taşınmaza isabet eden veraset ve intikal vergisi tamamen ödenmedikçe taşınmazın devri yapılamaz. Bu nedenle satış öncesinde vergi beyannamesinin verilmiş ve vergi borcunun kapatılmış olması gerekir.
Veraset ve intikal vergisi normalde üç yılda altı eşit taksitle ödenebilir. Ancak satış yapılacaksa kalan taksitlerin satıştan önce ödenmesi gerekir. 2026 yılında çocuk ve eşlerin miras paylarında kişi başı 2.907.136 TL istisna uygulandığından, birçok ailede ödenecek vergi çıkmaz; yine de beyannamenin verilmiş olması ve vergi dairesinden ilişiksiz belgesinin alınması satış sürecini hızlandırır.
Tapu harcı: Kim öder, nasıl hesaplanır?
Miras kalan ev satışında tapu harcı, Harçlar Kanunu’nun 4 sayılı tarifesine göre alınır. Satışlarda tapu harcı, alıcıdan ve satıcıdan ayrı ayrı binde 20 oranında, yani toplam yüzde 4 olarak hesaplanır. Taraflar harcın tamamının birinin tarafından ödenmesini kararlaştırabilir; ancak kanuni yükümlülük her iki taraf için de ayrı ayrı doğar. Bunun yanında tapu müdürlüğü döner sermaye hizmet bedeli de tahsil eder.
Harç, tapuda beyan edilen gerçek satış bedeli üzerinden hesaplanır. Beyan edilen bedel kanunda belirlenen asgari değerlerin altında olamaz. Tapuda gerçek bedelin altında bir değer gösterilmesi, harç ziyaı nedeniyle cezalı tarhiyat riskine yol açar ve alıcı bakımından ileride ayıp veya iade davalarında ispat sorunları doğurur. Bu nedenle satış bedelinin gerçeğe uygun beyan edilmesi en güvenli yoldur.
Emlak vergisi ve diğer borçlar
Miras kalan ev için mirasbırakanın ölüm tarihine kadar biriken emlak vergisi borçları terekenin borcudur ve mirasçılar tarafından ödenir. Ölümden sonraki yıllar için emlak vergisi mirasçıların yükümlülüğündedir. Satışın yapıldığı yılın emlak vergisi kural olarak satıcıya aittir; alıcı, satışı izleyen yıldan itibaren mükellef olur. Tapu müdürlüğü satış sırasında belediyeden alınan emlak vergisi borcu bulunmadığına dair yazıyı isteyebilir.
Elektrik, su ve doğalgaz gibi abonelik borçları ile site aidatları da satış öncesinde kapatılmalıdır. Kat mülkiyetine tabi binalarda ödenmemiş aidat borçları için kat malikleri kurulunun alacakları, taşınmazın yeni malikine karşı da ileri sürülebileceğinden, alıcılar genellikle borçların kapatılmasını şart koşar.
Bütün mirasçıların satışa katılması gerekir mi?
Miras kalan ev, intikal sonrasında kural olarak mirasçılar adına elbirliği mülkiyetiyle tescil edilir. Elbirliği mülkiyetinde taşınmazın satışı için bütün mirasçıların birlikte hareket etmesi gerekir. Mirasçılardan biri bile satışa katılmazsa taşınmazın tamamı satılamaz. Yurt dışındaki mirasçılar, Türk konsolosluğunda verecekleri vekâletnameyle satışa katılabilir.
Mirasçılar elbirliği mülkiyetini paylı mülkiyete çevirirse her mirasçı kendi payını ayrıca satabilir. Ancak paylı mülkiyette pay satışında diğer paydaşların yasal önalım hakkı doğar. Mirasçılardan biri satışa kesinlikle yanaşmazsa, diğer mirasçılar ortaklığın giderilmesi davası açarak taşınmazın satılmasını sağlayabilir.
Satış bedelinin paylaşılması
Satış bedeli, mirasçılar arasında miras payları oranında paylaştırılır. Satış öncesinde mirasçılardan biri vergi, aidat, tadilat veya emlak vergisi gibi masrafları tek başına ödemişse, bu masrafların satış bedelinden öncelikle karşılanması kararlaştırılabilir. Paylaşımın yazılı bir protokolle yapılması, ileride doğabilecek uyuşmazlıkları önler.
Satış bedeli tek bir mirasçının hesabına yatırılıyorsa, bu mirasçının diğerlerine paylarını ödeme yükümlülüğü yazılı olarak kayda geçirilmelidir. Uygulamada en sık görülen uyuşmazlıklardan biri, satış bedelini tahsil eden kardeşin diğer kardeşlere paylarını eksik ödemesidir. Bu durumda diğer mirasçılar alacak davası açabilir.
Satış vaadi sözleşmesi ve kapora
Miras kalan ev için alıcı bulunduğunda, intikal veya vergi işlemleri henüz tamamlanmamışsa taraflar çoğu zaman önce bir satış vaadi sözleşmesi yapmak ister. Taşınmaz satış vaadi sözleşmesinin geçerli olabilmesi için resmi şekilde, yani noterde düzenleme şeklinde yapılması gerekir. Emlakçı ofisinde veya taraflar arasında imzalanan adi yazılı satış sözleşmeleri, taşınmazın devri bakımından geçerli değildir.
Kapora alınarak yapılan anlaşmalarda, satışın gerçekleşmemesi hâlinde kaporanın iadesi veya cezai şart tartışmaları sık yaşanır. Miras kalan ev satılırken bütün mirasçıların satış vaadine taraf olması, satış bedelinin ve ödeme takviminin açıkça yazılması ve tapu devrinin hangi şartlara bağlı olduğunun belirtilmesi uyuşmazlıkları önler. Alıcı açısından da tapu kaydında haciz, ipotek veya şerh bulunup bulunmadığının önceden kontrol edilmesi gerekir.
Kiracılı miras kalan ev satışı
Miras kalan ev kiradaysa, satış kira sözleşmesini sona erdirmez. Türk Borçlar Kanunu’na göre kiralanan taşınmazın mülkiyeti değiştiğinde yeni malik kira sözleşmesinin tarafı olur. Bu nedenle alıcı, kiracıyı da devralmış olur. Yeni malik evi kendisi veya yakınları için kullanmak istiyorsa, kanundaki şartlarla edinim tarihinden itibaren bir ay içinde kiracıya yazılı bildirimde bulunarak edinimden altı ay sonra tahliye davası açabilir.
Kiracılı bir miras kalan ev satılırken, kira bedelinin satış tarihine kadar olan kısmının mirasçılara, sonrasının ise alıcıya ait olacağı sözleşmede açıkça belirtilmelidir. Kiracıya satış hakkında bilgi verilmesi ve yeni malikin banka hesabının bildirilmesi, kira ödemelerinde karışıklık yaşanmasını önler. Depozito tutarının alıcıya devredilip devredilmeyeceği de ayrıca kararlaştırılmalıdır.
Yurt dışında yaşayan mirasçılar
Yurt dışında yaşayan Türk vatandaşı veya yabancı uyruklu mirasçılar, Türkiye’deki miras kalan evin satışında Türk vergi kuralları bakımından diğer mirasçılarla aynı haklara sahiptir. Mirasla edinilen paylar için Türkiye’de değer artış kazancı vergisi doğmaz. Ancak mirasçının yaşadığı ülkenin vergi mevzuatı, Türkiye’deki taşınmaz satışından elde edilen geliri ayrıca vergilendirebilir veya beyan yükümlülüğü getirebilir. Bu konuda yaşanılan ülkedeki bir vergi danışmanından bilgi alınması gerekir.
Satış bedelinin yurt dışına transferi, bankalar aracılığıyla yapılabilir. Yabancı uyruklu alıcıya satış yapılacaksa, alıcının Türkiye’de taşınmaz edinme şartlarını taşıyıp taşımadığı ve ödemenin döviz cinsinden yapılmasına ilişkin kurallar ayrıca değerlendirilmelidir.
Örnek hesaplama
Babalarından Mersin’de bir daire kalan iki kardeş, daireyi 2026 yılında 6.000.000 TL’ye satmaktadır. Daire mirasla edinildiği için satıştan değer artış kazancı vergisi doğmaz. Tapu harcı, satıcılar için binde 20 oranında 120.000 TL, alıcı için de binde 20 oranında 120.000 TL’dir. Satış bedelinden harç ve diğer masraflar düşüldükten sonra kalan tutar iki kardeş arasında yarı yarıya paylaştırılır. Kardeşlerden biri diğerinin payını 2025’te satın alıp 2026’da tek başına satmış olsaydı, satın alınan yarı pay için değer artış kazancı hesaplanması gerekirdi.
Satış öncesi kontrol listesi
Miras kalan ev satışına geçmeden önce şu adımların tamamlanmış olması önerilir: Mirasçılık belgesi alınmış olmalı, taşınmaz mirasçılar adına intikal ettirilmiş olmalı, veraset ve intikal vergisi beyannamesi verilmiş ve vergi ödenmiş olmalı, belediyeden emlak vergisi borcu bulunmadığına dair yazı alınmış olmalı, bina için geçerli bir DASK poliçesi yaptırılmış olmalı ve yurt dışındaki mirasçılar için vekâletnameler hazırlanmış olmalıdır.
Bu adımların önceden tamamlanması, alıcıyla anlaşma sağlandıktan sonra tapu randevusunun ertelenmesini ve alıcının vazgeçmesini önler. Ayrıca satış bedelinin hangi hesaba yatırılacağı ve mirasçılar arasında nasıl dağıtılacağı da önceden yazılı olarak kararlaştırılmalıdır.
Sık yapılan hatalar
Miras kalan ev satışında en sık yapılan hatalar şunlardır: İntikal yapılmadan satış sözleşmesi imzalamak, veraset ve intikal vergisini ödemeden tapu randevusu almak, kardeşten satın alınan paylar için beş yıl kuralını gözden kaçırmak, tapuda düşük bedel göstermek, satış bedelinin paylaşımını yazılı hâle getirmemek ve yurt dışındaki mirasçının vekâletnamesini zamanında hazırlamamak. Ayrıca kapora alınarak yapılan satış vaatlerinin noterde düzenlenmemesi, ileride geçerlilik sorunlarına yol açabilir.
Mersin’de ve Türkiye genelinde miras kalan taşınmaz satışları
Mersin’deki ofisimizde tapu intikali, veraset ve intikal vergisi öncesi değerlendirme, mirasçılar arasında satış protokolü, satış vaadi sözleşmeleri ve ortaklığın giderilmesi süreçlerinde müvekkillerimize destek veriyoruz. Mersin’deki tapu müdürlüklerinde yürütülen işlemlerin yanında, Türkiye’nin farklı illerindeki taşınmazlar ve yurt dışındaki mirasçılar için de dosyaları vekâletnameyle takip ediyoruz.
Miras kalan ev satışına başlamadan önce tapu kaydını, mirasçılık belgesini ve vergi durumunu hazırlayarak bizimle iletişime geçebilirsiniz. Vergi hesabının ayrıntıları için bir mali müşavirle birlikte çalışmanızı da öneririz. Bu yazı genel bilgilendirme amaçlıdır.
Sık sorulan sorular
Miras kalan ev satılırken değer artış kazancı vergisi ödenir mi?
Kural olarak hayır. Miras yoluyla edinilen taşınmazlar ivazsız iktisap sayıldığından, satış ne zaman yapılırsa yapılsın değer artış kazancı doğmaz.
Miras kalan evi satmak için beş yıl beklemek gerekir mi?
Hayır. Beş yıl kuralı satın alınan taşınmazlar için geçerlidir. Mirasla edinilen paylar için böyle bir bekleme süresi yoktur.
Kardeşimin payını satın alıp evi satarsam vergi çıkar mı?
Kardeşten satın alınan pay ivazlı edinim olduğundan, tapu devrinden itibaren beş yıl içinde satılırsa o paya isabet eden kazanç değer artış kazancı olarak vergilendirilebilir.
Miras kalan ev satışında tapu harcını kim öder?
Tapu harcı alıcıdan ve satıcıdan ayrı ayrı binde 20 oranında alınır. Taraflar harcın tamamını birinin ödemesini kararlaştırabilir.
Veraset vergisi ödenmeden miras kalan ev satılabilir mi?
Hayır. Taşınmaza isabet eden veraset ve intikal vergisi tamamen ödenmedikçe taşınmazın devri yapılamaz.
Miras kalan evi tek mirasçı satabilir mi?
Elbirliği mülkiyetinde bütün mirasçıların birlikte hareket etmesi gerekir. Paylı mülkiyete geçildikten sonra her mirasçı kendi payını satabilir.
Satış yılının emlak vergisini kim öder?
Satışın yapıldığı yılın emlak vergisi kural olarak satıcıya aittir; alıcı, satışı izleyen yıldan itibaren mükellef olur.
Miras kalan araziyi parselleyip satarsam vergi çıkar mı?
Sürekli ve organize satışlar ticari kazanç sayılabilir ve gelir vergisi ile KDV yükümlülükleri doğabilir. Büyük satış planlarında özelge veya mali müşavir görüşü alınmalıdır.
Yurt dışında yaşayan mirasçı Türkiye’de vergi öder mi?
Mirasla edinilen paylar için Türkiye’de değer artış kazancı vergisi doğmaz. Ancak yaşanılan ülkenin vergi kuralları ayrıca incelenmelidir.
Tapuda düşük bedel göstermenin riski nedir?
Harç ziyaı nedeniyle cezalı tarhiyat ve alıcı bakımından ileride ispat sorunları doğabilir. Satış bedelinin gerçeğe uygun beyan edilmesi önerilir.
Mirasçılardan biri satışa razı olmazsa ne yapılır?
Diğer mirasçılar arabulucuya başvurduktan sonra ortaklığın giderilmesi davası açarak taşınmazın satılmasını sağlayabilir.
Miras kalan ev için satış vaadi sözleşmesi nasıl yapılır?
Taşınmaz satış vaadi sözleşmesi noterde düzenleme şeklinde yapılmalıdır. Bütün mirasçıların sözleşmeye taraf olması ve ödeme takviminin açıkça yazılması önerilir.
Kiracılı miras kalan ev satılınca kiracı çıkar mı?
Hayır. Satış kira sözleşmesini sona erdirmez; yeni malik sözleşmenin tarafı olur. Yeni malik ihtiyaç nedeniyle tahliye isterse kanundaki bildirim ve dava sürelerine uymalıdır.
İlgili konular ve resmî kaynaklar
İlgili yayınlar: Tapu intikal işlemi nasıl yapılır? · Veraset ve intikal vergisi 2026 · Tapu intikali yapılmadan ev satılabilir mi? · Ortaklığın giderilmesi davası 2026 · Miras kalan evi bir kardeş almak isterse
Resmî kaynaklar: 193 sayılı Gelir Vergisi Kanunu (mük. m.80, m.37) · 492 sayılı Harçlar Kanunu (4 sayılı tarife) · 1319 sayılı Emlak Vergisi Kanunu · Tapu ve Kadastro Genel Müdürlüğü – SSS · Gelir İdaresi Başkanlığı
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Dosyanızı değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz. Ofisimiz Mersin’dedir; Türkiye’nin her yerindeki dosyalara vekâletname ile hizmet veriyoruz.