

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin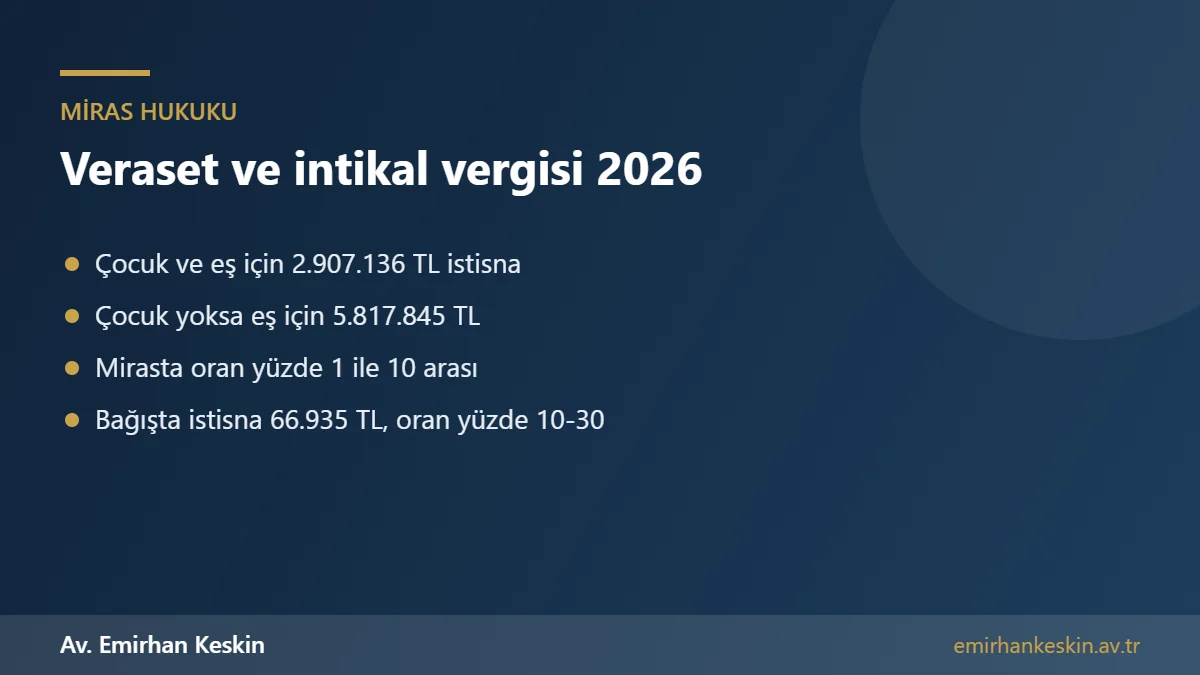
Veraset ve intikal vergisi, ölüm yoluyla mirasçılara geçen mallar ile bağış gibi karşılıksız kazanımlar üzerinden alınan bir vergidir; 2026 yılında miras yoluyla geçen mallarda çocuklar ve eş için kişi başı 2.907.136 TL, çocuk yoksa eş için 5.817.845 TL istisna uygulanır ve istisnayı aşan kısım yüzde 1 ile yüzde 10 arasında artan oranlarla vergilendirilir. Bu tutarlar, 31 Aralık 2025 tarihli Resmî Gazete’de yayımlanan Veraset ve İntikal Vergisi Kanunu Genel Tebliği (Seri No: 57) ile belirlenmiştir. Anne-baba, kardeş, yeğen veya diğer akrabalar için bu istisna öngörülmemiştir.
Bu rehberde veraset ve intikal vergisi konusunda en çok merak edilen soruları yanıtlıyoruz: Kim vergi öder, istisna nasıl uygulanır, ev ve araba nasıl değerlenir, borçlar düşülür mü, beyanname ne zaman ve nereye verilir, vergi nasıl taksitlendirilir, yurt dışında yaşayan mirasçılar ne yapmalıdır? Her başlığı somut hesaplama örnekleriyle açıklıyoruz.
Veraset ve intikal vergisi nedir, kim öder?
7338 sayılı Veraset ve İntikal Vergisi Kanunu’na göre vergi iki durumda doğar. Birincisi, bir kişinin ölümüyle mal varlığının mirasçılara veya vasiyet alacaklılarına geçmesidir. İkincisi ise bağış, hibe veya benzeri yollarla bir malın karşılıksız olarak başkasına geçmesidir. Kanun bu ikinci duruma “ivazsız intikal” adını verir.
Verginin mükellefi, malı edinen kişidir. Miras yoluyla geçişlerde her mirasçı kendi payı üzerinden ayrı ayrı mükelleftir. Bu nedenle istisna da her mirasçının payına ayrı ayrı uygulanır. Bağışta ise vergiyi bağışı yapan değil, bağışı alan kişi öder. Türk vatandaşlarının Türkiye’de ve yurt dışında bulunan malları ile yabancıların Türkiye’deki malları bu verginin kapsamındadır.
2026 istisna tutarları
Veraset ve intikal vergisi hesaplanırken önce istisna tutarı düşülür, kalan kısım vergiye tabi matrahı oluşturur. 2026 yılında uygulanan istisnalar şunlardır:
| Durum | 2026 istisna tutarı |
|---|---|
| Miras yoluyla altsoydan (çocuk, torun) ve eşten her birine düşen pay | 2.907.136 TL |
| Altsoy yoksa eşe düşen pay | 5.817.845 TL |
| Bağış ve diğer karşılıksız kazanımlar | 66.935 TL |
| Yarışma ve çekilişlerde kazanılan ikramiyeler | 66.935 TL |
Bu tablodan çıkan en önemli sonuç şudur: Ortalama bir ailede, bir ebeveynin ölümüyle çocuklara ve eşe geçen paylar çoğu zaman istisna tutarının altında kalır ve ödenecek vergi çıkmaz. Ancak bu, beyanname verilmeyeceği anlamına gelmez. Gelir İdaresi Başkanlığı’nın mirasçılara yönelik rehberine göre miras yoluyla intikallerde, değer istisna tutarının altında kalsa bile beyanname verilmesi gerekir. Bağışta ise istisnanın altında kalan tutarlar için beyanname verilmez.
Kanunda ayrıca ev eşyası, mirasbırakana ait zati eşya ve aile hatırası niteliğindeki eşyalar gibi bazı kalemler için ayrı istisnalar bulunur. Bu eşyalar kural olarak veraset ve intikal vergisi matrahına dahil edilmez. Bir eşyanın bu kapsama girip girmediği tartışmalıysa, beyanname öncesinde vergi dairesinden veya bir uzmandan görüş alınması yerinde olur.
2026 vergi oranları ve dilimler
Veraset ve intikal vergisi artan oranlı bir tarifeyle hesaplanır. Yani matrahın her dilimi kendi oranıyla vergilendirilir. Miras yoluyla geçişlerde oranlar düşük, bağışlarda ise oldukça yüksektir.
| Matrah dilimi | Miras yoluyla | Bağış ve karşılıksız |
|---|---|---|
| İlk 3.000.000 TL | %1 | %10 |
| Sonraki 7.000.000 TL | %3 | %15 |
| Sonraki 15.000.000 TL | %5 | %20 |
| Sonraki 30.000.000 TL | %7 | %25 |
| 55.000.000 TL’yi aşan kısım | %10 | %30 |
Miras kalan mallar nasıl değerlenir?
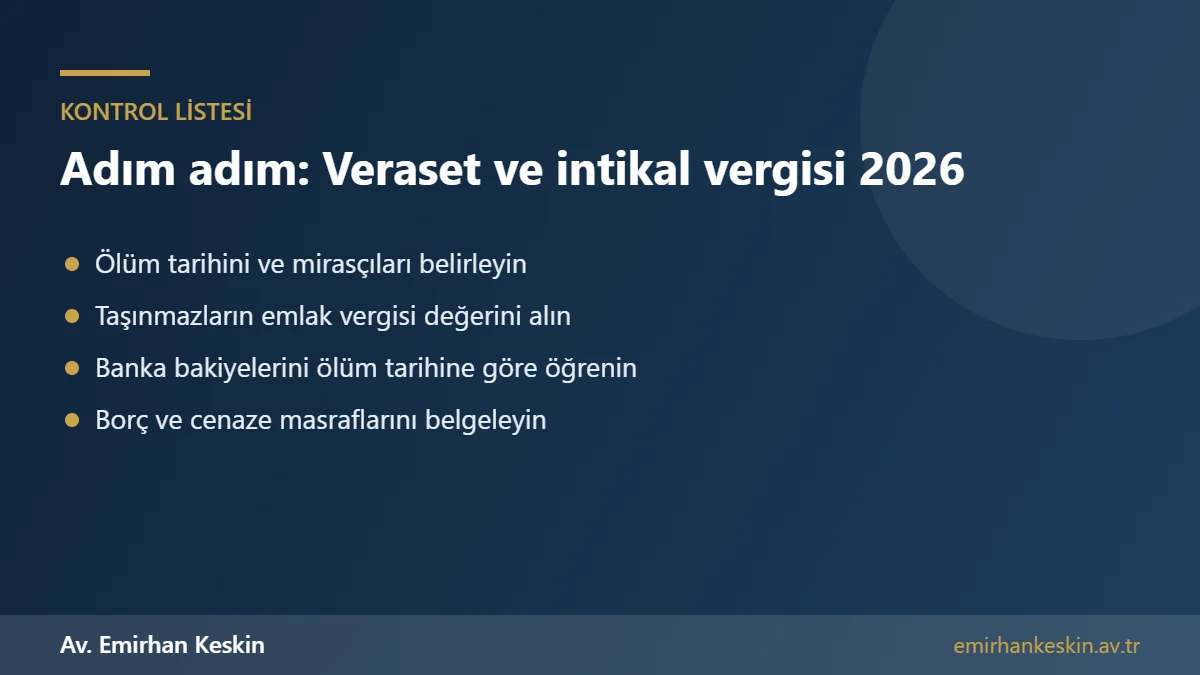
Verginin doğru hesaplanması için her malın kanundaki değerleme kuralına göre değerlenmesi gerekir. Değerleme günü, mirasın açıldığı gün yani ölüm tarihidir. Gelir İdaresi rehberine göre 1983 yılından sonra intikal eden taşınmazlar, ölüm yılındaki emlak vergisi değeri üzerinden beyan edilir. Bu değer ilgili belediyeden alınır ve çoğu zaman piyasa değerinin altında kalır. Bu nedenle miras kalan bir evin piyasa değeri yüksek olsa bile veraset ve intikal vergisi hesabında emlak vergisi değeri esas alınır.
Taşınır mallar, örneğin araçlar ve ev dışındaki değerli eşyalar, ölüm tarihindeki olağan piyasa değeriyle değerlenir. Banka hesapları ölüm tarihindeki bakiye üzerinden beyan edilir; bankadan ölüm tarihi itibarıyla bakiye yazısı alınmalıdır. Borsada işlem gören hisse senetleri için kanundaki özel kurallar uygulanır, yabancı paralar ise kur değeriyle Türk lirasına çevrilir.
Hangi borç ve masraflar düşülür?
Veraset ve intikal vergisi matrahı hesaplanırken mirasbırakanın belgeye dayanan borçları, vergi borçları, cenaze masrafları ve gazete ölüm ilanı giderleri düşülebilir. Bunun için borcun beyannamede gösterilmesi ve belgelerin beyannameye eklenmesi gerekir. Örneğin mirasbırakanın konut kredisi, ihtiyaç kredisi, kredi kartı borcu veya ödenmemiş vergileri belgelendirilerek matrahtan indirilebilir.
Yurt dışında bulunan mallar için yabancı ülkede ödenen veraset vergileri ve o ülkedeki borçlar da, o malların beyan edilen değerini aşmamak şartıyla indirilebilir. Bu kural özellikle Almanya, Hollanda, Fransa gibi ülkelerde yaşayan gurbetçi ailelerin miras dosyalarında önemlidir. Çifte vergilendirmeyi önlemek için yurt dışında yapılan ödemelerin belgeleri saklanmalıdır.
Hesaplama örnekleri
Örnek 1 – Vergi çıkmayan aile: Mirasbırakan geride eşini ve iki çocuğunu bırakmıştır. Evin emlak vergisi değeri 6.000.000 TL, banka hesabı 2.000.000 TL, kredi borcu ve cenaze masrafları toplamı 500.000 TL’dir. Net tereke 7.500.000 TL’dir. Eşe dörtte bir oranında 1.875.000 TL, her çocuğa sekizde üç oranında 2.812.500 TL düşer. Hiçbir pay 2.907.136 TL’lik istisnayı aşmadığından vergi çıkmaz; ancak beyanname yine verilmelidir.
Örnek 2 – Büyük tereke: Aynı ailede net tereke 20.000.000 TL olsun. Eşin payı 5.000.000 TL’dir; istisna düşüldükten sonra matrah 2.092.864 TL olur ve yüzde 1 oranıyla 20.928,64 TL vergi çıkar. Her çocuğun payı 7.500.000 TL’dir; istisna sonrası matrah 4.592.864 TL olur. İlk 3.000.000 TL için 30.000 TL, kalan 1.592.864 TL için yüzde 3 oranıyla 47.785,92 TL hesaplanır. Her çocuğun ödeyeceği toplam vergi 77.785,92 TL’dir.
Örnek 3 – Kardeşe kalan miras: Bekar ve çocuksuz ölen bir kişinin anne ve babası daha önce vefat etmiştir; mirası tek kardeşine kalmıştır ve net değer 5.000.000 TL’dir. Kardeş için istisna öngörülmediğinden matrah 5.000.000 TL’dir. İlk 3.000.000 TL için 30.000 TL, kalan 2.000.000 TL için yüzde 3 oranıyla 60.000 TL vergi hesaplanır; toplam 90.000 TL olur.
Örnek 4 – Bağış: Bir baba oğluna 1.000.000 TL para bağışlamıştır. 66.935 TL istisna düşüldükten sonra kalan 933.065 TL üzerinden yüzde 10 oranıyla 93.306,50 TL vergi çıkar. Bu vergiyi bağışı alan oğul öder. Görüldüğü üzere bağış, mirasa göre çok daha ağır vergilendirilir; bu nedenle sağlığında mal paylaştırmak isteyen ailelerin vergi sonucunu önceden hesaplaması gerekir.
Beyanname ne zaman ve nereye verilir?
Veraset ve intikal vergisi beyannamesi, mirasbırakanın Türkiye’deki son ikametgâhının bağlı olduğu vergi dairesine verilir. Mirasbırakan yurt dışında yaşıyorsa yetkili vergi dairesi konusunda Ankara Vergi Dairesi Başkanlığı esas alınır. Beyanname elden veya taahhütlü postayla verilebileceği gibi, Gelir İdaresi’nin İnteraktif Vergi Dairesi üzerindeki veraset işlemleri bölümünden elektronik olarak da verilebilir. Beyannameden önce mirasçılık belgesinin notere veya sulh hukuk mahkemesine başvurularak alınması gerekir.
Beyan süreleri, ölümün gerçekleştiği yere ve mirasçının bulunduğu yere göre değişir ve ölüm tarihini izleyen günden itibaren işlemeye başlar:
| Ölüm yeri | Mirasçının bulunduğu yer | Süre |
|---|---|---|
| Türkiye | Türkiye | 4 ay |
| Türkiye | Yurt dışı | 6 ay |
| Yurt dışı | Türkiye | 6 ay |
| Yurt dışı | Ölümün gerçekleştiği ülke | 4 ay |
| Yurt dışı | Başka bir yabancı ülke | 8 ay |
Beyanname verildikten sonra yeni bir mal ortaya çıkarsa, örneğin sonradan fark edilen bir banka hesabı, kesinleşen bir tazminat veya geriye dönük bir maaş alacağı, ek beyanname verilir. Mirasçının kusuru yoksa ve ek beyanname süresinde verilirse ceza uygulanmaz. Süresinde beyanname vermemenin sonuçlarını ayrıca ele aldığımız yazımızda bulabilirsiniz.
Beyanname için hazırlanması gereken belgeler
Veraset ve intikal vergisi beyannamesinin eksiksiz verilebilmesi için bazı belgelerin önceden hazırlanması gerekir. Bunların başında noterden veya sulh hukuk mahkemesinden alınan mirasçılık belgesi gelir. Taşınmazlar için tapu kayıtları ve belediyeden alınacak ölüm yılına ait emlak vergisi değer yazısı, banka hesapları için ölüm tarihi itibarıyla bakiye yazıları, araçlar için ruhsat bilgileri ve değer tespitine yarayan belgeler hazırlanmalıdır.
İndirim konusu yapılacak borçlar için kredi sözleşmeleri, banka borç yazıları, kredi kartı ekstreleri ve vergi borcu dökümleri; cenaze masrafları için ise fatura ve makbuzlar beyannameye eklenmelidir. Belgesiz borçlar indirim konusu yapılamaz. Mirasçılardan biri yurt dışındaysa vekâletname ve gerekiyorsa yeminli tercümesi de dosyaya eklenir. Belgelerin önceden toplanması, beyanname süresinin son günlerinde yaşanan aceleyi ve hatalı beyan riskini ortadan kaldırır.
Vergi nasıl ödenir, taksit var mı?
Veraset ve intikal vergisi, tahakkuk ettiği yıldan başlayarak üç yılda ve her yıl mayıs ile kasım aylarında olmak üzere toplam altı eşit taksitle ödenir. Bunun için ayrıca başvuru yapmaya gerek yoktur. Ödeme İnteraktif Vergi Dairesi veya GİB Mobil üzerinden kartla ya da hesaptan, anlaşmalı bankalardan, PTT şubelerinden ve vergi dairelerinden yapılabilir.
Taksitli ödeme imkânı olsa da, miras kalan taşınmazı satmak isteyen mirasçıların dikkat etmesi gereken bir nokta vardır. Uygulamada vergisi tamamen ödenmemiş bir taşınmazın satışı veya ipotek edilmesi sırasında tapu müdürlüğü vergi dairesinden ilişiksiz belgesi ister. Benzer şekilde bankalar da mirasçılara ödeme yapmadan önce vergi dairesinden alınan yazıyı talep eder. Bu nedenle satış planı varsa vergi borcunun kalan taksitlerinin peşin ödenmesi gerekebilir.
Mirası reddeden kişi vergi öder mi?
Mirası süresi içinde reddeden kişi mirasçılık sıfatını kaybeder ve veraset ve intikal vergisi yükümlülüğü de doğmaz. Ancak reddeden kişinin payı onun altsoyuna geçerse, bu kez çocukları veya torunları mükellef hâline gelebilir. Borca batık terekelerde ret kararı verilmeden önce vergi ve borç durumunun birlikte değerlendirilmesi gerekir.
Yurt dışında yaşayan mirasçılar için öneriler
Almanya, Avusturya, Fransa veya başka bir ülkede yaşayan gurbetçi mirasçılar için veraset ve intikal vergisi süreci iki ülkenin kurallarını birlikte gerektirebilir. Türk vatandaşı bir mirasbırakanın Türkiye’deki malları Türkiye’de, yurt dışındaki malları ise hem bulunduğu ülkede hem de Türkiye’de vergi konusu olabilir. Bu durumda yurt dışında ödenen verginin Türkiye’deki matrahtan indirilmesi gündeme gelir.
Yurt dışındaki mirasçılar, Türk konsoloslukları aracılığıyla verecekleri vekâletnameyle mirasçılık belgesi, beyanname, tapu intikali ve banka işlemlerini Türkiye’ye gelmeden yaptırabilir. Vekâletnamede miras işlemleri, vergi dairesi başvuruları ve tapu işlemleri için açık yetki bulunması işlemleri hızlandırır.
Sık yapılan hatalar
Mirasçıların veraset ve intikal vergisi konusunda en çok yaptığı hatalar şunlardır: Vergi çıkmayacağı düşüncesiyle beyanname vermemek, taşınmazı piyasa değeri yerine emlak vergisi değeriyle beyan etmesi gerektiğini bilmemek, borç ve cenaze masraflarını belgelemeden indirmeye çalışmak, ölümden sonra ortaya çıkan alacaklar için ek beyanname vermemek ve tapu satışı sırasında vergi borcunu dikkate almamak.
Bir diğer hata, sağlığında mallarını çocuklarına satış gibi göstererek devreden ailelerde görülür. Gerçekte karşılığı ödenmemiş bir satış, hem miras hukuku bakımından muvazaa nedeniyle tapu iptali davasına, hem de vergi bakımından bağış olarak değerlendirilme riskine yol açabilir. Bu nedenle mal paylaştırma planları vergi ve miras hukuku birlikte düşünülerek yapılmalıdır.
Mersin’de ve Türkiye genelinde miras ve vergi danışmanlığı
Mersin’deki ofisimizde mirasçılık belgesi, veraset ve intikal vergisi beyannamesi öncesi hukuki değerlendirme, reddi miras, tapu intikali ve ortaklığın giderilmesi süreçlerinde müvekkillerimize destek veriyoruz. Mersin vergi daireleri ve tapu müdürlüklerindeki işlemlerin yanında, Türkiye’nin farklı illerindeki ve yurt dışındaki mirasçıların dosyalarını da vekâletnameyle takip ediyoruz.
Miras kalan malların değeri, mirasçıların payları ve verginin doğru hesaplanması, ileride ceza ve uyuşmazlık yaşanmaması için önemlidir. Ölüm tarihini, nüfus kayıtlarını, tapu ve banka bilgilerini hazırlayarak bizimle iletişime geçebilirsiniz. Vergi hesabının ayrıntıları için bir mali müşavirle birlikte çalışmanızı da öneririz. Bu yazı genel bilgilendirme amaçlıdır.
Sık sorulan sorular
2026’da veraset ve intikal vergisi istisnası ne kadar?
Miras yoluyla geçişlerde çocuk, torun ve eşten her birinin payı için 2.907.136 TL; çocuk ve torun yoksa eşin payı için 5.817.845 TL istisna uygulanır. Bağışlarda istisna 66.935 TL’dir.
Vergi çıkmasa da veraset beyannamesi vermek gerekir mi?
Evet. Gelir İdaresi rehberine göre miras yoluyla intikallerde değer istisna tutarının altında kalsa bile beyanname verilmesi gerekir. Bankalar ve tapu müdürlükleri de işlemler için vergi dairesinden alınan belgeyi ister.
Kardeşler veraset ve intikal vergisinde istisnadan yararlanır mı?
Hayır. İstisna yalnızca altsoy ve eş için öngörülmüştür. Anne-baba, kardeş, yeğen ve diğer akrabalar paylarının tamamı üzerinden vergilendirilir.
Miras kalan ev piyasa değeriyle mi beyan edilir?
Hayır. Taşınmazlar kural olarak ölüm yılındaki emlak vergisi değeri üzerinden beyan edilir. Bu değer ilgili belediyeden alınır.
Veraset ve intikal vergisi beyannamesi ne zaman verilir?
Ölüm Türkiye’de gerçekleşmiş ve mirasçı Türkiye’deyse ölüm tarihini izleyen günden itibaren dört ay içinde verilir. Mirasçı yurt dışındaysa veya ölüm yurt dışında gerçekleşmişse süre altı veya sekiz aya kadar uzayabilir.
Veraset ve intikal vergisi taksitle ödenebilir mi?
Evet. Vergi üç yılda, her yıl mayıs ve kasım aylarında olmak üzere altı eşit taksitle ödenir; bunun için ayrıca başvuru gerekmez.
Mirasbırakanın kredi borcu vergiden düşülür mü?
Evet. Belgeye dayanan borçlar, vergi borçları, cenaze masrafları ve ölüm ilanı giderleri beyannamede gösterilip belgelendirilirse matrahtan indirilebilir.
Veraset beyannamesi internetten verilebilir mi?
Evet. Gelir İdaresi’nin İnteraktif Vergi Dairesi üzerindeki veraset işlemleri bölümünden elektronik olarak verilebilir. Önce mirasçılık belgesinin alınmış olması gerekir.
Bağışta veraset ve intikal vergisini kim öder?
Bağışı alan kişi öder. 2026 yılında bağışlarda 66.935 TL istisna düşüldükten sonra kalan kısım yüzde 10’dan başlayan oranlarla vergilendirilir.
Yurt dışında ödenen veraset vergisi Türkiye’de düşülür mü?
Yurt dışındaki mallar için yabancı ülkede ödenen veraset vergileri, o malların beyan edilen değerini aşmamak şartıyla Türkiye’deki matrahtan indirilebilir.
Mirası reddeden kişi veraset ve intikal vergisi öder mi?
Hayır. Mirası süresinde reddeden kişi mirasçılık sıfatını kaybettiği için bu vergi yükümlülüğü de doğmaz. Ancak payı altsoyuna geçerse onlar mükellef olabilir.
Veraset ve intikal vergisi her mirasçı için ayrı mı hesaplanır?
Evet. Her mirasçı kendi payı üzerinden ayrı mükelleftir. İstisna ve tarife de her mirasçının payına ayrı ayrı uygulanır; bu nedenle aynı terekede bazı mirasçılara vergi çıkarken bazılarına çıkmayabilir.
İlgili konular ve resmî kaynaklar
İlgili yayınlar: Veraset vergisi beyannamesi geç verilirse ne olur? · Mirasın reddi hâlinde vergi ve borçlar · Bekar ve çocuksuz ölen kişinin mirası · Yurt dışındaki mirasçı tapu intikali · Tapu intikali yapılmadan ev satılabilir mi?
Resmî kaynaklar: 7338 sayılı Veraset ve İntikal Vergisi Kanunu · VİVK Genel Tebliği Seri No: 57 (RG 31.12.2025/33124) – KPMG özeti · GİB – Mirasçıların vergisel yükümlülükleri rehberi · Beyanname süreleri – Alomaliye
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Dosyanızı değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz. Ofisimiz Mersin’dedir; Türkiye’nin her yerindeki dosyalara vekâletname ile hizmet veriyoruz.