
Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin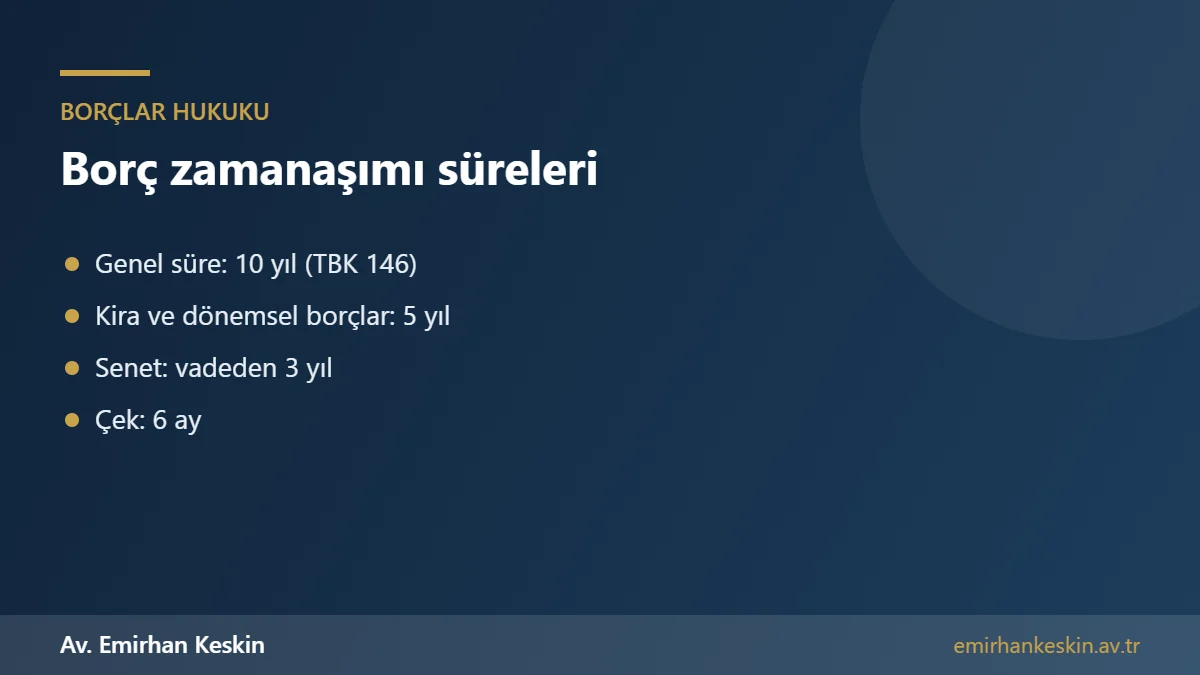
Türk hukukunda borç zamanaşımı süresi, kanunda özel bir süre öngörülmemişse 10 yıldır; kira bedelleri, faizler ve dönemsel borçlar ise 5 yılda zamanaşımına uğrar. Senetlerde (bono ve poliçede) asıl borçluya karşı süre vadeden itibaren 3 yıl, çekte ise ibraz süresinin bitiminden itibaren 6 aydır. Kredi kartı ve tüketici kredisi borçları genel kurala tabidir ve 10 yılda zamanaşımına uğrar. Zamanaşımı borcu ortadan kaldırmaz; yalnızca borçluya ödemeden kaçınma imkânı veren bir def’i hakkı sağlar ve hâkim tarafından kendiliğinden dikkate alınmaz.
Bu yazıda borç zamanaşımı sürelerini tablo hâlinde, sürelerin hangi tarihten başladığını, zamanaşımını kesen ve durduran sebepleri, icra takibinde zamanaşımının nasıl ileri sürüleceğini ve zamanaşımına uğramış bir borcun ödenmesi hâlinde ne olacağını açıklıyoruz.
Borç zamanaşımı nedir?
Zamanaşımı, alacaklının alacağını kanunda belirlenen süre içinde talep etmemesi hâlinde, borçlunun ödemeden kaçınma hakkı kazanmasıdır. Zamanaşımı dolmuş bir borç sona ermez; eksik borç hâline gelir. Bu nedenle borçlu, zamanaşımına uğramış bir borcu kendi isteğiyle öderse, ödediğini sonradan geri isteyemez. Türk Borçlar Kanunu’nun 161. maddesi gereği hâkim de zamanaşımını kendiliğinden göz önüne alamaz; borçlunun bunu açıkça ileri sürmesi gerekir.
Zamanaşımı ile hak düşürücü süre birbirinden farklıdır. Hak düşürücü süre dolduğunda hak tamamen ortadan kalkar ve hâkim bu süreyi kendiliğinden dikkate alır. Örneğin boşanma davasında zina sebebine dayanma süresi veya mirasın reddi süresi hak düşürücü niteliktedir. Borç zamanaşımı ise yalnızca def’i şeklinde ileri sürülebilen bir savunmadır.
Borç zamanaşımı süreleri tablosu (2026)
Aşağıdaki tablo, uygulamada en sık karşılaşılan borç türleri için kanuni zamanaşımı sürelerini ve dayanaklarını göstermektedir.
| Borç türü | Zamanaşımı süresi | Dayanak |
|---|---|---|
| Genel kural (kanunda özel süre yoksa) | 10 yıl | TBK 146 |
| Kira bedelleri, faizler ve dönemsel edimler | 5 yıl | TBK 147 |
| Vekâlet, komisyon, acentelik, eser sözleşmesi alacakları | 5 yıl | TBK 147 |
| Kıdem, ihbar, yıllık izin ücreti | 5 yıl | İş Kanunu Ek m.3 |
| Haksız fiil (trafik kazası vb.) tazminatı | 2 yıl / her hâlde 10 yıl | TBK 72 |
| Sebepsiz zenginleşme | 2 yıl / her hâlde 10 yıl | TBK 82 |
| Bono ve poliçede asıl borçluya karşı | Vadeden itibaren 3 yıl | TTK 749 |
| Çekte hamilin müracaat hakkı | İbraz süresinin bitiminden 6 ay | TTK 814 |
| Kredi kartı ve tüketici kredisi borcu | 10 yıl | TBK 146 |
| Mahkeme ilamına dayanan alacak | 10 yıl | İİK 39 |
Genel borç zamanaşımı süresi: 10 yıl
Türk Borçlar Kanunu’nun 146. maddesine göre kanunda aksine bir hüküm bulunmadıkça her alacak on yıllık zamanaşımına tabidir. Satış bedeli, borç olarak verilen para (ödünç sözleşmesi), banka kredileri, kredi kartı borçları ve tüketici kredileri bu kapsamdadır. Bankaların kredi kartı alacakları için Yargıtay uygulamasında da genel olarak on yıllık süre esas alınmaktadır.
On yıllık sürenin başlangıcı, alacağın muaccel olduğu, yani alacaklının ödemeyi isteyebileceği tarihtir. Kredi kartı borcunda bu tarih genellikle hesabın kat edildiği ve borcun tamamının istenebilir hâle geldiği tarih, taksitli kredilerde ise her bir taksitin vade tarihi veya kredinin muaccel kılındığı tarihtir.
Beş yıllık borç zamanaşımı süresi
Türk Borçlar Kanunu’nun 147. maddesi bazı alacaklar için beş yıllık süre öngörür. Kira bedelleri, anapara faizleri ve diğer dönemsel edimler; otel, lokanta ve benzeri işletmelerin alacakları; küçük sanat işleri ve perakende satış alacakları; ortaklık sözleşmesinden doğan alacaklar; vekâlet, komisyon, acentelik ve ticari simsarlık alacakları ile eser sözleşmesinden doğan alacaklar beş yıllık zamanaşımına tabidir.
Dönemsel edimlerde her bir dönem için ayrı zamanaşımı işler. Örneğin 2020 yılının Mart ayına ait kira bedeli için süre, o kira bedelinin ödenmesi gereken tarihten başlar ve beş yıl sonunda dolar. Elektrik, su ve telefon gibi abonelik faturalarında da her fatura dönemi için ayrı bir süre hesaplanır. İşçilik alacaklarında ise kıdem, ihbar ve yıllık izin ücreti gibi kalemler, İş Kanunu’nun ek 3. maddesi uyarınca beş yıllık zamanaşımına tabidir.
Senet ve çekte borç zamanaşımı
Türk Ticaret Kanunu’nun 749. maddesine göre poliçe ve bonodan doğan ve kabul edene (bonoda düzenleyene) karşı ileri sürülen istemler, vade gününden itibaren üç yıl geçmekle zamanaşımına uğrar. Hamilin cirantalara ve düzenleyene karşı istemleri bir yıl, cirantaların birbirlerine ve düzenleyene karşı istemleri ise altı ay sonra zamanaşımına uğrar.
Çekte ise 814. madde uyarınca hamilin cirantalara, düzenleyene ve diğer çek borçlularına karşı müracaat hakları, ibraz süresinin bitiminden itibaren altı ay geçmekle zamanaşımına uğrar. Kambiyo senedine dayalı takip yolu bu sürelerin geçmesiyle kapanır; ancak alacaklı, senedin dayandığı temel ilişkiye göre genel zamanaşımı süresi içinde adi alacak olarak takip veya dava yoluna gidebilir.
Haksız fiil ve sebepsiz zenginleşmede zamanaşımı
Trafik kazası, darp veya hakaret gibi haksız fiillerden doğan tazminat istemleri, Türk Borçlar Kanunu’nun 72. maddesine göre zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yıl ve her hâlde fiilin işlendiği tarihten itibaren on yıl içinde zamanaşımına uğrar. Tazminat ceza kanunlarının daha uzun bir zamanaşımı öngördüğü cezayı gerektiren bir fiilden doğmuşsa, bu uzun süre uygulanır.
Sebepsiz zenginleşmeden doğan geri isteme hakkı da 82. madde uyarınca hak sahibinin geri isteme hakkı olduğunu öğrendiği tarihten itibaren iki yıl ve her hâlde zenginleşmenin gerçekleştiği tarihten itibaren on yıl içinde zamanaşımına uğrar. Yanlış hesaba gönderilen paranın iadesi bu kapsamda değerlendirilir.
Borç zamanaşımı nasıl kesilir?
Türk Borçlar Kanunu’nun 154. maddesine göre zamanaşımı, borçlunun borcu ikrar etmesiyle, özellikle faiz ödemesi veya kısmi ödeme yapması, rehin veya kefil göstermesi hâlinde kesilir. Alacaklının dava açması, icra takibi başlatması, arabulucuya başvurması veya iflas masasına başvurması da zamanaşımını keser. Kesilme ile birlikte süre yeniden ve baştan işlemeye başlar.
Bu nedenle borç zamanaşımı süresi dolmak üzere olan bir borç için yapılan küçük bir ödeme veya borcu kabul eden bir mesaj, sürenin baştan başlamasına yol açabilir. Varlık yönetim şirketlerinin eski borçlar için yaptığı yapılandırma teklifleri değerlendirilirken bu durum mutlaka dikkate alınmalıdır.
İcra takibinde borç zamanaşımı nasıl ileri sürülür?
Zamanaşımına uğramış bir alacak için ilamsız icra takibi başlatılırsa, borçlu ödeme emrinin tebliğinden itibaren yedi gün içinde icra dairesine itiraz ederek zamanaşımı def’ini ileri sürebilir. Kambiyo senetlerine dayalı takiplerde ise beş gün içinde icra mahkemesine başvurulması gerekir. İtiraz edilmezse takip kesinleşir ve zamanaşımı savunması bu aşamada kural olarak kaybedilir.
Takip kesinleştikten sonra gerçekleşen zamanaşımı ise İcra ve İflas Kanunu’nun 71. maddesi uyarınca icra mahkemesine başvurularak ileri sürülebilir. Bu durumda takibin kesinleşmesinden sonra borç için herhangi bir işlem yapılmadan zamanaşımı süresinin dolduğunun ispatı gerekir.
Borç zamanaşımı ne zaman başlar?
Borç zamanaşımı süresi, kural olarak alacağın muaccel olduğu, yani alacaklının ödemeyi talep edebileceği tarihten başlar. Vadesi belirlenmiş borçlarda bu tarih vade günüdür. Vadesi belirlenmemiş borçlarda ise alacak, sözleşmenin kurulduğu anda muaccel kabul edilir; ancak alacaklının bir ihtarla borcu muaccel hâle getirmesi gereken durumlarda süre, ihtarın yapılabileceği ilk günden işlemeye başlar.
Taksitli borçlarda her taksit için ayrı bir borç zamanaşımı süresi işler. Sözleşmede taksitlerden biri ödenmediğinde borcun tamamının muaccel olacağı kararlaştırılmışsa, bankanın veya alacaklının hesabı kat ettiği tarih, kalan borcun tamamı için başlangıç noktası olur. Bu nedenle hesap kat ihtarnamesinin tarihi, kredi borçlarında borç zamanaşımı hesabının en önemli belgesidir.
Borç zamanaşımı durur mu?
Türk Borçlar Kanunu’nun 153. maddesi, bazı ilişkilerde zamanaşımının hiç başlamayacağını veya başlamışsa duracağını düzenler. Evlilik devam ettiği sürece eşlerin birbirlerinden olan alacakları, velayet süresince çocukların ana ve babadan alacakları ve vesayet süresince vesayet altındaki kişinin vasiden alacakları bakımından zamanaşımı işlemez. Alacağın Türk mahkemelerinde ileri sürülemediği hâllerde de süre durur.
Duran zamanaşımı, durma sebebinin ortadan kalktığı günden itibaren kaldığı yerden işlemeye devam eder. Örneğin eşler arasındaki bir borç için borç zamanaşımı süresi, boşanma kararının kesinleştiği tarihten itibaren işlemeye başlar. Bu kural, boşanmadan sonra açılan alacak davalarında önemli sonuçlar doğurur.
Zamanaşımına uğramış borç ödenirse ne olur?
Zamanaşımı dolmuş bir borcu bilerek veya bilmeyerek ödeyen kişi, ödediği parayı sebepsiz zenginleşme hükümlerine göre geri isteyemez. Çünkü zamanaşımı borcu sona erdirmez, yalnızca alacaklının zorla tahsil imkânını ortadan kaldırır. Türk Borçlar Kanunu’nun 78. maddesi de zamanaşımına uğramış bir borcun ifası amacıyla ödenen şeyin geri istenemeyeceğini açıkça düzenler.
Bu nedenle eski bir borç için ödeme talebi alan kişinin, ödeme yapmadan önce borcun türünü, muacceliyet tarihini ve aradan geçen süreyi kontrol etmesi gerekir. Zamanaşımının dolduğu düşünülüyorsa ödeme yapılmamalı ve icra takibi başlatılırsa süresi içinde itiraz edilmelidir.
Borç zamanaşımı hesaplarken dikkat edilecekler
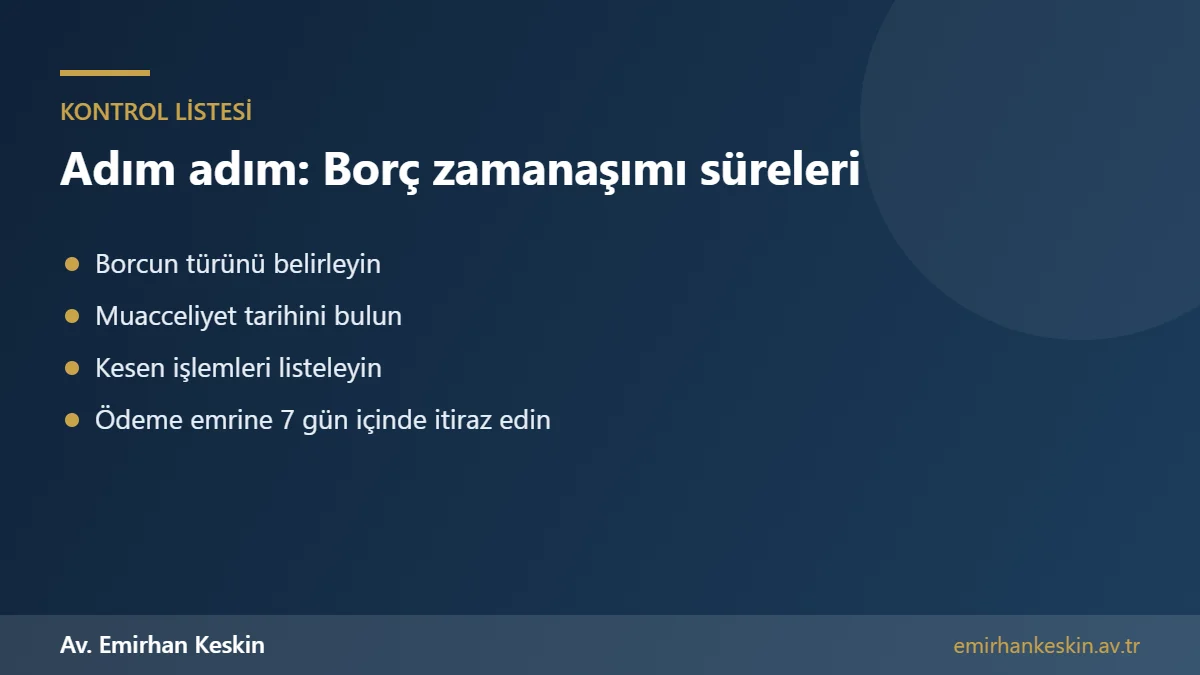
Borç zamanaşımı hesabında ilk adım, borcun hangi hukuki ilişkiden doğduğunu doğru belirlemektir. Aynı tutar, bir ödünç sözleşmesine dayanıyorsa on yıl, bir eser sözleşmesinden doğuyorsa beş yıl, bir bonoya dayanıyorsa üç yıllık süreye tabi olabilir. İkinci adım, alacağın muaccel olduğu tarihin belgelerle tespit edilmesidir. Üçüncü adım ise aradan geçen süre içinde dava, icra takibi, arabuluculuk başvurusu, kısmi ödeme veya borcun yazılı kabulü gibi kesme sebeplerinin bulunup bulunmadığının kontrol edilmesidir.
Bu üç adımın sonunda sürenin dolduğu sonucuna varılırsa, borçlu ödeme yapmadan önce zamanaşımı savunmasını süresi içinde ve açıkça ileri sürmelidir. Sürenin dolup dolmadığı konusunda tereddüt varsa, icra takibine itiraz süresinin çok kısa olduğu unutulmadan hukuki destek alınması önerilir.
Alacaklı açısından da durum önemlidir. Alacağını uzun süre takip etmeyen alacaklı, süre dolmadan önce en azından icra takibi başlatarak veya arabulucuya başvurarak zamanaşımını kesmelidir. Borçluyla yapılan yazışmalarda borcun açıkça kabul edildiği bir beyan almak da süreyi yeniden başlatır ve alacağın korunmasını sağlar.
Sık sorulan sorular
Borç kaç yılda zamanaşımına uğrar?
Kanunda özel süre yoksa borç zamanaşımı süresi 10 yıldır. Kira, faiz ve dönemsel borçlar 5 yıl, bono ve poliçe asıl borçluya karşı 3 yıl, çek 6 ayda zamanaşımına uğrar.
Kredi kartı borcu kaç yılda zamanaşımına uğrar?
Kredi kartı borcu genel kurala tabidir ve muaccel olduğu tarihten itibaren 10 yılda zamanaşımına uğrar.
Senet borcu kaç yılda zamanaşımına uğrar?
Bonoda düzenleyene karşı istemler vadeden itibaren 3 yılda zamanaşımına uğrar. Sonrasında temel borç ilişkisine göre adi alacak olarak takip mümkün olabilir.
Zamanaşımı kendiliğinden uygulanır mı?
Hayır. Hâkim zamanaşımını kendiliğinden dikkate almaz; borçlunun icra takibinde itiraz ederek veya davada savunma olarak ileri sürmesi gerekir.
Kısmi ödeme zamanaşımını keser mi?
Evet. Kısmi ödeme veya faiz ödemesi borcun ikrarı sayılır ve zamanaşımı süresi baştan başlar.
Zamanaşımına uğramış borcu ödersem geri alabilir miyim?
Hayır. Türk Borçlar Kanunu’nun 78. maddesi uyarınca zamanaşımına uğramış borç için ödenen para geri istenemez.
İlgili konular ve resmî kaynak
İlgili yayınlar: Kesinleşen icra takibinde zamanaşımı · Zamanaşımına uğramış borcu ödedim, geri alabilir miyim? · Kira alacağında beş yıllık zamanaşımı · Eski telefon hattı borcu ve icra zamanaşımı · Varlık yönetim şirketinden icra takibi geldi
Resmî kaynaklar: 6098 sayılı Türk Borçlar Kanunu · 6102 sayılı Türk Ticaret Kanunu · 2004 sayılı İcra ve İflas Kanunu · 4857 sayılı İş Kanunu
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.