

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin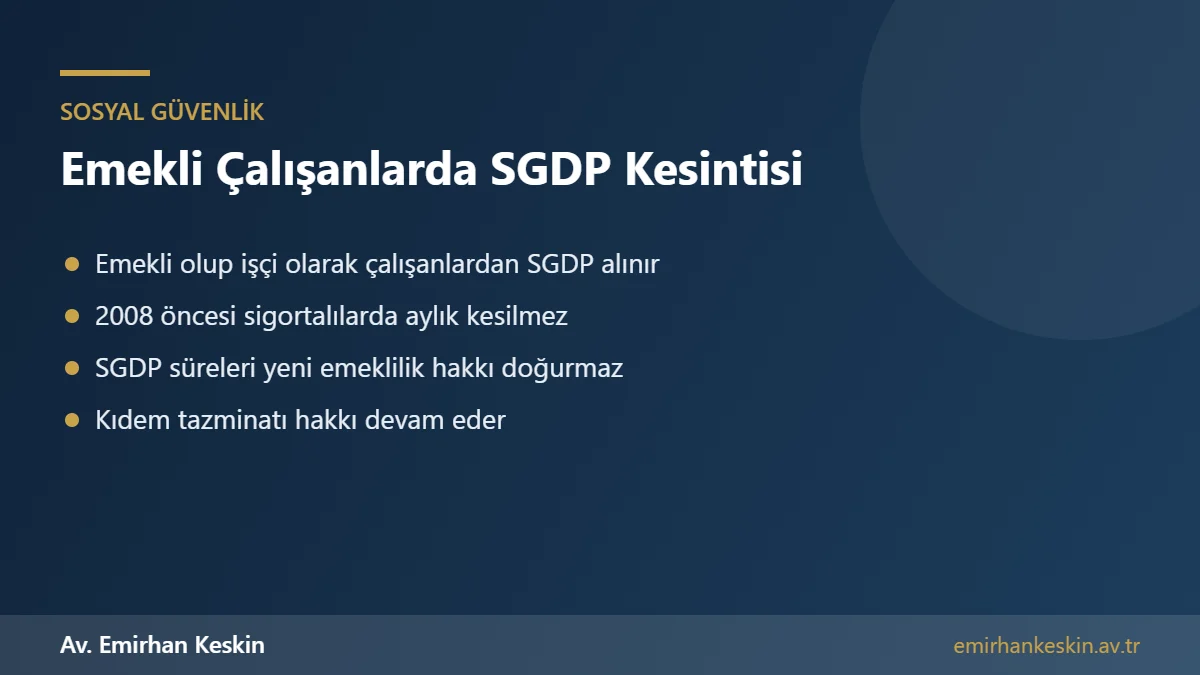
Emekli olduktan sonra hizmet akdiyle, yani işçi olarak yeniden çalışan kişilerin emekli aylığı, Ekim 2008 öncesi sigortalılarda kural olarak kesilmez; bunun yerine prime esas kazanç üzerinden sosyal güvenlik destek primi (SGDP) ödenir. Halk arasında SGDP kesintisi olarak bilinen bu prim, yeni bir emeklilik hakkı veya emekli aylığında artış sağlamaz; yalnızca iş kazası ve meslek hastalığı bakımından sigortalılık sağlar. Emekli çalışan ise şartları varsa yeniden kıdem tazminatına hak kazanabilir. Bu rehberde SGDP kesintisinin kimlerden alındığını, oranını, emekli aylığına etkisini ve emekli çalışanların haklarını ayrıntılı olarak açıklıyoruz.
Türkiye'de emekli olduktan sonra çalışmaya devam eden kişilerin sayısı oldukça yüksektir. Emekli aylığının geçimi sağlamaya yetmemesi, mesleki deneyimin değerlendirilmek istenmesi veya aktif yaşamın sürdürülmesi gibi nedenlerle birçok emekli yeniden işçi olarak çalışmaya başlar. Ancak emekli çalışanların sosyal güvenlik bakımından tabi olduğu kurallar, normal çalışanlardan farklıdır. Bu farklılıkların bilinmemesi, hem emekli çalışan hem de işveren açısından hak kayıplarına ve idari yaptırımlara yol açabilir.
SGDP nedir?
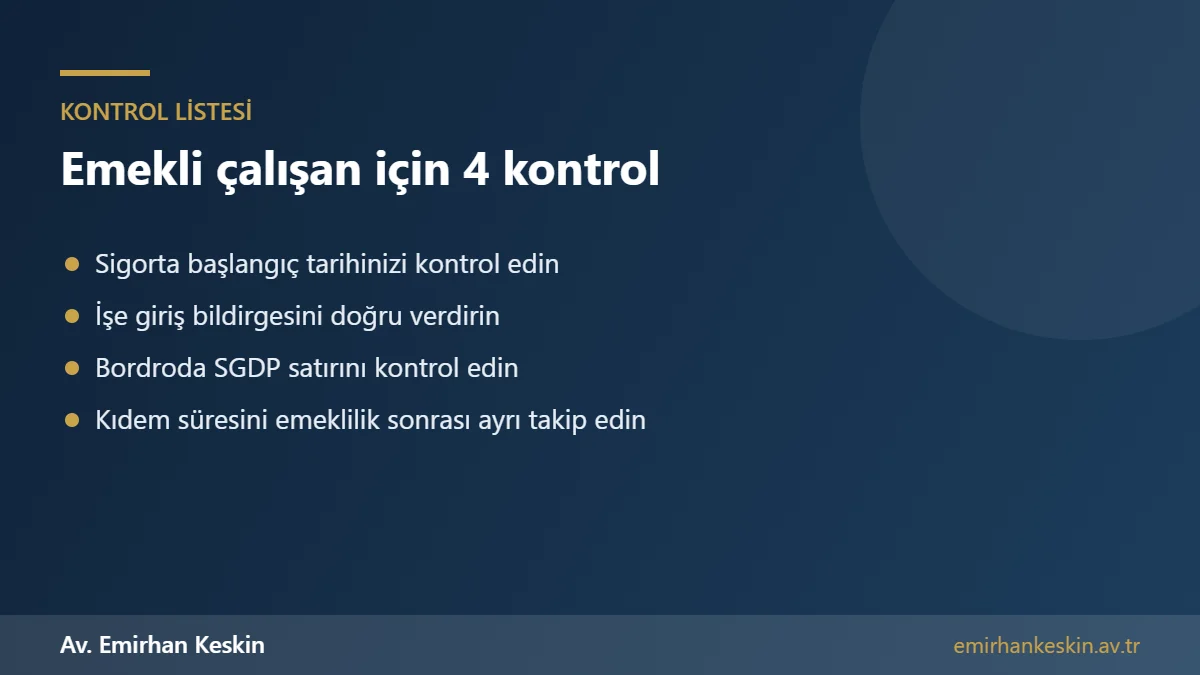
Sosyal güvenlik destek primi, 5510 sayılı Kanun'un 30. maddesinde düzenlenmiştir. Yaşlılık aylığı alırken çalışmaya devam eden kişilerden, aylıkları kesilmeksizin alınan özel bir prim türüdür. Emekli işçi çalışmaya başladığında işveren, işe giriş bildirgesini "sosyal güvenlik destek primine tabi" olarak SGK'ya vermelidir. Bu bildirim yapılmadığında hem emekli çalışanın hem de işverenin hakları ve yükümlülükleri yanlış belirlenir.
SGDP kesintisi, prime esas kazanç üzerinden kanunda belirlenen toplam oranda hesaplanır; uygulamada bu oran yüzde 32 civarındadır ve payların dağılımı bordroda ayrıca gösterilir. Oranlar ve pay dağılımı mevzuat değişikliklerine bağlı olduğundan, güncel bordro uygulaması SGK'dan veya mali müşavirden teyit edilmelidir. Önemli olan, emekli çalışanın SGDP'ye tabi olarak doğru bildirilmesidir.
Emekli aylığı kesilir mi?
Emekli çalışanların en çok merak ettiği konu, çalışmaya başladıklarında emekli aylıklarının kesilip kesilmeyeceğidir. Bu sorunun cevabı, kişinin sigortalılık başlangıç tarihine ve çalıştığı statüye göre değişir:
- Ekim 2008 öncesi sigortalılar: İşçi olarak çalışmaya başlamaları aylıklarının kesilmesini gerektirmez; SGDP kesintisi yapılır. İsterlerse aylıklarını kestirip normal sigortalı olarak çalışabilirler.
- Ekim 2008 sonrası ilk defa sigortalı olanlar: Emekli olduktan sonra yeniden işçi olarak çalışmaya başlarlarsa aylıkları, çalışmaya başladıkları tarihi izleyen ödeme döneminden itibaren kesilir; bu kişilerden SGDP değil, normal sigorta primleri alınır.
- Kamu görevine dönüş: Emeklinin memur olarak yeniden atanması hâlinde aylık kesilir.
Bu ayrım, özellikle genç yaşta emekli olan ve 2008 sonrasında ilk kez sigortalı olmuş kişilerin sayısı arttıkça daha fazla önem kazanmaktadır. Sigortalılık başlangıç tarihi, e-Devlet'teki hizmet dökümünden kolayca öğrenilebilir.
SGDP kesintisi hangi hakları sağlar?
SGDP ödenen süreler, normal sigortalılık sürelerinden farklı sonuçlar doğurur. Emekli çalışanların bu farkları bilerek çalışma kararı vermesi önemlidir:
- SGDP'li süreler yeni bir yaşlılık aylığı veya emekli maaşı artışı için sayılmaz.
- Ödenen SGDP iade edilmez ve hizmet birleştirmede dikkate alınmaz.
- İş kazası ve meslek hastalığı hâlinde geçici iş göremezlik ödeneği ve sürekli iş göremezlik geliri hakları doğar.
- İşsizlik sigortası primi kesilmediği için işsizlik ödeneği alınamaz.
- Genel sağlık sigortası bakımından emekli zaten kapsamda olduğundan ayrıca bir değişiklik olmaz.
Kıdem tazminatı hakkı
Emekli olup aynı veya başka bir işyerinde çalışmaya devam eden işçi, yeniden çalıştığı dönem için kıdem tazminatına hak kazanabilir. Bunun için emeklilik sonrası çalışma döneminde en az bir yıllık kıdeminin bulunması ve iş sözleşmesinin kıdem tazminatına hak kazandıran bir şekilde sona ermesi gerekir. Emeklilik öncesi dönem için daha önce kıdem tazminatı ödenmişse, o süre yeniden hesaba katılmaz.
Emekli çalışanın sırf "emekli" olduğu için tazminatsız işten çıkarılması hukuka uygun değildir. İşveren, emekli çalışanın sözleşmesini feshederken de geçerli veya haklı bir neden göstermek ve tazminat yükümlülüklerini yerine getirmek zorundadır. Bu nedenle SGDP kesintisi yapılan emekli çalışan, kıdem hesabı için emeklilik sonrası işe giriş tarihini mutlaka belgelemelidir.
İşverenin SGDP kesintisi yükümlülükleri
Emekli işçi çalıştıran işverenin en önemli yükümlülüğü, işe giriş bildirgesini doğru şekilde vermesidir. Emekli çalışanın normal sigortalı gibi bildirilmesi, hem yanlış prim tahakkukuna hem de ileride geriye dönük prim farkı ve idari para cezasıyla karşılaşılmasına yol açabilir. Ayrıca aylık prim ve hizmet belgelerinde emekli çalışanın SGDP kesintisi kapsamında olduğu ayrı belge türüyle gösterilmelidir.
İşveren, emekli çalışan için bazı teşviklerden yararlanamayabilir. Çünkü sigorta prim teşviklerinin önemli bir kısmı, emekli olmayan sigortalılar için öngörülmüştür. Bu nedenle emekli işçi istihdamı planlanırken, teşvik hesabının da bu durum dikkate alınarak yapılması gerekir. Mali müşavirle birlikte bordro ve bildirge süreçlerinin baştan doğru kurulması, ileride yaşanabilecek sorunları önler.
Esnaf emeklilerinin çalışması
Emekli olduktan sonra kendi adına bağımsız çalışan, yani esnaf veya şirket ortağı olan kişiler bakımından kurallar farklıdır. 4/b kapsamındaki emeklilerin bağımsız çalışmaya devam etmesi hâlinde uygulanacak kesintiler, yıllar içinde yapılan yasal düzenlemelerle değişmiştir. Bu nedenle esnaf emeklilerinin, kendi durumlarına uygulanan güncel kuralları SGK'dan veya mali müşavirden teyit etmesi önerilir.
Bir kişinin emekli olduktan sonra hem işçi olarak çalışması hem de şirket ortağı olması gibi karma durumlar da ortaya çıkabilir. Bu tür durumlarda hangi statüde SGDP kesintisi yapılacağı ve aylığın kesilip kesilmeyeceği ayrıca değerlendirilmelidir. Yanlış uygulama, geriye dönük borç ve aylık iadesi gibi ciddi sonuçlar doğurabilir.
SGDP kesintisi ve emekli aylığından kesinti farkı
Uygulamada sıkça karıştırılan bir konu, SGDP kesintisinin emekli aylığından mı yoksa çalışılan işteki ücretten mi yapıldığıdır. İşçi olarak çalışan emeklilerde SGDP, emekli aylığından değil, çalışılan işyerindeki ücret üzerinden hesaplanır ve bordroda gösterilir. Emekli aylığı ise SGK tarafından tam olarak ödenmeye devam eder. Bu nedenle emekli çalışanın aylığında beklenmedik bir azalma görmesi hâlinde, durumun SGK'ya sorulması gerekir.
Emekli çalışanın işten çıkarılması ve işe iade
Emekli çalışan da diğer işçiler gibi iş güvencesinden yararlanabilir. Otuz veya daha fazla işçi çalıştıran işyerinde altı aylık kıdemi bulunan emekli işçi, geçerli bir neden olmadan işten çıkarılırsa işe iade talebinde bulunabilir. Ancak uygulamada emeklilik sebebiyle iş sözleşmesinin sona erdirilmesi ve kıdem tazminatı ödenmesi gibi özel durumlar da tartışılmaktadır. Bu konularda somut olayın koşullarına göre değerlendirme yapılması gerekir.
EYT ile emekli olanların çalışması
2023 yılında yürürlüğe giren ve emeklilikte yaşa takılanlara ilişkin düzenlemeyle emekli olan çok sayıda kişi, emekli olduktan sonra aynı işyerinde veya başka bir işyerinde çalışmaya devam etmiştir. Bu kişilerin büyük çoğunluğu 1999 öncesi sigortalı olduğundan, işçi olarak çalışmaları emekli aylıklarının kesilmesine yol açmaz; çalıştıkları işyerinde SGDP kesintisi yapılır. Bu grup için düzenlemeyle birlikte işverenlere belirli dönemler için prim desteği gibi teşvikler de öngörülmüştü; bu teşviklerin güncel durumunun ayrıca kontrol edilmesi gerekir.
EYT kapsamında emekli olup aynı işyerinde çalışmaya devam eden işçiler bakımından kıdem tazminatı da önemli bir konudur. Emeklilik nedeniyle işten ayrılan ve kıdem tazminatını alan işçinin aynı işyerinde yeniden işe başlaması hâlinde, yeni dönem için kıdem süresi yeniden işlemeye başlar. Emeklilik sonrası işten ayrılmadan çalışmaya devam eden işçinin ise emeklilik yazısıyla birlikte kıdem tazminatını talep etme imkânı vardır.
SGDP kesintisi ile ilgili sık sorulan durumlar
Emekli bir kişinin yarı zamanlı veya kısmi süreli çalışması hâlinde de SGDP kesintisi yapılır; prim, kısmi süreli çalışmaya ait kazanç üzerinden hesaplanır. Emeklinin birden fazla işyerinde çalışması hâlinde ise her işyeri kendi ödediği ücret üzerinden SGDP kesintisi yapar. Prime esas kazancın üst sınırı, toplam kazanç için ayrıca dikkate alınır.
Emekli çalışanın yurt dışında çalışması ise farklı kurallara tabidir. Türkiye'den emekli olan bir kişinin yurt dışında o ülke mevzuatına tabi olarak çalışması, Türkiye'deki aylığını etkileyebilir; bu durumda ikili sosyal güvenlik sözleşmelerinin hükümleri dikkate alınmalıdır. Yurt dışı borçlanmasıyla emekli olanlar bakımından da yurt dışında yeniden çalışma, aylığın kesilmesine yol açabilir.
Bildirimde hata yapılırsa ne olur?
Emekli çalışanın SGDP kesintisi yerine normal sigortalı olarak bildirilmesi veya hiç bildirilmemesi, sonradan SGK denetimlerinde ortaya çıkabilir. Bu durumda işverenden geriye dönük prim farkları, gecikme zammı ve idari para cezası istenebilir. Emekli çalışan açısından ise yanlış bildirim, aylığının kesilmesine veya yersiz ödenen aylıkların geri istenmesine yol açabilir. Özellikle 2008 sonrası sigortalılarda, çalışmaya başlanmasına rağmen aylığın kesilmemesi hâlinde geriye dönük borç çıkarılması sık karşılaşılan bir sorundur.
Bu riskleri önlemek için emekli çalışanın işe başlamadan önce işverene emekli olduğunu yazılı olarak bildirmesi, işverenin de bildirgeyi doğru belge türüyle vermesi gerekir. Hata fark edildiğinde, düzeltme bildirgesiyle SGK'ya başvurulmalı ve oluşabilecek borçlar için yapılandırma imkânları değerlendirilmelidir. SGK'nın yersiz ödeme nedeniyle aylık iadesi istemesi hâlinde, hatanın kurumdan kaynaklanıp kaynaklanmadığına göre itiraz ve dava yolları da gündeme gelebilir.
Sonuç olarak emekli olduktan sonra çalışmak isteyen kişilerin, sigortalılık başlangıç tarihlerine göre aylıklarının kesilip kesilmeyeceğini, SGDP kesintisi nedeniyle hangi haklara sahip olacaklarını ve kıdem tazminatı hesaplarını önceden bilmesi gerekir. İşverenlerin de bildirim ve bordro süreçlerini doğru kurması, hem çalışanın haklarını hem de işletmenin mali güvenliğini korur. Her somut durumda sigorta başlangıç tarihi, çalışma statüsü ve bordro kayıtları birlikte değerlendirilmelidir.
Sık sorulan sorular
Emekli olup çalışınca maaşım kesilir mi?
Ekim 2008 öncesi sigortalılarda işçi olarak çalışmak aylığı kestirmez, SGDP ödenir. Ekim 2008 sonrası ilk defa sigortalı olanlarda ve memur olarak atanmada aylık kesilir.
SGDP emekli maaşımı artırır mı?
Hayır. SGDP ödenen süreler yeni aylık veya aylık artışı için dikkate alınmaz.
Emekli çalışan kıdem tazminatı alabilir mi?
Evet. Emeklilik sonrası çalışma için en az bir yıllık kıdem ve tazminata hak kazandıran fesih şartıyla alabilir.
SGDP ödenen dönemde iş kazası geçirirsem ne olur?
SGDP kapsamındaki çalışanlar iş kazası ve meslek hastalığı sigortasından yararlanır.
Emekli çalışan işsizlik maaşı alabilir mi?
Hayır. SGDP kapsamında işsizlik sigortası primi alınmadığından işsizlik ödeneği bağlanmaz.
SGDP kesintisi iade edilir mi?
Hayır. Ödenen SGDP iade edilmez ve hizmet birleştirmede dikkate alınmaz.
Birden fazla işyerinde çalışan emekliden SGDP kesilir mi?
Evet. Her işyeri kendi ödediği ücret üzerinden SGDP hesaplar; prime esas kazanç üst sınırı toplamda dikkate alınır.
EYT ile emekli olup çalışmaya devam edersem maaşım kesilir mi?
1999 öncesi sigortalı olduğunuz için işçi olarak çalışmanız aylığınızı kestirmez; işyerinde SGDP kesintisi yapılır.
Kısmi süreli çalışan emekliden SGDP kesilir mi?
Evet. Prim, kısmi süreli çalışmaya ait kazanç üzerinden hesaplanır.
İlgili konular ve resmî kaynak
İlgili yayınlar: Emekli olup aynı işyerinde çalışan işçinin kıdemi · Kıdem tazminatı şartları ve hesaplama · Hizmet birleştirme nasıl yapılır? · 15 yıl 3600 gün kıdem tazminatı
Resmî kaynaklar: Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu (5510)
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.