

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin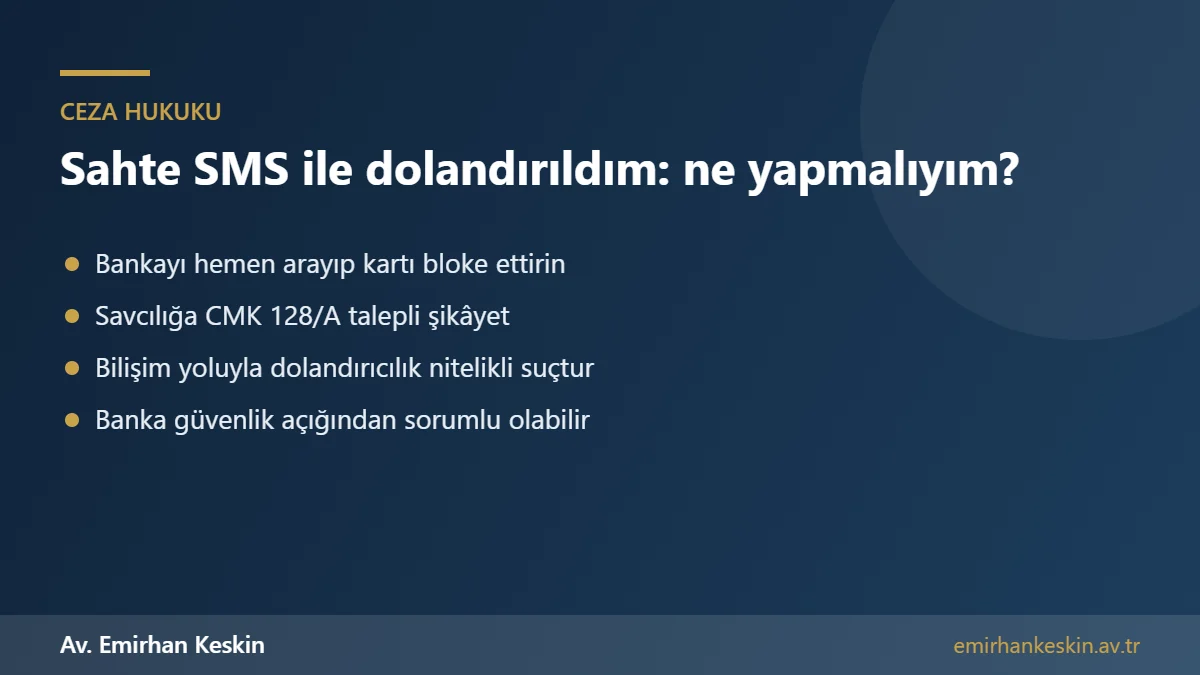
e-Devlet, banka, icra dairesi, kargo veya HGS adına gelen sahte SMS’teki bağlantıya tıklayıp kart, şifre veya onay kodu bilgilerinizi verdiyseniz, ilk yapmanız gereken bankanızın resmî çağrı merkezini arayarak kartınızı ve internet bankacılığınızı bloke ettirmek, ardından Cumhuriyet başsavcılığına derhal suç duyurusunda bulunmaktır. 24 Aralık 2025 tarihli 7571 sayılı Kanunla Ceza Muhakemesi Kanunu’na eklenen 128/A maddesi uyarınca, suçta kullanılan hesaplar en fazla 48 saat askıya alınabilir ve bu süre içinde paraya el konulabilir. Bilişim sistemlerinin veya bankaların araç olarak kullanılmasıyla işlenen dolandırıcılık, TCK 158/1-f uyarınca nitelikli dolandırıcılıktır. Banka ise güvenlik önlemlerini almadığı veya şüpheli işlemi fark etmediği durumlarda, Yargıtay içtihatlarına göre zarardan sorumlu tutulabilir.
Bu rehberde sahte SMS dolandırıcılığının en yaygın türlerini, mağdurun ilk dakikalarda ne yapması gerektiğini, paranın geri alınması için ceza soruşturması ve hukuk yolunun nasıl birlikte kullanılacağını, bankanın hangi hâllerde sorumlu olduğunu, mağdurun kendi kusurunun tazminatı nasıl etkilediğini ve 2026 yılı için tüketici hakem heyeti ile arabuluculuk sürecini açıklıyoruz.
Sahte SMS dolandırıcılığı nasıl işler?
Sahte SMS dolandırıcılığında failler, resmî kurum veya bilinen bir şirket gibi görünen kısa mesajlar gönderir. Mesajlarda genellikle aciliyet duygusu yaratılır: “e-Devlet’te adınıza icra dosyası açıldı”, “HGS borcunuz nedeniyle cezai işlem başlayacak”, “kargonuz teslim edilemedi, adres onayı için ücret ödeyin”, “kartınız bloke edildi, hemen doğrulayın” veya “vergi iadeniz hazır, IBAN bilgilerinizi girin” gibi ifadeler kullanılır. Mesajdaki bağlantı, gerçek kurumun sayfasına benzeyen sahte bir siteye yönlendirir.
Sahte sitede kullanıcıdan kart numarası, son kullanma tarihi, güvenlik kodu, internet bankacılığı şifresi veya telefona gelen tek kullanımlık onay kodu istenir. Bu bilgilerle failler, mağdurun hesabından başka hesaplara para transferi yapar, kartla internetten alışveriş yapar veya mağdur adına kredi çeker. Bazı sahte SMS örneklerinde ise mağdurun telefonuna zararlı uygulama yüklenerek gelen onay kodları failler tarafından okunur.
Resmî kurumların bu tür işlemleri kısa mesajla bağlantı göndererek yapmadığını bilmek önemlidir. e-Devlet, icra daireleri ve vergi daireleri SMS üzerinden ödeme bağlantısı göndermez; bankalar da müşterilerinden şifre veya onay kodunu telefonla ya da mesajla istemez. Şüpheli bir mesaj aldığınızda bağlantıya tıklamak yerine ilgili kurumun resmî uygulamasına veya internet sitesine kendiniz giriş yaparak kontrol etmelisiniz.
Sahte SMS ile dolandırıldıysanız ilk 30 dakikada yapılacaklar
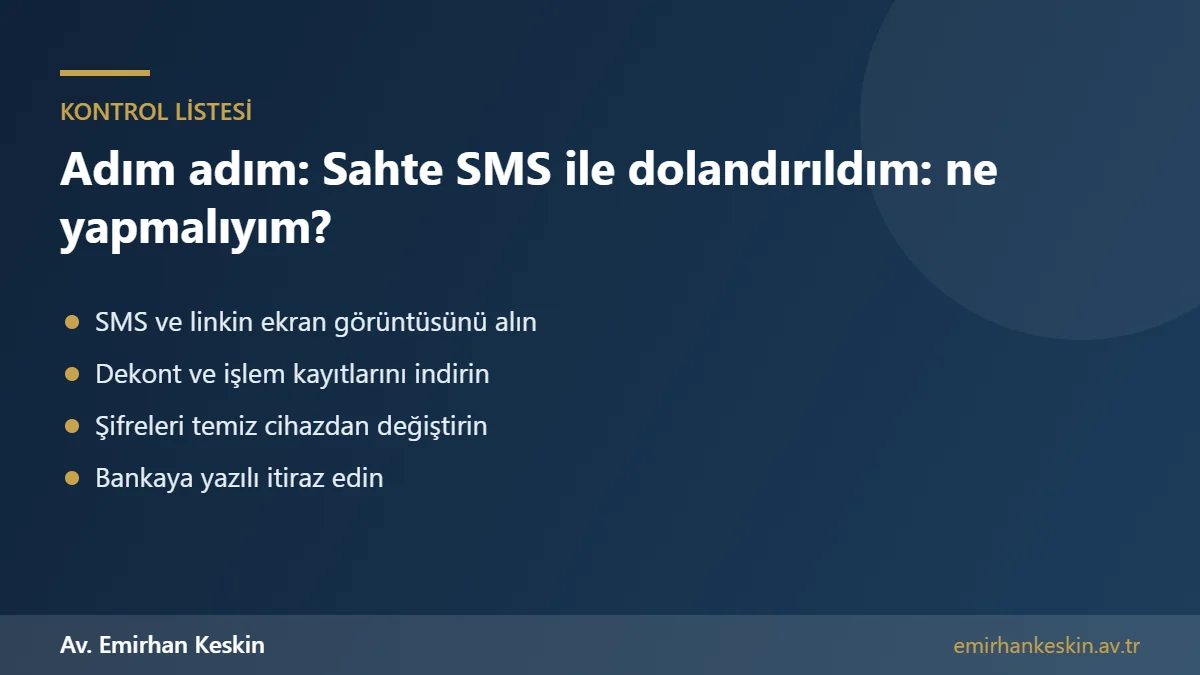
Kanunda “ilk 30 dakika” şeklinde bir süre bulunmaz; ancak paranın birkaç dakika içinde başka hesaplara, ödeme kuruluşlarına veya kripto varlık platformlarına aktarılabildiği düşünüldüğünde hız belirleyicidir. İlk olarak bankanın kartın arkasındaki veya resmî internet sitesindeki numarasını arayarak kartları, internet ve mobil bankacılığı kapattırın; dolandırıcılık bildirimi oluşturun ve bildirim numarasını not edin.
İkinci olarak şifrelerinizi, mümkünse başka ve temiz bir cihazdan değiştirin. Telefonunuza bağlantı üzerinden bir uygulama yüklendiyse, cihazı internetten ayırın; ancak delillerin kaybolmaması için fabrika ayarlarına döndürmeden önce avukatınızla veya bir bilişim uzmanıyla görüşün. GSM operatörünüzü arayarak hattınızın başka bir SIM karta taşınmasına karşı güvenlik kaydı açtırın.
Üçüncü olarak deliller korunmalıdır. Sahte SMS’in ekran görüntüsü, gönderen numara veya başlık, mesajın geldiği tarih ve saat, tıklanan bağlantının adresi, bankanın oluşturduğu işlem dekontları ve hesap hareketleri indirilmelidir. Bu belgeler hem ceza soruşturmasında hem de bankaya karşı açılacak bir tazminat talebinde temel delillerdir.
En yaygın sahte SMS türleri ve gerçeği nasıl ayırt edilir?
İcra veya mahkeme adına gelen sahte SMS mesajlarında genellikle “hakkınızda icra takibi başlatıldı, dosya borcunu bugün ödemezseniz haciz yapılacak” denir. Gerçek icra takiplerinde ödeme emri tebligat yoluyla veya e-Devlet üzerinden elektronik tebligatla gönderilir ve ödeme icra dairesinin hesabına yapılır. Dosyanız olup olmadığını UYAP Vatandaş Portalı veya e-Devlet’ten kendiniz kontrol edebilirsiniz.
HGS veya köprü otoyol geçiş ihlali adına gönderilen sahte SMS mesajlarında, küçük bir tutar ödenmezse ağır ceza uygulanacağı söylenir. Gerçek geçiş ihlalleri PTT, banka uygulamaları veya Karayolları Genel Müdürlüğü’nün resmî kanalları üzerinden sorgulanır. Kargo firması adına gelen sahte SMS mesajlarında ise “adres eksik, gümrük ücreti ödeyin” gibi ifadelerle küçük tutarlı ödeme istenir; amaç ödeme tutarı değil kart bilgilerinin ele geçirilmesidir.
Banka adına gelen sahte SMS mesajları en tehlikeli türdür. “Hesabınızdan şüpheli işlem yapıldı, iptal için tıklayın” diyen mesajlar, mağduru sahte bankacılık sayfasına yönlendirir. Bazı durumlarda mesajın ardından banka görevlisi gibi davranan biri arar ve gelen onay kodunu ister. Gerçek banka görevlisi hiçbir zaman şifrenizi veya onay kodunuzu sormaz. Sosyal yardım, vergi iadesi, elektrik faturası iadesi veya “e-Devlet şifreniz iptal edildi” şeklindeki sahte SMS mesajları da aynı yöntemle çalışır.
Suç duyurusu ve CMK 128/A ile hesap askısı
Sahte SMS dolandırıcılığında paranın geri alınması için ceza soruşturması en hızlı araçtır. CMK 158 uyarınca suç duyurusu Cumhuriyet başsavcılığına veya kolluğa yazılı ya da sözlü olarak yapılabilir. Dilekçede olayın kısa özeti, işlem tarihi ve saati, transfer edilen tutar, alıcı IBAN ve hesap sahibi bilgileri, kart harcamalarının yapıldığı iş yerleri ve sahte bağlantının adresi yer almalıdır. CMK 128/A kapsamında hesapların askıya alınması ve suça konu paraya el konulması açıkça talep edilmelidir.
CMK 128/A ile getirilen sistemde suçta kullanılan banka, ödeme kuruluşu veya kripto varlık hesabı en fazla 48 saat işlem dışı tutulabilir. Bu süre içinde hâkim kararıyla, gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısının yazılı emriyle paraya el konulabilir; savcı emri 24 saat içinde hâkim onayına sunulur. El konulan paranın mağdura ait olduğu belirlenirse soruşturma veya kovuşturma sırasında sahibine iade edilebilir. Bu nedenle şikâyetin gecikmeden ve eksiksiz belgelerle yapılması, paranın geri dönme ihtimalini doğrudan etkiler.
Sahte SMS dolandırıcılığında failin cezası
Sahte SMS yoluyla işlenen dolandırıcılık, çoğu durumda TCK 158/1-f kapsamında bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle nitelikli dolandırıcılık olarak değerlendirilir. Nitelikli dolandırıcılıkta üç yıldan on yıla kadar hapis ve beş bin güne kadar adli para cezası öngörülmüştür. Bu bentte hapis cezası dört yıldan, adli para cezası ise suçtan elde edilen menfaatin iki katından az olamaz. Kurum veya kamu görevlisi adına hareket edildiğinin bildirilmesi hâlinde TCK 158/1-l de gündeme gelebilir.
Failin kart bilgilerini kullanarak alışveriş yapması veya para çekmesi ayrıca TCK 245’te düzenlenen banka veya kredi kartlarının kötüye kullanılması suçunu oluşturabilir. Sahte internet sitesi kurulması ve kişisel verilerin ele geçirilmesi ise TCK 243 ve 244’teki bilişim suçları ile TCK 136’daki kişisel verileri hukuka aykırı olarak ele geçirme suçu kapsamında değerlendirilebilir. Hangi suçların oluştuğu, şikâyet dilekçesinde doğru şekilde belirtildiğinde soruşturmanın kapsamı genişler.
Banka sahte SMS dolandırıcılığından sorumlu mu?
Bankalar, Yargıtay içtihatlarında güven kurumu olarak nitelendirilir ve basiretli tacir gibi davranma yükümlülüğü altında, hafif kusurlarından dahi sorumlu tutulur. Müşterinin hesabında olağan dışı işlemler, örneğin uzun süredir kullanılmayan bir kartla kısa süre içinde art arda yüksek tutarlı harcamalar, yeni tanımlanan bir cihazdan hesabın tamamının transfer edilmesi veya limitin üzerinde işlem yapılması, bankanın güvenlik sistemleri tarafından fark edilmeli ve gerekirse işlem durdurulmalıdır.
Yargıtay uygulamasında 3D Secure veya SMS onay kodunun kullanılmış olması, bankanın sorumluluğunu tek başına ortadan kaldırmaz. Banka, müşterinin şifre veya onay kodunu paylaştığını, sahte siteye bilgilerini girdiğini veya işlemi bizzat onayladığını ispat ederse müşterinin kusuru dikkate alınır. Bu durumda Türk Borçlar Kanunu’nun 52. maddesi uyarınca tazminattan indirim yapılabilir veya ağır ihmal hâlinde illiyet bağının kesildiği kabul edilebilir. Yargıtay Hukuk Genel Kurulu’nun 2022 tarihli bir kararında, banka ile kart hamilinin birlikte kusurlu olduğu kabul edilmiş ve bankanın objektif özen yükümlülüğünü ortadan kaldıran sözleşme hükümlerinin geçersiz olduğu belirtilmiştir.
Sahte SMS dolandırıcılığında bankanın sorumluluğu, bu nedenle her olayda somut işlem kayıtlarına göre değerlendirilir. Bankadan, işlemin hangi cihaz ve IP adresinden yapıldığını, yeni cihaz tanımlamasının nasıl onaylandığını ve hangi güvenlik uyarılarının devreye girdiğini gösteren kayıtların istenmesi, bankanın kusurunun ortaya konmasında belirleyicidir.
Kayıp veya çalıntı kart ve 5464 sayılı Kanun
5464 sayılı Banka Kartları ve Kredi Kartları Kanunu’nun 12. maddesi uyarınca kartın kaybolması veya çalınması hâlinde kart hamili, bildirimden önceki 24 saat içinde yapılan işlemlerden 150 TL ile sınırlı olarak sorumludur. Ancak bu sınır, kart hamilinin ağır ihmali veya kastı bulunan hâllerde uygulanmaz. Kanunun 16. maddesi de kart hamiline kayıp, çalıntı veya yetkisiz kullanımı derhal bankaya bildirme yükümlülüğü getirir. Sahte SMS dolandırıcılığı fark edildiği anda bankanın aranması, bu nedenle hem zararın büyümesini önler hem de hukuki sorumluluk bakımından önem taşır.
Kart işlemlerine itiraz için 5464 sayılı Kanun’un 11. maddesi, ödeme tarihinden itibaren on gün içinde bankaya itiraz edilebileceğini ve bankanın yirmi gün içinde gerekçeli cevap vermesi gerektiğini düzenler. Bankaya yapılacak itirazın yazılı ve belgeli olması, ileride açılacak davada önemli bir delildir.
Tüketici hakem heyeti, arabuluculuk ve dava
Bankanın itirazı reddetmesi veya cevap vermemesi hâlinde, banka ile tüketici arasındaki uyuşmazlıklarda 2026 yılı için 186.000 TL’nin altındaki talepler tüketici hakem heyetine götürülür. Bu tutarın üzerindeki taleplerde dava açılmadan önce 6502 sayılı Kanun’un 73/A maddesi uyarınca arabulucuya başvurulması zorunludur. Arabuluculukta anlaşma sağlanamazsa tüketici mahkemesinde dava açılabilir. Sahte SMS ile kredi çekildiyse, kredi sözleşmesinin müşteri tarafından iradi olarak kurulmadığının tespiti ve kredi borcunun iptali de bu süreçte talep edilebilir.
Ceza soruşturması ile hukuk yolu birbirinin alternatifi değildir. Savcılık failleri ve paranın izini sürerken, bankaya karşı tazminat talebi ayrıca ilerletilebilir. Paranın aktarıldığı hesap sahiplerine karşı sebepsiz zenginleşme veya haksız fiil hükümlerine dayanan alacak davası da gündeme gelebilir.
Hesabı kullanılan kişi: para nereye gitti?
Sahte SMS dolandırıcılığında paranın aktarıldığı hesaplar çoğu zaman failin kendi adına değil, hesabını kiraya veren veya bir iş teklifi bahanesiyle hesap bilgilerini paylaşan kişilerin adına açılmıştır. Bu kişiler soruşturmada şüpheli olarak dinlenir ve hesaplarındaki paraya el konulabilir. Mağdur açısından bu durum, paranın ulaştığı ilk hesabın hızla tespit edilmesini önemli kılar; savcılık bu hesaptan sonraki transferleri de banka kayıtlarıyla izleyebilir.
Hesabını başkasına kullandıran kişiler de ciddi bir ceza riskiyle karşılaşır. Hesabın dolandırıcılıkta kullanılacağını bildiği veya öngördüğü kabul edilen kişi, suça iştirak veya yardım eden sıfatıyla yargılanabilir. Sahte SMS mağduru olan kişiler ise kendi hesaplarına bilmedikleri bir para gelmesi hâlinde bu parayı kullanmamalı ve bankaya bildirmelidir; aksi hâlde kendileri de şüpheli konumuna düşebilir.
Yaşlı ve teknolojiye uzak yakınlarınızı nasıl korursunuz?
Sahte SMS dolandırıcılığının en sık hedefi, mobil bankacılığı yeni kullanmaya başlayan yaşlı kişilerdir. Yakınlarınızın telefonlarında bankacılık uygulamalarının işlem limitlerini düşük tutmak, yeni cihaz tanımlamalarında ek onay istenmesini sağlamak ve şüpheli bir mesaj aldıklarında önce bir aile bireyini aramalarını alışkanlık hâline getirmek, zararı önemli ölçüde azaltır. Bankaların sunduğu “dolandırıcılık bildirimi” ve “hesap kilitleme” seçeneklerinin önceden öğrenilmesi de hızlı müdahale için faydalıdır.
Şikâyet dilekçesinde bulunması gerekenler
Etkili bir şikâyet dilekçesi; şikâyetçinin kimlik ve iletişim bilgilerini, olayın tarih ve saat sırasına göre anlatımını, gelen mesajın içeriğini ve gönderen numarayı, girilen sahte sitenin adresini, yapılan her işlemin tutarını, alıcı IBAN ve hesap sahibi adını, bankaya yapılan bildirimin numarasını ve ekli delillerin listesini içermelidir. Dilekçede faillerin tespiti için GSM operatörlerinden, bankalardan ve ödeme kuruluşlarından kayıt istenmesi, hesapların askıya alınması ve paraya el konulması ile el konulan paranın iadesi talep edilmelidir. Belgelerin düzenli ve eksiksiz sunulması, savcılığın hızlı işlem yapmasını kolaylaştırır.
Sahte SMS dolandırıcılığında sık yapılan hatalar
En sık hata, dolandırıldığını fark eden kişinin bankayı aramak yerine mesajdaki numarayı veya bağlantıyı yeniden kullanmasıdır. İkinci hata, “paranızı iade edeceğiz” diyen yeni bir aramaya güvenip ikinci kez bilgi vermektir; bu ikinci aşama, genellikle aynı failler tarafından yürütülen bir devam dolandırıcılığıdır. Üçüncü hata, delilleri silmek ve telefonu sıfırlamaktır. Dördüncü hata ise bankaya yalnızca telefonla bildirim yapıp yazılı itiraz ve savcılık şikâyetini ertelemektir.
Mersin’de ve Türkiye genelinde sahte SMS dolandırıcılığı davaları
Ofisimiz Mersin’dedir; Mersin Cumhuriyet Başsavcılığı ve ilçe başsavcılıklarına yapılacak şikâyetlerde, CMK 128/A kapsamında hesap askısı ve el koyma taleplerinde, bankaya karşı tüketici hakem heyeti ve tüketici mahkemesi süreçlerinde destek veriyoruz. Sahte SMS ile Türkiye’nin herhangi bir ilinde dolandırıldıysanız, şikâyetin bulunduğunuz yerdeki savcılığa yapılması mümkündür; dosyanızın takibini vekâletname ile yürütebiliriz.
Sık sorulan sorular
Sahte SMS’teki linke tıkladım ama bilgi girmedim, risk var mı?
Bilgi girmediyseniz risk daha düşüktür; ancak bağlantı zararlı bir uygulama yüklemiş olabilir. Telefonunuzu kontrol ettirin, şifrelerinizi değiştirin ve bankanızı bilgilendirin.
Sahte SMS ile dolandırıldım, banka paramı öder mi?
Banka güvenlik önlemlerini almadıysa veya şüpheli işlemi fark etmediyse sorumlu tutulabilir. Şifre veya onay kodunu paylaştıysanız kusurunuz nedeniyle tazminattan indirim yapılabilir.
Para gönderildiği hesaptan geri alınabilir mi?
CMK 128/A uyarınca hesap 48 saate kadar askıya alınabilir ve paraya el konulabilir; mağdura ait olduğu belirlenen para iade edilebilir.
Sahte SMS dolandırıcılığının cezası nedir?
Çoğu durumda TCK 158/1-f kapsamında nitelikli dolandırıcılıktır; hapis cezası dört yıldan az olamaz.
Bankaya itiraz için ne kadar sürem var?
5464 sayılı Kanun’a göre kart işlemlerine ödeme tarihinden itibaren on gün içinde itiraz edilebilir; banka yirmi gün içinde cevap verir.
Tüketici hakem heyetine hangi tutara kadar başvurulur?
2026 yılı için 186.000 TL’nin altındaki uyuşmazlıklar tüketici hakem heyetine götürülür; üzerindeki taleplerde önce arabuluculuk zorunludur.
Benim adıma sahte SMS ile kredi çekildi, ödemek zorunda mıyım?
Kredinin sizin iradeniz dışında kurulduğunu ispat etmeniz hâlinde iptalini isteyebilirsiniz; bankaya yazılı itiraz edin ve savcılığa şikâyette bulunun.
e-Devlet SMS ile ödeme ister mi?
Hayır. e-Devlet, icra daireleri ve vergi daireleri SMS ile ödeme bağlantısı göndermez.
Sahte SMS ile dolandırıcılıkta şikâyeti hangi savcılığa yapmalıyım?
Bulunduğunuz yerdeki Cumhuriyet başsavcılığına veya kolluğa başvurabilirsiniz; dosya gerekirse yetkili savcılığa gönderilir.
İlgili konular ve resmî kaynaklar
İlgili yayınlar: İnternet dolandırıcılığında para iadesi ve CMK 128/A · Kargo görevlisi gibi arayıp para istedi · Dolandırıcılık linki kapandı: delil ve şikâyet · Güveni kötüye kullanma ile dolandırıcılık farkı · Yanlış IBAN’a para gönderdim
Resmî kaynaklar: 5271 sayılı Ceza Muhakemesi Kanunu (m.128/A) · 5237 sayılı Türk Ceza Kanunu (m.158, 245) · 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu · 6502 sayılı Tüketicinin Korunması Hakkında Kanun · 6493 sayılı Ödeme Hizmetleri Kanunu · USOM – Ulusal Siber Olaylara Müdahale Merkezi
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Dosyanızı değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz. Ofisimiz Mersin’dedir; Türkiye’nin her yerindeki dosyalara vekâletname ile hizmet veriyoruz.