
Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçinKısa cevap: Araç değer kaybı, trafik kazasında onarılan aracın kaza öncesi serbest piyasa değeri ile onarım sonrası değeri arasındaki gerçek farktır. Talep için karşı tarafın kusuru, araçta değer kaybına yol açan hasar ve uygun illiyet bağı gerekir. Önce zorunlu trafik sigortacısına kaza tutanağı, kusur, ruhsat, onarım ve ödeme belgeleriyle yazılı başvuru yapılır. Şirket 15 gün içinde cevap vermez veya eksik ödeme yaparsa Sigorta Tahkim Komisyonu ya da görevli mahkeme değerlendirilebilir.
Araç değer kaybı nedir?
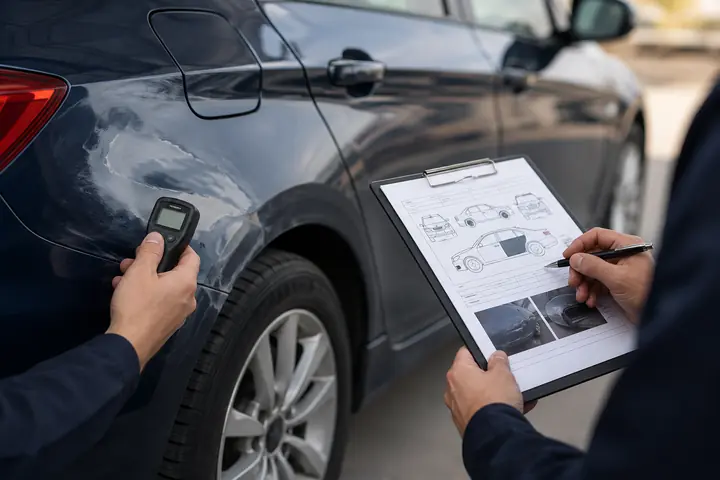
Kaza sonrası araç teknik olarak eksiksiz onarılsa bile hasar kaydı, değişen veya boyanan parçalar ve piyasa algısı nedeniyle satış değeri düşebilir. Bu fark onarım bedelinden ayrı bir doğrudan maddi zarardır.
Değer kaybı, aracın kaza öncesi hasarsız emsal piyasa değeri ile kaza sonrası onarılmış hâlinin piyasa değeri karşılaştırılarak belirlenir. Sabit internet formülü gerçek zararın yerini tutmaz; aracın özellikleri ve hasar somut incelenir.
Araç değer kaybı talebinin şartları
Talep eden aracın maliki veya zararı üstlenen hak sahibi olmalı; karşı araç sürücüsü/işleteni kusurlu olmalı ve onarım değer düşüşüne yol açmalıdır. Talep kusur oranıyla sınırlı azalır. Tam kusurlu araç sahibi kendi zorunlu trafik sigortasından değer kaybı isteyemez.
Hasarın kaza ile bağlantısı, onarımın gerçekten yapıldığı ve daha önce aynı bölgede hasar bulunup bulunmadığı incelenir. Tamamen giderilebilir basit parça hasarı her araçta ölçülebilir kayıp oluşturmayabilir.
Araç değer kaybı kimden istenir?
Karşı aracın zorunlu mali sorumluluk sigortacısı poliçe limiti içinde; kusurlu sürücü ve işleten ise gerçek zararın sigorta tarafından karşılanmayan kısmından sorumlu olabilir. İşleten teşebbüs, işveren, malik ve araç kiralama ilişkisi ayrıca incelenir.
Kasko sigortası esas olarak sigortalının kendi araç hasarını karşılar. Değer kaybının kaskodan ödenmesi poliçede özel teminat bulunmasına bağlıdır. Kasko şirketi ödeme yaparsa sorumlu kişilere halef olabilir.
Sigortasız veya tespit edilemeyen araçlarda Güvence Hesabının mal zararını ve değer kaybını hangi ölçüde karşıladığı özel kanuni kapsamdan kontrol edilir; her durumda ödeme yoktur.
Kusur oranı değer kaybını nasıl etkiler?
Karşı taraf yüzde 100 kusurluysa hesaplanan değer kaybının tamamı limit içinde istenebilir. Talep eden yüzde 25 kusurluysa kural olarak zararın yüzde 75'i talep edilir. Kusur oranı kaza tutanağı, SBM değerlendirmesi, ceza dosyası ve uzman raporuyla tartışılabilir.
Kaza tespit tutanağındaki ilk değerlendirme hukuk hâkimini veya hakemi mutlak bağlamaz. Yol, ışık, kamera, çarpışma noktası ve araç hasarıyla uyumsuz kusura itiraz edilebilir.
Araç değer kaybı nasıl hesaplanır?
Yargısal yaklaşım gerçek zararı esas alır. Aracın marka, model, tip, üretim yılı, kilometre, kaza öncesi piyasa değeri, hasarın yeri ve niteliği, değişen/boyanan parçalar, onarım kalitesi ve geçmiş hasarları değerlendirilir.
Kaza öncesi ve sonrası emsal değer araştırması yapılır. İlan fiyatı satış fiyatıyla aynı değildir; çok sayıda emsal, yetkili satıcı, ekspertiz ve piyasa verisi birlikte kullanılmalıdır. 2026/11 sayılı SEDDK Genelgesi sigorta eksperlerinin motorlu araç rapor şablonlarını güncellemiştir; güncel rapor ve mevzuat esas alınır.
Formül sonucu gerçek piyasa kaybından açıkça uzaksa gerekçeli piyasa analizi istenir. Bilirkişi raporu veri kaynaklarını ve hesap adımlarını göstermelidir.
Hangi parçalar ve özellikler önemlidir?
Şasi, podye, direk, tavan, kapı, çamurluk ve kaput gibi parçaların onarımı piyasa algısını farklı etkiler. Sökülüp takılan mekanik parça ile boyanan gövde paneli aynı değildir. Güvenlik sistemleri ve elektrikli araç bataryası gibi güncel teknoloji bileşenleri ayrıca değerlendirilir.
Aracın yaşı veya kilometresi tek başına talebi sıfırlamaz. Yüksek kilometre ve eski araçta piyasa farkı azalabilir; ancak somut olarak değer kaybı oluşmuşsa genel bir eşik gerekçesiyle otomatik ret doğru değildir.
Geçmiş hasar değer kaybını engeller mi?
Aynı parçada önceki ağır hasar ve onarım varsa yeni kazanın ek değer kaybı sınırlı olabilir. Farklı bölgedeki geçmiş hasar ise yeni kazanın değer kaybını otomatik kaldırmaz. Hasar tarihleri ve parçalar Tramer/SBM, servis ve ekspertiz kayıtlarıyla karşılaştırılır.
Önceki hasarın gizlenmesi raporun güvenilirliğini zedeler. Yeni kazanın bağımsız katkısı açık hesaplanmalıdır. Daha önce değer kaybı ödemesi yapılmış aynı hasar için mükerrer talep olmaz.
Ağır hasar ve tam hasar hâlinde değer kaybı
Araç ekonomik veya teknik tam hasara uğramış ve piyasa değeri üzerinden ödeme yapılmışsa onarılmış araç değer kaybı mantığı uygulanmaz. Hurda/sovtaj bedeli ile rayiç ödeme ayrı hesaplanır.
Ağır hasar kaydı bulunmasına rağmen araç onarılıp trafikte kalmışsa yeni kazanın ek piyasa etkisi somut ispatlanmalıdır. Önceki ağır kayıt nedeniyle değer zaten düşük olabilir.
Sigorta şirketine değer kaybı başvurusu
KTK 97 gereği dava veya tahkimden önce sigortacıya yazılı başvuru yapılır. Başvuruda olay, kusur, talep, ruhsat, IBAN, hasar ve onarım belgeleri bulunur. Şirkete ulaştığı tarih kaydedilir.
Zorunlu trafik sigortacısı başvuruyu 15 gün içinde karşılamaz veya eksik karşılarsa tahkim ya da dava yolu açılır. Eksik belge yazısı alınırsa istenen belgenin gerekli ve mevcut olup olmadığı değerlendirilip cevap verilir.
Araç değer kaybı için gerekli belgeler
- Kaza tespit, kolluk veya savcılık tutanağı,
- Kusur oranı ve varsa itiraz belgeleri,
- Ruhsat, malik ve banka bilgisi,
- Poliçe ve hasar dosyası numarası,
- Kaza ve onarım fotoğrafları,
- Ekspertiz raporu, servis faturası ve parça listesi,
- Geçmiş hasar kayıtları,
- Kaza tarihi emsal piyasa değerleri,
- Sigortaya başvuru ve cevap/kısmi ödeme yazısı,
- Vekâlet varsa talebe uygun yetkili vekâletname.
Araç değer kaybı için sigorta tahkimi
Şirket cevabı yetersizse veya 15 günlük süre dolmuşsa Sigorta Tahkim Komisyonuna başvurulabilir. Başvuru miktarına göre güncel ücret yatırılır; kusur ve değer kaybı için bilirkişi raporu alınabilir.
Rapor aracın yanlış kilometresi, geçmiş hasarı veya piyasa değerine dayanıyorsa süresinde itiraz edilir. Hakem kararının kesinliği ve itiraz sınırı başvuru tarihindeki güncel parasal tutara göre belirlenir.
Ayrıntılı süreç için Sigorta Tahkim Komisyonuna başvuru rehberi incelenebilir.
Değer kaybı davasında görev ve yetki
Sigorta şirketine karşı uyuşmazlık ticari dava niteliğinde olabilir ve asliye ticaret mahkemesinde görülür. Sadece sürücü ve işletene yöneltilen talepte taraf sıfatına göre asliye hukuk mahkemesi gündeme gelebilir. Tüketici görevi somut sigorta ilişkisine göre ayrıca incelenir.
Davalının yerleşim yeri, kazanın olduğu yer, zarar görenin veya sigortacının ilgili işyeri gibi KTK ve HMK yetki seçenekleri bulunabilir. Dava şartı arabuluculuk ticari para talebi bakımından kontrol edilir.
Araç değer kaybında zamanaşımı
KTK 109 uyarınca motorlu araç kazasından doğan maddi zarar talepleri, zarar ve sorumlunun öğrenilmesinden itibaren iki yıl ve her hâlde kaza tarihinden itibaren on yıl içinde zamanaşımına uğrar. Fiil suç oluşturuyor ve ceza zamanaşımı daha uzunsa uzun süre uygulanabilir.
Sigortaya başvuru, ödeme, ikrar ve tahkim işlemlerinin süreye etkisi ayrıca hesaplanır. Ceza dosyasını beklemek otomatik koruma sağlamaz.
Faiz başlangıcı ve kısmi ödeme
Sürücü ve işleten haksız fiil tarihinde temerrüde düşebilir. Sigorta şirketi ise gerekli belgelerle başvuru sonrası kanuni sürenin sonunda temerrüde girer. Faiz türü aracın kullanım amacı ve tarafların sıfatına göre değişebilir.
Kısmi ödeme gerçek değer kaybından düşülür. Ödeme sırasında imzalanan ibra, tutar ve tarih yönünden TBK ve KTK'daki geçerlilik kurallarına tabidir. Eksik ödeme alınması kalan haktan otomatik vazgeçme değildir.
Araç değer kaybı ile araç mahrumiyeti farkı
Değer kaybı aracın kalıcı piyasa değerindeki düşüştür. Araç mahrumiyet zararı ise makul onarım süresince aracın kullanılamaması nedeniyle ikame araç veya kullanım değeridir. İkisi ayrı zarar kalemidir.
Zorunlu trafik sigortasının dolaylı zarar ve kullanım kaybını karşılayıp karşılamadığı poliçe/genel şartlardan incelenir. Kapsam dışıysa sürücü ve işletene yöneltilebilir. Onarımın gereksiz uzadığı dönem sorumluluğa dahil edilmeyebilir.
Araç satılmış veya onarılmamışsa talep
Aracın kaza sonrası satılması değer kaybı talebini otomatik ortadan kaldırmaz. Kaza anındaki malik zarara uğramıştır; satış fiyatı zararın delili olabilir. Alacağın satış sözleşmesiyle devredilip devredilmediği kontrol edilir.
Onarım yapılmamışsa hasarın kapsamı, öngörülen onarım ve kaza sonrası rayiç uzmanla belirlenebilir. Fakat değer kaybı ile onarım gideri karıştırılmamalı ve varsayımsal çift hesap yapılmamalıdır.
Araç değer kaybında sık yapılan hatalar
- Sigortaya ön başvuru yapmadan dava veya tahkim,
- Değer kaybını onarım faturasıyla aynı sanmak,
- Geçmiş hasarı ve aynı parça kaydını gizlemek,
- Kusura itiraz delillerini toplamamak,
- Sabit internet formülünü kesin sonuç kabul etmek,
- Araç mahrumiyeti ile değer kaybını tek kalem yazmak,
- Eksik ödemede genel ibra imzalamak,
- Ceza dosyası nedeniyle zamanaşımını bekletmek.
Ekspertiz öncesinde aracın korunması
Onarım başlamadan aracın her yönü, kilometresi, şasi bilgisi ve hasarlı parçaları görüntülenmelidir. Servis kabul formu, eksper atama yazısı, parça listesi ve onarım faturası aynı dosyada saklanır. Hasarlı parça hemen imha edilirse onarımın kapsamı sonradan tartışmalı hâle gelebilir. Araç güvenlik nedeniyle kullanılmayacak durumdaysa çekici ve otopark gideri belgelendirilmelidir. Zarar görenin makul onarıma izin vermesi gerekir; ancak sigortacının incelemesi sınırsız bekleme gerekçesi olamaz.
Piyasa rayici nasıl araştırılır?
Aynı marka-model adı altında donanım, motor, şanzıman, kilometre, bakım ve bölgeye göre ciddi fiyat farkı bulunabilir. İlan sitelerindeki talep fiyatı gerçekleşmiş satış fiyatı değildir; ilanlar uzman incelemesinde emsal seçimi için kullanılmalıdır. Kaza tarihine yakın dönemdeki benzer araçlar, yetkili satıcı veya meslek kuruluşu verisi ve aracın özel donanımı birlikte değerlendirilir. Çok düşük veya aşırı yüksek aykırı ilanlar elenmeli, seçilen emsaller raporda gösterilmelidir.
Onarım kalitesi değer kaybını nasıl etkiler?
Değer kaybı usulüne uygun onarım sonrasındaki piyasa eksilmesini ifade eder. Kötü işçilik, renk farkı, mekanik arıza veya eksik onarım varsa önce ayıplı onarım zararı ayrıştırılmalıdır. Aynı hasarı hem onarım eksiği hem değer kaybı olarak iki kez istemek doğru değildir. Buna karşılık kusursuz onarım yapılmış olsa bile değişen taşıyıcı parça veya hasar kaydı alıcı davranışını etkileyebilir ve bağımsız değer kaybı doğurabilir.
Önceki hasar kaydı nasıl analiz edilir?
Aracın daha önce hasarlı olması bütün değer kaybı talebini otomatik ortadan kaldırmaz. Önceki kazanın yeri, kapsamı ve onarımıyla yeni hasarın aynı bölgeyi etkileyip etkilemediği incelenir. Daha önce değişmiş parçanın yeniden değişmesi yeni piyasa kaybını sınırlayabilir; farklı bölgedeki yeni ağır hasar ise ayrıca değer düşürebilir. SBM kayıtları, eski eksper raporları ve servis faturaları karşılaştırılmalıdır. Sadece toplam hasar kaydı tutarına bakmak yeterli değildir.
Ticari araçlarda kullanım ve değer kaybı
Taksi, servis, kamyonet veya şirket aracı yüksek kilometre ve yoğun kullanım nedeniyle farklı piyasa dinamiklerine sahiptir. Bu durum değer kaybını otomatik sıfırlamaz, fakat emsal araç seçimini ve onarım süresindeki kazanç kaybını etkiler. Ticari kazanç kaybı, araç mahrumiyeti ve değer kaybı ayrı kalemlerdir. Gelir kaybı için sefer kayıtları, vergi/fatura, plaka çalışma belgeleri ve zorunlu giderler incelenir; brüt hasılat doğrudan net zarar sayılmaz.
Parça türü ve güvenlik bileşenleri
Kaporta boyası, sökülüp takılan parça, değişen metal parça, şasi doğrultma ve hava yastığı gibi işlemlerin piyasa etkisi aynı değildir. Taşıyıcı sistem ve güvenlik ekipmanı hasarı, alıcının araca yaklaşımını daha fazla etkileyebilir. Plastik veya mekanik parçanın değişimi için ise somut piyasa etkisi aranır. Rapor, yalnız parça sayısını toplamak yerine hasarın aracın bütünlüğüne ve ikinci el alıcısının risk algısına etkisini açıklamalıdır.
KDV, iskonto ve onarım bedeli tartışması
Onarım bedelinde KDV, servis iskontosu ve eşdeğer/orijinal parça seçimi değer kaybından ayrı konulardır; ancak aracın nasıl onarıldığını gösterdikleri için dolaylı önem taşır. Faturasız varsayımsal onarımda KDV’nin hesaba katılması, zarar görenin vergi mükellefiyeti ve gerçek gider durumuyla değerlendirilir. Sigortacının anlaşmalı servis indirimi, zarar göreni piyasada ulaşamayacağı bedelle onarım yapmış gibi kabul etmeye tek başına yeterli olmayabilir.
Kısmi ödeme ve ibranın etkisi
Sigortacı değer kaybı adıyla ödeme yaptığında dekont, hesap raporu ve varsa ibraname birlikte incelenmelidir. Kısmi ödeme bakiye hakkını kendiliğinden ortadan kaldırmaz; fakat açık ve geçerli ibra tartışma yaratabilir. Ödemeye itiraz edilirken gerçek zarar hesabı sunulmalı, yalnız “az ödendi” denilmemelidir. Faiz başlangıcında sigortacıya eksiksiz başvuru tarihi ve temerrüt süresi belirleyicidir. Sonradan ek belge verildiyse sürenin hangi talep yönünden yeniden başladığı tartışılabilir.
Satıştan sonra değer kaybı
Aracın dava açılmadan satılması, değer kaybının kaza anında doğduğu iddiasını otomatik sona erdirmez. Satış sözleşmesi ve gerçek satış bedeli, piyasa kaybının somut göstergesi olabilir. Ancak acil nakit ihtiyacıyla düşük satış veya yakınlar arasındaki işlem gerçek rayici yansıtmayabilir. Satış öncesi hasarın alıcıya açıklanıp açıklanmadığı ve bedelde nasıl dikkate alındığı araştırılır. Aracı satın alan kişi, önceki malik döneminde doğmuş kaybı kural olarak devralmış sayılmaz; alacağın devri varsa belge gerekir.
Değer kaybı dosyasının denetim sırası
Önce kaza ve kusur, sonra teminat ve sorumlu, ardından aracın kaza öncesi durumu, yeni onarımın kapsamı ve gerçek piyasa farkı incelenir. Bu sıra kurulmadan yalnız formüle rakam girmek yanıltıcıdır. Başvuru dosyasında ruhsat, kaza tutanağı, hasar fotoğrafı, eksper raporu, servis faturası, önceki hasar bilgisi, rayiç emsalleri ve banka bilgisi bulunmalıdır. Talep, kusur oranı ve poliçe limitiyle açıkça ilişkilendirilmelidir.
Ekspertiz öncesinde aracın korunması
Onarım başlamadan aracın her yönü, kilometresi, şasi bilgisi ve hasarlı parçaları görüntülenmelidir. Servis kabul formu, eksper yazısı, parça listesi ve fatura saklanır. Parça hemen imha edilirse onarım kapsamı tartışmalı hâle gelebilir. Araç güvenli kullanılamıyorsa çekici ve otopark gideri belgelenir. Zarar gören makul incelemeye izin vermeli; sigortacının incelemesi de sınırsız bekleme gerekçesine dönüşmemelidir.
Piyasa rayici araştırması
Aynı marka-modelde donanım, motor, şanzıman, kilometre, bakım ve bölgeye göre fiyat farkı vardır. İnternet ilanı gerçekleşmiş satış fiyatı değildir; uzman incelemesinde emsal seçimi için kullanılır. Kaza tarihine yakın benzer araçlar, meslek kuruluşu verisi ve özel donanım birlikte değerlendirilir. Aşırı düşük veya yüksek aykırı ilanlar elenmeli, seçilen emsaller raporda açıkça gösterilmelidir.
Onarım kalitesi ve ayrı zarar
Değer kaybı, usulüne uygun onarım sonrasındaki piyasa eksilmesidir. Kötü işçilik, renk farkı, mekanik arıza veya eksik onarım varsa önce ayıplı onarım zararı ayrıştırılır. Aynı hasarı hem onarım eksiği hem değer kaybı olarak iki kez istemek doğru değildir. Buna karşılık kusursuz onarım yapılsa bile taşıyıcı parça veya ağır hasar kaydı alıcının davranışını etkileyip bağımsız değer kaybı doğurabilir.
Önceki hasarın karşılaştırılması
Aracın daha önce hasarlı olması talebi otomatik kaldırmaz. Önceki kazanın yeri, kapsamı ve onarımıyla yeni hasarın aynı bölgeyi etkileyip etkilemediği incelenir. Daha önce değişmiş parçanın yeniden değişmesi yeni kaybı sınırlayabilir; farklı bölgedeki ağır hasar ayrıca değer düşürebilir. SBM kayıtları, eski eksper raporları ve faturalar karşılaştırılmalı; yalnız toplam hasar tutarına bakılmamalıdır.
Ticari araçlarda zarar ayrımı
Taksi, servis, kamyonet veya şirket aracı yüksek kilometre ve yoğun kullanım nedeniyle farklı piyasa dinamiğine sahiptir. Bu durum değer kaybını otomatik sıfırlamaz; emsal araç seçimini ve onarım süresindeki kazanç kaybını etkiler. Ticari kazanç kaybı, araç mahrumiyeti ve değer kaybı ayrı kalemdir. Gelir için sefer, vergi, fatura ve zorunlu giderler incelenir; brüt hasılat net zarar değildir.
Parça ve güvenlik bileşenleri
Kaporta boyası, sökülüp takılan parça, değişen metal, şasi doğrultma ve hava yastığı işlemlerinin piyasa etkisi aynı değildir. Taşıyıcı sistem ve güvenlik ekipmanı hasarı alıcının risk algısını daha fazla etkileyebilir. Plastik veya mekanik parçanın değişiminde ise somut piyasa etkisi aranır. Rapor yalnız parça sayısını toplamak yerine hasarın aracın bütünlüğüne ve ikinci el alıcısının yaklaşımına etkisini açıklamalıdır.
Kısmi ödeme ve ibra
Sigortacı değer kaybı ödemesi yaptığında dekont, hesap raporu ve ibraname birlikte incelenir. Kısmi ödeme bakiye hakkını kendiliğinden kaldırmaz; açık ve geçerli ibra tartışma yaratabilir. İtirazda gerçek zarar hesabı sunulmalı, yalnız “az ödendi” denilmemelidir. Faiz başlangıcında eksiksiz başvuru ve temerrüt süresi önemlidir. Sonradan belge tamamlandıysa sürenin hangi talep yönünden başladığı incelenir.
Satıştan sonra değer kaybı
Aracın dava öncesi satılması, kaybın kaza anında doğduğu iddiasını otomatik sona erdirmez. Satış sözleşmesi ve gerçek bedel piyasa kaybını gösterebilir; acil düşük satış veya yakınlar arası işlem gerçek rayici yansıtmayabilir. Hasarın alıcıya açıklanıp açıklanmadığı ve bedelde nasıl dikkate alındığı araştırılır. Alacağın önceki malike ait olduğu, ancak açık devir varsa yeni kişi tarafından takip edilebileceği gözetilir.
Araç değer kaybı hakkında sıkça sorulan sorular
Araç değer kaybını kim öder?
Kusurlu aracın trafik sigortacısı limit içinde; sürücü ve işleten kalan gerçek zarardan sorumlu olabilir.
Değer kaybı için aracın yaşı sınır mı?
Tek başına otomatik engel değildir; gerçek piyasa kaybı araç özellikleriyle hesaplanır.
Yüksek kilometre değer kaybını sıfırlar mı?
Hayır. Miktarı azaltabilir; somut piyasa farkı incelenir.
Önceden hasarlı araçta değer kaybı alınır mı?
Yeni hasarın farklı bölge veya ek piyasa etkisi varsa mümkündür; aynı parça geçmişi önemlidir.
Tam kusurluysam talep edebilir miyim?
Kendi trafik sigortanızdan karşı araç değer kaybı istenmez. Kasko özel teminatı ayrı değerlendirilir.
Kusurum yüzde 25 ise ne olur?
Hesaplanan gerçek zarar karşı tarafın yüzde 75 kusuruyla sınırlı talep edilir.
Sigortaya başvuru zorunlu mu?
Evet. KTK 97 kapsamında dava/tahkim öncesi yazılı başvuru gerekir.
Sigorta şirketi kaç günde cevap verir?
Zorunlu trafik sigortasında 15 günlük süre sonunda cevap yoksa tahkim veya dava değerlendirilebilir.
Ekspertiz raporu zorunlu mu?
Talebin ispatında güçlüdür; hakem veya mahkeme ayrıca bilirkişi incelemesi yaptırabilir.
Araç satıldıysa değer kaybı istenir mi?
Evet, kaza anındaki malik zararını ispatlayabilir; satış ve alacak devri belgeleri incelenir.
Onarım yapılmadan başvuru olur mu?
Olabilir; hasar ve beklenen piyasa etkisi uzman incelemesiyle belirlenmelidir.
Değer kaybı zamanaşımı kaç yıldır?
Kural olarak öğrenmeden iki, kazadan on yıl; daha uzun ceza süresi saklıdır.
Faiz ne zaman başlar?
Sigortacı için gerekli belgeli başvuru sonrası temerrüt; sürücü/işleten için kaza tarihi esas alınabilir.
Kasko değer kaybı öder mi?
Poliçede özel teminat varsa ödeyebilir; standart kapsam mutlaka kontrol edilmelidir.
Servis faturası yoksa talep reddedilir mi?
Otomatik değil. Hasar ve onarım başka kayıt/uzman raporuyla ispatlanabilir.
Parça değişimi şart mı?
Hayır. Boya ve onarım da piyasa değerini düşürebilir; parçanın niteliği önemlidir.
Plastik tampon hasarı değer kaybı doğurur mu?
Her olayda değil. Aracın piyasa algısı ve hasarın niteliği somut hesaplanır.
Değer kaybı ile ikame araç birlikte istenir mi?
Farklı zarar kalemleridir; mükerrer olmamak ve kapsamı doğru davalıya yöneltmek şartıyla mümkündür.
Tahkim mi dava mı daha uygundur?
Taraf, delil, miktar ve kanun yolu ihtiyacına göre seçilir; tahkim genellikle daha hızlıdır.
Sigorta limiti yetmezse ne olur?
Kalan zarar kusurlu sürücü ve işletene yöneltilebilir.
Resmî kaynaklar
- 6098 sayılı Türk Borçlar Kanunu – Adalet Bakanlığı
- Sigorta Tahkim Komisyonu – Başvuru
- SEDDK Motorlu Araç Sigortaları Mevzuatı
- Yargıtay Karar Arama
Değer kaybı; araç, hasar, geçmiş kayıt ve kusur belgeleri görülmeden doğru hesaplanamaz. Hasar dosyasının değerlendirilmesi veya randevu talebi için iletişim sayfasındaki bilgiler kullanılabilir.
Değer kaybı raporunu kim hazırlayabilir?
Sigorta eksperi veya mahkeme/tahkim bilirkişisi teknik hesap yapabilir. Yetkinlik, bağımsızlık ve kullanılan piyasa verisi önemlidir. Yalnız otomatik formül çıktısı aracın gerçek rayiç ve hasar özelliklerini açıklamıyorsa denetime elverişli olmayabilir. Rapor emsalleri ve ara hesabı göstermelidir.
Hava yastığı açılan araç mutlaka pert midir?
Hayır. Pert değerlendirmesi toplam onarım maliyeti, güvenlik bileşenleri, araç rayici ve ekonomik onarım ölçütleriyle yapılır. Ancak hava yastığı ve taşıyıcı sistem onarımı piyasa değerini ciddi etkileyebilir. Güvenlik parçalarının uygun yöntem ve belgeli parçayla yenilenmesi gerekir.
Değer kaybı poliçe limitini aşarsa ne olur?
Sigortacı olay tarihindeki teminat limiti ve kusur oranı içinde sorumludur. Limiti aşan gerçek zarar şartları varsa kusurlu sürücü ve işletene yöneltilir. Aynı poliçe limitini kullanan başka maddi zarar ödemeleri bulunup bulunmadığı sigortacıdan yazılı olarak sorulmalıdır.
Kasko değer kaybını karşılar mı?
Değer kaybı her kasko poliçesinde standart teminat değildir; özel kloz varsa uygulanır. Kaskonun onarım ödemesi yapması kusurlu tarafın trafik sigortasına değer kaybı başvurusunu otomatik engellemez. Halefiyet, alınan ödemeler ve aynı kalemde mükerrer tahsil kontrol edilmelidir.
Başvuru öncesi son kontrol
Kaza tutanağı, kusur bildirimi, ruhsat, poliçe, hasar fotoğrafları, kilometre, ekspertiz, servis parça listesi ve fatura aynı dosyada bulunmalıdır. Önceki hasarlar bölge ve onarım türüyle karşılaştırılmalı; sadece toplam SBM tutarına dayanılmamalıdır. Kaza öncesi rayiç için aynı donanım, motor, kilometre ve dönemdeki gerçekçi emsaller seçilmelidir. Onarım eksiği, değer kaybı, araç mahrumiyeti ve ticari kazanç kaybı birbirine karıştırılmamalıdır. Sigortacıya KTK 97 ön başvurusu talep miktarı, kusur, banka ve ekler listesiyle teslimi kanıtlanarak yapılmalıdır. Olay tarihindeki poliçe limiti ve daha önce limiti kullanan ödeme kontrol edilmelidir. Kısmi ödeme veya ibra imzalanmadan hesap raporu istenmeli; bakiye ve faiz açıkça belirlenmelidir. Tahkim ile mahkeme seçimi güncel ücret, itiraz sınırı, davalı sayısı ve delil ihtiyacına göre yapılmalıdır.
Bu yayın genel hukuki bilgilendirme amacı taşır. Hesap, limit, ücret ve kanun yolu başvuru tarihindeki mevzuat ile somut hasara göre değişebilir.
Resmî kaynaklar: Tüketicinin Korunması Hakkında Kanun (6502)