

Über den Autor und die Kanzlei
Rechtsanwalt Emirhan Keskin
Verfasst Rechtsinformationen zu Verfahren in der Türkei und erbringt Rechtsdienstleistungen von Mersin aus. Jede Veröffentlichung wird anhand aktueller amtlicher türkischer Quellen geprüft.
Rechtliche Informationen
Diese Veröffentlichung enthält allgemeine Informationen zum türkischen Recht mit dem angegebenen Prüfstand. Sie begründet kein Mandatsverhältnis; Unterlagen, Fristen, Zuständigkeit, Gerichtsstand und geltendes Recht sind für den Einzelfall zu prüfen.
Kontakt aufnehmen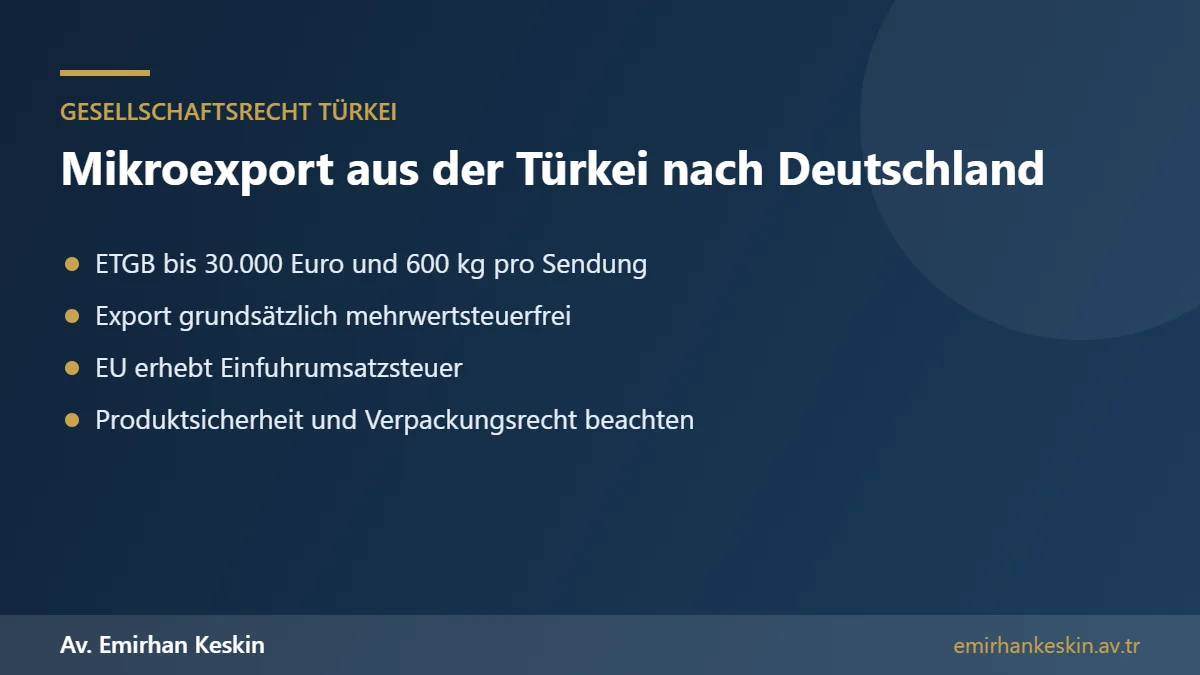
Mikroexport aus der Türkei nach Deutschland bedeutet, Waren in kleinen Sendungen über Kurier- oder Postdienste mit einer vereinfachten elektronischen Zollanmeldung (ETGB) zu exportieren; seit dem 4. Dezember 2025 gilt dafür eine Obergrenze von 30.000 Euro Warenwert und 600 Kilogramm pro Sendung. Für den Mikroexport benötigt der Verkäufer in der Türkei in der Regel ein angemeldetes Unternehmen – ein Einzelunternehmen oder eine Gesellschaft –, die Ausfuhr ist nach dem türkischen Mehrwertsteuergesetz grundsätzlich steuerbefreit. Auf deutscher Seite fallen bei der Einfuhr Einfuhrumsatzsteuer und gegebenenfalls Zoll an, und Händler müssen EU-Vorschriften zu Produktsicherheit, Verpackung und Verbraucherschutz einhalten.
Viele Deutschtürken und Rückkehrer sehen im Onlinehandel eine Chance: Textilien, Lederwaren, Teppiche, Handwerk, Kosmetik, Lebensmittel oder Schmuck aus der Türkei sind in Deutschland gefragt. Über Online-Shops und Marktplätze lassen sich Kunden direkt erreichen. Damit der Mikroexport rechtssicher funktioniert, müssen Gründung, Zoll, Steuern und Produktvorschriften zusammenpassen. In diesem Leitfaden erklären wir die wichtigsten Punkte aus türkischer und deutscher Sicht.
Was ist Mikroexport?
Im türkischen Recht wird zwischen dem klassischen Export mit einer vollständigen Zollanmeldung und dem vereinfachten Export im elektronischen Handel unterschieden. Beim Mikroexport werden Waren, die über das Internet verkauft wurden, mit der elektronischen Handelszollanmeldung ETGB über Kurierdienste oder die Post ins Ausland versandt. Das Verfahren ist schneller und günstiger als der klassische Export und richtet sich vor allem an kleine und mittlere Unternehmen, die Endkunden oder kleinere Geschäftskunden im Ausland beliefern.
Die Grenzen für den Mikroexport wurden mehrfach angepasst. Seit dem 4. Dezember 2025 können Sendungen bis zu einem Warenwert von 30.000 Euro und einem Gewicht von 600 Kilogramm mit ETGB ausgeführt werden. Größere Sendungen erfordern eine normale Ausfuhranmeldung. Bestimmte Waren sind vom vereinfachten Verfahren ausgeschlossen oder unterliegen besonderen Genehmigungen, etwa Waren mit Ausfuhrbeschränkungen oder bestimmte Lebensmittel und Kulturgüter.
Welche Rechtsform braucht man?
Für den Mikroexport ist ein beim Finanzamt angemeldetes Unternehmen erforderlich, damit Rechnungen ausgestellt, die Ausfuhr nachgewiesen und Mehrwertsteuer- und Fördervorteile genutzt werden können. In Betracht kommen ein Einzelunternehmen oder eine Ltd. Şti. Für den Einstieg mit kleinen Umsätzen reicht häufig ein Einzelunternehmen. Bei wachsenden Umsätzen, Mitarbeitern, Lagerhaltung oder Beteiligung weiterer Personen ist die Ltd. Şti. wegen der Haftungsbeschränkung meist die bessere Wahl.
Für sehr kleine Verkäufe aus der eigenen Wohnung gibt es in der Türkei eine Steuerbefreiung für bestimmte Kleingewerbetreibende mit jährlichen Umsatzgrenzen. Für einen ernsthaft betriebenen Mikroexport nach Deutschland reicht diese Befreiung aber in der Regel nicht aus, weil Ausfuhrnachweise, Förderprogramme und die Zusammenarbeit mit Kurierdiensten ein reguläres Unternehmen voraussetzen.
Mehrwertsteuer: Export ist befreit
Nach Art. 11 des türkischen Mehrwertsteuergesetzes Nr. 3065 sind Ausfuhrlieferungen von der Mehrwertsteuer befreit. Der Exporteur stellt eine Rechnung ohne türkische Mehrwertsteuer aus und kann die beim Einkauf gezahlte Vorsteuer unter bestimmten Voraussetzungen erstattet bekommen. Voraussetzung ist ein ordnungsgemäßer Ausfuhrnachweis, der beim Mikroexport über die ETGB erbracht wird. Die Abwicklung erfolgt in der Regel über den Steuerberater und den Kurierdienst.
Ablauf einer Mikroexport-Sendung
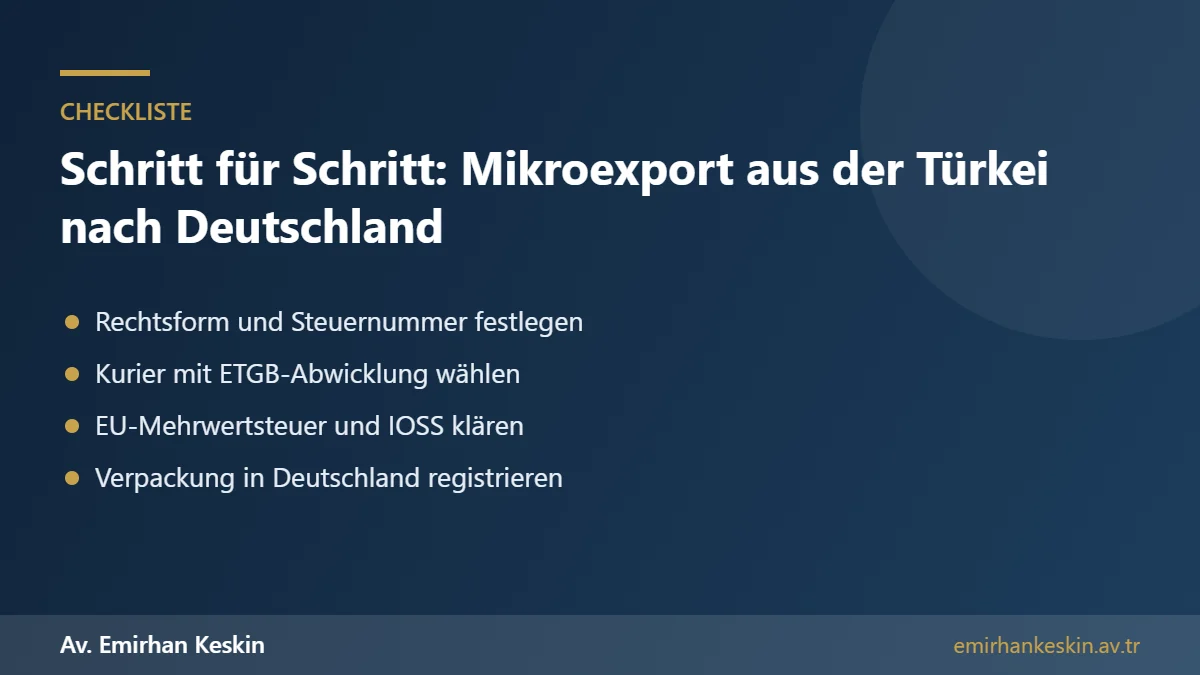
Der Ablauf ist in der Praxis einfach: Der Kunde bestellt im Online-Shop oder auf einem Marktplatz. Der Verkäufer stellt eine elektronische Exportrechnung aus und übergibt die Ware an einen Kurierdienst oder die Post, die für ihn die ETGB-Anmeldung abwickeln. Die Sendung wird elektronisch beim türkischen Zoll angemeldet, kontrolliert und ausgeführt. In Deutschland wird sie beim Zoll eingeführt, Einfuhrabgaben werden erhoben, und die Ware wird dem Kunden zugestellt.
Wichtig ist, dass Warenbeschreibung, Zolltarifnummer, Wert und Ursprung korrekt angegeben werden. Falsche oder ungenaue Angaben führen zu Verzögerungen, Nachforderungen oder im schlimmsten Fall zu Sanktionen in beiden Ländern. Für den Mikroexport empfiehlt es sich, eine Liste der Artikel mit Zolltarifnummern und Ursprungsnachweisen zu führen.
Einfuhr nach Deutschland: Zoll und Einfuhrumsatzsteuer
In Deutschland unterliegen Waren aus der Türkei bei der Einfuhr der Einfuhrumsatzsteuer, die dem deutschen Mehrwertsteuersatz entspricht. Zölle können anfallen; für Industrieerzeugnisse mit türkischem Ursprung gilt im Rahmen der Zollunion zwischen der EU und der Türkei grundsätzlich Zollfreiheit, wenn der Warenverkehrsstatus nachgewiesen wird. Für landwirtschaftliche Erzeugnisse gelten andere Regeln. Bei Sendungen an Endkunden stellt sich zudem die Frage, wer die Einfuhrabgaben zahlt: der Kunde bei Zustellung oder der Verkäufer im Voraus.
Für Fernverkäufe an Verbraucher in der EU mit niedrigem Sendungswert gibt es das Import-One-Stop-Shop-Verfahren (IOSS). Damit kann der Verkäufer die EU-Mehrwertsteuer bereits beim Verkauf erheben und über eine zentrale Erklärung abführen; die Ware wird dann bei der Einfuhr schneller abgefertigt. Die EU reformiert derzeit die zollrechtliche Behandlung von Kleinsendungen. Aktuelle Wertgrenzen und Abgaben sollten deshalb vor dem Start beim deutschen Zoll und einem Steuerberater geprüft werden.
Pflichten nach deutschem und EU-Recht
Wer Waren an Kunden in Deutschland verkauft, muss die dortigen Verbraucherschutz- und Produktvorschriften einhalten. Dazu gehören ein vollständiges Impressum, Widerrufsbelehrung und allgemeine Geschäftsbedingungen nach deutschem Recht, die Registrierung von Verkaufsverpackungen im Verpackungsregister LUCID, bei Elektrogeräten die Registrierung nach dem Elektro- und Elektronikgerätegesetz und bei Textilien die Kennzeichnung der Faserzusammensetzung. Nach der EU-Produktsicherheitsverordnung muss für viele Produkte ein in der EU ansässiger Verantwortlicher benannt werden.
Marktplätze wie Amazon, Etsy oder eBay prüfen diese Pflichten zunehmend und sperren Angebote, wenn Nachweise fehlen. Für den Mikroexport bedeutet das: Die rechtlichen Anforderungen in Deutschland sind oft aufwendiger als die Formalitäten in der Türkei. Händler sollten deshalb frühzeitig klären, wer in der EU als Ansprechpartner für Behörden und Kunden auftritt.
Rücksendungen und Reklamationen
Verbraucher in Deutschland haben bei Online-Käufen grundsätzlich ein Widerrufsrecht von 14 Tagen. Rücksendungen in die Türkei sind teuer und zollrechtlich aufwendig, weil die Waren wieder eingeführt werden müssen. Viele Händler nutzen deshalb eine Retourenadresse in Deutschland oder einen Dienstleister, der Rücksendungen sammelt. Für die zollrechtliche Behandlung zurückgesandter Waren gibt es in der Türkei besondere Verfahren, die mit dem Kurierdienst abgestimmt werden sollten.
Förderprogramme für den Mikroexport
Das türkische Handelsministerium unterstützt den elektronischen Export mit Förderprogrammen, etwa für die Präsenz auf ausländischen Marktplätzen, Werbung, Lagerhaltung im Ausland und Beratung. Die Voraussetzungen und Fördersätze ändern sich regelmäßig. Für Unternehmen, die den Mikroexport systematisch aufbauen wollen, lohnt sich eine Prüfung der aktuellen Programme, idealerweise vor dem Abschluss größerer Verträge mit Dienstleistern.
Steuern auf den Gewinn
Der Gewinn aus dem Mikroexport wird in der Türkei besteuert – beim Einzelunternehmen mit Einkommensteuer, bei der Ltd. Şti. mit Körperschaftsteuer. Lebt der Inhaber in Deutschland, ist zusätzlich das Doppelbesteuerungsabkommen zu beachten. Wird das Geschäft tatsächlich von Deutschland aus geführt oder unterhält der Händler in Deutschland ein Lager oder Büro, kann in Deutschland eine Betriebsstätte entstehen, mit entsprechenden Steuerpflichten. Diese Fragen sollten vor dem Start mit Steuerberatern in beiden Ländern geklärt werden.
Eigener Shop oder Marktplatz?
Für den Einstieg nutzen viele Händler Marktplätze, weil diese Reichweite, Zahlungsabwicklung und Vertrauen der Kunden mitbringen. Dafür fallen Provisionen an, und die Plattform bestimmt viele Regeln. Ein eigener Online-Shop bietet mehr Kontrolle über Preise, Kundendaten und Markenauftritt, erfordert aber Investitionen in Technik, Werbung und Rechtstexte. Viele erfolgreiche Händler kombinieren beide Wege. In beiden Fällen sollten die Verträge mit der Plattform oder dem Shop-Anbieter auf Haftung, Kündigung und Auszahlungsfristen geprüft werden.
Marke schützen
Wer unter einem eigenen Namen verkauft, sollte die Marke frühzeitig schützen. Eine Anmeldung beim türkischen Patent- und Markenamt schützt die Marke in der Türkei; für Deutschland und die EU ist eine Unionsmarke beim Amt der Europäischen Union für geistiges Eigentum oder eine internationale Registrierung sinnvoll. Ohne Markenschutz riskieren Händler, dass Dritte die Marke auf Marktplätzen anmelden und den eigenen Verkauf blockieren. Auch Domains sollten rechtzeitig gesichert werden.
Zahlungsabwicklung und Devisen
Zahlungen aus Deutschland gehen in Euro ein und werden häufig über Zahlungsdienstleister oder Marktplätze abgewickelt. Exporterlöse müssen in der Türkei ordnungsgemäß verbucht werden; für bestimmte Exporte bestehen Regeln zur Rückführung und zum Umtausch von Devisenerlösen, die sich in der Vergangenheit mehrfach geändert haben. Händler sollten mit ihrer Bank und ihrem Steuerberater klären, welche Pflichten aktuell gelten und wie Zahlungen über Plattformen nachgewiesen werden.
Lager in Deutschland
Wächst das Geschäft, stellt sich die Frage nach einem Lager in Deutschland oder der EU. Ein Lager verkürzt Lieferzeiten, vereinfacht Rücksendungen und ermöglicht den Verkauf über Programme wie den Versand durch Marktplätze. Gleichzeitig ändert sich die rechtliche Lage: Die Ware wird dann in größeren Mengen eingeführt, der Verkauf an Kunden erfolgt aus Deutschland, und es entsteht eine Registrierungspflicht für die deutsche Umsatzsteuer. Je nach Gestaltung kann auch eine Betriebsstätte in Deutschland entstehen. Der Übergang vom reinen Versandhandel zum Lagergeschäft sollte deshalb rechtlich und steuerlich vorbereitet werden.
Praxisbeispiel: Handgemachte Lederwaren
Eine Rückkehrerin aus Hamburg betreibt in Mersin eine kleine Werkstatt für Ledertaschen und verkauft über einen eigenen Shop und einen Marktplatz an Kunden in Deutschland. Sie gründet ein Einzelunternehmen, registriert ihre Marke in der Türkei und in der EU und schließt einen Vertrag mit einem Kurierdienst, der die ETGB-Anmeldung übernimmt. Für Verpackungen meldet sie sich im deutschen Verpackungsregister an und benennt einen Dienstleister in Deutschland als Ansprechpartner für Produktsicherheit und Retouren.
Nach zwei Jahren steigen die Umsätze deutlich, und sie stellt drei Mitarbeiterinnen ein. Nun wechselt sie in eine Ltd. Şti., um ihr Privatvermögen zu schützen, und prüft mit ihrem Steuerberater, ob sich ein Lager in Deutschland lohnt. So wächst ihr Mikroexport schrittweise und rechtssicher.
Häufige Fehler
Die häufigsten Fehler beim Mikroexport nach Deutschland sind: ohne angemeldetes Unternehmen zu versenden, Warenwerte zu niedrig anzugeben, Zolltarifnummern und Ursprung nicht zu prüfen, die Einfuhrabgaben gegenüber Kunden nicht transparent zu machen, die Pflichten nach dem Verpackungsgesetz und der Produktsicherheitsverordnung zu übersehen, keine deutsche Rechtstexte im Shop zu verwenden und Rücksendungen nicht zu planen.
Unsere Unterstützung aus Mersin
Unsere Kanzlei in Mersin unterstützt Händler beim Aufbau eines Mikroexport-Geschäfts nach Deutschland: von der Gründung des Unternehmens über Verträge mit Lieferanten, Kurierdiensten und Marktplätzen bis zu Markenanmeldungen und Streitigkeiten mit Kunden oder Partnern. Für Zoll- und Steuerfragen arbeiten wir mit Zollberatern und Steuerberatern in der Türkei und in Deutschland zusammen. Sprechen Sie uns gern vor dem Start an. Jeder Fall wird individuell geprüft; dieser Beitrag dient der allgemeinen Information.
Häufige Fragen
Was ist Mikroexport?
Der Export von online verkauften Waren in kleinen Sendungen über Kurier- oder Postdienste mit der vereinfachten elektronischen Zollanmeldung ETGB.
Welche Grenzen gelten für Mikroexport?
Seit dem 4. Dezember 2025 bis 30.000 Euro Warenwert und 600 Kilogramm pro Sendung.
Brauche ich eine Firma für den Mikroexport?
In der Regel ja, ein beim Finanzamt angemeldetes Einzelunternehmen oder eine Gesellschaft.
Fällt in der Türkei Mehrwertsteuer an?
Ausfuhrlieferungen sind nach Art. 11 des Gesetzes Nr. 3065 grundsätzlich mehrwertsteuerfrei.
Was zahlt der Kunde in Deutschland?
Einfuhrumsatzsteuer und gegebenenfalls Zoll, sofern der Verkäufer diese nicht bereits über IOSS oder im Voraus übernommen hat.
Sind Waren aus der Türkei zollfrei?
Industrieerzeugnisse sind im Rahmen der Zollunion grundsätzlich zollfrei, wenn der Warenverkehrsstatus nachgewiesen wird; für Agrarprodukte gelten andere Regeln.
Muss ich meine Verpackungen in Deutschland registrieren?
Ja, Verkaufsverpackungen an Endkunden sind im Verpackungsregister LUCID zu registrieren.
Brauche ich einen Verantwortlichen in der EU?
Nach der EU-Produktsicherheitsverordnung für viele Produkte ja.
Wie gehe ich mit Rücksendungen um?
Viele Händler nutzen eine Retourenadresse oder einen Dienstleister in Deutschland, weil Rücksendungen in die Türkei teuer und aufwendig sind.
Gibt es Förderung für den Mikroexport?
Ja, das türkische Handelsministerium unterstützt den elektronischen Export mit verschiedenen Programmen.
Wo wird der Gewinn besteuert?
In der Türkei; bei Wohnsitz oder Betriebsstätte in Deutschland ist zusätzlich das Doppelbesteuerungsabkommen zu beachten.
Brauche ich eine deutsche Umsatzsteuernummer?
Beim reinen Versand aus der Türkei nicht zwingend; bei einem Lager in Deutschland oder bestimmten Gestaltungen entsteht aber eine Registrierungspflicht.
Sollte ich meine Marke in der EU schützen?
Ja, eine Unionsmarke oder internationale Registrierung schützt vor Nachahmern und Blockaden auf Marktplätzen.
Kann ich mit einem Einzelunternehmen beginnen und später eine GmbH gründen?
Ja, viele Händler starten als Einzelunternehmen und wechseln bei steigenden Umsätzen oder Mitarbeitern in eine Ltd. Şti.
Darf ich Lebensmittel aus der Türkei per Mikroexport nach Deutschland verkaufen?
Lebensmittel unterliegen strengen EU-Einfuhr- und Kennzeichnungsvorschriften; für tierische Erzeugnisse gelten besondere Beschränkungen. Vor dem Verkauf sollte eine Prüfung durch Fachleute erfolgen.
Welche Rechtstexte braucht mein Shop für deutsche Kunden?
Impressum, Datenschutzerklärung, Widerrufsbelehrung und allgemeine Geschäftsbedingungen nach deutschem und EU-Recht, in deutscher Sprache.
Wer haftet, wenn ein Produkt in Deutschland Schäden verursacht?
Hersteller und Importeur können nach EU-Produkthaftungs- und Produktsicherheitsrecht haften; eine Produkthaftpflichtversicherung ist empfehlenswert.
Wie lange dauert eine Mikroexport-Sendung nach Deutschland?
Mit Expresskurieren oft nur wenige Werktage, mit der Post länger. Verzögerungen entstehen vor allem durch fehlerhafte Zollangaben oder Einfuhrkontrollen.
Kann ich den Mikroexport von Deutschland aus steuern?
Ja, aber wenn das Geschäft tatsächlich von Deutschland aus geführt wird, kann dort eine Betriebsstätte mit Steuerpflichten entstehen. Das sollte steuerlich geprüft werden.
Weiterführende Beiträge und amtliche Quellen
Verwandte Beiträge: Firma in der Türkei gründen · Einzelunternehmen oder GmbH in der Türkei · Vertrag mit türkischem Lieferanten · CISG bei Kaufverträgen mit Türkeibezug · Doppelbesteuerungsabkommen Deutschland–Türkei
Amtliche Quellen: Türkisches Zollgesetz Nr. 4458 · Mehrwertsteuergesetz Nr. 3065 (Art. 11) · Türkisches Handelsministerium – E-İhracat · Deutscher Zoll – Internetbestellungen · Zentrale Stelle Verpackungsregister (LUCID)
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Fristen und Beweise müssen anhand Ihrer Unterlagen geprüft werden.
Für eine Prüfung Ihres Falls erreichen Sie uns über unsere Kontaktseite. Unsere Kanzlei befindet sich in Mersin; wir vertreten Mandanten aus Deutschland in der ganzen Türkei per Vollmacht.