

Über den Autor und die Kanzlei
Rechtsanwalt Emirhan Keskin
Verfasst Rechtsinformationen zu Verfahren in der Türkei und erbringt Rechtsdienstleistungen von Mersin aus. Jede Veröffentlichung wird anhand aktueller amtlicher türkischer Quellen geprüft.
Rechtliche Informationen
Diese Veröffentlichung enthält allgemeine Informationen zum türkischen Recht mit dem angegebenen Prüfstand. Sie begründet kein Mandatsverhältnis; Unterlagen, Fristen, Zuständigkeit, Gerichtsstand und geltendes Recht sind für den Einzelfall zu prüfen.
Kontakt aufnehmen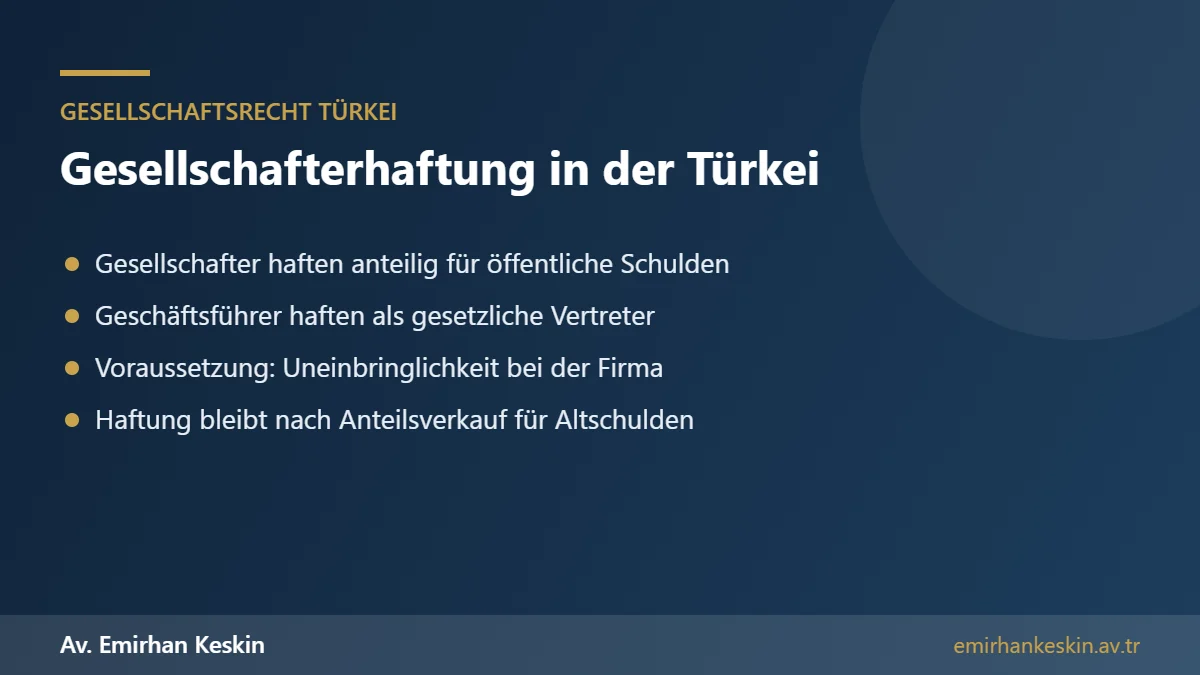
Die Gesellschafterhaftung in der Türkei ist eine der größten Überraschungen für deutsche Gesellschafter einer Limited Şirket: Obwohl die Ltd. Şti. grundsätzlich nur mit ihrem Gesellschaftsvermögen haftet, können Gesellschafter nach Art. 35 des Gesetzes Nr. 6183 über die Beitreibung öffentlicher Forderungen für Steuerschulden, die bei der Gesellschaft nicht beigetrieben werden können, im Verhältnis ihrer Beteiligung persönlich in Anspruch genommen werden. Geschäftsführer haften als gesetzliche Vertreter nach Art. 10 des Steuerverfahrensgesetzes und dem zusätzlichen Art. 35 des Gesetzes Nr. 6183; für Sozialversicherungsbeiträge sieht Art. 88 des Gesetzes Nr. 5510 vergleichbare Haftungsregeln vor. Die Gesellschafterhaftung gilt auch nach dem Verkauf der Anteile für Schulden aus der Zeit der Beteiligung weiter.
Für Deutschtürken, die mit Verwandten eine Firma gegründet oder Anteile übernommen haben, und für deutsche Investoren ist das von großer praktischer Bedeutung. Häufig erfahren Gesellschafter in Deutschland erst durch einen Haftungsbescheid oder eine Kontopfändung, dass die türkische Firma Steuer- oder Sozialversicherungsschulden hinterlassen hat. In diesem Leitfaden erklären wir Voraussetzungen, Umfang und Grenzen der Gesellschafterhaftung und der Haftung von Geschäftsführern sowie die Möglichkeiten, sich dagegen zu wehren.
Grundsatz: Beschränkte Haftung der Ltd. Şti.
Nach dem türkischen Handelsgesetzbuch haftet für Verbindlichkeiten der Ltd. Şti. nur das Gesellschaftsvermögen. Gesellschafter schulden der Gesellschaft grundsätzlich nur die Einlage, zu der sie sich verpflichtet haben, sowie etwaige im Gesellschaftsvertrag vorgesehene Nachschüsse und Nebenleistungen. Gegenüber Lieferanten, Vermietern oder Banken haften sie nicht persönlich, sofern sie keine Bürgschaft oder Garantie übernommen haben.
Für öffentliche Forderungen, also insbesondere Steuern, Sozialversicherungsbeiträge und bestimmte Gebühren, durchbricht das Beitreibungsrecht diesen Grundsatz. Hier setzt die Gesellschafterhaftung an. Sie ist im Gesetz Nr. 6183 geregelt, das die Beitreibung öffentlicher Forderungen durch die Finanzverwaltung und andere öffentliche Stellen ordnet.
Gesellschafterhaftung nach Art. 35 Gesetz Nr. 6183
Nach Art. 35 des Gesetzes Nr. 6183 haften die Gesellschafter einer Ltd. Şti. für öffentliche Forderungen, die von der Gesellschaft nicht beigetrieben werden können oder deren Beitreibung sich als aussichtslos erweist, unmittelbar im Verhältnis ihrer Anteile am Stammkapital. Ein Gesellschafter mit 50 Prozent Beteiligung kann also für die Hälfte der uneinbringlichen Steuerschulden in Anspruch genommen werden – mit seinem gesamten Privatvermögen in der Türkei.
Wer seinen Anteil überträgt, bleibt für die Schulden aus der Zeit vor der Übertragung zusammen mit dem Erwerber verantwortlich. Die Gesellschafterhaftung endet daher nicht automatisch mit dem Verkauf der Anteile. Wer Anteile übernimmt, übernimmt umgekehrt ein Haftungsrisiko für Altschulden. Vor jeder Anteilsübertragung sollten deshalb die Steuer- und Sozialversicherungskonten der Gesellschaft geprüft werden.
Voraussetzung: Uneinbringlichkeit bei der Gesellschaft
Die Gesellschafterhaftung ist subsidiär. Die Finanzverwaltung muss zunächst versuchen, die Forderung bei der Gesellschaft beizutreiben. Erst wenn feststeht oder sich herausstellt, dass dies nicht möglich ist, darf sie die Gesellschafter in Anspruch nehmen. Ob die Behörde diese Voraussetzung ausreichend geprüft hat, ist in vielen Verfahren ein zentraler Streitpunkt. Wurden Vermögenswerte der Gesellschaft, etwa Forderungen, Fahrzeuge oder Bankguthaben, nicht vollständig verfolgt, kann der Haftungsbescheid rechtswidrig sein.
Außerdem muss die zugrunde liegende Steuerforderung selbst ordnungsgemäß festgesetzt und der Gesellschaft wirksam zugestellt worden sein. Fehler bei der Zustellung an die Gesellschaft, etwa an eine nicht mehr gültige Adresse, können die Gesellschafterhaftung zu Fall bringen.
Haftung der Geschäftsführer
Neben den Gesellschaftern haften die gesetzlichen Vertreter. Nach Art. 10 des Steuerverfahrensgesetzes sind die gesetzlichen Vertreter juristischer Personen verpflichtet, deren steuerliche Pflichten zu erfüllen. Werden Steuern wegen einer Pflichtverletzung nicht entrichtet, haften sie mit ihrem Vermögen. Der zusätzliche Art. 35 des Gesetzes Nr. 6183 regelt, dass gesetzliche Vertreter für uneinbringliche öffentliche Forderungen der Gesellschaft persönlich in Anspruch genommen werden können.
Ein Gesellschafter, der zugleich Geschäftsführer ist, kann daher in doppelter Weise haften: anteilig als Gesellschafter und darüber hinaus als gesetzlicher Vertreter. Besonders riskant ist dies für Gesellschafter in Deutschland, die formal als Geschäftsführer eingetragen sind, die Firma tatsächlich aber nicht führen. Sie haften gleichwohl, weil sie nach außen als gesetzliche Vertreter auftreten.
Sozialversicherungsschulden
Auch für Sozialversicherungsbeiträge der Gesellschaft kann eine persönliche Inanspruchnahme drohen. Das Sozialversicherungsgesetz Nr. 5510 sieht in Art. 88 vor, dass Gesellschafter und gesetzliche Vertreter unter bestimmten Voraussetzungen für Beitragsschulden der Gesellschaft haften und die Beitreibung nach dem Gesetz Nr. 6183 erfolgt. In der Praxis betrifft dies vor allem Gesellschaften mit Mitarbeitern, die Beiträge über längere Zeit nicht abgeführt haben.
Umfang der Haftung
Die Gesellschafterhaftung umfasst die Steuer selbst sowie Säumniszuschläge, Zinsen und Strafen, soweit das Gesetz dies vorsieht. Die Beträge können sich bei langjährigen Rückständen erheblich erhöhen. Bei Geschäftsführern kommt es für den Umfang darauf an, für welchen Zeitraum sie gesetzliche Vertreter waren. Für Zeiträume vor oder nach ihrer Amtszeit haften sie grundsätzlich nicht.
Haftungsbescheid und Beitreibung
Die Finanzverwaltung setzt die Haftung durch einen Zahlungsbefehl gegenüber dem Gesellschafter oder Geschäftsführer durch. Gegen diesen Zahlungsbefehl kann innerhalb einer kurzen gesetzlichen Frist ab Zustellung Klage beim Verwaltungsgericht erhoben werden. Wird nicht rechtzeitig geklagt, wird der Zahlungsbefehl bestandskräftig, und die Behörde kann Bankkonten pfänden, Grundstücke beschlagnahmen und Gehälter pfänden.
Für Gesellschafter in Deutschland ist die Zustellung ein besonderes Problem. Zahlungsbefehle werden an die in der Türkei bekannte Adresse zugestellt, häufig an eine alte Meldeadresse oder elektronisch. Wer davon nichts erfährt, versäumt die Klagefrist. Gesellschafter sollten deshalb ihre türkischen Adressen und elektronischen Postfächer aktuell halten und regelmäßig prüfen.
Kann auf Vermögen in Deutschland zugegriffen werden?
Die Beitreibung nach dem Gesetz Nr. 6183 erfolgt in erster Linie auf Vermögen in der Türkei: Bankkonten, Immobilien, Fahrzeuge, Forderungen und Anteile an anderen Gesellschaften. Ob türkische Steuerforderungen in Deutschland vollstreckt werden können, richtet sich nach den internationalen Vereinbarungen über die Amtshilfe bei der Beitreibung von Steuern. Unabhängig davon kann eine bestandskräftige Haftungsschuld bei der nächsten Reise in die Türkei zu Problemen führen, etwa bei Grundstücksgeschäften oder bei der Erbschaft von Immobilien.
Verteidigung gegen die Gesellschafterhaftung
Gegen eine Inanspruchnahme gibt es mehrere Ansatzpunkte. Erstens: War die Beitreibung bei der Gesellschaft tatsächlich aussichtslos, oder wurden Vermögenswerte übersehen? Zweitens: Wurde die Steuerforderung gegenüber der Gesellschaft ordnungsgemäß festgesetzt und zugestellt? Drittens: Ist die Forderung verjährt? Viertens: War der Betroffene im fraglichen Zeitraum überhaupt Gesellschafter oder Geschäftsführer? Fünftens: Ist die Höhe richtig berechnet, insbesondere die Beteiligungsquote?
Daneben kommen Vereinbarungen über Ratenzahlungen und die Nutzung gesetzlicher Strukturierungsprogramme in Betracht, die in der Türkei von Zeit zu Zeit für öffentliche Forderungen aufgelegt werden. Ob eine Klage oder eine Ratenzahlung sinnvoll ist, hängt von den Erfolgsaussichten und der Höhe der Forderung ab.
Vorbeugung: So schützen sich Gesellschafter
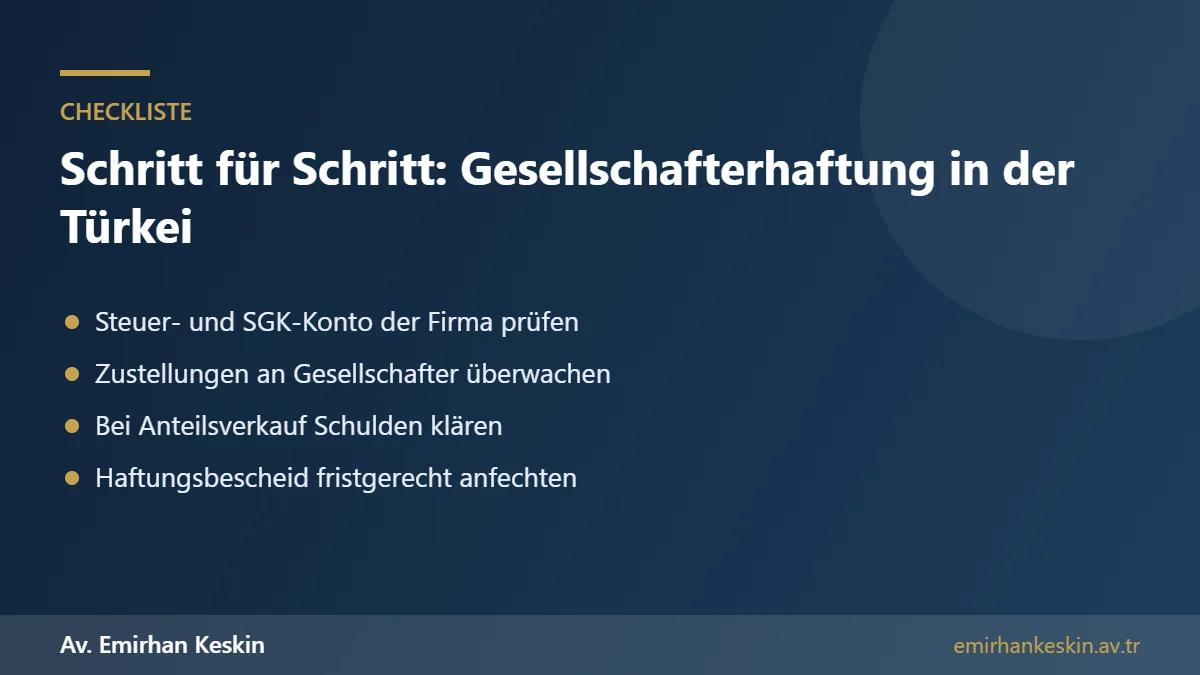
Gesellschafter in Deutschland sollten die steuerliche Situation ihrer türkischen Firma regelmäßig überwachen. Dazu gehört der Zugriff auf Steuer- und Sozialversicherungskonten oder zumindest regelmäßige Bestätigungen des Steuerberaters, dass keine Rückstände bestehen. Vor dem Ausscheiden aus einer Gesellschaft sollte eine Bescheinigung über die Schuldenfreiheit eingeholt und im Anteilskaufvertrag eine Freistellung durch den Erwerber vereinbart werden. Wer nicht aktiv mitarbeitet, sollte nicht als Geschäftsführer eingetragen sein.
Bei Familiengesellschaften empfiehlt sich eine schriftliche Vereinbarung, wer für die Erfüllung steuerlicher Pflichten verantwortlich ist und wer im Innenverhältnis haftet, wenn ein Gesellschafter von der Finanzverwaltung in Anspruch genommen wird. Diese Vereinbarung bindet die Behörde nicht, ermöglicht aber den Rückgriff.
Praxisbeispiel
Ein Deutschtürke aus Nürnberg gründete 2018 mit seinem Cousin eine Ltd. Şti. in Mersin; jeder hielt 50 Prozent. Der Cousin führte das Geschäft, der Gesellschafter in Deutschland kümmerte sich nicht um die Buchhaltung. 2022 verkaufte er seinen Anteil an den Cousin. 2026 erhält er bei einem Besuch in der Türkei die Nachricht, dass sein türkisches Bankkonto gepfändet wurde: Die Gesellschaft hatte für 2019 bis 2021 Mehrwertsteuer nicht abgeführt, und die Gesellschafterhaftung trifft ihn zur Hälfte.
In einem solchen Fall wird zunächst geprüft, ob der Zahlungsbefehl ordnungsgemäß zugestellt wurde und ob die Klagefrist noch läuft. Dann wird untersucht, ob die Finanzverwaltung die Beitreibung bei der Gesellschaft ausreichend versucht hat und ob die Steuerbescheide gegenüber der Gesellschaft wirksam sind. Parallel wird geprüft, ob der Cousin im Innenverhältnis zum Ausgleich verpflichtet ist. Die Gesellschafterhaftung lässt sich nicht immer vermeiden, aber häufig deutlich reduzieren.
Gesellschafterhaftung bei der A.Ş.
Bei der Anonim Şirket ist die Lage anders. Aktionäre haften grundsätzlich nicht persönlich für öffentliche Forderungen der Gesellschaft. Die Haftung trifft hier vor allem die gesetzlichen Vertreter, also Mitglieder des Verwaltungsrats und gegebenenfalls Geschäftsführer, soweit sie für die Erfüllung der steuerlichen Pflichten zuständig waren. Dieser Unterschied ist ein Grund, warum manche Investoren trotz höherem Mindestkapital die A.Ş. wählen. Die Gesellschafterhaftung ist bei der Wahl der Rechtsform deshalb ein wichtiges Kriterium.
Verjährung öffentlicher Forderungen
Öffentliche Forderungen verjähren in der Türkei nach den Regeln des Gesetzes Nr. 6183 grundsätzlich nach fünf Jahren ab dem Ende des Kalenderjahres, in dem sie fällig geworden sind. Die Verjährung wird jedoch durch zahlreiche Handlungen unterbrochen, etwa durch Zahlungsbefehle, Pfändungen, Ratenzahlungsanträge oder Anmeldungen in einem Insolvenzverfahren. Ob eine Forderung tatsächlich verjährt ist, lässt sich daher nur anhand der Akte prüfen. Gerade bei alten Rückständen aus ruhenden Gesellschaften lohnt sich diese Prüfung.
Gesellschafterhaftung und Liquidation
Wird eine Ltd. Şti. aufgelöst und gelöscht, ohne dass ihre Steuerschulden bezahlt wurden, kann die Finanzverwaltung die Gesellschafter in Anspruch nehmen. Eine Liquidation sollte daher nur durchgeführt werden, wenn alle öffentlichen Forderungen geklärt sind. Auch die Liquidatoren können für Pflichtverletzungen haften. Vor einer Löschung sollte deshalb eine steuerliche Abschlussprüfung erfolgen.
Häufige Fehler
Die häufigsten Fehler im Zusammenhang mit der Gesellschafterhaftung in der Türkei sind: sich auf die beschränkte Haftung der Ltd. Şti. zu verlassen, Anteile ohne Prüfung der Steuerkonten zu übernehmen oder zu verkaufen, als Geschäftsführer eingetragen zu bleiben, ohne die Firma zu führen, Zustellungen an alte Adressen nicht zu überwachen und die Klagefrist gegen Zahlungsbefehle zu versäumen.
Unsere Unterstützung aus Mersin
Unsere Kanzlei in Mersin vertritt Gesellschafter und Geschäftsführer aus Deutschland, die wegen Steuer- oder Sozialversicherungsschulden türkischer Gesellschaften in Anspruch genommen werden. Wir prüfen Haftungsbescheide, erheben Klage beim Verwaltungsgericht, verhandeln über Ratenzahlungen und gestalten Anteilsübertragungen so, dass Haftungsrisiken begrenzt werden. Jeder Fall wird individuell geprüft; dieser Beitrag dient der allgemeinen Information.
Häufige Fragen
Haften Gesellschafter einer Ltd. Şti. persönlich?
Für private Gläubiger grundsätzlich nicht. Für uneinbringliche Steuer- und bestimmte öffentliche Schulden haften sie nach Art. 35 Gesetz 6183 anteilig mit ihrem Privatvermögen.
In welcher Höhe gilt die Gesellschafterhaftung?
Im Verhältnis der Beteiligung am Stammkapital, einschließlich Säumniszuschlägen und Zinsen.
Endet die Gesellschafterhaftung mit dem Anteilsverkauf?
Nein. Für Schulden aus der Zeit der Beteiligung bleibt der Veräußerer zusammen mit dem Erwerber verantwortlich.
Wie haften Geschäftsführer?
Als gesetzliche Vertreter nach Art. 10 Steuerverfahrensgesetz und dem zusätzlichen Art. 35 Gesetz 6183 für uneinbringliche öffentliche Forderungen.
Gilt die Haftung auch für SGK-Beiträge?
Ja, das Sozialversicherungsgesetz Nr. 5510 sieht in Art. 88 eine Haftung von Gesellschaftern und gesetzlichen Vertretern unter bestimmten Voraussetzungen vor.
Wann darf die Behörde Gesellschafter in Anspruch nehmen?
Erst wenn die Forderung bei der Gesellschaft nicht beigetrieben werden kann oder die Beitreibung aussichtslos ist.
Wie wehre ich mich gegen einen Zahlungsbefehl?
Durch Klage beim Verwaltungsgericht innerhalb der kurzen gesetzlichen Frist ab Zustellung.
Kann die Türkei auf mein Vermögen in Deutschland zugreifen?
Die Beitreibung richtet sich vor allem auf Vermögen in der Türkei; eine Vollstreckung im Ausland hängt von internationalen Amtshilfevereinbarungen ab.
Hafte ich als eingetragener Geschäftsführer, obwohl ich die Firma nicht führe?
Ja. Wer als gesetzlicher Vertreter eingetragen ist, kann haften. Wer nicht aktiv mitarbeitet, sollte nicht als Geschäftsführer eingetragen sein.
Wie schütze ich mich beim Kauf von Anteilen?
Steuer- und SGK-Konten prüfen, eine Schuldenfreiheitsbescheinigung einholen und eine Freistellung im Kaufvertrag vereinbaren.
Gibt es eine Ratenzahlung?
Ja, die Behörden können Ratenzahlungen gewähren; zudem werden gelegentlich gesetzliche Strukturierungsprogramme aufgelegt.
Haften Aktionäre einer A.Ş. auch persönlich?
Grundsätzlich nicht für öffentliche Forderungen der Gesellschaft. Die Haftung trifft vor allem die gesetzlichen Vertreter.
Schützt eine Liquidation vor der Gesellschafterhaftung?
Nein. Werden Steuerschulden nicht beglichen, können Gesellschafter auch nach der Löschung in Anspruch genommen werden.
Kann ich bei meinem Mitgesellschafter Rückgriff nehmen?
Im Innenverhältnis ist ein Ausgleich möglich, insbesondere wenn eine schriftliche Vereinbarung über die Verantwortung für steuerliche Pflichten besteht.
Verjähren Steuerschulden der Firma?
Grundsätzlich nach fünf Jahren ab dem Ende des Fälligkeitsjahres; Zahlungsbefehle, Pfändungen und Ratenzahlungsanträge unterbrechen die Verjährung.
Was passiert, wenn ich den Zahlungsbefehl nie erhalten habe?
Dann ist zu prüfen, ob die Zustellung wirksam war. Eine fehlerhafte Zustellung kann dazu führen, dass die Klagefrist nicht begonnen hat und die Inanspruchnahme angreifbar ist.
Wie erfahre ich, ob meine türkische Firma Steuerschulden hat?
Über den Steuerberater, das elektronische Steuerportal der Gesellschaft oder eine Anfrage beim Finanzamt; ein Anwalt kann mit Vollmacht eine Schuldenaufstellung anfordern.
Lohnt sich eine Klage gegen die Gesellschafterhaftung?
Häufig ja, wenn die Beitreibung bei der Gesellschaft nicht ausreichend versucht wurde, Zustellungen fehlerhaft waren oder die Beteiligungsquote falsch berechnet ist.
Weiterführende Beiträge und amtliche Quellen
Verwandte Beiträge: Kapitalverlust und Insolvenzpflichten · Haftung eines Vorstandsmitglieds nach Art. 553 TTK · Firma in der Türkei liquidieren · Einzelunternehmen oder GmbH in der Türkei · Abberufung eines Geschäftsführers
Amtliche Quellen: Gesetz Nr. 6183 über die Beitreibung öffentlicher Forderungen (Art. 35, mük. 35) · Steuerverfahrensgesetz Nr. 213 (Art. 10) · Sozialversicherungsgesetz Nr. 5510 (Art. 88) · Verwaltungsprozessgesetz Nr. 2577 · Türkisches Handelsgesetzbuch Nr. 6102
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Fristen und Beweise müssen anhand Ihrer Unterlagen geprüft werden.
Für eine Prüfung Ihres Falls erreichen Sie uns über unsere Kontaktseite. Unsere Kanzlei befindet sich in Mersin; wir vertreten Mandanten aus Deutschland in der ganzen Türkei per Vollmacht.