

Über den Autor und die Kanzlei
Rechtsanwalt Emirhan Keskin
Verfasst Rechtsinformationen zu Verfahren in der Türkei und erbringt Rechtsdienstleistungen von Mersin aus. Jede Veröffentlichung wird anhand aktueller amtlicher türkischer Quellen geprüft.
Rechtliche Informationen
Diese Veröffentlichung enthält allgemeine Informationen zum türkischen Recht mit dem angegebenen Prüfstand. Sie begründet kein Mandatsverhältnis; Unterlagen, Fristen, Zuständigkeit, Gerichtsstand und geltendes Recht sind für den Einzelfall zu prüfen.
Kontakt aufnehmen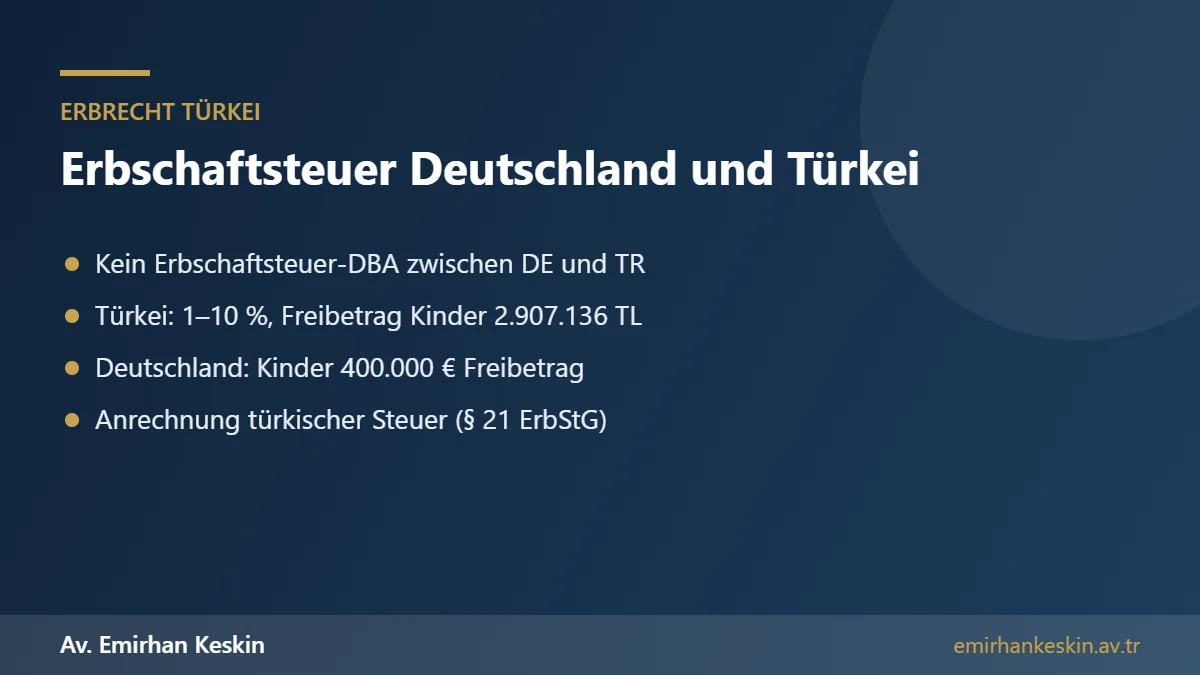
Zwischen Deutschland und der Türkei gibt es kein Doppelbesteuerungsabkommen für die Erbschaftsteuer: Die Türkei besteuert Vermögen in der Türkei (und das weltweite Vermögen türkischer Staatsangehöriger) mit Sätzen von 1 bis 10 Prozent, wobei Kinder und Ehegatten 2026 einen Freibetrag von 2.907.136 TL je Erbteil haben; Deutschland besteuert den gesamten Erwerb, wenn der Erblasser oder der Erbe in Deutschland wohnt, mit 7 bis 30 Prozent in Steuerklasse I und einem Freibetrag von 400.000 Euro für Kinder und 500.000 Euro für Ehegatten. Eine doppelte Belastung wird in Deutschland nach § 21 des Erbschaftsteuergesetzes durch Anrechnung der in der Türkei gezahlten Erbschaftsteuer auf die deutsche Steuer für das türkische Vermögen gemildert.
Weil Deutschland türkische Immobilien mit dem Verkehrswert ansetzt, die Türkei dagegen mit dem meist niedrigeren Grundsteuerwert, fällt in Deutschland häufig dennoch Steuer an, wenn die Freibeträge überschritten sind.
Für Deutschtürken und deutsche Erben einer Immobilie in der Türkei ist die Erbschaftsteuer oft ein Thema voller Unsicherheit: Muss ich in beiden Ländern zahlen? Welche Fristen gelten? Was wird angerechnet? In diesem Leitfaden erklären wir die Regeln beider Länder, ihr Zusammenspiel und typische Konstellationen. Er ersetzt keine steuerliche Beratung, hilft aber, die richtigen Fragen zu stellen.
Erbschaftsteuer in der Türkei: Wer ist steuerpflichtig?
Nach dem Erbschaft- und Schenkungsteuergesetz Nr. 7338 unterliegt der Erbschaftsteuer in der Türkei das Vermögen türkischer Staatsangehöriger im In- und Ausland sowie das in der Türkei gelegene Vermögen von Ausländern. Steuerpflichtig ist der einzelne Erbe für seinen Anteil. Erbt ein deutscher Staatsangehöriger eine Wohnung in Antalya, zahlt er also türkische Erbschaftsteuer auf seinen Anteil an der Wohnung. Erbt ein Kind eines türkischen Staatsangehörigen, kann theoretisch auch das Vermögen in Deutschland in die türkische Erbschaftsteuer einbezogen werden.
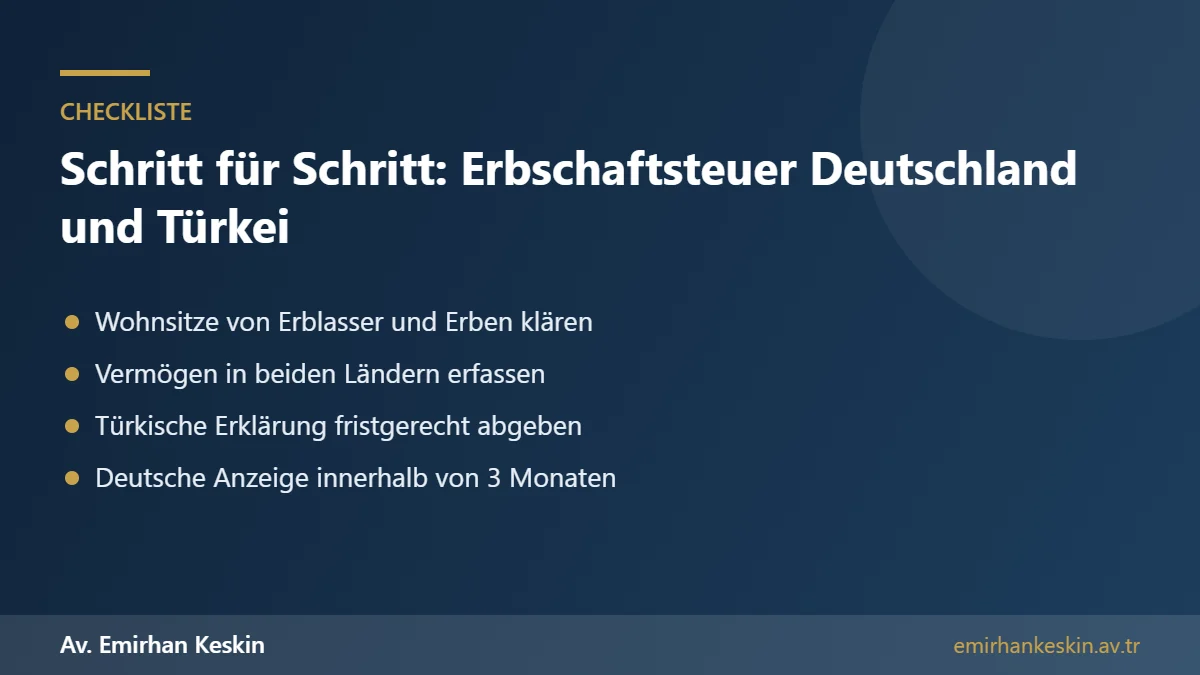
Jeder Erbe muss eine Erklärung beim zuständigen Finanzamt abgeben, auch wenn wegen des Freibetrags keine Steuer anfällt. Die Frist beträgt je nach Sterbeort und Aufenthalt der Erben vier, sechs oder acht Monate; leben Erblasser und Erben in Deutschland, sind es vier Monate. Die Steuer kann in sechs Raten über drei Jahre gezahlt werden; vor dem Verkauf einer geerbten Immobilie muss sie jedoch vollständig beglichen sein.
Freibeträge und Tarif in der Türkei 2026
Für Abkömmlinge und den Ehegatten gilt 2026 ein Freibetrag von 2.907.136 TL je Erbteil. Hinterlässt der Verstorbene keine Abkömmlinge, erhöht sich der Freibetrag des Ehegatten auf 5.817.845 TL. Eltern, Geschwister und andere Erben haben keinen solchen Freibetrag. Der Tarif steigt stufenweise: 1 Prozent für die ersten 3.000.000 TL, 3 Prozent für die nächsten 7.000.000 TL, 5 Prozent für die nächsten 15.000.000 TL, 7 Prozent für die nächsten 30.000.000 TL und 10 Prozent für den darüber liegenden Betrag.
Immobilien werden mit dem Grundsteuerwert des Todesjahres angesetzt. Dieser liegt in der Praxis oft deutlich unter dem Marktwert. Bankguthaben werden mit dem Stand am Todestag erfasst. Schulden des Erblassers und Bestattungskosten können abgezogen werden. Für die meisten Familien führt das dazu, dass die türkische Erbschaftsteuer für Kinder und Ehegatten gering ist oder ganz entfällt.
Erbschaftsteuer in Deutschland: Wann besteht Steuerpflicht?
Nach § 2 des deutschen Erbschaftsteuergesetzes besteht unbeschränkte Steuerpflicht für den gesamten Erwerb, wenn der Erblasser zur Zeit seines Todes oder der Erwerber zur Zeit der Entstehung der Steuer Inländer ist, also einen Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland hat. Deutsche Staatsangehörige bleiben zudem für einige Jahre nach einem Wegzug unbeschränkt steuerpflichtig. Unbeschränkte Steuerpflicht bedeutet: Auch die geerbte Wohnung in der Türkei unterliegt der deutschen Erbschaftsteuer.
Lebte der Erblasser in der Türkei und lebt auch der Erbe nicht in Deutschland, besteht in Deutschland nur eine beschränkte Steuerpflicht für bestimmtes Inlandsvermögen, etwa Immobilien in Deutschland. Für viele Rückkehrer ist diese Unterscheidung wichtig: Ziehen Eltern dauerhaft in die Türkei, während die Kinder in Deutschland bleiben, besteht wegen des Wohnsitzes der Kinder dennoch unbeschränkte Steuerpflicht in Deutschland.
Freibeträge und Steuersätze in Deutschland
In Deutschland gelten persönliche Freibeträge: 500.000 Euro für den Ehegatten, 400.000 Euro für jedes Kind, 200.000 Euro für Enkel, 100.000 Euro für Eltern im Erbfall und 20.000 Euro für Geschwister und andere Personen. Der Ehegatte erhält zusätzlich einen Versorgungsfreibetrag. Die Steuersätze betragen in Steuerklasse I, zu der Ehegatten und Kinder gehören, je nach Höhe des Erwerbs zwischen 7 und 30 Prozent; in den Steuerklassen II und III sind sie höher.
Ein wichtiger Unterschied: Die Steuerbefreiung für ein selbst genutztes Familienheim gilt nach deutschem Recht nur für Immobilien in Deutschland, der EU oder dem Europäischen Wirtschaftsraum. Eine Wohnung in der Türkei kann deshalb nicht steuerfrei als Familienheim vererbt werden. Sie wird mit ihrem Verkehrswert angesetzt.
Anrechnung der türkischen Erbschaftsteuer
Da es kein Doppelbesteuerungsabkommen für die Erbschaftsteuer gibt, mildert Deutschland die doppelte Belastung einseitig nach § 21 ErbStG. Auf Antrag wird die in der Türkei gezahlte Erbschaftsteuer auf die deutsche Erbschaftsteuer angerechnet, soweit diese auf das türkische Auslandsvermögen entfällt. Voraussetzung ist unter anderem, dass die türkische Steuer der deutschen Erbschaftsteuer entspricht, tatsächlich gezahlt wurde und keinem Ermäßigungsanspruch mehr unterliegt. Außerdem muss die deutsche Steuer innerhalb von fünf Jahren nach der türkischen Steuer entstanden sein.
Die Anrechnung ist auf den Teil der deutschen Steuer begrenzt, der auf das türkische Vermögen entfällt. Dafür wird die deutsche Steuer im Verhältnis des Auslandsvermögens zum Gesamterwerb aufgeteilt. Was als Auslandsvermögen gilt, richtet sich nach dem deutschen Bewertungsgesetz; Immobilien in der Türkei gehören dazu, Bankguthaben bei türkischen Banken in der Regel nicht in jedem Fall. Für die Anrechnung sind Nachweise über die türkische Steuerfestsetzung und die Zahlung erforderlich.
Unterschiedliche Bewertung: Verkehrswert gegen Grundsteuerwert
In der Praxis führt die unterschiedliche Bewertung häufig dazu, dass trotz Anrechnung in Deutschland Erbschaftsteuer anfällt. Die Türkei setzt die Immobilie mit dem Grundsteuerwert an, der oft nur einen Bruchteil des Marktwerts beträgt; die türkische Steuer ist entsprechend niedrig. Deutschland setzt dieselbe Immobilie mit dem Verkehrswert an. Liegt der Gesamterwerb über dem deutschen Freibetrag, entsteht eine deutsche Steuer, von der nur die geringe türkische Steuer abgezogen werden kann.
Für die Bewertung in Deutschland können Erben ein Gutachten eines Sachverständigen oder Kaufpreise vergleichbarer Immobilien vorlegen. Ein realistischer, gut dokumentierter Wert verhindert Streit mit dem Finanzamt. Wird die Immobilie bald nach dem Erbfall verkauft, kann der Verkaufspreis ein wichtiges Indiz für den Verkehrswert sein.
Anzeige- und Erklärungspflichten in Deutschland
Jeder Erwerb von Todes wegen ist dem zuständigen deutschen Erbschaftsteuerfinanzamt innerhalb von drei Monaten nach Kenntnis anzuzeigen, sofern er nicht offensichtlich steuerfrei ist und nicht bereits durch Gerichte, Notare oder Banken gemeldet wurde. Bei Vermögen in der Türkei erfolgt in der Regel keine automatische Meldung an das deutsche Finanzamt; die Erben müssen selbst anzeigen. Das Finanzamt fordert dann gegebenenfalls eine Erbschaftsteuererklärung an.
Beispielrechnung
Eine Mutter mit Wohnsitz in Deutschland stirbt und hinterlässt ihrem einzigen Sohn, der ebenfalls in Deutschland lebt, Bankguthaben in Deutschland von 150.000 Euro und eine Wohnung in Mersin mit einem Verkehrswert von 200.000 Euro. In der Türkei liegt der Grundsteuerwert der Wohnung unter dem Freibetrag von 2.907.136 TL; es fällt keine türkische Steuer an. In Deutschland beträgt der Gesamterwerb 350.000 Euro und liegt damit unter dem Freibetrag von 400.000 Euro. Auch in Deutschland fällt keine Erbschaftsteuer an, der Erwerb ist aber anzuzeigen.
Wäre das Vermögen doppelt so hoch, läge der Erwerb in Deutschland über dem Freibetrag, und es entstünde deutsche Erbschaftsteuer auf den übersteigenden Betrag. Eine gegebenenfalls in der Türkei gezahlte Steuer würde auf den Teil der deutschen Steuer angerechnet, der auf die Wohnung entfällt.
Benötigte Unterlagen für beide Länder
Für die Verfahren in beiden Ländern werden ähnliche Unterlagen gebraucht: Sterbeurkunde, türkischer Erbschein und gegebenenfalls deutscher Erbschein, Grundbuchauszüge, Grundsteuerwertbescheinigung der türkischen Gemeinde, Kontoauszüge zum Todestag, Nachweise über Schulden und Bestattungskosten sowie Wertgutachten für Immobilien. Für die Anrechnung in Deutschland sind zusätzlich die türkische Steuerfestsetzung und Zahlungsbelege mit beglaubigter Übersetzung erforderlich. Wer diese Unterlagen von Anfang an systematisch sammelt, spart Zeit und Rückfragen.
Erben mit Wohnsitz in der Türkei
Leben Erblasser und Erben in der Türkei, ist eine Steuerpflicht in Deutschland meist auf deutsches Inlandsvermögen beschränkt, etwa eine Wohnung in Deutschland. Für deutsche Staatsangehörige gilt jedoch eine erweiterte Steuerpflicht für einige Jahre nach dem Wegzug. Rückkehrer, die ihren Wohnsitz in die Türkei verlegt haben, sollten daher prüfen, ob sie noch der deutschen Steuer unterliegen, bevor sie davon ausgehen, nur in der Türkei steuerpflichtig zu sein.
Gestaltungsmöglichkeiten
Erbschaftsteuer lässt sich durch frühzeitige Planung reduzieren. In Deutschland können Freibeträge alle zehn Jahre durch Schenkungen erneut genutzt werden. In der Türkei sind Schenkungen dagegen deutlich höher besteuert als Erbschaften, weil der Freibetrag für Schenkungen gering ist. Eine Strategie, die in Deutschland sinnvoll ist, kann in der Türkei teuer werden. Wer Vermögen in beiden Ländern hat, sollte die Planung deshalb mit Beratern in beiden Ländern abstimmen.
Häufige Fehler
Die häufigsten Fehler bei der Erbschaftsteuer mit Türkeibezug sind: die türkische Erklärung nicht abzugeben, weil keine Steuer anfällt, den deutschen Erwerb nicht anzuzeigen, die türkische Wohnung in Deutschland mit dem Grundsteuerwert anzusetzen, keine Zahlungsnachweise für die Anrechnung aufzubewahren, die Familienheimbefreiung für eine türkische Wohnung zu beanspruchen und Schenkungen ohne Blick auf die türkische Schenkungsteuer zu planen.
Unsere Unterstützung aus Mersin
Unsere Kanzlei in Mersin unterstützt Erben aus Deutschland bei der türkischen Seite des Erbfalls: Erbschein, Erbschaftsteuererklärung, Ratenzahlung, Bescheinigungen für die Anrechnung in Deutschland, Grundbuchumschreibung und Verkauf. Für die deutsche Erbschaftsteuer arbeiten wir mit Steuerberatern in Deutschland zusammen. Jeder Fall wird individuell geprüft; dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuerberatung.
Häufige Fragen
Gibt es ein Doppelbesteuerungsabkommen für die Erbschaftsteuer zwischen Deutschland und der Türkei?
Nein. Deutschland mildert eine Doppelbelastung einseitig durch Anrechnung nach § 21 ErbStG.
Wie hoch ist die türkische Erbschaftsteuer?
1 bis 10 Prozent; Kinder und Ehegatten haben 2026 einen Freibetrag von 2.907.136 TL je Erbteil.
Wie hoch ist der deutsche Freibetrag für Kinder?
400.000 Euro je Elternteil; für Ehegatten 500.000 Euro.
Muss ich die geerbte Wohnung in der Türkei in Deutschland versteuern?
Ja, wenn Erblasser oder Erbe in Deutschland wohnt; sie wird mit dem Verkehrswert angesetzt.
Wird die türkische Steuer in Deutschland angerechnet?
Ja, auf Antrag auf den Teil der deutschen Steuer, der auf das türkische Vermögen entfällt, wenn die Voraussetzungen des § 21 ErbStG erfüllt sind.
Gilt die Familienheimbefreiung für eine Wohnung in der Türkei?
Nein, sie gilt nur für Immobilien in Deutschland, der EU oder dem EWR.
Muss ich in der Türkei eine Erklärung abgeben, wenn keine Steuer anfällt?
Ja, die Erbschaftsteuererklärung ist auch unterhalb des Freibetrags abzugeben.
Welche Frist gilt in Deutschland?
Der Erwerb ist innerhalb von drei Monaten nach Kenntnis dem Finanzamt anzuzeigen.
Welche Frist gilt in der Türkei?
Vier, sechs oder acht Monate, je nach Sterbeort und Aufenthalt der Erben.
Warum zahle ich in Deutschland mehr als in der Türkei?
Weil Deutschland den Verkehrswert ansetzt und die Türkei den meist niedrigeren Grundsteuerwert; zudem sind die deutschen Sätze höher.
Ist eine Schenkung zu Lebzeiten steuerlich günstiger?
In Deutschland oft ja wegen der Zehnjahresregel, in der Türkei meist nicht, weil Schenkungen höher besteuert werden.
Welche Unterlagen brauche ich für die Anrechnung?
Die türkische Steuerfestsetzung, Zahlungsbelege und beglaubigte Übersetzungen sowie Nachweise über das türkische Vermögen.
Sind Rückkehrer in der Türkei von der deutschen Steuer befreit?
Nicht automatisch: Deutsche Staatsangehörige bleiben nach einem Wegzug für einige Jahre erweitert steuerpflichtig, und auch der Wohnsitz der Erben ist maßgeblich.
Werden Schulden des Verstorbenen abgezogen?
Ja, in beiden Ländern können nachgewiesene Nachlassschulden und Bestattungskosten grundsätzlich vom Erwerb abgezogen werden.
Kann die türkische Steuer in Raten gezahlt werden?
Ja, in sechs Raten über drei Jahre; vor einem Verkauf der Immobilie muss sie aber vollständig bezahlt sein. Für die Anrechnung in Deutschland zählt die tatsächlich gezahlte Steuer.
Wer hilft bei den Erklärungen in beiden Ländern?
Am besten ein Anwalt oder Steuerberater in der Türkei für die türkische Erklärung und ein Steuerberater in Deutschland für die deutsche Erklärung, die eng zusammenarbeiten.
Was passiert, wenn ich die Erklärung in der Türkei verspätet abgebe?
Es können Bußgelder und Zuschläge anfallen; eine freiwillige Nachholung vor einer Prüfung mildert die Folgen in der Regel.
Muss ich auch geerbtes Gold oder Bargeld in der Türkei angeben?
Ja, alle Nachlassgegenstände sind grundsätzlich anzugeben; für bestimmte Hausratsgegenstände und persönliche Gegenstände gelten Befreiungen.
Gelten für Geschwister in der Türkei Freibeträge?
Nein, der Freibetrag für Erbschaften gilt nur für Abkömmlinge und Ehegatten; Geschwister zahlen ab dem ersten Betrag Steuer nach dem Tarif.
Spielt die Staatsangehörigkeit für die deutsche Steuer eine Rolle?
Vor allem der Wohnsitz von Erblasser und Erben ist entscheidend; deutsche Staatsangehörige unterliegen nach einem Wegzug zusätzlich einer erweiterten Steuerpflicht.
Weiterführende Beiträge und amtliche Quellen
Verwandte Beiträge: Erbquoten in der Türkei · Deutsch-türkisches Nachlassabkommen · Grundbuchumschreibung einer geerbten Wohnung · Hausverkauf in der Türkei nach Erbschaft · Steuern nach Ausschlagung der Erbschaft
Amtliche Quellen: Erbschaft- und Schenkungsteuergesetz Nr. 7338 (Türkei) · KPMG Türkei – Freibeträge und Tarif 2026 · Erbschaftsteuer- und Schenkungsteuergesetz (Deutschland) §§ 2, 16, 19, 21 · GİB – Steuerpflichten der Erben
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Fristen und Beweise müssen anhand Ihrer Unterlagen geprüft werden.
Für eine Prüfung Ihres Falls erreichen Sie uns über unsere Kontaktseite. Unsere Kanzlei befindet sich in Mersin; wir vertreten Mandanten aus Deutschland in der ganzen Türkei per Vollmacht.