

Über den Autor und die Kanzlei
Rechtsanwalt Emirhan Keskin
Verfasst Rechtsinformationen zu Verfahren in der Türkei und erbringt Rechtsdienstleistungen von Mersin aus. Jede Veröffentlichung wird anhand aktueller amtlicher türkischer Quellen geprüft.
Rechtliche Informationen
Diese Veröffentlichung enthält allgemeine Informationen zum türkischen Recht mit dem angegebenen Prüfstand. Sie begründet kein Mandatsverhältnis; Unterlagen, Fristen, Zuständigkeit, Gerichtsstand und geltendes Recht sind für den Einzelfall zu prüfen.
Kontakt aufnehmen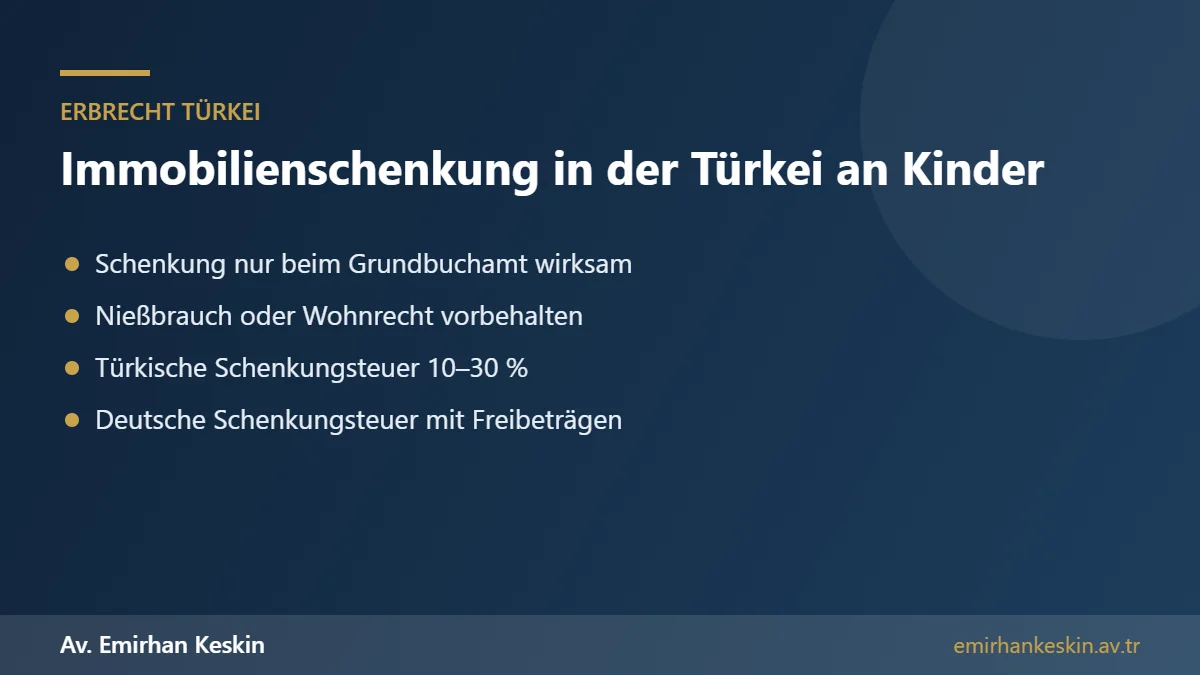
Eine Immobilienschenkung in der Türkei an die eigenen Kinder ist zu Lebzeiten möglich und wird nur wirksam, wenn sie beim Grundbuchamt in amtlicher Form beurkundet und eingetragen wird; Eltern können sich dabei einen Nießbrauch oder ein Wohnrecht vorbehalten, sodass sie die Immobilie weiter nutzen oder vermieten. Der Beschenkte zahlt in der Türkei Schenkungsteuer mit Sätzen von 10 bis 30 Prozent auf den Wert oberhalb des Freibetrags von 66.935 TL (2026); Beschenkte mit Wohnsitz in Deutschland können zusätzlich der deutschen Schenkungsteuer unterliegen, wobei Kinder dort einen Freibetrag von 400.000 Euro pro Elternteil haben und die türkische Steuer angerechnet werden kann.
Wer die Schenkung als Verkauf tarnt, riskiert nach dem Tod eine Muvazaa-Klage der übrigen Erben; offene Schenkungen können der Herabsetzung zum Schutz von Pflichtteilen unterliegen.
Viele Eltern, die in Deutschland leben und eine Wohnung oder ein Haus in der Türkei besitzen, möchten ihr Vermögen schon zu Lebzeiten ordnen: Ein Kind soll die Wohnung am Meer erhalten, ein anderes das Haus im Dorf. Eine geplante Übertragung kann Streit nach dem Tod vermeiden – oder ihn erst auslösen, wenn sie schlecht gestaltet ist. In diesem Leitfaden erklären wir die rechtlichen Möglichkeiten, die steuerlichen Folgen in beiden Ländern und die Risiken einer Immobilienschenkung in der Türkei.
Form der Immobilienschenkung: Nur beim Grundbuchamt
Nach türkischem Recht bedarf die Schenkung eines Grundstücks oder einer Wohnung der amtlichen Form. Diese Form wird beim Grundbuchamt gewahrt, wo Schenker und Beschenkter die Erklärungen abgeben und die Eintragung erfolgt. Ein privater Vertrag, eine notarielle Erklärung in Deutschland oder ein Testament reichen für eine Schenkung zu Lebzeiten nicht aus. Ohne Grundbucheintragung bleibt der Schenker Eigentümer, und die Immobilie fällt mit seinem Tod in den Nachlass.
Schenker und Beschenkter müssen nicht persönlich in der Türkei erscheinen. Beide können sich durch einen Bevollmächtigten vertreten lassen. Die Vollmacht wird beim türkischen Konsulat oder bei einem deutschen Notar mit Apostille und Übersetzung erteilt und muss die Befugnis zur Schenkung der konkret bezeichneten Immobilie ausdrücklich enthalten. Für Grundbuchgeschäfte wird in der Regel ein Lichtbild auf der Vollmacht verlangt.
Immobilienschenkung mit Nießbrauch oder Wohnrecht
Eltern wollen ihre Wohnung oft verschenken, aber weiter darin wohnen oder die Mieteinnahmen behalten. Das türkische Recht ermöglicht dies durch einen Nießbrauch (intifa hakkı) oder ein Wohnrecht (oturma hakkı), die bei der Schenkung zugunsten der Eltern im Grundbuch eingetragen werden. Der Nießbraucher darf die Immobilie nutzen und vermieten; der Beschenkte ist zwar Eigentümer, kann die Immobilie aber nur mit dem Nießbrauch belastet verkaufen. Der Nießbrauch erlischt in der Regel mit dem Tod des Berechtigten.
Ein vorbehaltener Nießbrauch bietet Eltern Sicherheit und mindert zugleich den steuerlichen Wert der Schenkung, weil der Beschenkte zunächst nur das belastete Eigentum erhält. Wie der Nießbrauch bei der Bewertung berücksichtigt wird, sollte mit einem Steuerberater geklärt werden.
Rückforderung einer Immobilienschenkung
Eine wirksame Schenkung kann nach dem türkischen Obligationengesetz nur unter engen Voraussetzungen widerrufen werden: etwa wenn der Beschenkte eine schwere Straftat gegen den Schenker oder eine ihm nahestehende Person begeht, seine gesetzlichen familienrechtlichen Pflichten gegenüber dem Schenker oder dessen Familie erheblich verletzt oder eine mit der Schenkung verbundene Auflage ohne berechtigten Grund nicht erfüllt. Der Widerruf ist an eine kurze Frist ab Kenntnis vom Widerrufsgrund gebunden.
Eltern können ihre Position verbessern, indem sie die Immobilienschenkung in der Türkei mit Auflagen verbinden, etwa der Pflicht zur Pflege, zur Zahlung eines Betrags an Geschwister oder zum Verbot des Verkaufs zu Lebzeiten der Eltern. Auch ein Rückfallrecht für den Fall, dass der Beschenkte vor dem Schenker stirbt, kann vereinbart werden. Solche Gestaltungen sollten sorgfältig formuliert und, soweit möglich, im Grundbuch abgesichert werden.
Türkische Steuer auf die Immobilienschenkung
Unentgeltliche Zuwendungen unterliegen in der Türkei der Erbschaft- und Schenkungsteuer nach dem Gesetz Nr. 7338. Steuerpflichtig ist der Beschenkte. Für Schenkungen gilt 2026 ein Freibetrag von 66.935 TL; darüber steigen die Steuersätze stufenweise von 10 Prozent auf bis zu 30 Prozent. Die Bemessungsgrundlage für Immobilien ist grundsätzlich der Grundsteuerwert, der oft unter dem Marktwert liegt. Bei einer Immobilienschenkung in der Türkei an Kinder kann die Steuer daher spürbar, aber kalkulierbar sein.
Im Vergleich dazu ist die Erbschaft für Kinder und Ehegatten in der Türkei deutlich günstiger: Für Erbteile gilt 2026 ein Freibetrag von 2.907.136 TL, und die Steuersätze beginnen bei 1 Prozent. Eine Schenkung zu Lebzeiten ist steuerlich also oft teurer als eine Erbschaft. Wer nur Steuern sparen möchte, ist mit einer Schenkung in der Türkei meist nicht gut beraten; wer Streit vermeiden oder Vermögen frühzeitig ordnen möchte, kann die höhere Steuer bewusst in Kauf nehmen.
Zusätzlich fallen beim Grundbuchamt Gebühren an. Die Höhe hängt vom Wert und der Art des Geschäfts ab und sollte vorab beim Grundbuchamt oder Steuerberater erfragt werden.
Deutsche Schenkungsteuer bei einer Immobilienschenkung
Hat der Schenker oder der Beschenkte seinen Wohnsitz in Deutschland, ist die Schenkung in Deutschland grundsätzlich schenkungsteuerpflichtig, auch wenn die Immobilie in der Türkei liegt. Kinder haben einen Freibetrag von 400.000 Euro gegenüber jedem Elternteil, der alle zehn Jahre neu genutzt werden kann. Die in der Türkei gezahlte Schenkungsteuer kann unter bestimmten Voraussetzungen auf die deutsche Steuer angerechnet werden. Bei den meisten Familien bleibt die Schenkung innerhalb der Freibeträge, sodass in Deutschland keine Steuer anfällt; die Schenkung muss aber angezeigt werden.
Ein Vorteil der Immobilienschenkung in der Türkei zu Lebzeiten kann sich aus der Zehnjahresregel ergeben: Wer frühzeitig schenkt, kann den Freibetrag mehrfach nutzen. Diese Gestaltung ist vor allem bei größeren Vermögen interessant und sollte mit einem deutschen Steuerberater abgestimmt werden.
Gefahr: Schenkung als Verkauf tarnen
Viele Eltern übertragen Immobilien im Grundbuch als Verkauf, obwohl kein Kaufpreis fließt, um Schenkungsteuer zu sparen oder andere Kinder auszuschließen. Davon ist dringend abzuraten. Nach der Rechtsprechung des türkischen Kassationshofs können die übrigen Erben nach dem Tod eine solche verschleierte Schenkung als Scheingeschäft (Muvazaa) angreifen; die Klage ist an keine Frist gebunden. Außerdem kann ein falsch angegebener Kaufpreis steuerliche Nachforderungen mit Strafzuschlägen auslösen. Eine offene Immobilienschenkung ist rechtlich deutlich sicherer.
Pflichtteile der anderen Kinder
Auch eine offene Schenkung kann nach dem Tod Ansprüche der übrigen Kinder auslösen. Zuwendungen an Abkömmlinge unterliegen grundsätzlich der Ausgleichung bei der Erbteilung, wenn der Schenker nichts anderes bestimmt hat. Bestimmte Schenkungen – insbesondere solche im letzten Jahr vor dem Tod und solche zur offensichtlichen Umgehung des Pflichtteils – können außerdem mit der Herabsetzungsklage angegriffen werden. Wer ein Kind bevorzugen möchte, sollte deshalb prüfen, ob die übrigen Kinder durch andere Vermögenswerte angemessen berücksichtigt sind.
Eine elegante Lösung ist der Erbverzichtsvertrag: Die übrigen Kinder verzichten beim Notar gegen eine Abfindung auf ihr Erbrecht oder ihren Pflichtteil. So wird die Immobilienschenkung in der Türkei rechtssicher, und spätere Streitigkeiten werden vermieden.
Ablauf Schritt für Schritt
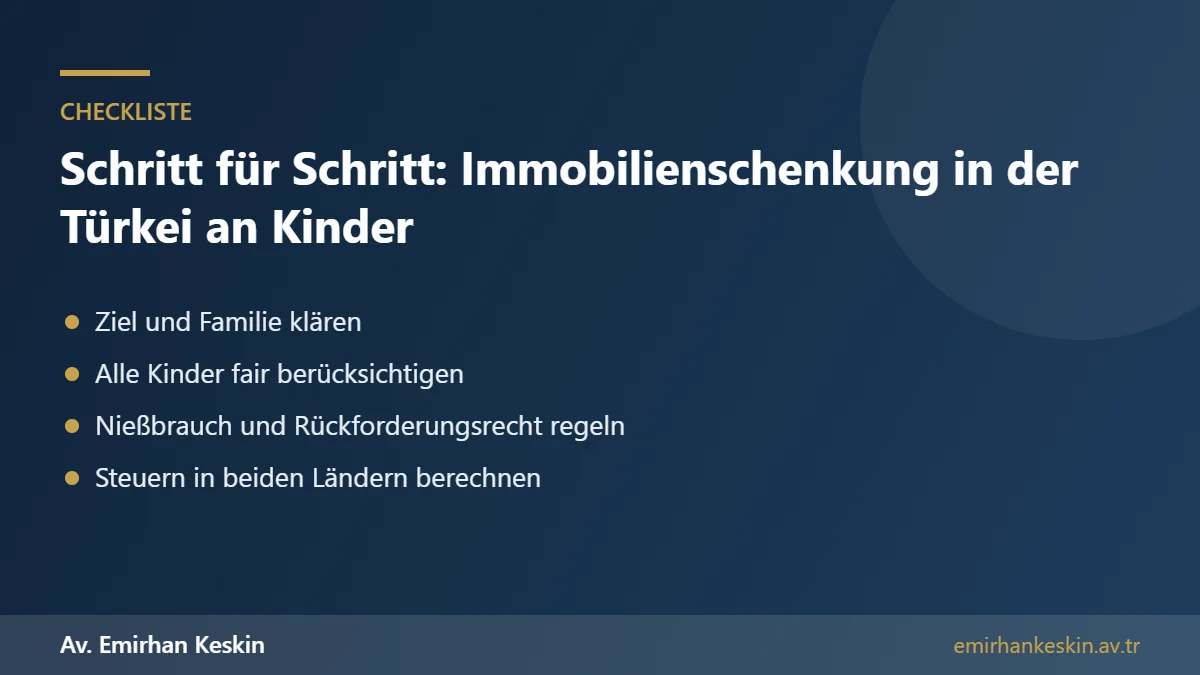
Zunächst wird geprüft, ob die Immobilie lastenfrei im Grundbuch auf den Schenker eingetragen ist und ob gegebenenfalls ein Ehegatte zustimmen muss, etwa bei der Familienwohnung. Danach wird festgelegt, wer welche Immobilie erhält, ob ein Nießbrauch vorbehalten wird und welche Auflagen gelten sollen. Es folgen die Berechnung der Steuern in beiden Ländern, die Erteilung der Vollmachten, die Beantragung eines Termins beim Grundbuchamt, die Beurkundung und Eintragung sowie die Abgabe der Steuererklärungen. Bei guter Vorbereitung ist der Ablauf in wenigen Wochen abgeschlossen.
Alternative: Testament
Statt einer Schenkung zu Lebzeiten kann auch ein Testament die Verteilung regeln. Der Vorteil: Die Eltern bleiben bis zu ihrem Tod Eigentümer, und für Kinder gelten die günstigeren Freibeträge der Erbschaftsteuer. Der Nachteil: Testamente können angefochten werden, und die Kinder müssen nach dem Tod Erbschein und Grundbuchumschreibung durchlaufen. Für Immobilien in der Türkei ist ein notarielles Testament in der Türkei oft die sicherste Form.
Praxisbeispiel: Zwei Kinder, zwei Immobilien
Ein Ehepaar aus Köln besitzt eine Wohnung in Mersin und ein Haus im Heimatdorf. Die Tochter lebt in Deutschland, der Sohn in Mersin. Die Eltern möchten die Wohnung dem Sohn und das Haus der Tochter übertragen, aber bis zu ihrem Tod weiter im Haus wohnen. Sie entscheiden sich für zwei Immobilienschenkungen beim Grundbuchamt: Die Wohnung geht an den Sohn, das Haus an die Tochter, jeweils mit einem lebenslangen Nießbrauch für beide Eltern. Da die Wohnung wertvoller ist, verpflichtet sich der Sohn per Auflage, der Schwester einen Ausgleichsbetrag zu zahlen.
Beide Kinder unterzeichnen außerdem beim Notar einen Verzicht auf Ausgleichungs- und Pflichtteilsansprüche hinsichtlich der jeweils anderen Immobilie. Die Steuern werden in beiden Ländern berechnet und gezahlt. Nach dem Tod der Eltern erlischt der Nießbrauch, und es gibt keinen Streit über die Immobilien. Diese Immobilienschenkung zeigt, wie eine durchdachte Gestaltung spätere Konflikte verhindert.
Immobilienschenkung an Enkel oder Schwiegerkinder
Schenkungen an Enkel oder Schwiegerkinder sind ebenfalls möglich. Sie werden in der Türkei wie andere Schenkungen besteuert. In Deutschland haben Enkel geringere Freibeträge als Kinder und Schwiegerkinder deutlich geringere. Zudem ist bei Schwiegerkindern zu bedenken, dass die Immobilie im Fall einer Scheidung nicht mehr in der Familie bleiben könnte. Eine Immobilienschenkung an das eigene Kind mit einem Rückfallrecht für den Fall der Scheidung kann hier sinnvoller sein.
Häufige Fehler
Die häufigsten Fehler bei einer Immobilienschenkung in der Türkei sind: die Schenkung nur privat oder in Deutschland zu beurkunden, sie als Verkauf zu tarnen, keinen Nießbrauch vorzubehalten, die Steuern in beiden Ländern nicht zu berechnen, die übrigen Kinder nicht einzubeziehen und keine Regelungen für Rückforderung oder den Fall des Vorversterbens des Beschenkten zu treffen.
Unsere Unterstützung aus Mersin
Unsere Kanzlei in Mersin berät Eltern und Kinder in Deutschland bei der Immobilienschenkung in der Türkei: Wir prüfen die Grundbuchlage, gestalten Schenkung, Nießbrauch, Auflagen und Erbverzichtsverträge, bereiten die Vollmachten vor und vertreten Sie beim Grundbuchamt. Steuerliche Fragen klären wir gemeinsam mit Steuerberatern in beiden Ländern. Wir beraten Sie gern persönlich und ausführlich zu der für Ihre Familie passenden Lösung. Jeder Fall wird individuell geprüft; dieser Beitrag dient der allgemeinen Information.
Häufige Fragen
Wie funktioniert eine Immobilienschenkung in der Türkei an mein Kind?
Durch eine Schenkung beim Grundbuchamt in amtlicher Form; beide Seiten können sich per Vollmacht vertreten lassen.
Kann ich weiter in der verschenkten Wohnung wohnen?
Ja, wenn Sie sich bei der Schenkung einen Nießbrauch oder ein Wohnrecht im Grundbuch vorbehalten.
Wie hoch ist die Steuer auf eine Immobilienschenkung in der Türkei?
2026 gilt ein Freibetrag von 66.935 TL; darüber 10 bis 30 Prozent, berechnet grundsätzlich auf den Grundsteuerwert.
Fällt in Deutschland Schenkungsteuer an?
Bei Wohnsitz in Deutschland grundsätzlich ja, Kinder haben aber 400.000 Euro Freibetrag je Elternteil; die türkische Steuer kann angerechnet werden.
Ist eine Schenkung steuerlich günstiger als eine Erbschaft?
In der Türkei meist nicht: Für Erbschaften gelten deutlich höhere Freibeträge und niedrigere Sätze.
Darf ich die Schenkung als Verkauf eintragen?
Davon ist dringend abzuraten; es drohen Muvazaa-Klagen der übrigen Erben und steuerliche Nachforderungen.
Kann ich die Schenkung zurückfordern?
Nur unter engen Voraussetzungen, etwa bei schweren Straftaten oder grober Pflichtverletzung des Beschenkten oder Nichterfüllung einer Auflage.
Können meine anderen Kinder später Ansprüche stellen?
Ja, über Ausgleichung und gegebenenfalls Herabsetzung zum Schutz ihres Pflichtteils.
Was ist ein Erbverzichtsvertrag?
Ein notarieller Vertrag, in dem Kinder zu Lebzeiten der Eltern gegen Abfindung auf Erb- oder Pflichtteilsrechte verzichten.
Muss ich für die Schenkung in die Türkei reisen?
Nein, eine Vertretung per Vollmacht vom Konsulat oder deutschen Notar mit Apostille ist möglich.
Ist ein Testament die bessere Alternative?
Das hängt von Ihren Zielen ab: Ein Testament ist steuerlich oft günstiger, eine Schenkung schafft frühzeitig klare Verhältnisse.
Kann ich eine Immobilienschenkung an Enkel machen?
Ja; in der Türkei gilt derselbe Freibetrag für Schenkungen, in Deutschland haben Enkel geringere Freibeträge als Kinder.
Wie verhindere ich Streit zwischen meinen Kindern?
Durch eine ausgewogene Verteilung, Auflagen mit Ausgleichszahlungen und notarielle Verzichte auf Ausgleichungs- und Pflichtteilsansprüche.
Braucht die Schenkung der Familienwohnung die Zustimmung des Ehegatten?
Bei der Familienwohnung kann nach türkischem Recht die Zustimmung des Ehegatten erforderlich sein, auch wenn nur ein Ehegatte im Grundbuch eingetragen ist.
Wie lange dauert eine Immobilienschenkung?
Bei guter Vorbereitung wenige Wochen, abhängig von Vollmachten, Grundbuchtermin und Steuerklärungen.
Was passiert mit dem Nießbrauch nach meinem Tod?
Er erlischt in der Regel mit dem Tod des Berechtigten und wird im Grundbuch gelöscht; das Kind hat dann das unbelastete Eigentum.
Kann ich die Immobilie nach der Schenkung noch verkaufen?
Nein, Eigentümer ist dann das Kind. Mit einem vereinbarten Veräußerungsverbot zu Lebzeiten können Sie aber verhindern, dass das Kind ohne Ihre Zustimmung verkauft.
Was gilt, wenn mein Kind vor mir stirbt?
Ohne besondere Vereinbarung fällt die Immobilie an die Erben des Kindes. Ein vertraglich vereinbartes Rückfallrecht kann dies verhindern.
Weiterführende Beiträge und amtliche Quellen
Verwandte Beiträge: Muvazaa-Klage gegen Scheinverkauf · Herabsetzungsklage und Pflichtteil · Ausgleich von Schenkungen unter Lebenden · Pflegevertrag auf Lebenszeit · Deutsch-türkisches Nachlassabkommen
Amtliche Quellen: Türkisches Obligationengesetz Nr. 6098 (Art. 285–298) · Türkisches Zivilgesetzbuch Nr. 4721 (Art. 669, 706, 794 ff.) · Erbschaft- und Schenkungsteuergesetz Nr. 7338 · Erbschaftsteuer- und Schenkungsteuergesetz (Deutschland) § 16, § 21 · KPMG Türkei – Steuersätze 2026
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Fristen und Beweise müssen anhand Ihrer Unterlagen geprüft werden.
Für eine Prüfung Ihres Falls erreichen Sie uns über unsere Kontaktseite. Unsere Kanzlei befindet sich in Mersin; wir vertreten Mandanten aus Deutschland in der ganzen Türkei per Vollmacht.