

Yazar ve hukuk bürosu hakkında
Avukat Emirhan Keskin
Türkiye’deki hukuki süreçlere ilişkin içerikler hazırlar ve Mersin’den hukuki hizmet sunar. Yayınlar güncel resmî kaynaklar üzerinden denetlenir.
Hukuki bilgilendirme
Bu yayın, belirtilen kontrol tarihi itibarıyla Türk hukuku hakkında genel bilgi verir. Avukat–müvekkil ilişkisi kurmaz; belge, süre, görev, yetki ve güncel mevzuat somut dosyada ayrıca incelenir.
İletişime geçin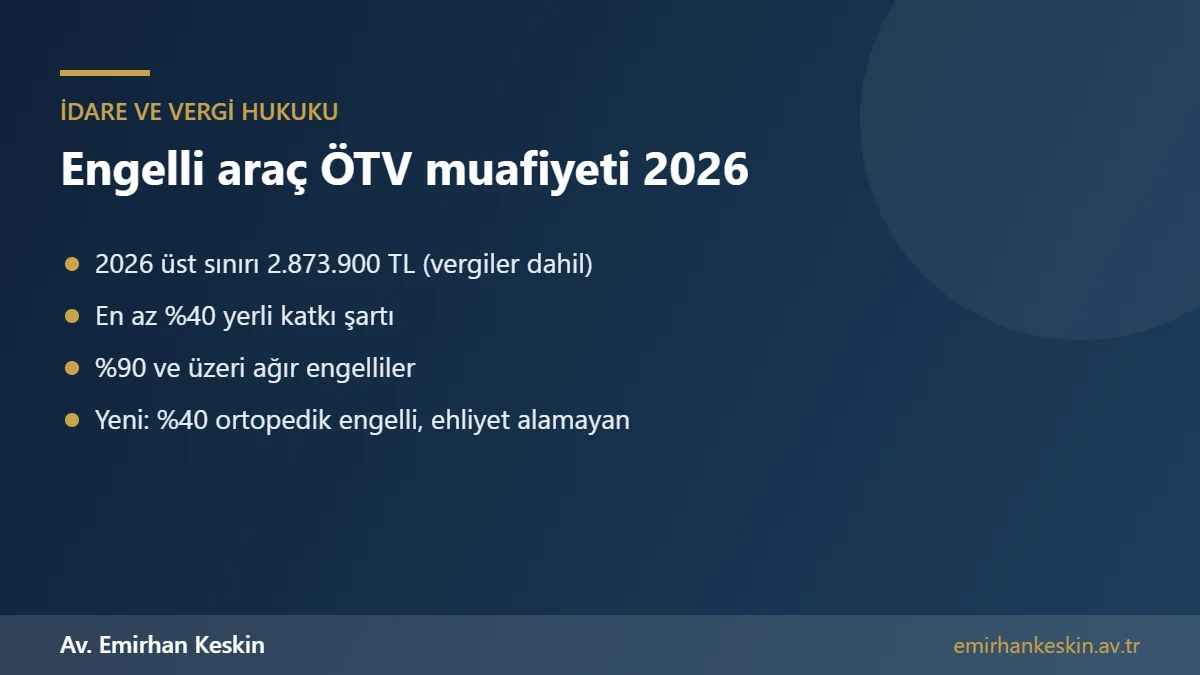
Engelli araç ÖTV muafiyeti, Özel Tüketim Vergisi Kanunu’nun 7. maddesinin birinci fıkrasının (2) numaralı bendi uyarınca belirli engellilik koşullarını taşıyan kişilerin ilk iktisap ettikleri taşıtlarda ÖTV ödememesini sağlayan bir istisnadır. 2026 yılı için istisnadan yararlanılabilecek binek otomobillerin ÖTV ve diğer tüm vergiler dahil bedeli 2.873.900 TL’nin altında olmalıdır. Araçların yerli katkı oranı en az yüzde 40 olmalıdır. Yüzde 90 ve üzeri engelliler istisnadan aracı kendileri kullanmasa da yararlanabilir. 22 Nisan 2026’da yayımlanan tebliğle, yüzde 40 ve üzeri ortopedik engelli olup engeli nedeniyle sürücü belgesi alamayacağı belirlenen kişiler de istisna kapsamına alınmıştır.
Bu yazıda engelli araç ÖTV muafiyetinin 2026 yılındaki tüm şartlarını, kimlerin yararlanabileceğini, üst sınırın nasıl uygulandığını, aracın ne zaman satılabileceğini, 2027 yılında beklenen limit artışını ve vergi dairesinin talebi reddetmesi hâlinde başvurulabilecek hukuki yolları açık ve net biçimde anlatıyoruz.
Engelli araç ÖTV muafiyetinden kimler yararlanabilir?
Engelli araç ÖTV muafiyetinden yararlanabilecek ilk grup, yüzde 90 ve üzeri engelli olduğunu sağlık kurulu raporuyla belgeleyen kişilerdir. Bu kişiler bakımından aracın özel tertibatlı olması veya engelli kişinin aracı bizzat kullanması şartı aranmaz. Araç, engelli kişinin kanuni temsilcisi veya yakınları tarafından kullanılabilir. Bu grup, engelli araç ÖTV istisnasından en geniş şekilde yararlanan gruptur.
İkinci grup, yüzde 90’ın altında engelli olup aracı ancak engeline uygun özel tertibat yaptırarak kullanabilen kişilerdir. Bu kişilerin sağlık kurulu raporunda ve sürücü belgesinde, aracı hangi tertibatla kullanabileceklerini gösteren kayıtların bulunması gerekir. Araç, engelli kişi tarafından kendi kullanımı için ve gerekli tertibat yapılarak iktisap edilmelidir.
Üçüncü grup ise 2026’da eklenen yeni gruptur. Özel Tüketim Vergisi (II) Sayılı Liste Uygulama Genel Tebliği’nde 22 Nisan 2026’da yayımlanan Seri No: 17 değişiklikle, ortopedik engellilik oranı yüzde 40 veya daha fazla olan ve bu engeli nedeniyle sürücü belgesi alamayacağına karar verilen kişilerin ilk iktisap ettikleri taşıtlar da istisna kapsamına alınmıştır. Engellilik raporunda sürücü belgesi alamayacağına ilişkin tespit yoksa, sürücü adayları ve sürücüler için sağlık raporunun da ibraz edilmesi gerekir. Birden fazla engeli bulunan kişilerde ortopedik engelin kendi başına yüzde 40 veya daha fazla olması aranır.
2026 üst sınırı: 2.873.900 TL
Engelli araç ÖTV istisnası, her araç için sınırsız uygulanmaz. Binek otomobiller bakımından 2026 yılı için belirlenen tutar 2.873.900 TL’dir. Bu tutar, istisna uygulanmasaydı hesaplanması gereken ÖTV ve diğer tüm vergiler dahil aracın bedelini ifade eder. Yani aracın vergiler dahil fiyatı bu tutarın altında olmalıdır; bedeli bu sınırı aşan araçlar için istisnadan kısmen de olsa yararlanılamaz. Van, panelvan, kamyonet ve pick-up gibi araçlar bakımından ise motor silindir hacmi 2800 cm³ ve altında olanlar istisna kapsamındadır.
Üst sınır her yıl yeniden değerleme oranında güncellenir. Kasım 2026’da açıklanan yüzde 27,83 oranındaki yeniden değerleme oranının uygulanması hâlinde 2027 yılı sınırının yaklaşık 3,67 milyon TL olması beklenmektedir. Kesin tutar yıl sonunda yayımlanacak düzenlemeyle belirlenecektir; bu nedenle araç alımını yılın son günlerine veya yılbaşı sonrasına planlayan kişilerin yürürlükteki tutarı satın alma tarihine göre kontrol etmesi gerekir.
Yerli katkı şartı ve araç seçimi
Engelli araç ÖTV istisnası kapsamında alınacak taşıtların yerli katkı oranının en az yüzde 40 olması gerekir. Yerli katkı oranı, Sanayi ve Teknoloji Bakanlığı verilerine göre belirlenir. Bu şart nedeniyle fiyatı üst sınırın altında kalsa bile her araç istisnadan yararlanamaz. Bayiden araç seçerken, aracın hem vergiler dahil fiyatının üst sınırın altında olduğunu hem de yerli katkı şartını sağladığını yazılı olarak teyit etmek, sonradan doğabilecek vergi sorunlarını önler.
Faturada istisna kapsamında hesaplanıp fatura bedeline dahil edilmeyen ÖTV tutarının ayrıca gösterilmesi gerekir. Satıcı, beyanname verdiği günü izleyen gün içinde engellilik raporu, gerekiyorsa sürücü sağlık raporu ve faturanın onaylı örneğini vergi dairesine dilekçeyle sunar. İstisna kapsamında alınan araçlarda ÖTV uygulanmaz; ancak KDV bakımından genel bir istisna bulunmadığından KDV fatura üzerinde hesaplanır.
Beş yıl satış ve on yıl yeniden yararlanma kuralı
Engelli araç ÖTV istisnasıyla alınan bir taşıt, ilk iktisap tarihinden itibaren beş yıl dolmadan istisnadan yararlanma hakkı bulunmayan bir kişiye satılırsa, alım sırasında ödenmeyen ÖTV vergi dairesince aranır. Bu durumda noterde satış işlemi yapılabilmesi için verginin ödenmesi gerekir. Beş yıl dolduktan sonra araç ÖTV ödenmeden satılabilir.
Yüzde 90 ve üzeri engelliler bakımından güncel düzenleme, istisnadan on yılda bir defa yararlanılmasına izin verir. Örneğin 2026’da istisnadan yararlanarak araç alan bir kişi, aracı 2031’de satabilir; ancak yeniden ÖTV’siz araç alabilmesi için 2036 yılını beklemesi gerekir. Aracın kaza, hırsızlık veya kullanılamaz hâle gelme gibi durumlarda elden çıkması hâlinde uygulanacak kurallar ise somut olaya göre vergi dairesiyle birlikte değerlendirilmelidir.
Sağlık kurulu raporu ve sık yapılan hatalar
Engelli araç ÖTV istisnasında en sık karşılaşılan sorun, sağlık kurulu raporunun gerekli bilgileri içermemesidir. Raporda engellilik oranının, ortopedik engel oranının, gerekiyorsa sürücü belgesi alıp alamayacağı tespitinin ve özel tertibat ihtiyacının açıkça yer alması gerekir. Raporun geçerlilik süresi ve sürekli olup olmadığı da kontrol edilmelidir. Eksik veya hatalı düzenlenmiş raporlara karşı itiraz yolu, raporu düzenleyen hastane ve hakem hastane süreçleri üzerinden yürütülür.
Bir diğer sık hata, sürücü belgesindeki kısıt kodlarının raporla uyumsuz olmasıdır. Yüzde 90’ın altındaki engellilerde aracın hangi tertibatla kullanılabileceği sürücü belgesinde gösterilmezse istisnadan yararlanılamayabilir. Araç alımından önce ehliyet kodlarının güncellenmesi ve gerekli tertibatın yaptırılması gerekir.
Vergi dairesi istisnayı reddederse veya ÖTV isterse
Vergi dairesi engelli araç ÖTV istisnasının şartlarının oluşmadığı gerekçesiyle ret işlemi yaparsa veya araç satıldıktan sonra ÖTV tarhiyatı yaparsa, bu işlemlere karşı tebliğden itibaren 30 gün içinde vergi mahkemesinde dava açılabilir. Tarhiyatla birlikte vergi ziyaı cezası kesilmişse, uzlaşma başvurusu ve cezada indirim imkânları da değerlendirilebilir. Davada rapordaki tespitler, aracın kullanım biçimi ve istisna şartlarının alım tarihindeki durumu incelenir.
İstisnanın kötüye kullanıldığı, örneğin engelli kişi adına alınan aracın fiilen başkası adına ticari amaçla kullanıldığı iddiaları ise vergi incelemesine ve ağır yaptırımlara konu olabilir. Bu nedenle istisnanın şartlarına uygun kullanımın belgelenmesi önemlidir.
Mersin’de engelli araç ÖTV istisnası ve vergi davaları
Engelli araç ÖTV istisnası başvurusu, sağlık kurulu raporuna itiraz, ÖTV tarhiyatına karşı vergi davası ve engelli bireylerin diğer vergi ve sosyal güvenlik hakları konusunda Mersin ve çevresinde hukuki destek almak için bizimle iletişime geçebilirsiniz.
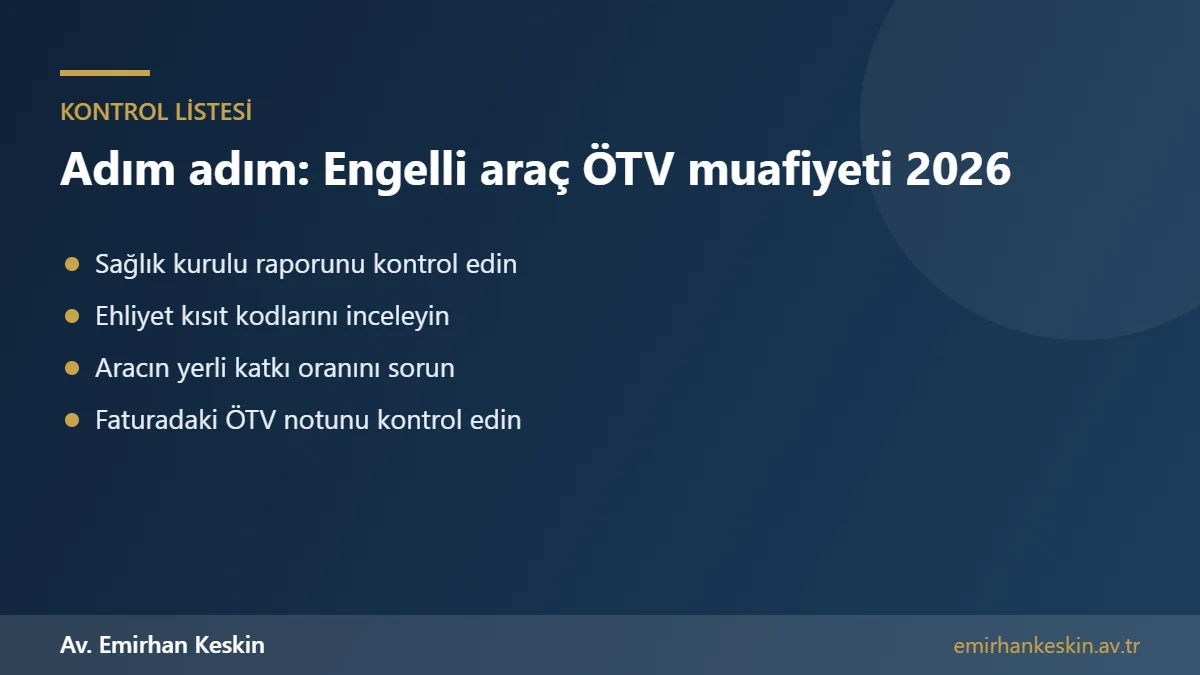
Engelli araç ÖTV istisnasında adım adım başvuru
Engelli araç ÖTV istisnasından yararlanmak isteyen kişi önce yetkili hastaneden engellilik oranını ve gerekli tespitleri içeren sağlık kurulu raporunu almalıdır. Yüzde 90’ın altındaki engelliler bakımından ardından sürücü belgesinin engele uygun kısıt kodlarıyla düzenlenmesi gerekir. Bu belgeler hazır olduktan sonra yetkili bayiden, vergiler dahil bedeli üst sınırın altında kalan ve yerli katkı şartını sağlayan bir araç seçilir. Satış işlemi bayi tarafından istisna kapsamında faturalandırılır ve belgeler satıcı tarafından vergi dairesine sunulur.
Tescil aşamasında aracın engelli araç ÖTV istisnası kapsamında alındığı kayıtlara işlenir. Bu kayıt, beş yıllık süre dolmadan yapılacak satışlarda noterin ÖTV ödendiğini gösteren belgeyi aramasına yol açar. Kanuni temsilci aracılığıyla yapılan alımlarda, vesayet veya velayet belgelerinin de işlem dosyasına eklenmesi gerekir.
Engelli araç ÖTV istisnası ile MTV istisnası arasındaki ilişki
Engelli araç ÖTV istisnası yalnızca alım sırasında ödenecek ÖTV’yi kapsar. Aracın her yıl ödenecek motorlu taşıtlar vergisi ise ayrı bir istisna rejimine tabidir. Motorlu Taşıtlar Vergisi Kanunu’ndaki engellilere ilişkin istisnadan yararlanmak için ayrıca başvuru yapılması ve şartların sağlanması gerekir. Bu iki istisnanın şartları birbirine benzese de aynı değildir; bu nedenle ÖTV’siz alınan bir aracın MTV’den de otomatik olarak muaf olduğu düşünülmemelidir.
Engelli araç ÖTV istisnasında aile bireylerinin durumu
Engelli çocuğu olan aileler, engelli araç ÖTV istisnasından çocuğun adına ve kanuni temsilci sıfatıyla yararlanabilir. Bu durumda araç çocuğun adına tescil edilir ve çocuğun ulaşım ihtiyaçları için aile tarafından kullanılır. Engelli bireyin vefat etmesi hâlinde aracın mirasçılara intikali ve sonrasında satılması gibi durumlarda da ÖTV bakımından özel değerlendirme yapılması gerekebilir. Bu tür işlemlerde vergi dairesinden yazılı görüş almak, ileride doğabilecek tarhiyat risklerini azaltır.
Kredi ve taksitli alımda dikkat edilecekler
İstisna kapsamında alınan araçlar taşıt kredisiyle de satın alınabilir. Bu durumda banka lehine araç üzerine rehin konulur. Kredi borcunun ödenmemesi nedeniyle aracın icra yoluyla satılması hâlinde, beş yıllık süre dolmamışsa ÖTV sorunu gündeme gelebilir. Bu nedenle kredi tutarı ve taksitler belirlenirken ödeme gücünün gerçekçi şekilde değerlendirilmesi, aracın elden çıkma riskinin vergi sonuçlarıyla birlikte düşünülmesi gerekir. Kredi sözleşmesinde aracın istisna kapsamında alındığının belirtilmesi de ileride yaşanabilecek uyuşmazlıklarda yol gösterici olur.
Bayilerin kampanya fiyatları, aracın vergiler dahil bedelinin üst sınırın altında kalıp kalmadığını değiştirebilir. Ancak istisna için esas alınan bedel, faturadaki ve vergi mevzuatındaki hesaplamaya göre belirlenir. Kampanya ya da ek donanım nedeniyle bedelin sınırı aşması hâlinde istisna uygulanamaz.
Sonuç
2026 yılında istisnanın kapsamı genişlemiş, ancak şartları da ayrıntılı hâle gelmiştir. Doğru rapor, uygun sürücü belgesi, üst sınırın altında kalan ve yerli katkı şartını sağlayan bir araç ile satış ve yeniden yararlanma sürelerine dikkat edilmesi, istisnadan sorunsuz yararlanmanın temel koşullarıdır.
Mevzuattaki değişikliklerin sık yaşandığı bu alanda, araç alımından önce Gelir İdaresi Başkanlığı’nın güncel rehberlerinin ve Resmî Gazete’de yayımlanan son düzenlemelerin kontrol edilmesi gerekir. Özellikle yıl sonuna yakın alımlarda, faturanın hangi yıl düzenleneceği uygulanacak üst sınırı doğrudan belirlediği için satış tarihinin bayiyle birlikte netleştirilmesi önerilir. Şartların sağlanıp sağlanmadığı konusunda tereddüt yaşanan durumlarda vergi dairesinden özelge talep edilmesi de mümkündür.
Sık sorulan sorular
Engelli araç ÖTV limiti 2026’da ne kadar?
2026 yılı için ÖTV ve diğer tüm vergiler dahil araç bedeli 2.873.900 TL’nin altında olmalıdır.
Yüzde 40 engelli ÖTV’siz araç alabilir mi?
Yalnızca ortopedik engellilik oranı yüzde 40 ve üzeri olup engeli nedeniyle sürücü belgesi alamayacağı belirlenen kişiler veya özel tertibatla araç kullanabilen kişiler koşulları sağlarsa yararlanabilir.
ÖTV’siz alınan engelli aracı ne zaman satılabilir?
İlk iktisaptan itibaren beş yıl dolmadan istisnadan yararlanamayan birine satılırsa ÖTV aranır; beş yıl sonra ÖTV ödenmeden satılabilir.
Yüzde 90 engelliler kaç yılda bir ÖTV’siz araç alabilir?
Güncel düzenlemeye göre yüzde 90 ve üzeri engelliler istisnadan on yılda bir defa yararlanabilir.
Yerli katkı şartı nedir?
İstisna kapsamında alınacak araçların yerli katkı oranının en az yüzde 40 olması gerekir.
Vergi dairesi ÖTV istisnasını reddederse ne yapılır?
Ret işlemine veya tarhiyata karşı tebliğden itibaren 30 gün içinde vergi mahkemesinde dava açılabilir.
İlgili konular ve resmî kaynak
İlgili yayınlar: Engelli aracı MTV istisnası · Ağır engelli çocuğu olan çalışan annenin erken emekliliği · Engelli çocuk 18 yaşında: temsil ve vesayet · Apartmanda engelli rampası
Resmî kaynaklar: 4760 sayılı Özel Tüketim Vergisi Kanunu · ÖTV (II) Sayılı Liste Uygulama Genel Tebliği Seri No:17 (RG 22.04.2026) · KPMG Vergi: 2026 ÖTV istisnası tutarı 2.873.900 TL · Gelir İdaresi Başkanlığı · 2577 sayılı İdari Yargılama Usulü Kanunu
Bu yazı genel bilgilendirme amacı taşır; hukuki görüş veya sonuç taahhüdü değildir. Somut dosyanızda süreler ve deliller belgelerinizle birlikte değerlendirilmelidir.
Konunuzla ilgili belgelerinizi değerlendirmek için iletişim sayfamızdan bize ulaşabilirsiniz.